


【2026年8月更新】介護保険料と介護費用|不足額を埋める3手順
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月5日
- 2026年8月時点の保険料率と制度改定の反映
- 補足給付・高額介護サービス費の申請実務の整理
- 在宅・施設別の不足額試算と確認項目の追加

介護保険料
介護費用
高額介護サービス費
補足給付
居住費
終身介護保険
介護資金
目次
まず現状把握:毎月いくら出ていく?
介護は「いつか」ではなく、親世代・自分たち世代の家計に同時に影響しやすいライフイベントです。将来の介護費用だけでなく、まずは毎月すでに払っている 介護保険料 を確認しましょう。
65歳以上の第1号被保険者が払う第9期(2024〜2026年度)の介護保険料は、全国加重平均で月6,225円です。年額にすると約7.5万円で、第8期の月6,014円から211円上がっています((第9期介護保険事業計画期間における介護保険の第1号保険料及びサービス見込み量等について))。
40〜64歳の会社員などが健康保険料に上乗せして払う介護分は、協会けんぽの場合、2026年度は全国一律1.62%です。標準報酬月額30万円なら、本人負担は30万円×1.62%÷2で月約2,430円となります。なお2026年4月分からは、健康保険料率に子ども・子育て支援金0.23%も加わるため、給与明細では介護分だけでなく社会保険料全体の増減も見ておきたいところです((令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます))。
小さく見える保険料も、給与天引きや年金天引きで毎月続く固定費です。介護費用の備えは、「いま払っている固定費」と「将来の自己負担」を分けて考えると整理しやすくなります。
公的保険の枠を超えやすい出費
- 1特別養護老人ホームにすぐ入れず、民間の有料老人ホームで入居一時金や月額利用料が必要になることがあります。
- 2在宅介護で支給限度額を超えると、超過したヘルパーや通所サービスの費用は原則として全額自己負担になります。
- 3手すり設置や段差解消などの住宅改修は介護保険の対象になる場合がありますが、支給限度基準額20万円を超える部分は自己負担になります。
- 4食費、居住費、日用品代、理美容代などは高額介護サービス費の対象外になりやすく、施設利用時の家計を押し上げます。
- 5所得や預貯金の状況によって補足給付の対象外になると、同じ施設でも食費・居住費の負担が大きく変わります。
平均費用と期間の最新目安
介護費用の全体像をつかむには、まず平均値を起点にするのが現実的です。生命保険文化センターの2024年度調査では、介護にかかった一時費用は平均47.2万円、月々の費用は平均9.0万円、介護期間は平均55.0か月(4年7か月)です。場所別の月額費用は、在宅が平均5.3万円、施設が平均13.8万円と差があります((介護にはどれくらいの費用・期間がかかる?))。
単純計算では、47.2万円+9.0万円×55か月で総額約542万円です。ただし、これはあくまで平均です。都市部の施設、認知症ケア、医療的ケア、家族の介護離職、住宅改修の有無によって、実際の負担は大きく上下します。
読者の家庭で使うなら、まず「親の年金収入」「親の預貯金」「家族が毎月出せる上限」を並べ、平均額との差を確認するところから始めると、保険や貯蓄の必要額が見えやすくなります。
自己負担はいくら見込めばいい?
公的介護保険があるなら、貯蓄はそこまで多くなくても大丈夫でしょうか?
公的介護保険は大きな支えですが、食費・居住費・日用品代・支給限度額超過分まですべて吸収してくれるわけではありません。まずは平均総額約542万円を起点に、在宅中心なら約300万〜450万円、施設中心なら約700万〜900万円程度の幅で家計に置き直すのがおすすめです。
在宅と施設で試算はこう変わる
在宅中心なら、平均値から見ると月5万円台がひとつの目安になります。ただし、実際には配食、見守り、移送、家族の交通費、仕事を減らすことによる収入減など、家計簿に出にくい負担が発生します。遠距離介護では、月々の介護サービス費より交通費や宿泊費が重くなることもあります。
施設中心の場合は、月額費用の平均が13.8万円と在宅より高くなります。特に都市部の民間有料老人ホームを選ぶ場合、月額利用料に加えて、入居一時金、医療費、消耗品費、洗濯代、理美容代などが上乗せされるケースがあります。
平均期間55か月を使うと、在宅寄りは一時費用を含めて300万〜450万円、施設寄りは700万〜900万円がひとつの目安です。本人の負担割合は原則1〜3割で、毎年8月に負担割合証が更新されます。8月以降に自己負担が変わることもあるため、年金収入、預貯金の取り崩し、保険給付、家族の支援可能額を月次で並べ、赤字になる月を先に見つけることが大切です。
平均額を覚えるだけでは不十分です。大切なのは、我が家ならいつ、何に、いくら現金が必要になるかを見える形にすることです。
2026年8月時点の施設負担の注意点
施設入所を考える家庭では、2024年8月以降の見直しと、2025年8月以降の基準変更を必ず確認しておきましょう。
まず、補足給付の対象となる食費・居住費のうち、居住費の負担限度額・基準費用額は2024年8月から日額60円引き上げられました((令和6年8月からの特定入所者介護サービス費の見直しに係る周知への協力依頼について))。日額60円でも、30日で1,800円、1年で約2.2万円の差になります。
さらに2025年8月からは、老齢基礎年金満額が809,000円となったことを踏まえ、特定入所者介護サービス費や 高額介護サービス費 の一部所得基準が見直されています。高額介護サービス費は、1か月の介護サービス自己負担が一定額を超えたときに、超えた分が払い戻される仕組みです。一般的な所得区分の上限は月44,400円、課税所得380万円以上690万円未満の人がいる世帯は月93,000円、課税所得690万円以上の人がいる世帯は月140,100円が目安です。ただし、食費・居住費・日用品代などは別枠になりやすい点に注意が必要です((介護保険制度における利用者負担等の事務処理の取扱いについての一部改正について))。
入居前に確認したい実務チェック
- 1毎年8月に負担割合証、負担限度額認定証、高額介護サービス費の区分が変わっていないか確認します。
- 2高額介護サービス費は初回申請後、指定口座へ継続振込される運用が多いため、最初の申請漏れを防ぎます。
- 3補足給付を受けるには、本人と配偶者の課税状況、預貯金、有価証券、現金などの確認が必要です。
- 4施設見学時は月額利用料だけでなく、食費、居住費、日用品代、医療費、洗濯代、理美容代を分けて聞きます。
- 5世帯分離、配偶者の死亡、預貯金の変動などがあったら、補足給付や負担割合が変わる可能性を自治体に確認します。
多床室の室料相当額は対象施設を確認
2025年8月から、一部の介護老人保健施設と介護医療院の多床室では、室料負担(月額8,000円相当)が導入されています。対象は「その他型」「療養型」の介護老人保健施設や「Ⅱ型」の介護医療院の多床室などで、床面積が1人あたり8㎡以上といった条件もあります。日額では260円程度の増加が目安です。
一方で、低所得で補足給付の対象となる利用者負担第1〜第3段階の人については、負担が増えないよう配慮されています。自分や親が対象になるかは、パンフレットだけでは判断しにくいことがあります。入居候補の施設に「2025年8月以降の室料相当額の対象ですか」「補足給付を受けた場合の自己負担はいくらですか」と具体的に確認しましょう((令和7年8月からの室料相当額控除の適用について))。
保険と貯蓄はどう分けて備える?
介護費用が心配です。民間の介護保険に入れば安心でしょうか?
保険だけで全部をまかなうより、初期費用は貯蓄や一時金、長期化する月額負担は年金型の給付や取り崩しで支える、という役割分担が現実的です。先に家計の赤字月を試算してから、足りない部分だけを保険で補うと過不足を抑えやすくなります。
民間介護保険の役割と選び方
民間の 終身介護保険 や介護保障付きの商品は、所定の要介護状態になったときに一時金や年金を受け取れる仕組みです。公的介護保険と違い、給付金の使い道が比較的自由な商品も多く、施設入居一時金、住宅改修、家族の休業による収入減、見守りサービスなどに充てられます。
選ぶときは、保険料の安さだけで決めないことが重要です。確認したいのは、給付開始条件が要介護1以上なのか要介護2以上なのか、認知症だけでも対象になるのか、待機期間があるのか、一時金型か年金型か、給付が何年続くのか、保険料払込免除があるのか、といった点です。
また、介護費用はインフレや人件費上昇の影響を受けやすい支出です。給付額が固定の商品では、契約時に十分に見えても、10年後・20年後には不足する可能性があります。保険は「不安を全部消すもの」ではなく、家計の不足額を小さくする道具として考えると選びやすくなります。
不安が大きいときほど、大きな契約を急がず、足りない金額を見積もってから小さく備えるほうが失敗しにくくなります。
年金型と一時金型の使い分け
介護が長期化したときの毎月の赤字を埋めるなら、年金型の給付が向いています。たとえば年金収入だけでは月5万円不足する家庭なら、毎月または毎年の給付で生活費を補う設計が考えられます。
一方、施設入居一時金、住宅改修、介護用ベッド購入、遠方家族の交通費など、まとまった支出には一時金型が使いやすいです。現実的には、一時金を厚くしすぎると保険料が重くなり、年金型だけだと初期費用に対応しにくくなります。
おすすめは、まず貯蓄で払える初期費用を決め、次に年金や家族支援でまかなえない月額不足を確認し、最後に保険で補う金額を決める順番です。この順番なら、必要以上に保険料を抱え込むリスクを抑えられます。
FP相談前に用意したいものと90日で決める段取り
介護費用の相談は、資料があるほど具体的になります。家計簿、保険証券、ねんきん定期便、年金振込通知書、介護保険料の通知、親御さんの預貯金の概算、住宅ローン残高、要介護認定の状況、施設候補の料金表を用意しておくと、短時間でも精度の高い試算ができます。
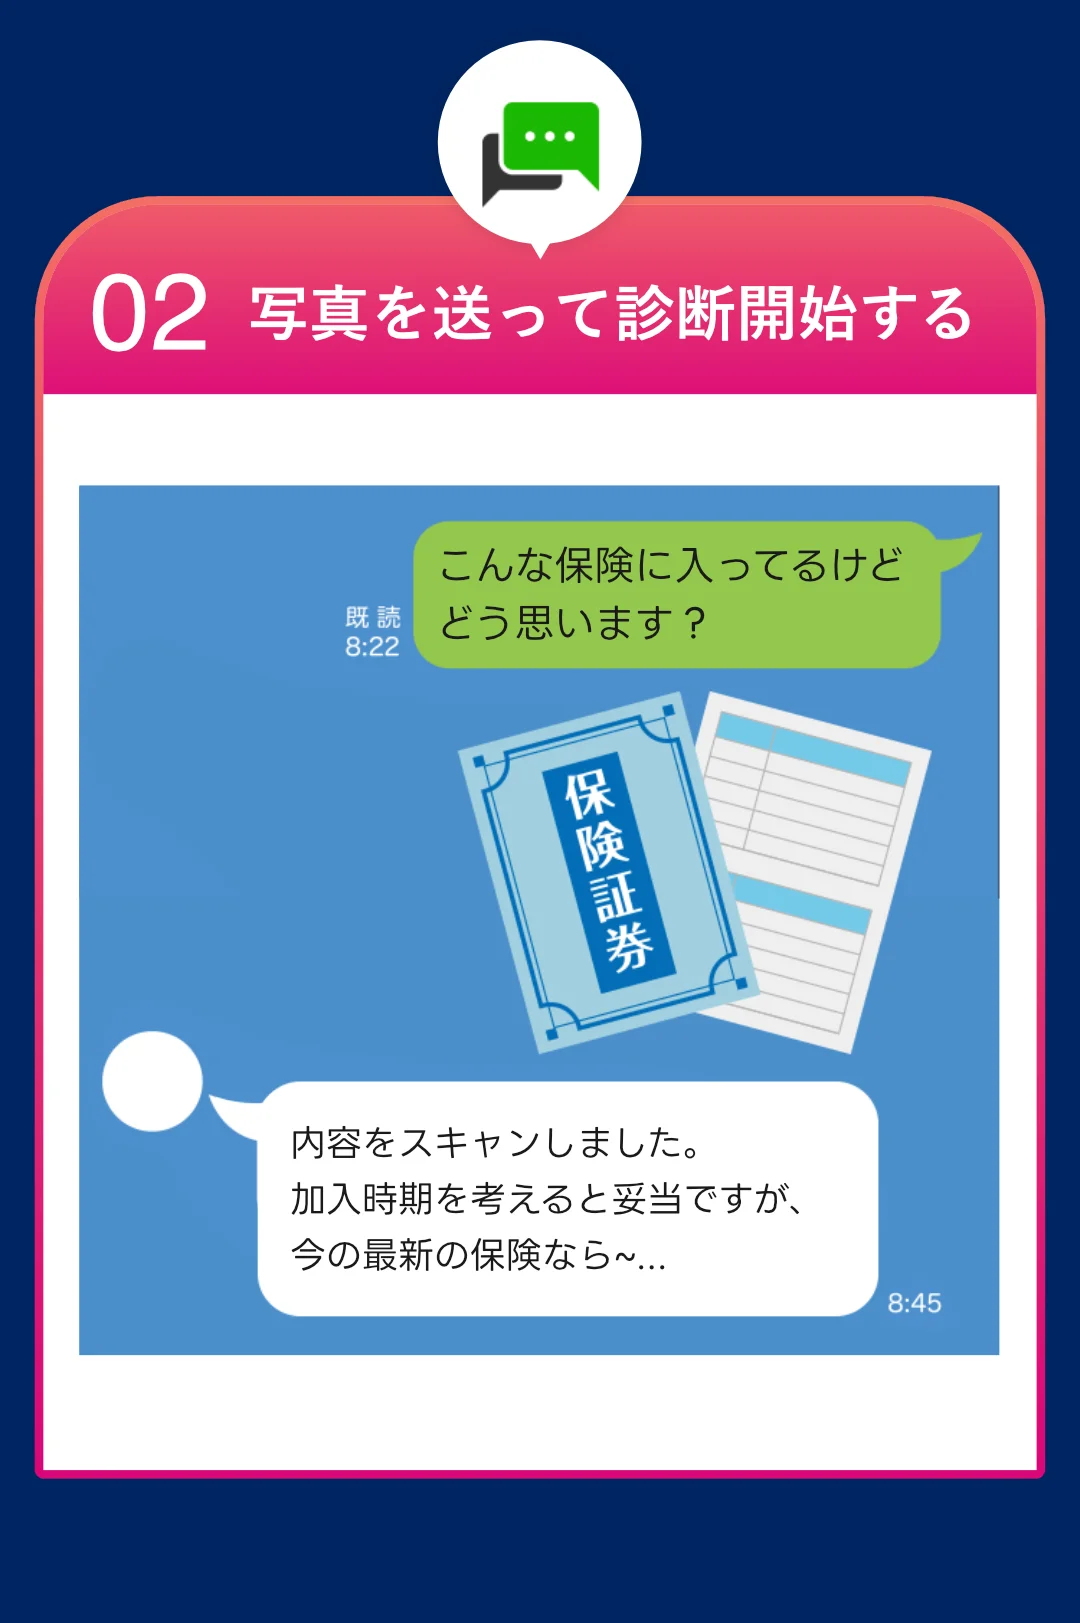
オンライン相談なら、紙の資料をスマホで撮影した画像でも十分です。家族で意見が分かれやすい「在宅をどこまで続けるか」「親の自宅を売るか貸すか」「きょうだいで費用をどう分担するか」も、事前にメモしておくと話し合いが進みやすくなります。
段取りは、初回で家計と公的制度を棚卸しし、2週目に在宅・施設の費用シナリオを比較し、4週目に家族で方針を確認し、6週目に保険や取り崩し方法を決める流れが現実的です。その後、60〜90日後にもう一度見直します。施設候補が変わった、要介護度が変わった、親の年金や預貯金が思ったより少なかった、ということは珍しくありません。見送りを含めて、定期的に公的給付、貯蓄、民間保険のバランスを点検することが、結果的に家計を守ります。
まとめ:重要ポイント
- 1第9期の65歳以上の介護保険料は全国平均月6,225円、協会けんぽの2026年度介護保険料率は1.62%です。
- 2介護費用の平均は一時47.2万円、月9.0万円、期間55か月で、総額は約542万円が目安です。
- 3在宅中心なら300万〜450万円、施設中心なら700万〜900万円を目安に、年金・貯蓄・保険で不足額を分けて考えます。
- 42024年8月の居住費見直し、2025年8月の所得基準見直しと多床室の室料相当額は、施設費用の試算に入れて確認します。
- 5民間介護保険は給付条件、待機期間、一時金型・年金型、給付期間を確認し、足りない金額だけを補う考え方が基本です。
ぜひ無料オンライン相談を
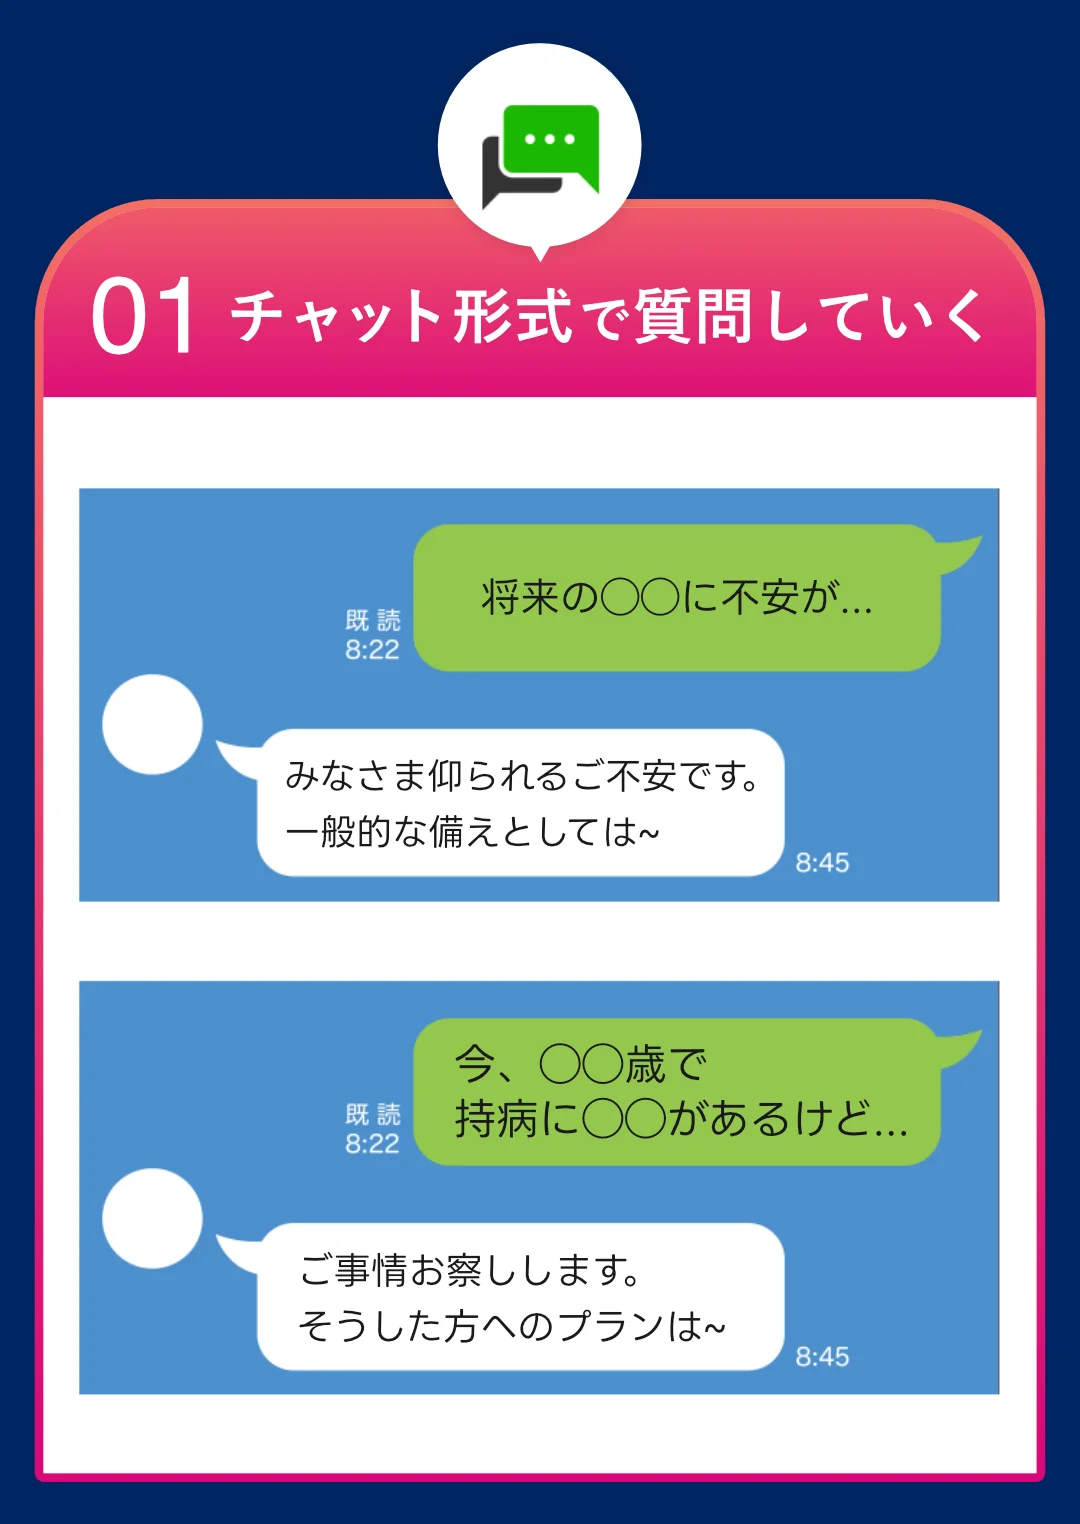
介護費用は、所得区分、施設類型、補足給付、家族の支援状況で大きく変わります。ほけんのAIの無料オンラインFP相談なら、年金・預貯金・保険をまとめてキャッシュフロー化し、赤字月や備えるべき金額を一緒に整理できます。LINEで予約でき、自宅から相談可能。中立的な立場で複数の商品や見送りも含めて比較できるため、焦らず次の一歩を決めやすくなります。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。