


【2026年7月更新】予定利率の見直し判断|保険料と控除の3ステップ
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年7月28日
- 2026年7月の個人向け国債金利の反映
- 2026・2027年の生命保険料控除特例の整理
- 生命保険協会2025年版データによる判断材料の追加

予定利率
保険見直し
生命保険料控除
個人向け国債
子育て世帯
新NISA
個人年金保険
目次
金利上昇で保険を見直す人が増えている理由
2026年7月時点では、日本の長期金利が以前より高い水準で推移し、貯蓄性のある保険の設計にも変化が出ています。保険会社が契約者に約束する運用の前提を 予定利率 といい、これが上がると、同じ保障額でも新規契約の保険料が抑えられたり、将来の返戻率が改善したりする可能性があります。
ただし、「金利が上がったから、いまの保険はすぐ解約」という判断はおすすめできません。影響が大きいのは、一時払終身保険や個人年金保険など、貯蓄性が強い商品です。医療保険、がん保険、収入保障保険のように保障そのものが中心の商品では、予定利率よりも年齢、保障内容、保険期間、健康状態の影響が大きくなります。
この記事では、2026年7月時点の金利環境、生命保険料控除の変更点、乗換前に見るべき数字を、家計目線で3ステップに整理します。
予定利率上昇で家計に起こりやすい変化
- 1貯蓄性保険では、新規加入時の一時払保険料が以前より抑えられる場合があります。
- 2個人年金保険では、年金原資や受取額の試算が改善する商品が出やすくなります。
- 3既契約を解約して乗り換える場合は、解約控除や税金によって不利になることがあります。
- 4保障性保険は利率より保障内容の見直しが優先されるため、単純な乗換判断は避ける必要があります。
- 5浮いた保険料がある場合は、生活防衛資金や新NISAへの配分も一緒に考えると家計全体を整えやすくなります。
2026年7月の金利環境はどこを見ればいいか
日々の10年国債利回りは市場で動くため、記事を読んだ日によって水準が変わります。家計判断では、日々の細かな数字だけでなく、財務省が公表する 個人向け国債 の条件を見ると、金利環境をつかみやすくなります。
財務省の(個人向け国債の発行条件等)では、2026年8月発行分の変動10年「第196回債」の初回利子の適用利率が年率1.95%、基準金利が2.73%と示されています。固定5年「第184回債」は年率1.56%、固定3年「第194回債」は年率1.80%です。
保険の予定利率は国債利回りと完全に連動するわけではありません。とはいえ、円建ての貯蓄性保険では、長期金利の変化が新商品の保険料や返戻率に影響しやすいのが実務上のポイントです。いま比較するなら、古い保険証券と新しい設計書を同じ条件で並べることが欠かせません。
予定利率が上がったら、今の保険は解約した方がいい?
予定利率が上がっているなら、昔入った終身保険は解約して入り直した方が得ですか?
すぐ解約と考えるのは危険です。昔の契約には、いまより予定利率が高い時代の契約もあります。まず保険証券で契約年、予定利率、解約返戻金、払込満了時期を確認し、新しい設計書と同じ条件で比べましょう。
商品ごとに見るべきポイントは違う
予定利率の影響が出やすいのは、一時払終身保険、利率変動型の年金保険、円建ての貯蓄性商品です。こうした商品では、予定利率の引き上げによって保険料や返戻率の見え方が変わりやすくなります。
生命保険協会の(生命保険の動向 2025年版)によると、2024年度の個人年金保険の新規契約件数は149万件で前年度比112.5%、新規契約高は9兆3,397億円で前年度比113.8%でした。内訳では定額年金保険の新契約件数が95万件、構成比64.9%とされています。金利上昇局面で、定額型の年金保険や一時払商品を検討する人が増えやすい背景が読み取れます。
一方、平準払いの終身保険や学資保険では、払込期間、加入年齢、返戻率の山、解約控除の有無が重要です。外貨建て保険や変額保険は予定利率だけでなく、為替、運用実績、費用、元本割れリスクを分けて確認する必要があります。教育資金や住宅購入資金のように使う時期が決まっているお金は、為替や市場変動にさらし過ぎない設計が安心です。
保険の見直しは、良さそうな商品を探す作業ではなく、いまの契約と家計に合うかを数字で確かめる作業です。
2026年と2027年の生命保険料控除は子育て世帯が要確認
2026年・2027年分の所得税では、23歳未満の扶養親族がいる人を対象に、新制度の一般生命保険料控除の限度額が4万円から6万円へ拡充されます。公益財団法人生命保険文化センターの(税金の負担が軽くなる「生命保険料控除」)でも、対象年分と上限額が整理されています。
ポイントは、拡充されるのが所得税の新制度における一般生命保険料控除であり、住民税の控除限度額は従来どおりであることです。また、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた所得税の全体限度額は12万円のままです。つまり、死亡保障、医療保障、個人年金のすべてが無制限に有利になるわけではありません。
子育て世帯は、死亡保障、学資準備、医療保障を同時に考えがちです。 生命保険料控除 だけを目的に保険料を増やすのではなく、必要保障額と家計余力を先に決めることが大切です。
見直し前にそろえる書類と確認項目
- 1保険証券や契約内容のお知らせを集め、契約日、保険期間、払込期間、特約を一覧にします。
- 2保険会社に確認し、現在の解約返戻金、解約控除、契約者貸付の有無を把握します。
- 3新しい設計書を取るときは、保険金額、払込方法、受取時期をできるだけ同条件にそろえます。
- 4返戻率だけでなく、何年目に元本割れが解消するか、途中解約時にいくら戻るかを確認します。
- 5家計簿や口座残高を見ながら、生活防衛資金を削らずに払える保険料かを家族で話し合います。
業界制度の変化も契約者に関係する
保険会社の健全性を測る仕組みも変わっています。金融庁は、契約者保護、保険会社のリスク管理高度化、情報開示を目的に、 経済価値ベースのソルベンシー規制 を整備しています。概要は(経済価値ベースのソルベンシー規制等について)に整理されており、2026年3月には第1の柱・第3の柱に関する告示なども公表されています。
これは読者にとって少し難しい話ですが、かみ砕くと「保険会社が将来の支払いに耐えられるかを、より時価に近い考え方で確認する流れ」です。保険会社側では資産運用、商品設計、情報開示への意識が高まりやすくなります。
金融庁は2025年7月に(「2025年 保険モニタリングレポート」の公表について)を出しており、保険行政の透明性や保険会社との課題共有を重視しています。契約者としては、商品名や利率だけでなく、説明資料のわかりやすさ、費用開示、相談時の説明姿勢も見るべき時代になっています。
終身保険と個人年金はどちらを先に見直す?
終身保険と個人年金の両方に入っています。どちらから見直せばいいですか?
目的で分けるのがおすすめです。家族の生活保障なら終身保険、老後資金づくりなら個人年金を先に見ます。どちらも貯蓄目的が強いなら、返戻率、受取時期、税制、途中解約時の不利を横並びで比較しましょう。
転換や乗換で見落としやすい費用
保険の転換や乗換では、表面上の保険料だけで判断しないことが大切です。新しい契約では契約初期の費用がかかることがあり、古い契約を解約すると解約控除や元本割れが発生する場合があります。
特に注意したいのは、保障を増やしたつもりが貯蓄部分を減らしていた、保険料は下がったが保障期間が短くなっていた、特約が増えて総額では高くなっていた、というケースです。設計書では、保険料、死亡保険金、解約返戻金、返戻率、払込総額を同じ表にして見比べると判断しやすくなります。
また、予定利率が上がっている時期でも、加入年齢が上がれば保険料は高くなりやすく、健康状態によっては新しい契約に入れないこともあります。乗換を考えるなら、旧契約を解約する前に新契約の引受可否を確認する順番が安全です。
いまより良い商品があるかではなく、家族に必要な保障と将来使うお金を守れるかで考えると、判断を誤りにくくなります。
保険と新NISAは役割を分ける
2026年の家計見直しでは、保険と新NISAを同じ土俵で比べすぎないことも重要です。保険は万一の保障や計画的な受取を用意するもの、新NISAは価格変動を受け入れながら長期で増やすための制度です。
教育費、住宅ローン、老後資金が重なる子育て世帯では、まず 生活防衛資金 を確保し、そのうえで保障、貯蓄、投資の順に整理します。投資に回すお金は、近い将来に使う予定のない資金に限定するのが基本です。
目安としては、会社員世帯なら生活費の3〜6カ月分、自営業や収入変動が大きい世帯なら6〜12カ月分を普通預金などすぐ使える形で確保してから、保険料や積立投資の配分を考えると安心です。
今週末にできる現実的なアクション
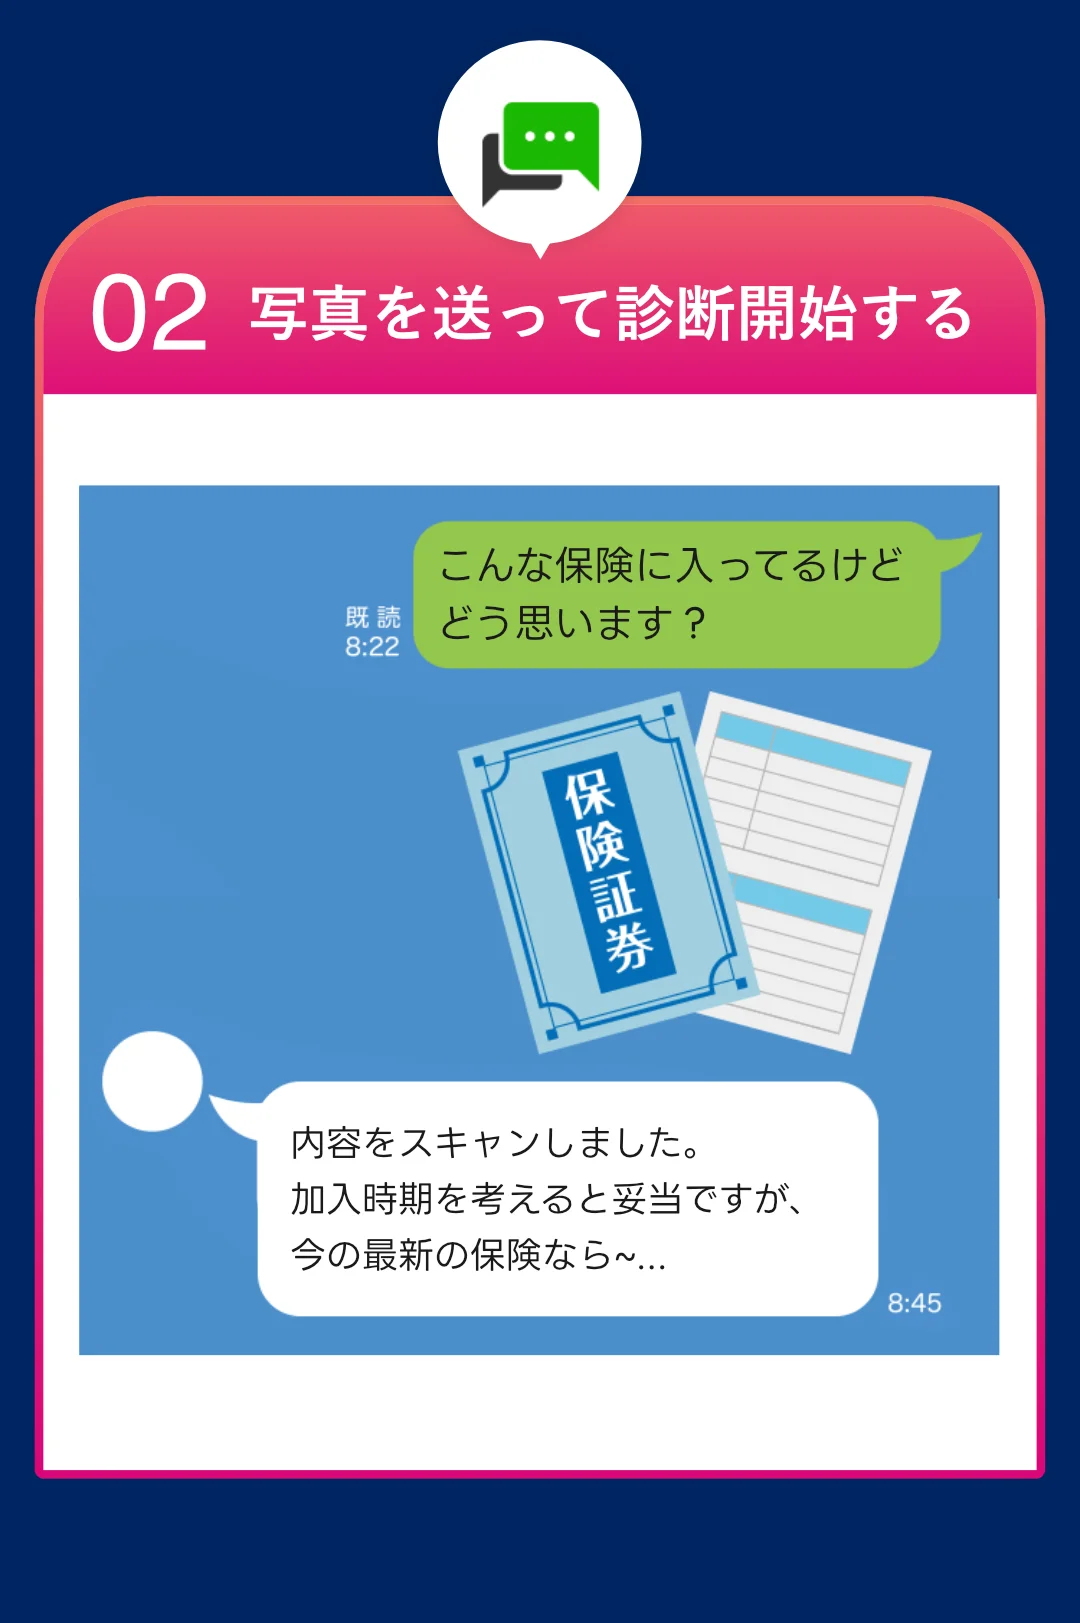
最初の一歩は、保険証券と家計の固定費をスマホで撮影して整理することです。保険証券、直近の契約内容通知、控除証明書、給与明細、住宅ローン返済予定表があれば、見直しの精度が上がります。
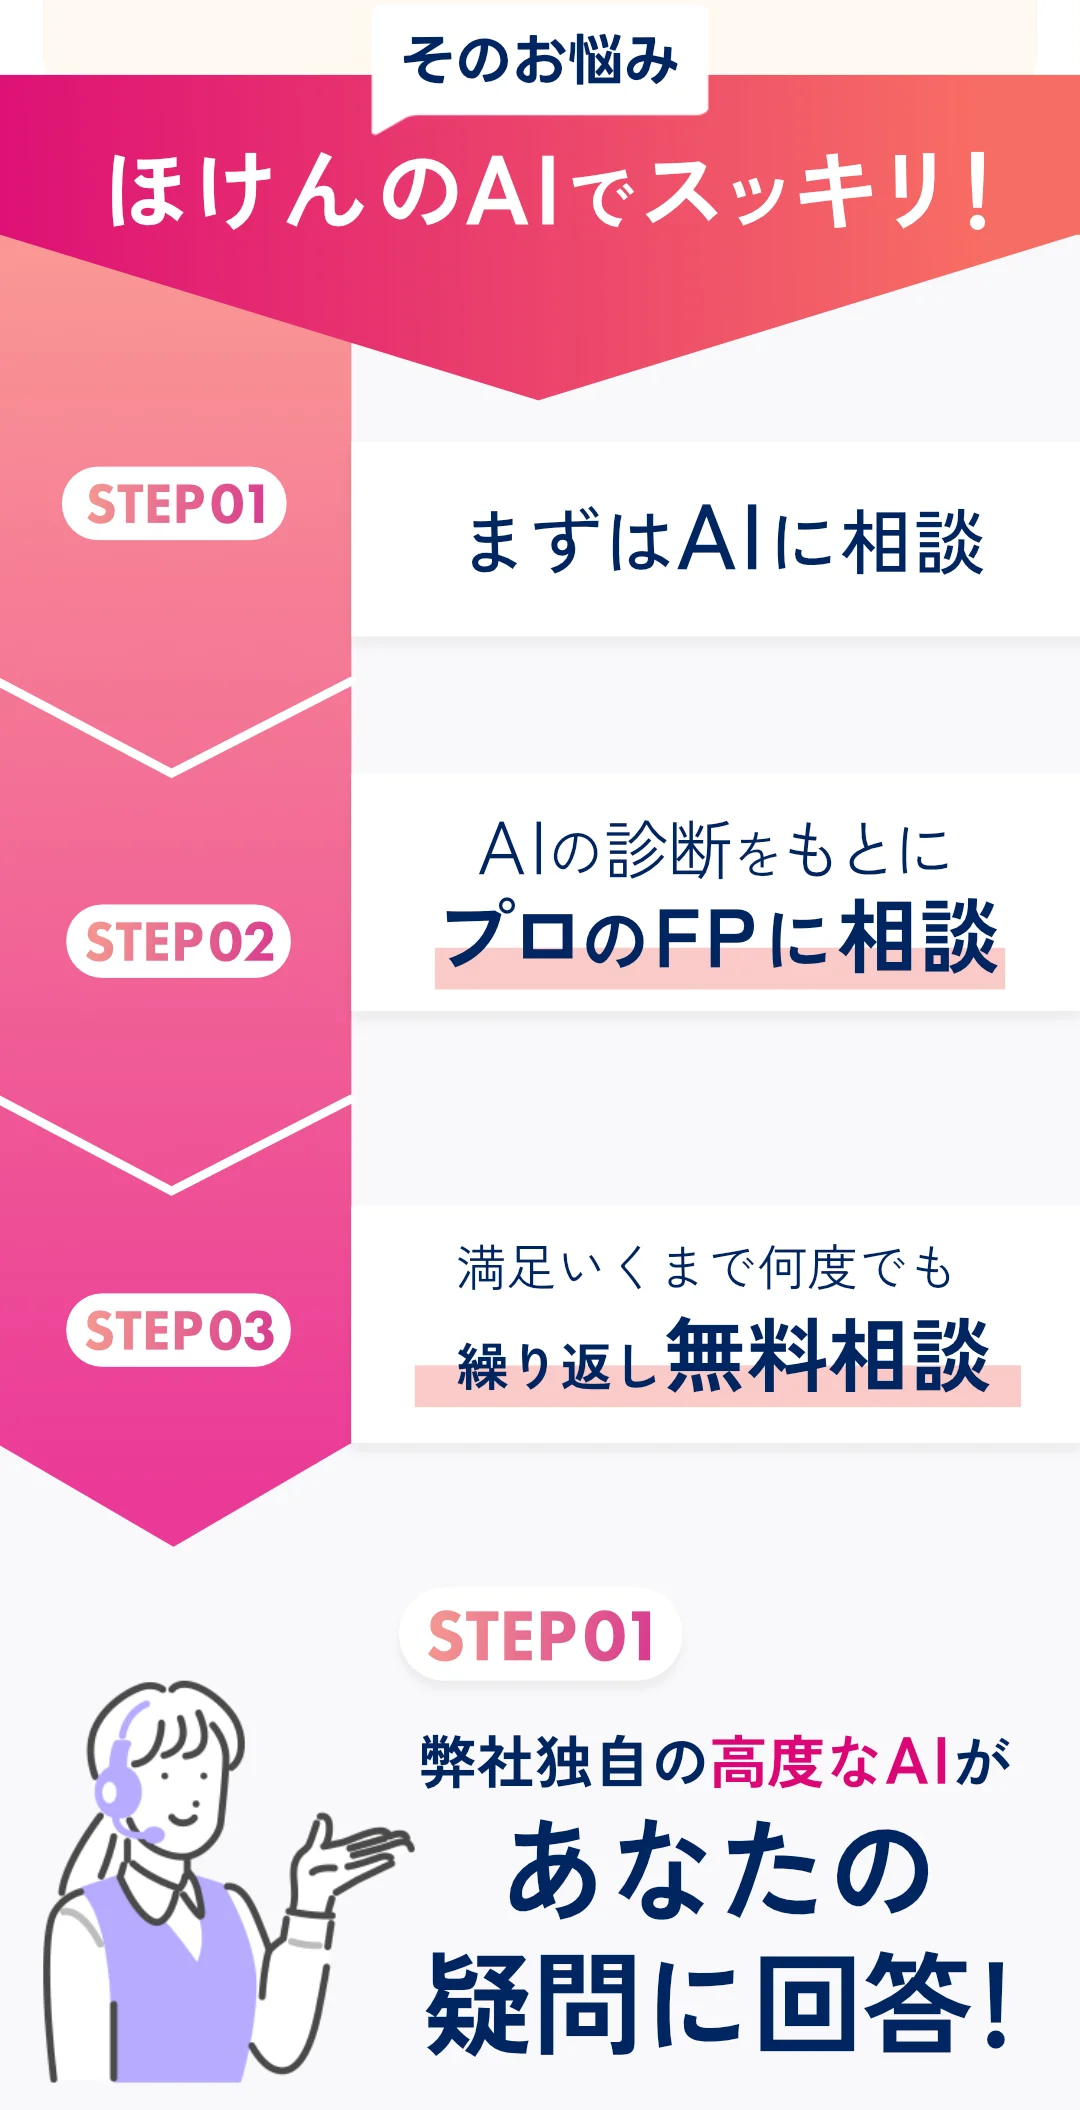
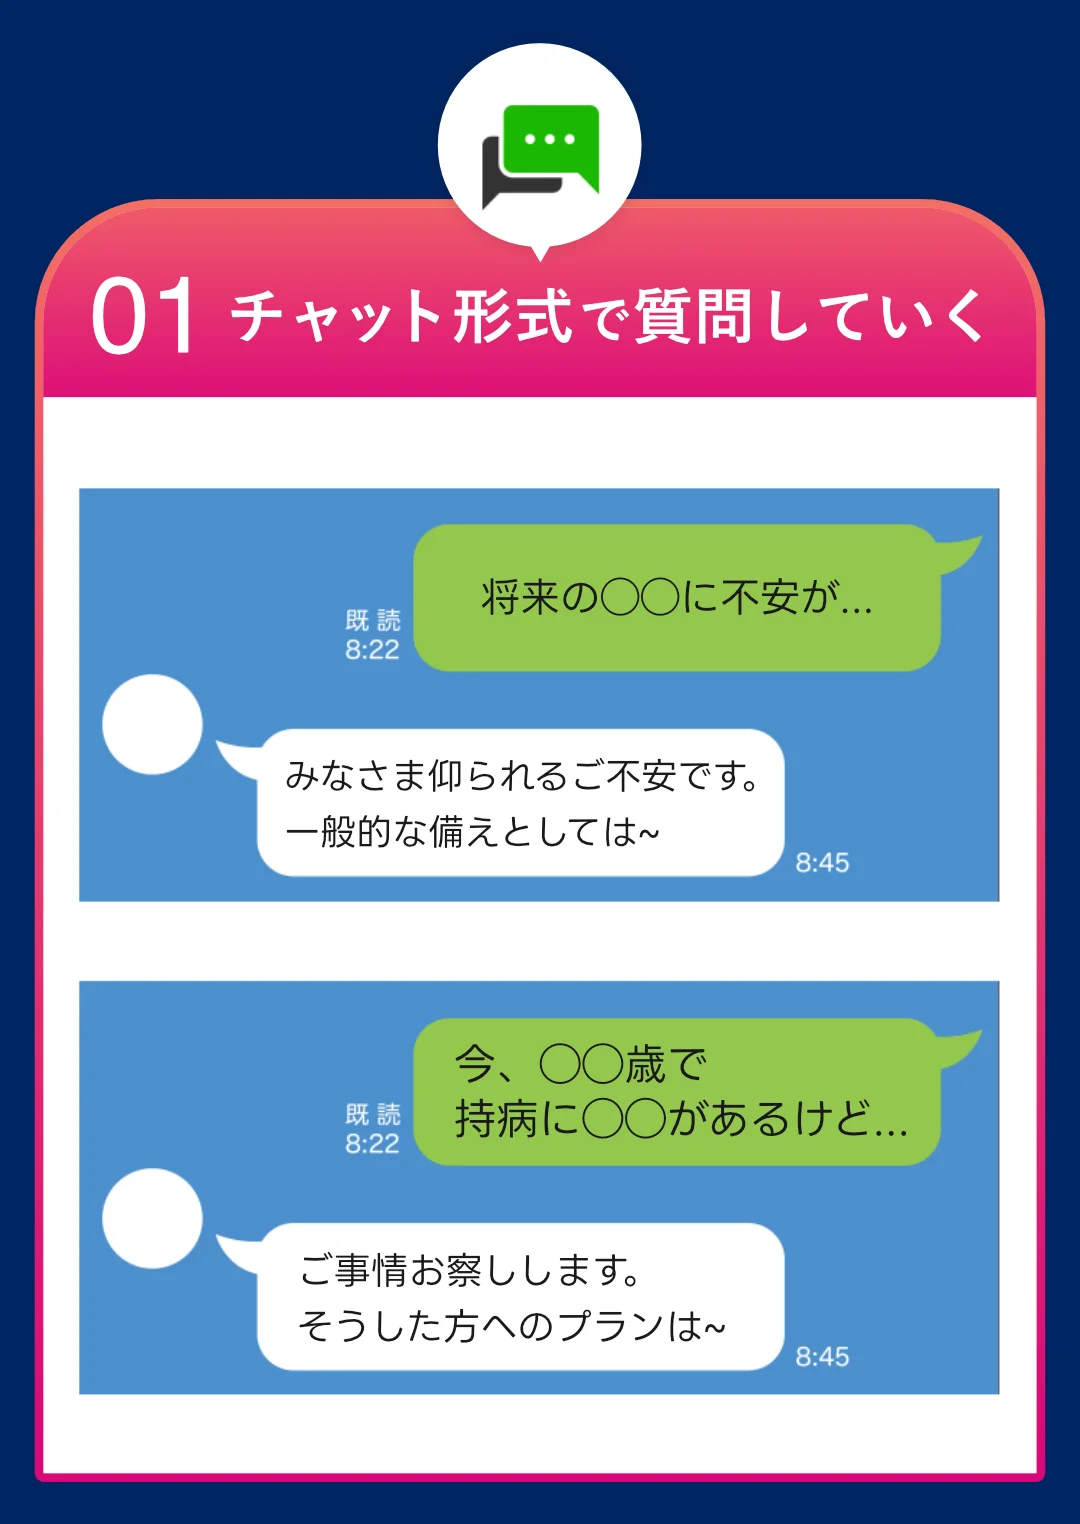
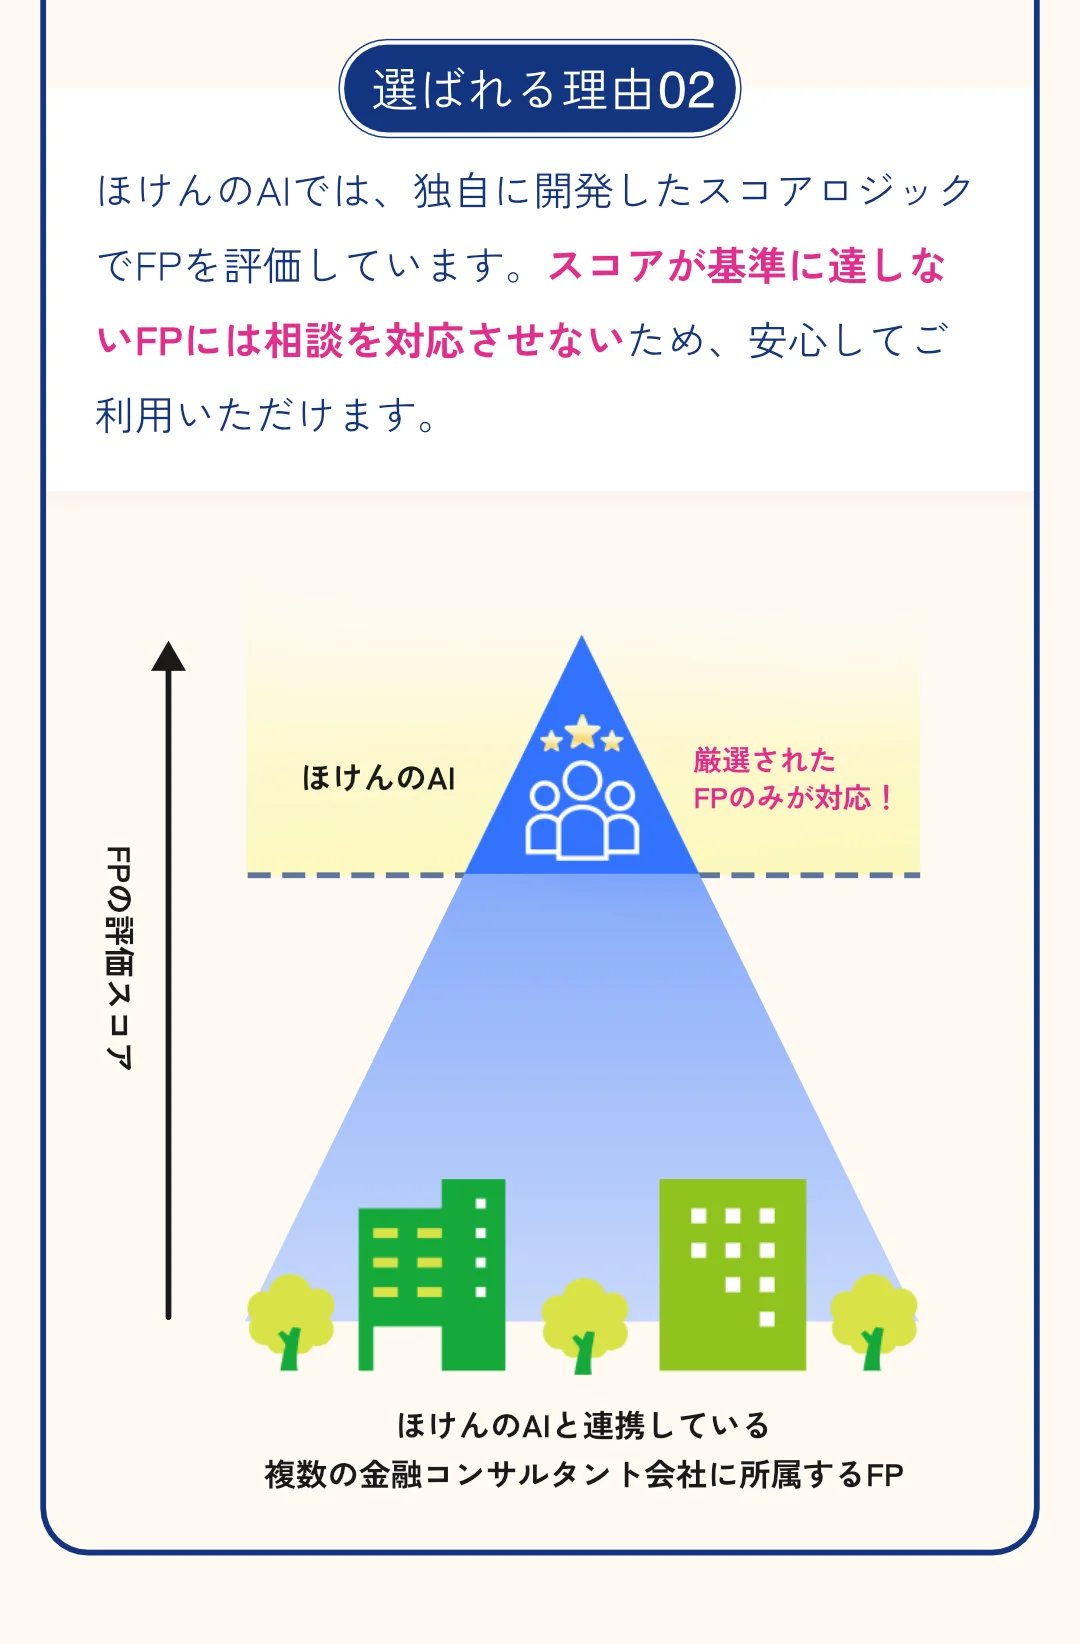
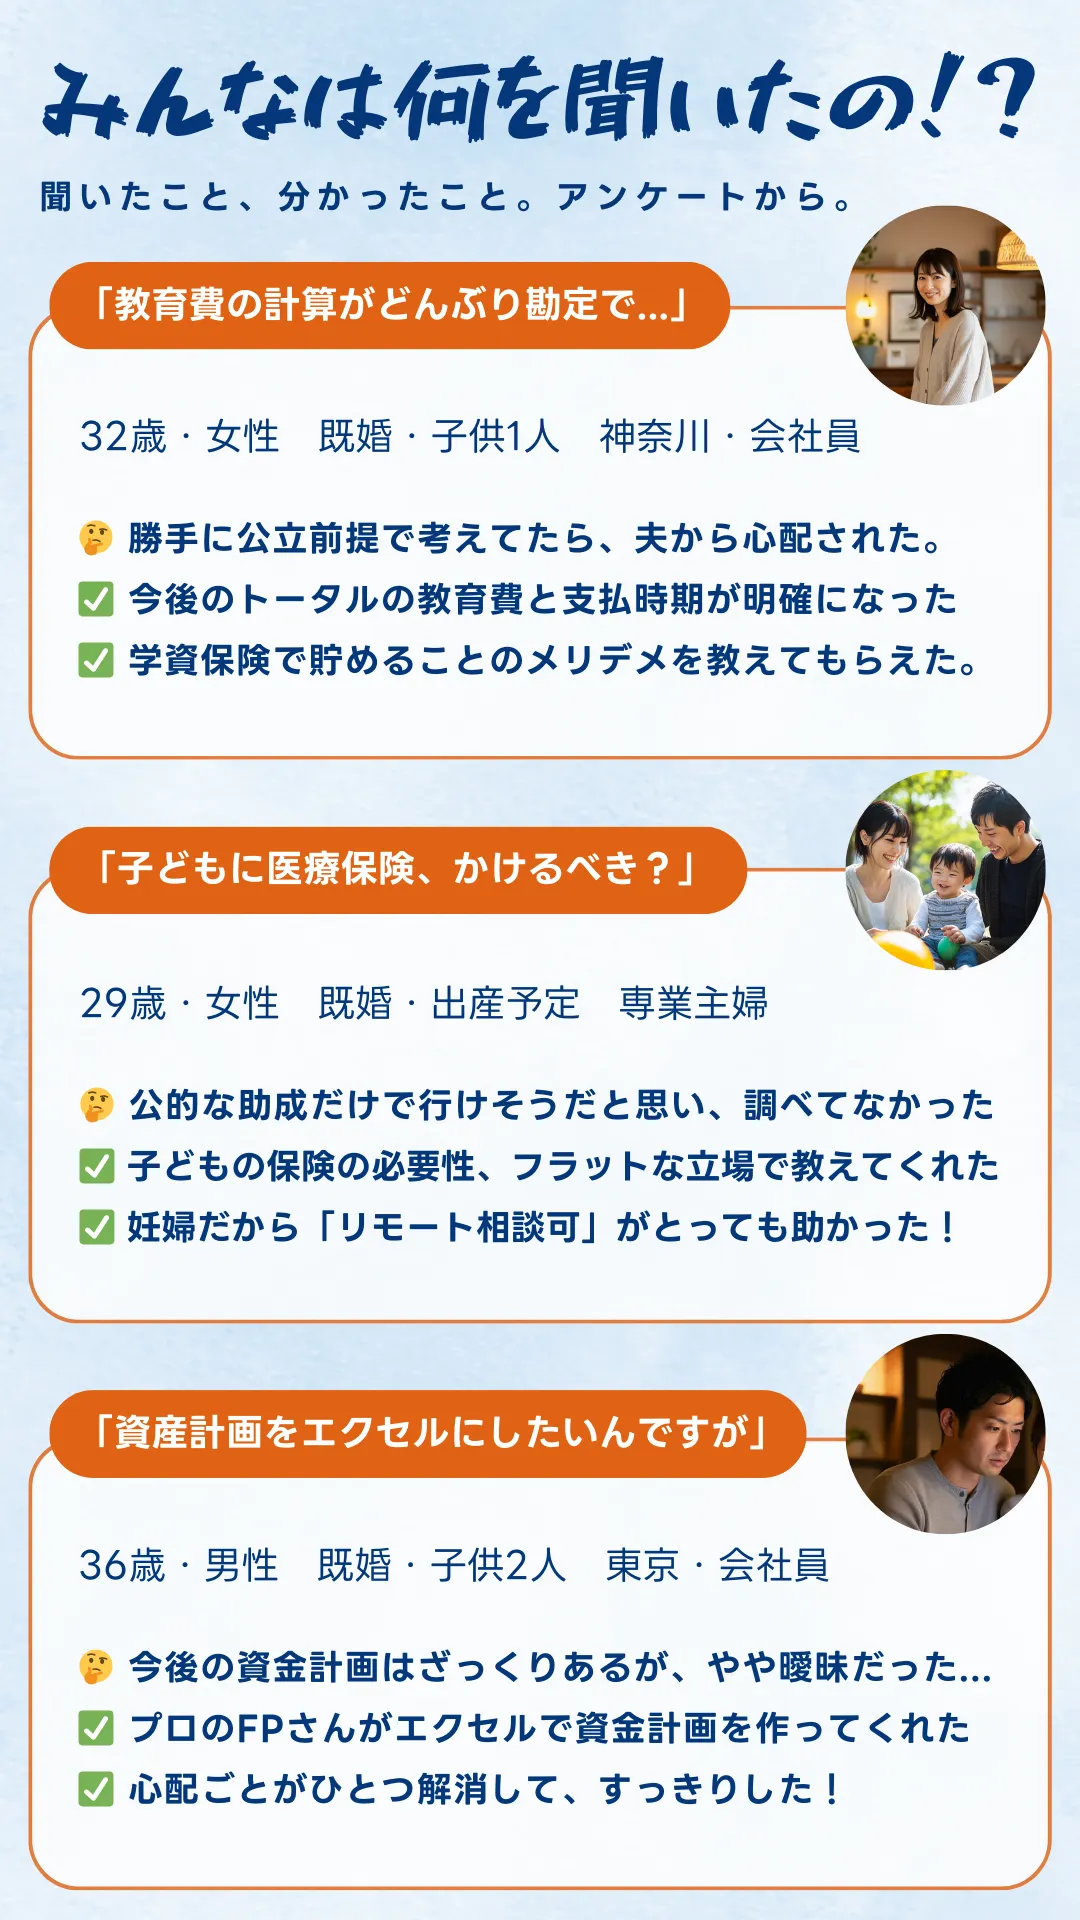
「ほけんのAI」では、LINEやWebから保険や家計の悩みを相談できます。まずAIに悩みを投げかけて整理し、そのうえで有資格者のFPにオンライン相談ができます。保険見直し、家計、NISA、住宅ローン、教育資金、老後資金までまとめて相談でき、相談は無料です。
予約はLINEで完結し、Webで日時一覧を見て選べます。オンライン相談はLINE通話やZoomに対応しているため、自宅からでも進めやすいのが利点です。いきなり契約を決めるのではなく、まずは「いまの保険を残す理由」と「見直すなら注意する点」を整理する場として使うのが向いています。
まとめ:重要ポイント
- 12026年7月時点では金利上昇を背景に、貯蓄性保険の予定利率や設計条件を確認する価値が高まっています。
- 2一時払終身保険や個人年金は予定利率の影響を受けやすい一方、医療保険やがん保険は保障内容の確認が優先です。
- 32026年・2027年分の生命保険料控除は、23歳未満の扶養親族がいる世帯で所得税の一般枠が最大6万円となる点を確認しましょう。
- 4乗換や転換では、保険料だけでなく解約返戻金、解約控除、払込総額、保障期間を同条件で比較することが大切です。
- 5保険は守り、新NISAは長期運用と役割を分け、生活防衛資金を残したうえで家計全体を設計しましょう。
ぜひ無料オンライン相談を
予定利率、生命保険料控除、新NISAを同時に考えると、自分だけで最適解を出すのは難しくなります。ほけんのAIの無料オンラインFP相談なら、保険証券や家計状況をもとに、いまの契約を残すべきか、見直すべきかを中立的に比較できます。LINEやWebで予約でき、時間や場所を選ばず相談できるため、まずは現状の棚卸しから始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】収入保障保険おすすめしない基準|30代子育て世帯
収入保障保険をおすすめしないケースと必要な家庭の違いを30代子育て世帯向けに解説。遺族年金、団信、教育費、NISAを踏まえた不足額の見方を整理します。
【2026年9月更新】定期保険は掛け捨てで十分?|子育て保障3基準
定期保険は掛け捨てで十分かを子育て世帯向けに解説。生活費、教育費・住居費、2026年度の遺族年金や貯蓄を差し引く3基準で必要保障額を整理します。

【2026年9月更新】生命保険料控除|新旧契約6万円判定
2026年の生命保険料控除で迷いやすい新旧契約と6万円判定を解説。23歳未満の扶養親族、全体12万円上限、年末調整の記入ミスまで整理します。

【2026年9月更新】傷病手当金が遅い時|就業不能保険3手順
傷病手当金が遅い時の確認先、初回入金までの生活費不足、就業不能保険や医療保険で補う範囲を3手順で整理。退職時の注意点も解説します。
【2026年9月更新】生命保険料控除|マイナポータル連携3手順
生命保険料控除を年末調整前にマイナポータル連携する3手順を解説。対応会社、e-私書箱、勤務先提出、2026年分の子育て6万円特例まで整理します。
【2026年9月更新】死亡保険はいくら必要?|子育て世帯早見表
死亡保険はいくら必要かを子育て世帯向けに解説。末子年齢・住まい別の早見表、遺族年金、教育費、児童手当、NISAとの使い分けまで整理します。