


【2026年8月更新】外貨建て保険の見直し基準|短期乗り換え5つの確認
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月24日
- 2026年保険モニタリングレポートの反映
- 短期乗り換え時の費用確認手順の具体化
- ESR適用後の会社開示チェックの追加

外貨建て保険
外貨建保険 共通KPI
為替リスク
解約控除
ESR規制
保険見直し
無料FP相談
目次
外貨建て保険を見直す前に、まず知っておきたいこと
円安局面や海外金利の高さを背景に、 外貨建て保険 は「保障を持ちながら通貨分散もできる商品」として関心が続いています。一方で、2026年8月時点では、国内金利の上昇や円建て一時払保険の再評価、保険会社の健全性規制の変更などにより、以前よりも比較すべき選択肢が増えています。
大切なのは、「外貨だから有利」「古い契約だから乗り換えたほうがよい」と短絡的に決めないことです。外貨建て保険は、死亡保障や年金原資などの保険機能を持つ一方で、為替、金利、解約控除、販売手数料、受取方法の影響を受けます。この記事では、2026年8月に公表された金融庁の保険モニタリングレポートも踏まえ、継続・解約・乗り換えを考えるときの見方を家計目線で整理します。
2026年8月時点で押さえたい主な変化
- 1金融庁の外貨建保険の共通KPIでは、2025年3月末基準で運用評価率がプラスの顧客割合が全事業者平均65.0%となり、前年の77.4%から低下しました。
- 22026年8月公表の保険モニタリングレポートでは、外貨建保険は販売量と苦情発生率が減少傾向にある一方、苦情発生率は他の保険より高い水準とされています。
- 32026年3月時点で155の金融事業者が外貨建保険の共通KPIを公表しており、販売会社ごとの傾向を確認しやすくなっています。
- 42026年6月施行・適用の保険業法改正関連の対応により、大規模な乗合代理店の体制整備や過度な便宜供与の防止がより重視されています。
- 52026年3月31日から経済価値ベースのソルベンシー規制が適用され、保険会社の健全性開示を確認する意味が高まっています。
最新データでは「プラスの人が多い」だけでは判断できない
金融庁が公表した (投資信託・外貨建保険の共通KPIに関する分析結果) では、2025年3月末基準で、外貨建保険を保有する顧客のうち運用評価率がプラスの割合は全事業者平均65.0%でした。前年の2024年3月末基準では77.4%だったため、為替水準の変動などで評価が大きく動くことが改めて分かります。
ここで注意したいのは、 共通KPI は販売会社ごとの傾向を見るための指標であり、自分の契約の損得をそのまま示すものではない点です。加入時期、通貨、予定利率、解約控除、受取通貨、為替レートによって結果は変わります。まずは保険証券、契約内容のお知らせ、現在の解約返戻金を手元に置き、円換算と外貨建ての両方で確認することが出発点です。
運用評価がプラスなら乗り換えてもよい?
いま円換算で増えているなら、解約して新しい外貨建て保険に替えても問題ないですか?
プラスでも、すぐに乗り換えが有利とは限りません。解約控除、為替スプレッド、新契約の初期費用が重なると、見た目の利益が削られます。円換算の解約返戻金だけでなく、外貨ベースで増えているか、乗り換え後に何年でコストを回収できるかを確認しましょう。
2026年の監督動向では、販売後フォローがより重視されている
2026年8月6日に金融庁が公表した (2026年 保険モニタリングレポート) では、外貨建保険について、販売量が減少傾向にあり、苦情発生率も減少しているものの、他の保険にかかる苦情発生率と比べると高い水準だと整理されています。また、外貨建保険の運用損益がプラスの顧客割合は、為替水準の変動などにより、2024年3月末の約8割から2025年3月末には7割弱へ下がったとされています。
この流れから読み取れるのは、加入時の説明だけでなく、加入後のアフターフォローの重要性が増していることです。為替が円高に振れたとき、目標額に到達したとき、教育費や住宅資金などの使い道が近づいたときに、販売会社や担当者がどのように連絡・説明してくれるのかは、商品選びと同じくらい大切です。
増えているかどうかだけでなく、いつ、何のために使うお金なのかまで合わせて見ることが大切です。
円建て保険の再評価で、外貨一択ではなくなった
国内金利の上昇を背景に、円建ての一時払保険や個人向け国債、定期預金の条件も以前より見直しやすくなっています。外貨建て保険だけを横並びに比べるのではなく、円建て一時払保険、預貯金、個人向け国債、NISAを使った投資信託なども含めて、「保障」「流動性」「資産形成」「通貨分散」の役割を分けて考える必要があります。
たとえば、生活費6か月から1年分、数年以内に使う教育費や住宅資金は円で確保し、そのうえで長く使わない老後資金の一部を外貨で持つ、という順番です。近い将来に円で支払う予定があるお金まで外貨建てに寄せると、円高時や急な出費のときに家計が苦しくなることがあります。
継続・解約・乗り換えの確認ステップ
- 1現在の解約返戻金を円換算と外貨建ての両方で確認します。
- 2解約控除、市場価格調整、為替スプレッド、新契約の初期費用を一覧にします。
- 3為替が今より5%円高、10%円高になった場合の受取額を試算します。
- 4保障が必要な期間と、資金を使う予定時期が合っているかを確認します。
- 5円建て保険、預貯金、NISAなどと比べ、家計全体で外貨に偏りすぎていないかを見ます。
短期乗り換えで見落としやすいコスト
外貨建て保険の乗り換えで特に注意したいのが、 解約控除 です。これは、契約から一定期間内に解約した場合、解約返戻金から差し引かれることがある費用です。商品によっては、市場金利の変動を解約返戻金に反映する市場価格調整、いわゆるMVAがかかる場合もあります。
たとえば、300万円相当の米ドル建て保険を解約するとします。加入時が1ドル150円、解約時が1ドル145円なら、為替だけで円換算額は約3.3%下がります。そこに解約控除3%、円転時の為替スプレッド、新契約の初期費用が重なると、合計で20万円前後の目減りになるケースもあります。実際の控除率や為替コストは商品ごとに異なるため、必ず設計書と重要情報シートで確認しましょう。
重要情報シートでは何を見るべき?
重要情報シートをもらっても、どこを見ればよいのか分かりません。
まずは、手数料などの費用、為替リスク、中途解約時の返戻金、元本割れの可能性、受取通貨を確認しましょう。似た商品を比べるときは、同じ保有期間、同じ為替レート、同じ受取方法で横並びにするのがポイントです。
合う人、合わない人の分かれ目
外貨建て保険が合いやすいのは、余裕資金で10年以上保有でき、為替の上下を受け入れられる人です。たとえば、生活防衛資金や近い将来の教育費は円で確保したうえで、老後資金の一部や死亡保障の一部として外貨を持つような使い方です。
反対に、数年以内に住宅購入、教育費、介護費用などで使う予定があるお金には向きにくい商品です。また、「銀行で勧められたから」「円安が続きそうだから」という理由だけで加入すると、円高や中途解約時に後悔しやすくなります。外貨建て保険は短期の値上がりを狙う商品ではなく、長期の保障と通貨分散を組み合わせる商品として見るのが現実的です。
迷ったときほど、営業トークではなく、解約返戻金、控除、為替、必要資金の時期という数字に戻りましょう。
ESR適用後は、保険会社の開示も確認したい
2026年3月31日から、保険会社には 経済価値ベースのソルベンシー規制 が適用されています。金融庁の (経済価値ベースのソルベンシー規制等について) では、この制度が契約者保護、保険会社のリスク管理の高度化、消費者・市場関係者への情報提供を目的とし、3つの柱で設計されていることが示されています。
読者にとっては、ESRの細かな計算式を覚える必要はありません。ただし、貯蓄性保険や外貨建て保険を長く持つなら、保険会社の健全性、金利や為替変動への耐性、商品改定、解約返戻率の見直しが起き得ることは知っておきたいところです。年1回、契約内容のお知らせと保険会社の決算・健全性に関する開示を確認するだけでも、見直しのタイミングを逃しにくくなります。
受取方法は円受取と外貨受取で結果が変わる
外貨建て保険では、満期金や解約返戻金、死亡保険金を円で受け取るか、外貨で受け取るかによって実質的な手取りが変わります。円で受け取る場合は、受取時の為替レートと為替スプレッドの影響を受けます。外貨で受け取れる商品でも、外貨預金口座の有無、送金手数料、将来円に替えるタイミングを考える必要があります。
実践的には、将来の使い道が円なら、円高時に一括で受け取るリスクをどう避けるかを考えます。急いで円に替えなくてもよい資金なら、外貨で受け取ってタイミングを分散する選択肢もあります。ただし、すべての商品で自由に外貨受取ができるわけではないため、契約前または見直し時に確認しましょう。
相談前に用意すると判断が早くなる資料
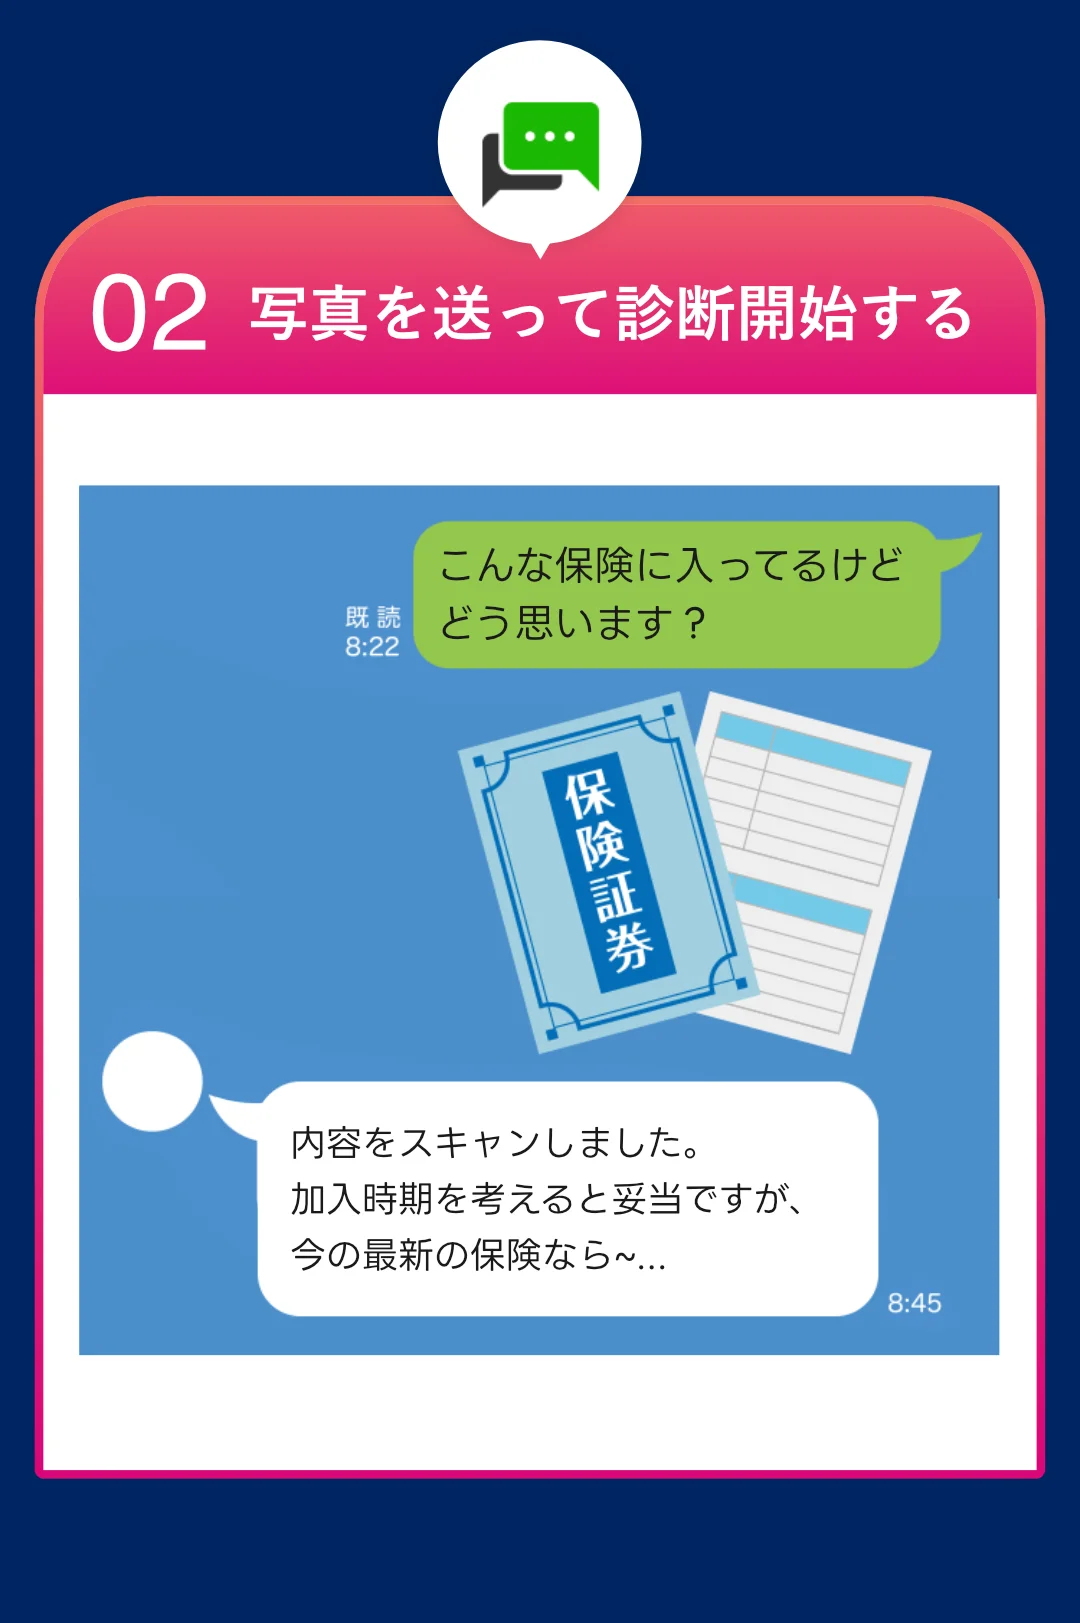
無料オンラインFP相談を使う場合、保険証券、直近の契約内容のお知らせ、設計書、重要情報シート、現在の解約返戻金が分かる資料を用意すると、かなり具体的に話せます。家計簿がなくても、毎月の収入、固定費、教育費や住宅ローンの予定、預貯金額が分かれば十分です。
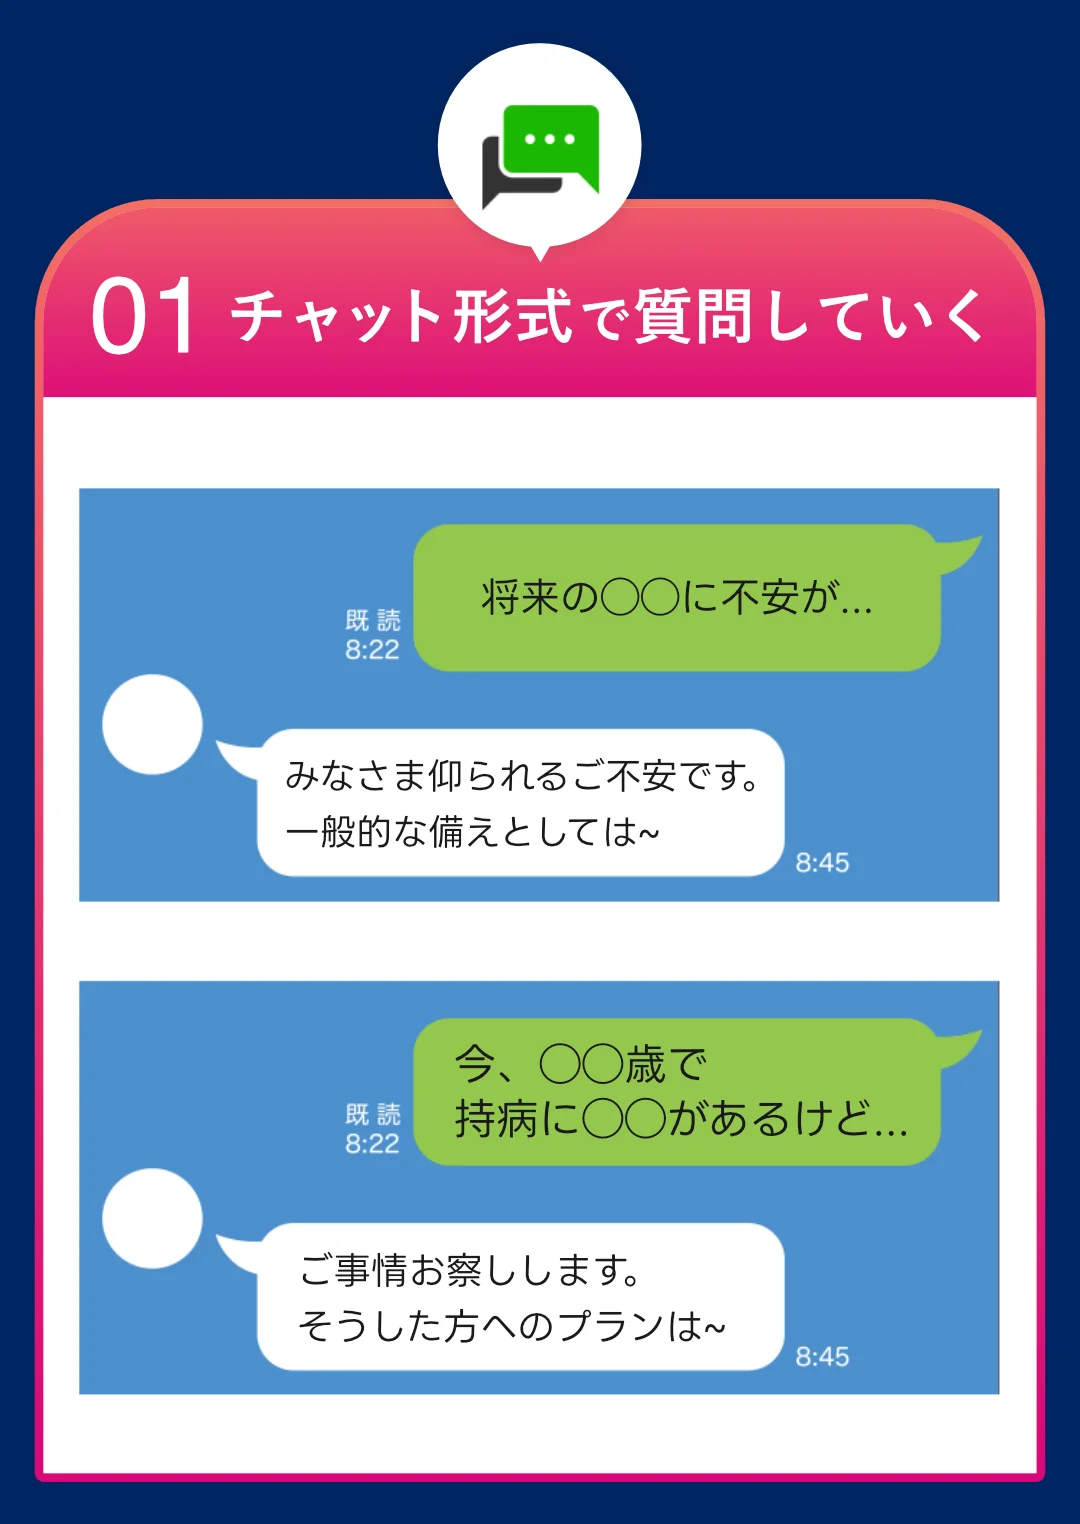
ほけんのAIでは、まずチャットで一般的な疑問を確認し、その後、必要に応じて有資格者のFPにオンラインで相談できます。予約はLINEで完結し、スマホやPCから自宅で相談できます。証券や資料を見ながら、外貨建て保険を続けるべきか、保障を残して一部だけ見直すか、円建てやNISAと役割分担するかを整理しやすくなります。
まとめ:重要ポイント
- 12025年3月末基準の外貨建保険の共通KPIでは、運用評価率プラスの顧客割合は全事業者平均65.0%です。
- 22026年保険モニタリングレポートでは、外貨建保険の販売量と苦情発生率は減少傾向ですが、苦情発生率は他の保険より高い水準とされています。
- 3短期乗り換えは、解約控除、為替スプレッド、新契約費用が重なり、円換算の利益を削ることがあります。
- 4外貨建て保険は、生活費や近い将来使う資金ではなく、長期で置ける余裕資金に限定するのが基本です。
- 5迷ったら、保険証券と重要情報シートをもとに、円建て保険、預貯金、NISAまで含めて家計全体で比較しましょう。
ぜひ無料オンライン相談を
外貨建て保険の見直しは、為替、解約控除、保障、将来の資金計画を同時に見る必要があります。無料オンラインFP相談なら、保険証券や重要情報シートを共有しながら、継続・解約・乗り換えを家計全体で比較できます。時間や場所を選びにくいオンライン相談で、円建て保険やNISAとの役割分担も中立的に整理しやすいため、判断に迷う方は一度棚卸ししてみましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】老後資金7000万円|60代夫婦の終身保険と相続3基準
老後資金7000万円がある60代夫婦向けに、終身保険と相続対策の考え方を解説。最新の家計・介護費・相続税データを踏まえ、生活費、非課税枠、NISAとの使い分けを3基準で整理します。

【2026年9月更新】養老保険の税金|満期解約死亡の早見表
養老保険の税金を満期保険金、解約返戻金、死亡保険金別に整理。所得税・住民税、相続税、贈与税の違いと申告要否を早見表で確認できます。
【2026年9月更新】生命保険の選び方|30代共働き4保障チェック
30代共働き向けに生命保険の選び方を4保障で整理。死亡、医療・がん、就業不能、貯蓄性保険を公的制度やNISA・iDeCo改正と合わせて判断できます。
【2026年9月更新】収入保障保険おすすめしない基準|30代子育て世帯
収入保障保険をおすすめしないケースと必要な家庭の違いを30代子育て世帯向けに解説。遺族年金、団信、教育費、NISAを踏まえた不足額の見方を整理します。
【2026年9月更新】定期保険は掛け捨てで十分?|子育て保障3基準
定期保険は掛け捨てで十分かを子育て世帯向けに解説。生活費、教育費・住居費、2026年度の遺族年金や貯蓄を差し引く3基準で必要保障額を整理します。

【2026年9月更新】生命保険料控除|新旧契約6万円判定
2026年の生命保険料控除で迷いやすい新旧契約と6万円判定を解説。23歳未満の扶養親族、全体12万円上限、年末調整の記入ミスまで整理します。