


【2026年8月更新】就業不能保険の選び方|不足額と免責期間
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月1日
- 2026年8月時点の制度確認の反映
- 事業固定費を含めた不足額計算の補足
- 労災特別加入と民間保険の使い分け整理

就業不能保険
自営業
フリーランス
所得補償保険
免責期間
労災特別加入
障害年金
目次
自営業・フリーランスの休業リスクを、まず数字で見る
自営業・フリーランスは、病気やケガで働けなくなったときに収入が止まりやすい一方、会社員のような健康保険の 傷病手当金 は原則使えません。協会けんぽの傷病手当金は、業務外の病気やケガで連続3日間を含み4日以上仕事に就けず、給与が十分に受けられない被保険者に支給される制度です。支給期間は支給開始日から通算1年6か月、金額はおおむね標準報酬日額の3分の2です((傷病手当金))。
会社員にはこの公的な下支えがありますが、国民健康保険中心の自営業者は、私傷病による収入減を自分で設計する必要があります。厚生労働省の令和6年「労働安全衛生調査」では、メンタルヘルス不調により連続1か月以上休業した労働者または退職者がいた事業所は12.8%、休業者がいた事業所は10.2%でした。また、現在の仕事や職業生活で強いストレスを感じる事柄がある労働者は68.3%です((令和6年「労働安全衛生調査(実態調査)」の概況))。
この記事では、2026年8月1日時点で確認できる制度・税制・公的年金額を前提に、就業不能保険の給付月額、免責期間、労災特別加入との使い分けを整理します。制度名だけを追うのではなく、「自分の家計で何か月耐えられるか」まで落とし込むことが目的です。
最初のアクションプラン
- 1直近1年の売上ではなく、事業経費や税金を引いた後の実質的な手取りを確認します。
- 2家賃、住宅ローン、社会保険料、通信費、食費など、休業中も止めにくい固定費を月額で書き出します。
- 3事業用口座と生活用口座の貯蓄を分け、休業時に本当に取り崩せる金額を確認します。
- 4配偶者収入、家賃収入、既契約の保険、公的制度を差し引き、毎月の不足額を仮計算します。
- 5給付月額と免責期間を仮置きし、精神疾患や既往症の扱いをパンフレットと約款で確認します。
給付月額は「不足額」から逆算する
就業不能保険の給付月額は、希望額を自由に決められるわけではありません。多くの商品では、直近収入の一定割合が上限になり、目安としては収入の6割程度までで設計するケースが一般的です。年収600万円の自営業者なら、月30万円前後が上限の目安になります。
ただし、実際に大切なのは上限いっぱいに入ることではなく、休業時の不足額に合わせることです。たとえば、毎月の生活固定費が35万円、配偶者収入などで15万円を見込めるなら、不足額は20万円です。この場合、給付月額20万円前後を基本に考えると、保険料のかけ過ぎを避けやすくなります。
自営業では、生活費だけでなく事業用の固定費も見落としがちです。店舗家賃、サーバー代、会計ソフト、リース料、最低限の外注費など、休業中も止めにくい支出があるなら、生活費とは別に棚卸ししましょう。申し込み時には、確定申告書控え、課税証明書、事業所得が分かる資料などの収入証憑を求められることがあります。売上が大きくても経費が多い業種では、保険会社が見る所得ベースの金額が想定より低くなることがあるため、早めに資料をそろえておくと安心です。
年収600万円の自営業なら、免責は何日が現実的?
年収600万円の自営業です。給付額や免責日数はどう決めるべきですか?
まず固定費と貯蓄を見ます。不足が月20万円で、生活費2か月分の貯蓄があるなら「月20万円・免責60日」が現実的です。貯蓄が1か月未満なら30日、半年近い余裕があるなら90日以上も候補になります。
短期は所得補償保険、長期は就業不能保険で分ける
似た名前で混同しやすいのが、損害保険系の 所得補償保険 と、生命保険系で扱われることが多い就業不能保険です。所得補償保険は、ケガや病気で業務に全く従事できない状態になったとき、免責期間を経過した後の所得喪失を補償する保険です。日本損害保険協会の解説では、免責期間7日、てん補期間1年の例などが示されています((所得補償保険は、どのような保険ですか))。
実務上は、数日から数か月の短期休業は損保系の所得補償保険、数か月以上の長期化リスクは生命保険系の就業不能保険で備えると、役割が整理しやすくなります。特に自営業者は、短い休業でも納期遅延や取引先離れにつながることがあるため、「長期だけ備えれば十分」とは限りません。
たとえば、デザイナーやエンジニアのように納品期日が収入に直結する仕事では、2週間の入院でも代替外注費が発生することがあります。一方、がん治療や脳血管疾患、重いメンタル不調のように半年以上働き方を制限される可能性があるケースでは、長期の就業不能保険が家計の下支えになります。
休業リスクは、短い空白と長い空白で困り方が違います。保険も一つで全部を解決しようとせず、期間ごとに役割を分けると選びやすくなります。
免責期間は、貯蓄で耐えられる日数に合わせる
免責期間とは、保険金や給付金の支払い対象外となる待機日数のことです。免責期間が短いほど早く受け取れる一方、保険料は高くなりやすい傾向があります。
目安として、生活費の貯蓄が1か月未満なら30日、2か月前後なら60日、3か月以上あるなら90日、半年程度の余裕があるなら180日も候補になります。ただし、180日免責にすると、5か月で復帰した場合は給付ゼロになり得ます。保険料を抑える目的だけで長い免責を選ぶと、いざというとき役に立たない可能性がある点に注意してください。
また、再発時の扱いも重要です。同じ病気やケガで再び働けなくなったとき、前回と同一の就業不能として扱うのか、新たな免責期間が必要になるのかは商品ごとに異なります。約款の「同一原因」「継続した就業不能」「復職後の再発」の記載を確認しましょう。
加入前に確認したいポイント
- 1就業不能の定義が、入院だけなのか、医師の指示による在宅療養や通院療養まで含むのかを確認します。
- 2精神疾患の補償が、対象外、入院中のみ、通院含む、給付期間に上限ありのどれに近いかを確認します。
- 3職業区分によって給付上限や保険料が変わるため、自分の職種がどの区分に入るかを確認します。
- 4既往症や通院歴の告知対象期間を読み、自己判断で省略せず正確に申告します。
- 5責任開始前に発病していた病気の扱いと、告知義務違反時の解除条件を確認します。
税制と労災特別加入の最新確認ポイント
所得補償保険の保険金は、身体の傷害に基因して支払われる保険金に該当するため、所得税は非課税とされています。一方で、事業主が自分を被保険者として支払う所得補償保険の保険料は家事費であり、必要経費に算入できないと国税庁は示しています((No.1760 所得補償保険の保険金を受け取ったとき))。
生命保険系の就業不能保険については、契約内容により生命保険料控除または介護医療保険料控除の対象となる場合があります。新契約では各区分の所得税控除額は最高4万円、3区分合計で最高12万円です((No.1140 生命保険料控除))。控除の対象区分は保険会社の控除証明書で確認しましょう。
さらに、2024年11月1日から、企業等から業務委託を受けるフリーランスは、業種・職種を問わず労災保険の特別加入ができるようになりました。仕事中や通勤中のケガ・病気などが対象で、消費者のみから委託を受ける事業や、私生活上の病気・ケガは原則対象外です。厚生労働省のページでは、特別加入団体の一覧と「住んでいる地域に関係なく申し込める」旨が案内されています((令和6年11月1日から「フリーランス」が労災保険の「特別加入」の対象となりました))。
つまり、業務中の事故は労災特別加入、私生活上の病気やケガは民間保険や貯蓄、障害が残るほど長期化した場合は障害年金というように、入口を分けて考えるのが現実的です。
精神疾患は就業不能保険でカバーされる?
うつ病や適応障害で働けなくなるのが心配です。就業不能保険で備えられますか?
商品差が大きい分野です。通院療養まで対象の商品もあれば、精神疾患は入院中のみ、給付期間は最長◯年まで、損保系では精神障害を免責とする設計もあります。心配な方ほど、保険料だけでなく支払条件を優先して比較しましょう。
公的制度との役割分担も忘れない
長期にわたり生活や仕事が大きく制限される場合、公的な 障害年金 の対象になることがあります。日本年金機構は、障害年金を「病気やけがによって生活や仕事などが制限されるようになった場合に、現役世代も含めて受け取ることができる年金」と説明しています((障害年金))。
2026年4月分からの年金額は、国民年金(基礎年金)が令和7年度から1.9%引き上げられています。昭和31年4月2日以後生まれの方の老齢基礎年金満額は月額70,608円で、障害基礎年金2級の年額は847,300円、1級はその1.25倍の1,059,125円が目安になります。障害厚生年金3級の最低保障額は、昭和31年4月2日以後生まれの方で635,500円です((令和8年4月分からの年金額等について)、(障害厚生年金の受給要件・請求時期・年金額))。
ただし、障害年金は初診日、保険料納付要件、障害認定日、等級認定などの条件があります。民間保険は「障害年金が出るまでの空白」や「障害年金だけでは足りない生活費」を補うものとして考えると、過不足を減らせます。金融庁も、公的保険を理解したうえで必要に応じて民間保険を検討する重要性を示しています((公的保険ポータル))。
民間保険は、公的制度の代わりではなく補完です。まず国の制度で何が受け取れるかを知り、足りない部分だけを保険で埋めるのが家計にやさしい備え方です。
タイプ別の設計目安
単身の自営業者は、家賃や社会保険料を中心に固定費を見ます。生活費1.5か月分の貯蓄しかないなら、月15万円から20万円、免責30日から60日を候補にし、短期休業に所得補償保険を組み合わせると安心感が出ます。
配偶者や子どもがいる世帯は、教育費、住宅ローン、家族の生活費が重くなります。共働きでも、片方が休業すると家事・育児の外注費が増えることがあります。月20万円から30万円、免責60日を軸に、精神疾患の補償条件を重視して比較しましょう。
ひとり法人の役員は、役員報酬の設定や会社の資金繰りも関係します。報酬を下げている年は保険の給付上限が低く見られることがあるため、直近の申告内容と役員報酬の推移を確認したうえで、月20万円から30万円、免責90日以上も含めて検討すると保険料を抑えやすくなります。法人契約で検討する場合は、税務処理や福利厚生規程の扱いも絡むため、税理士や保険会社への確認が必要です。
申し込み前に、告知と約款を丁寧に確認する
2025年6月に改定された日本損害保険協会の第三分野商品ガイドラインでは、告知の重要性、始期前発病不担保、保険金を支払えない場合の説明、再審査の仕組みなどが整理されています((第三分野商品に関するガイドライン))。
読者側で特に大切なのは、告知書を「形式的な書類」と思わないことです。通院歴、服薬、検査結果、過去の休業歴をあいまいに書くと、加入後に給付対象外や契約解除のトラブルにつながることがあります。判断に迷う病歴がある場合は、保険会社や専門家に確認し、必要に応じて診断書やお薬手帳を用意しておきましょう。
また、既契約の医療保険、収入保障保険、団体保険、クレジットカード付帯の補償がある方は、重複も確認したいところです。就業不能保険は「入れば安心」ではなく、家計の不足額、免責期間、公的制度、既契約を合わせて初めて機能します。
無料オンラインFP相談で、自分専用の設計に落とし込む
ここまでの計算は一般的な考え方です。実際には、職種、売上の波、固定費、家族構成、住宅ローン、健康状態、既契約の保険で必要額が変わります。特に自営業者は、生活費だけでなく、事業継続に必要な外注費や固定費も見落としやすい点に注意が必要です。
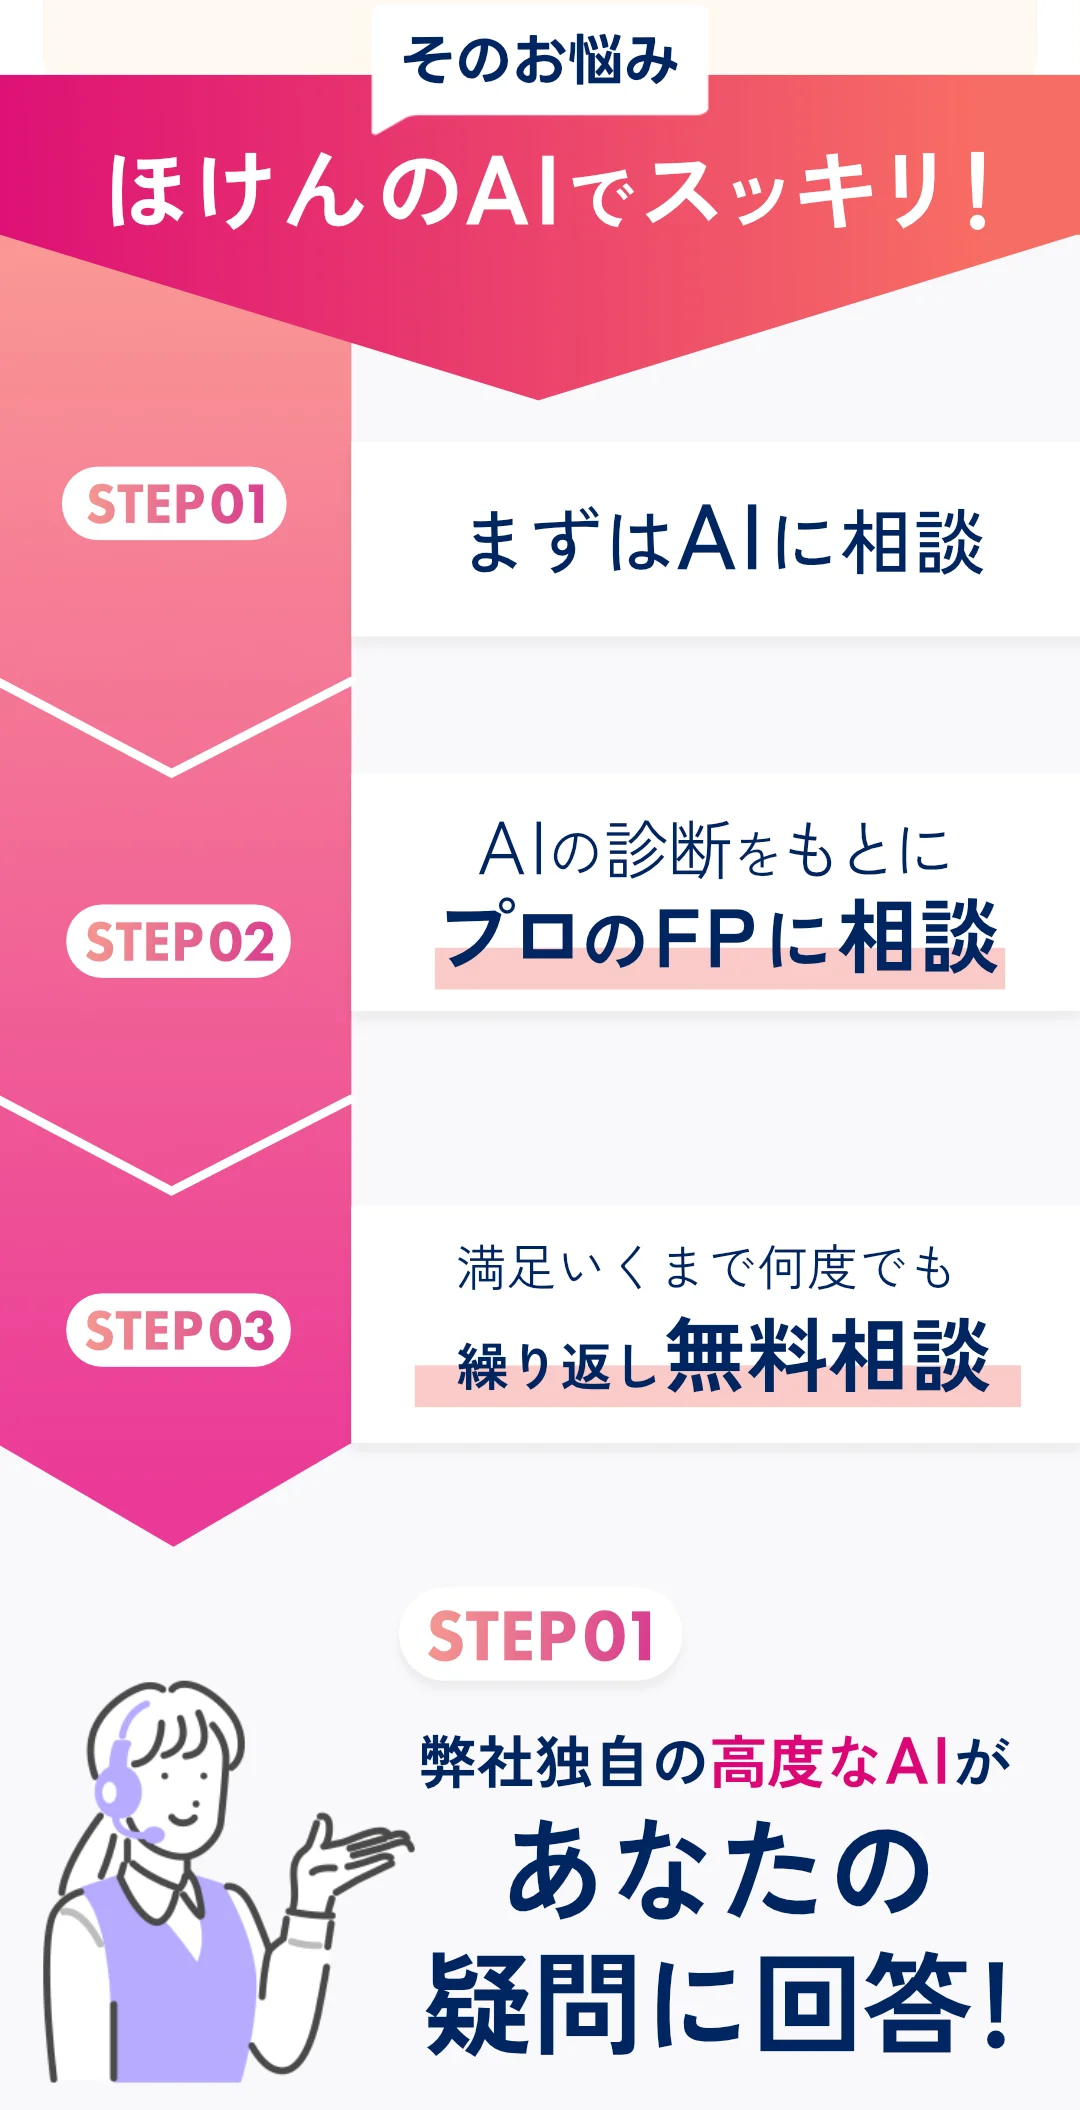
ほけんのAIでは、AIチャットで気軽に疑問を整理したうえで、必要に応じて有資格者のFPにオンライン相談できます。相談は完全無料、全国対応で、LINE通話やZoomで自宅から利用できます。家計簿、確定申告書、保険証券があると、給付月額と免責期間のたたき台をより具体的に作れます。
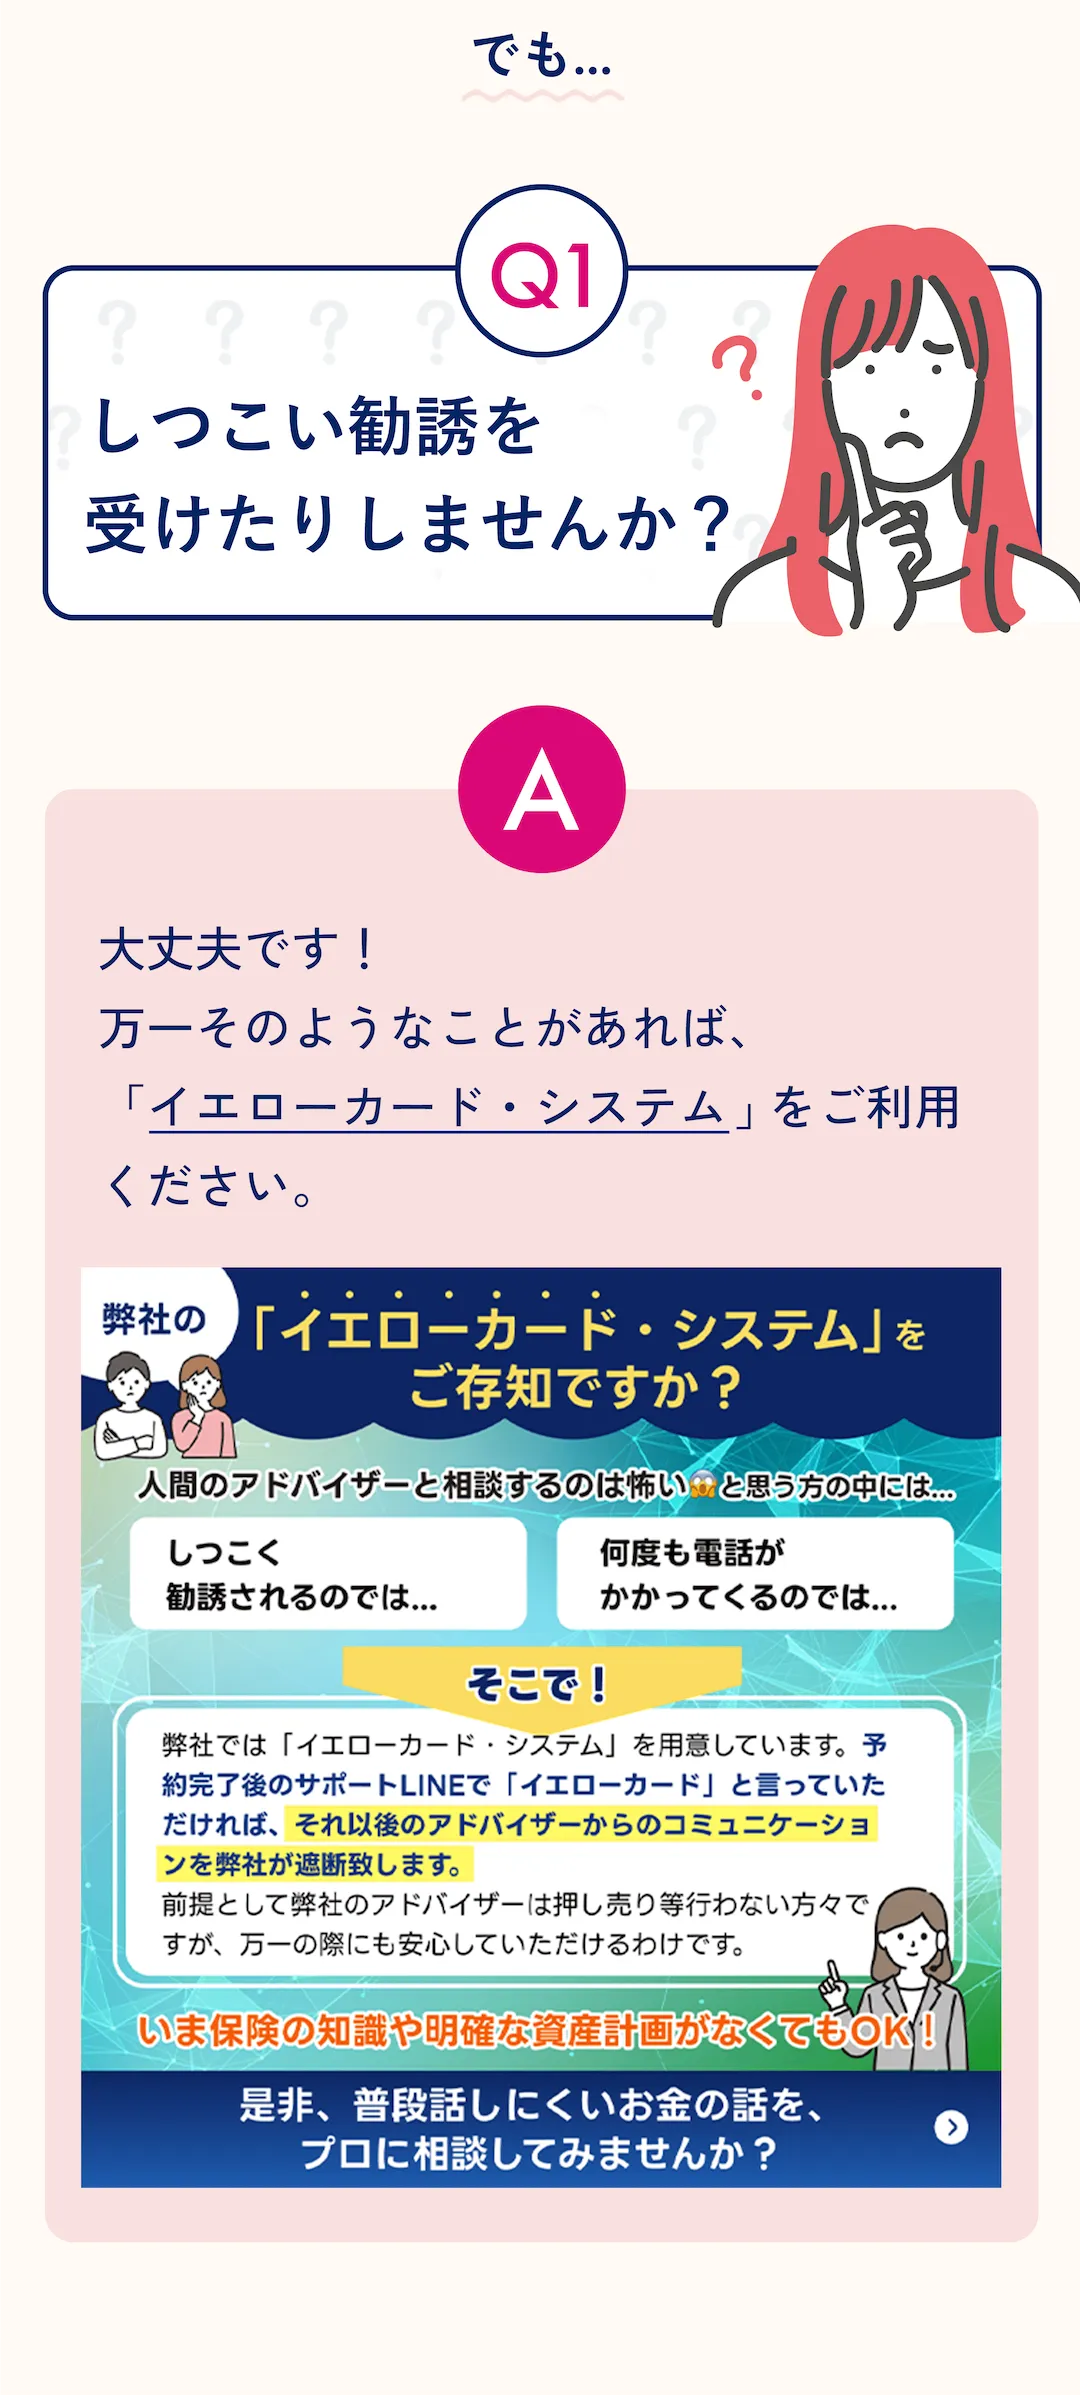
LINEで日時を選べるため、電話予約が苦手な方にも使いやすい仕組みです。しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝えることで遮断できる体制もあります。無料オンラインFP相談に参加した方へのギフトBoxキャンペーンも実施されていますが、まずは特典よりも「自分の不足額を見える化する」ことを目的に使うのがおすすめです。
まとめ:重要ポイント
- 1自営業・フリーランスは傷病手当金が原則使えないため、私傷病による収入減を自分で設計する必要があります。
- 2給付月額は収入上限ではなく、固定費と貯蓄から計算した毎月の不足額を基準に決めます。
- 3免責期間は貯蓄で耐えられる日数に合わせ、短期は所得補償保険、長期は就業不能保険で分けると考えやすくなります。
- 4労災特別加入は業務・通勤災害向けで、私生活上の病気やケガは民間保険や公的年金との組み合わせで備えます。
- 5精神疾患、既往症、始期前発病、再発時の扱いは商品差が大きいため、約款と告知内容の確認が欠かせません。
ぜひ無料オンライン相談を
就業不能保険は、家計の不足額、貯蓄、労災特別加入、障害年金、既契約の保障を並べて初めて適正額が見えてきます。ほけんのAIの無料オンラインFP相談なら、時間や場所を選ばず、確定申告書や保険証券を見ながら中立的に比較できます。まずは「月いくら・免責何日が自分に合うか」を一緒に棚卸ししましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。
【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。
【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。
【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。