


【2026年8月更新】介護2割負担の新基準:資産判定と家計準備
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月18日
- 8月時点の未確定論点と確認先の明確化
- 所得・預貯金案と月7,000円案の整理
- 在宅・施設別の家計試算手順の追加

介護2割負担
資産判定
負担割合証
高額介護サービス費
介護保険
民間介護保険
FP相談
目次
家計に直結する介護2割負担のいま
物価高が続き、親の介護費や自分たちの老後資金を同時に考えなければならない家庭が増えています。とくに注意したいのが、介護サービスの自己負担が1割から2割になる人の範囲を広げる 介護2割負担 の見直しです。
2026年8月18日時点で、所得基準や資産判定の最終ルールはまだ決定していません。ただし、厚生労働省の社会保障審議会では、第10期介護保険事業計画が始まる2027年度の前までに結論を得る方向が示されています。
この記事では、いま分かっている所得基準案、預貯金等の確認案、月7,000円の負担増上限案、在宅・施設それぞれの家計準備を、読者の立場で整理します。
今日からできる備えのアクション
- 1負担割合証の更新時期を家族で確認し、前年の年金収入とその他所得を控えておきます。
- 2本人名義の預貯金、有価証券、投資信託、現金、借入金を一覧にしておきます。
- 3在宅介護と施設入所の2パターンで、月ごとの自己負担と生活費を分けて試算します。
- 4高額介護サービス費や補足給付の対象になるか、自治体の介護保険窓口で確認します。
- 5介護費、医療費、生活費を分けて、生活費6〜12か月分の現金を確保します。
2026年8月時点の最新論点
厚生労働省の社会保障審議会介護保険部会がまとめた (介護保険制度の見直しに関する意見) では、2割負担の対象拡大について、第10期介護保険事業計画期間、つまり2027年度の開始前までに結論を得ることが適当とされています。
大切なのは、2026年8月時点では 新基準は未確定 だという点です。所得基準をどこまで下げるのか、預貯金等をどう確認するのか、負担増を月7,000円までに抑える配慮措置を採用するのかは、引き続き検討段階です。
そのため、いま急いで預金を移す、保険を解約する、名義を変えるといった行動はおすすめできません。まずは公式資料と自治体の通知を確認しながら、家計の数字を見える化することが安全です。
介護2割負担はもう決まったのですか?
2027年度から必ず2割負担の人が増えると考えてよいのでしょうか?
対象拡大は重要な検討論点ですが、所得基準や資産要件はまだ確定していません。2027年度の前までに結論を得る方針なので、今年は決定を待つだけでなく、収入・資産・介護費を家族で棚卸ししておく時期と考えましょう。
現行制度と対象者数を押さえる
現在の介護保険では、自己負担は原則1割です。ただし、65歳以上で一定以上所得がある人は2割、現役並み所得がある人は3割になります。現行の2割負担の目安は、単身で「年金収入+その他合計所得金額」が280万円以上、夫婦世帯で346万円以上です。
厚生労働省の (介護保険制度の概要) では、介護保険の財源は公費50%、保険料50%で支えられており、2024〜2026年度の第1号保険料は全国平均で月6,225円とされています。介護費用の増加と現役世代の保険料負担をどう抑えるかが、今回の見直しの背景にあります。
また、介護保険部会資料では、2025年3月時点のサービス利用者5,406,760人のうち、2割負担は234,062人、3割負担は206,341人と示されています。利用者全体で見ると、2割負担は約4.3%、3割負担は約3.9%です。
制度はまだ動いていますが、家計の準備は今日からできます。焦って資産を動かすより、まずは数字を正しく並べることが安心につながります。
所得基準案は230万〜260万円が焦点
見直し案では、2割負担となる「一定以上所得」の目安として、単身では年金収入等260万円、250万円、240万円、230万円、夫婦世帯では326万円、316万円、306万円、296万円といった選択肢が示されています。
現在の目安である単身280万円、夫婦346万円より下がる可能性があるため、年金が比較的多い世帯、企業年金がある世帯、退職後も給与・不動産収入・配当収入などがある世帯は、今後の判定に影響するかもしれません。
たとえば、親が単身で公的年金240万円、個人年金や給与収入が年30万円ある場合、合計で270万円になります。現行の単身280万円には届かなくても、仮に260万円案や250万円案が採用されれば、2割負担の判定に近づく可能性があります。正確な判定は、本人の合計所得金額や世帯状況を含めて確認する必要があります。
預貯金はいくらから注意すべきですか?
親の預金が600万円ほどあります。これだけで2割負担になりますか?
600万円という預金額だけでは判断できません。所得基準に該当するか、単身か夫婦か、最終的にどの資産水準が採用されるかで変わります。ただ、通帳や証券口座を整理し、自治体から申請案内が来たときにすぐ出せる状態にしておくと安心です。
資産判定で見られる可能性があるもの
預貯金等を勘案する案では、単身700万円・500万円・300万円、夫婦1,700万円・1,500万円・1,300万円といった水準が議論されています。これは「この金額を超えたら必ず2割」という確定ルールではありません。新たに2割負担となる人のうち、 預貯金等 が一定額以下なら申請で1割に戻す仕組みの候補です。
第131回介護保険部会の (補足資料) では、確認対象として、預貯金、株式・国債・地方債・社債などの有価証券、投資信託、現金、借入金・住宅ローン等が例示されています。生命保険の積立金を含めるべきとの意見もありますが、制度として確定したものではありません。
ここで注意したいのは、資産確認が始まるとしても、基本は自己申告を前提に、必要に応じて金融機関へ照会する案だという点です。不正申告には加算金を設ける案も示されています。家族が代理で手続きする可能性がある場合は、本人の同意や書類の保管場所も早めに共有しておきましょう。
資産申告に備える書類整理
- 1通帳は表紙、名義ページ、直近残高が分かるページを確認できるようにします。
- 2証券口座や投資信託は、評価額が分かる画面や取引報告書を保管します。
- 3年金振込通知書、源泉徴収票、確定申告書の控えを1年分まとめます。
- 4住宅ローンや借入金がある場合は、残高証明書や返済予定表を用意します。
- 5家族が手続きする場合に備え、本人確認書類と委任の要否を自治体に確認します。
自己負担の相場感と月7,000円上限案
介護費は、利用するサービス量によって大きく変わります。介護保険部会の資料では、高額介護サービス費の一般区分の上限44,400円を前提にした平均自己負担額として、在宅系は月0.99万円、居住系は月2.3万円、施設系は月3.2万円というデータが示されています。
新たに2割負担となる人については、急な負担増を抑えるため、当分の間、1割負担の場合と比べた負担増を 月7,000円 までに抑える案があります。たとえば1割負担で月2万円だった人が、単純計算で2割なら月4万円になるケースでも、この配慮措置が採用されれば、負担増は月7,000円までに抑えられるイメージです。
ただし、これは検討案です。対象者、期間、申請の要否、高額介護サービス費との関係は最終決定後に確認が必要です。家計試算では「配慮措置あり」と「配慮措置なし」の両方を作っておくと、制度がどちらに転んでも慌てにくくなります。
介護の制度変更は、親世代だけでなく子世代の家計にも響きます。話しにくいお金の話ほど、元気なうちに数字で共有しておきましょう。
在宅と施設で費用の見え方は変わる
在宅介護では、訪問介護、通所介護、福祉用具、ショートステイの組み合わせで費用が変わります。施設入所では、介護サービスの自己負担に加えて、食費、居住費、日用品費、理美容費、医療費、家族の交通費などがかかります。
たとえば施設系サービスの自己負担が月3.2万円前後でも、食費・居住費・日用品費を含めると、通帳から出ていく金額はそれより大きくなります。家計で見るときは、介護保険の自己負担、医療費、施設の食費・居住費、交通費、家族の付き添い費用を分けて書き出すのがおすすめです。
民間介護保険を検討する場合は、給付開始条件が要介護何以上か、認知症でも対象になるか、一時金型・年金型のどちらが支出タイミングに合うかを確認しましょう。公的制度の上限や補足給付でカバーされる部分と、民間保険で備えたい部分を分けて考えることが大切です。
住まいとケアマネジメントの制度動向
住宅型有料老人ホームなど高齢者向け住まいについても、制度見直しが進んでいます。有料老人ホームの事業運営の透明性を高めるため、中重度の要介護者や医療的ケアを要する人を受け入れる有料老人ホームに、登録制などの事前規制を導入する方向が示されています。
また、登録制の対象となる有料老人ホームの入居者について、ケアプラン作成と生活相談を一体的に担う新たな相談支援の類型も検討されています。財務省の2026年4月資料でも、2割負担の範囲拡大や住宅型有料老人ホーム入居者に係る利用者負担が論点として掲げられています。詳しくは (持続可能な社会保障制度の構築) に整理されています。
ただし、財政審の資料は政策提起であり、読者が最終的に確認すべきなのは法令、厚生労働省の通知、自治体から届く案内です。施設選びでは、入居一時金、月額費用、退去時の精算条件、医療対応の追加費用、ケアマネジャーの選択自由度まで確認しましょう。
オンラインFP相談の使いどころ
介護費の不安は、制度だけを読んでも解決しにくいものです。親の年金額、預貯金、保険証券、施設候補の見積もり、自分たちの住宅ローンや教育費まで一緒に見ないと、家計全体の安全ラインが分かりません。
ほけんのAIの無料オンラインFP相談では、LINEから相談予約ができ、自宅からオンラインで家計や保険、NISA・資産形成の相談ができます。保険証券や家計資料があると話が早く進みますが、準備が完璧でなくても大丈夫です。
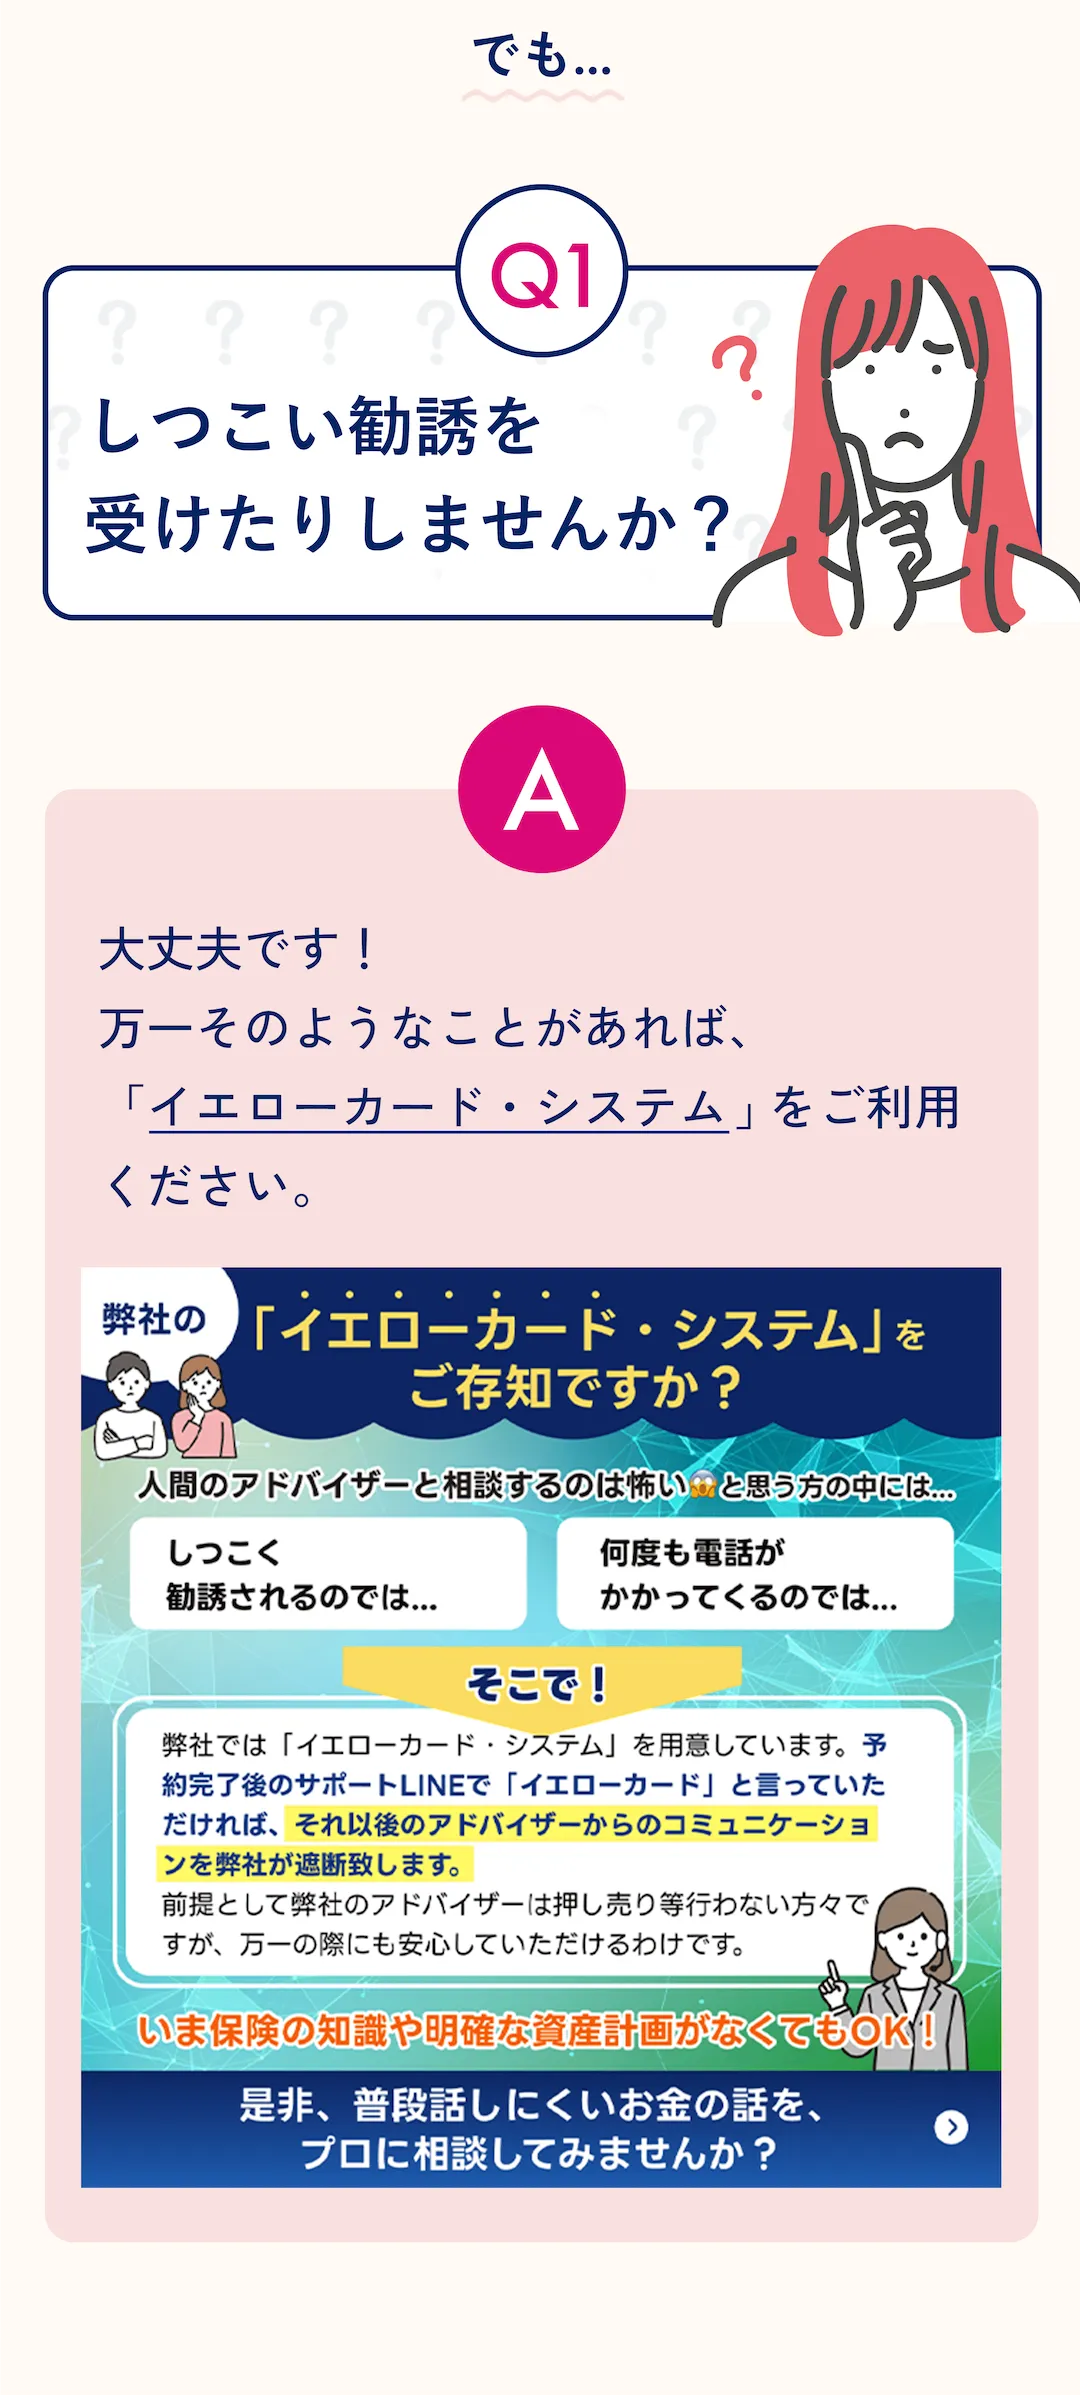
介護費の見通しを、教育費や老後資金と一緒に整理したい人に向いています。ほけんのAIは累計相談数90,000件以上、全国対応で、AI相談のあとに有資格者のFPへオンライン相談できます。しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝えれば遮断できる仕組みもあります。
まとめ:重要ポイント
- 12026年8月時点では、介護2割負担の新基準は未確定で、2027年度前までに結論を得る方向です。
- 2所得基準案は単身230万〜260万円、夫婦296万〜326万円の範囲で議論されています。
- 3預貯金等が一定額以下なら申請で1割に戻す案や、負担増を月7,000円までに抑える案があります。
- 4通帳、証券口座、年金通知、借入金残高を早めに整理し、自治体手続きに備えることが大切です。
- 5介護費は公的制度、現金準備、民間介護保険、家計全体の資産形成を組み合わせて考えると安心です。
ぜひ無料オンライン相談を
介護2割負担の見直しは、親の介護費だけでなく、子世代の住宅ローン、教育費、老後資金にも影響します。無料オンラインFP相談なら、時間や場所を選ばず、負担割合の見通し、資産申告の準備、民間介護保険や資産形成の考え方を家計全体で整理できます。中立的な立場で複数の選択肢を比べたい方は、次の負担割合証が届く前に一度棚卸ししておきましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】傷病手当金が遅い時|就業不能保険3手順
傷病手当金が遅い時の確認先、初回入金までの生活費不足、就業不能保険や医療保険で補う範囲を3手順で整理。退職時の注意点も解説します。
【2026年9月更新】生命保険料控除|マイナポータル連携3手順
生命保険料控除を年末調整前にマイナポータル連携する3手順を解説。対応会社、e-私書箱、勤務先提出、2026年分の子育て6万円特例まで整理します。
【2026年9月更新】死亡保険はいくら必要?|子育て世帯早見表
死亡保険はいくら必要かを子育て世帯向けに解説。末子年齢・住まい別の早見表、遺族年金、教育費、児童手当、NISAとの使い分けまで整理します。

【2026年9月更新】学資保険と奨学金|母子家庭の資産基準3チェック
母子家庭向けに学資保険と奨学金の資産基準を整理。JASSOの5,000万円基準、学資保険やNISAの扱い、多子世帯支援、ひとり親向け貸付まで解説します。
【2026年9月更新】がん保険と分子標的薬|自己負担の3基準
分子標的薬のがん治療に備え、保険適用、高額療養費の月額・年間上限、がん保険の給付条件を3基準で整理。通院費や収入減への備えも確認できます。

【2026年9月更新】医療保険の日額5000円|足りる人と増やす人の3基準
医療保険の日額5000円は足りるのかを、2026年8月の高額療養費見直し、入院費平均、食事代、貯蓄、収入減、個室希望の3基準で整理します。