


【2026年9月更新】生命保険見直し判断基準|控除とiDeCoの棚卸し
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年9月8日
- 年末調整前に確認したい控除整理
- 12月iDeCo改正を踏まえた家計配分
- 比較推奨販売ルール更新後の相談先確認

生命保険見直し
生命保険料控除
返戻率
必要保障額
iDeCo改正
オンラインFP相談
2026年9月、生命保険の見直しは年末調整前が区切り
2026年9月時点で、 生命保険見直し は「保険料を下げる」だけでは判断しにくくなっています。金利上昇を背景に貯蓄性商品の条件が変わる一方、途中解約による元本割れ、健康状態による加入制限、年末調整で使う生命保険料控除、12月に予定されるiDeCo改正まで、家計全体で確認したい項目が増えているためです。
特に子育て世帯は、令和8年分の所得税で一般生命保険料控除の上限が一時的に拡充されます。10月以降は控除証明書が届き始める時期でもあるため、保険証券と家計の支出を並べて「必要な保障」「控除に効く保険料」「投資や貯蓄に回すお金」を整理しておくと、年末に慌てずに済みます。
最初にやるべき保険の棚卸し
- 1保険証券、設計書、控除証明書を集め、保障額、保険料、払込期間、解約返戻金を確認します。
- 2死亡保障、医療保障、がん保障、就業不能保障など、いまの保障を目的別に分けます。
- 3貯蓄性保険は、いま解約した場合、5年後、10年後、払込満了時の返戻金を並べます。
- 4住宅ローンの団体信用生命保険、勤務先の弔慰金、死亡退職金、遺族年金も合わせて確認します。
- 5削減できた保険料を、緊急予備費、教育資金、NISA、iDeCoのどこに回すか先に決めます。
予定利率が上がっても、乗り換えが必ず得とは限らない
予定利率とは、保険会社が保険料を運用する際に見込む利率のことです。一般に予定利率が上がると、同じ保障内容なら保険料が下がったり、貯蓄性商品の返戻率が改善したりする可能性があります。
ただし、すでに加入している保険を解約して入り直す場合は別です。途中解約で返戻金が払込保険料を下回ることがありますし、年齢が上がった分、新契約の保険料が高くなることもあります。持病、入院歴、服薬歴がある方は、同じ条件で加入できない可能性もあります。
生命保険協会の(生命保険の動向)では、2024年度の個人保険の新契約件数は1,243万件、保有契約件数は1億9,530万件とされています。一方で、個人保険の解約・失効高は44兆15億円、解約・失効率は5.6%です。見直しをする人は多いものの、解約を急ぐ前に、旧契約を続けた場合と新契約へ切り替えた場合の損益を数字で比べることが大切です。
新しい利率の商品を待ったほうがよいですか?
金利が上がっているなら、もう少し待てば条件のよい保険が出ますか?
可能性はありますが、確実ではありません。待っている間に年齢が上がったり、健康状態が変わったりすることもあります。いまの契約を続ける、新しく入り直す、保険料を貯蓄や投資に回す、の3パターンで比べるのがおすすめです。
返戻率は、払込総額と解約時期をセットで見る
貯蓄性保険を比較するときは、 返戻率 だけで判断しないようにしましょう。返戻率は「受け取れる金額÷払込保険料総額」で見ますが、何年後にその返戻率になるのかが重要です。
たとえば、15年後の返戻率が高く見える商品でも、5年目や10年目に解約すると元本割れすることがあります。教育費や住宅購入資金など、使う時期がある程度決まっているお金を長期固定する場合は、必要なタイミングで取り崩せるかまで確認してください。
同じ統計では、2024年度の個人年金保険の新契約高は9兆4,843億円、前年度比114.8%と増加しています。老後資金への関心は高まっていますが、個人年金も途中解約の不利さ、インフレによる実質価値の目減り、変額年金の運用リスクを理解したうえで選ぶ必要があります。
税制優遇はありがたい制度ですが、控除を受けるために不要な保険料を払うのは本末転倒です。まず必要な保障を決め、そのうえで控除を活かす順番が安心です。
2026年分の生命保険料控除は子育て世帯が確認
2026年の保険見直しで特に確認したいのが、 生命保険料控除 の一時的な拡充です。財務省の(令和7年度税制改正の大綱)では、23歳未満の扶養親族がいる場合、令和8年分の所得税について、新生命保険料に係る一般生命保険料控除の適用限度額を4万円から6万円に引き上げる内容が示されています。
注意したいのは、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた所得税の合計適用限度額は12万円のままという点です。つまり、一般生命保険料控除だけを増やせば、誰でも控除全体が2万円増えるわけではありません。
また、令和8年分以後の確定申告を令和9年1月1日以後に提出する場合、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除では、控除証明書そのものの添付や提示に代えて、記載事項を記した明細書を添付できる見直しも予定されています。ただし、税務署から5年間は証明書の提示や提出を求められる可能性があるため、控除証明書は捨てずに保管しておきましょう。
子育て世帯なら保険料を増やすべきですか?
23歳未満の子どもがいるなら、控除上限に合わせて生命保険料を増やしたほうが得ですか?
必ずしもそうではありません。控除で戻る税額より、追加で払う保険料のほうが大きいケースが多いからです。死亡保障が不足しているなら見直す価値がありますが、控除だけを理由に保険を増やすのは慎重に考えましょう。
iDeCo改正は2026年12月から、保険料の使い道にも影響
老後資金づくりでは、 iDeCo改正 も見逃せません。厚生労働省の(私的年金制度、iDeCoの改正のポイント)では、2026年12月からiDeCoの拠出限度額と加入可能年齢を引き上げる内容が示されています。
会社員など第2号被保険者は、企業年金の有無にかかわらず企業年金等と合わせて月額6.2万円が上限となる方向です。自営業者など第1号被保険者は、国民年金基金等と合わせて月額7.5万円へ引き上げられる予定です。また、一定の要件を満たす方は70歳になるまでiDeCoを活用できるようになります。
なお、企業型DCでは2026年4月からマッチング拠出の制限撤廃が始まっています。会社の制度を使える方は、iDeCoだけでなく企業型DCの上乗せも確認しましょう。ただし、iDeCoは原則60歳以降まで引き出せません。保険料を削ってiDeCoに回す場合も、死亡保障や医療保障、緊急予備費が不足しないかを先に確認することが重要です。
契約前に確認したいチェックリスト
- 1解約する前に、新契約が成立してから旧契約を整理する順番になっているか確認します。
- 2医療歴や服薬歴がある場合は、保険料割増や部位不担保などの条件が付かないか確認します。
- 3貯蓄性保険は、5年後、10年後、払込満了時の解約返戻金を一覧で確認します。
- 4外貨建て保険や変額保険は、為替リスク、運用リスク、手数料、元本保証の有無を確認します。
- 5提案書、重要事項説明書、比較表を保存し、家族にも共有してから契約を判断します。
必要保障額は生活費、教育費、住宅費から逆算する
保険見直しで最も大切なのは、いまの家族に必要な保障額を計算することです。 必要保障額 とは、万一のときに家族が必要とする支出から、公的保障や貯蓄などの収入を差し引いた金額です。
日本生命の(データブック 2026)では、3人家族の例として、10年間の生活費2,880万円、賃貸住居費720万円、教育費917万円、葬儀費用191万円などを使い、支出合計4,708万円というモデルが示されています。同資料では、会社員世帯で子ども1人、厚生年金加入中の年収の平均額536万円の場合、10年間の遺族年金想定額を約1,620万円としています。
この例では、単純計算で差額は約3,088万円です。ただし、実際には配偶者の収入、住宅ローンの団信、勤務先の死亡退職金、貯蓄、親族の支援、子どもの人数で大きく変わります。最初は月の生活費、住居費、子どもの人数、教育方針、貯蓄額の5つだけでもよいので、自分の家庭の数字に置き換えてみましょう。
死亡保障、医療保障、教育資金、老後資金を一つの商品で全部まかなう必要はありません。保険で備える部分と、貯蓄や投資で準備する部分を分けるほど、家計は見通しやすくなります。
相談先選びは、比較理由まで説明してくれるかが大切
2026年6月1日から、令和7年保険業法改正に係る内閣府令等が施行されています。金融庁の(令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について)では、特定大規模乗合保険募集人に対する体制整備義務の強化、法令等遵守責任者の設置、苦情処理体制の整備などが示されています。さらに2026年8月28日には、乗合代理店における適切な比較推奨販売の確保に関する情報提供規定の改正についても公表されています。
読者の立場で大切なのは、難しい法令名を覚えることではありません。複数の商品を比較する相談先であっても、なぜその商品をすすめるのか、他の商品と何が違うのか、手数料やリスクの説明は十分かを確認することです。
相談時は「保障内容」「保険料」「払込期間」「解約時の注意点」「税制」の5つに分けて説明してもらいましょう。説明があいまいな場合は、その場で契約せず、比較表を持ち帰るのが安心です。
法人契約や事業主の保険は、節税より資金繰りを優先する
法人契約や個人事業主の保険では、役員退職金、事業保障、借入金対策、福利厚生など、目的が複数に分かれます。以前のように「節税になるから」という理由だけで加入すると、資金繰りや解約時期で困ることがあります。
事業用の保険は、保険料の支払いが固定費になります。売上が下がったときでも続けられる金額か、解約返戻金を使う予定時期と事業計画が合っているかを確認してください。税務上の取扱いは契約形態や商品内容で変わるため、最終判断は税理士や会計担当者と一緒に行うのが安全です。
無料オンラインFP相談を使うなら、準備は3つで十分
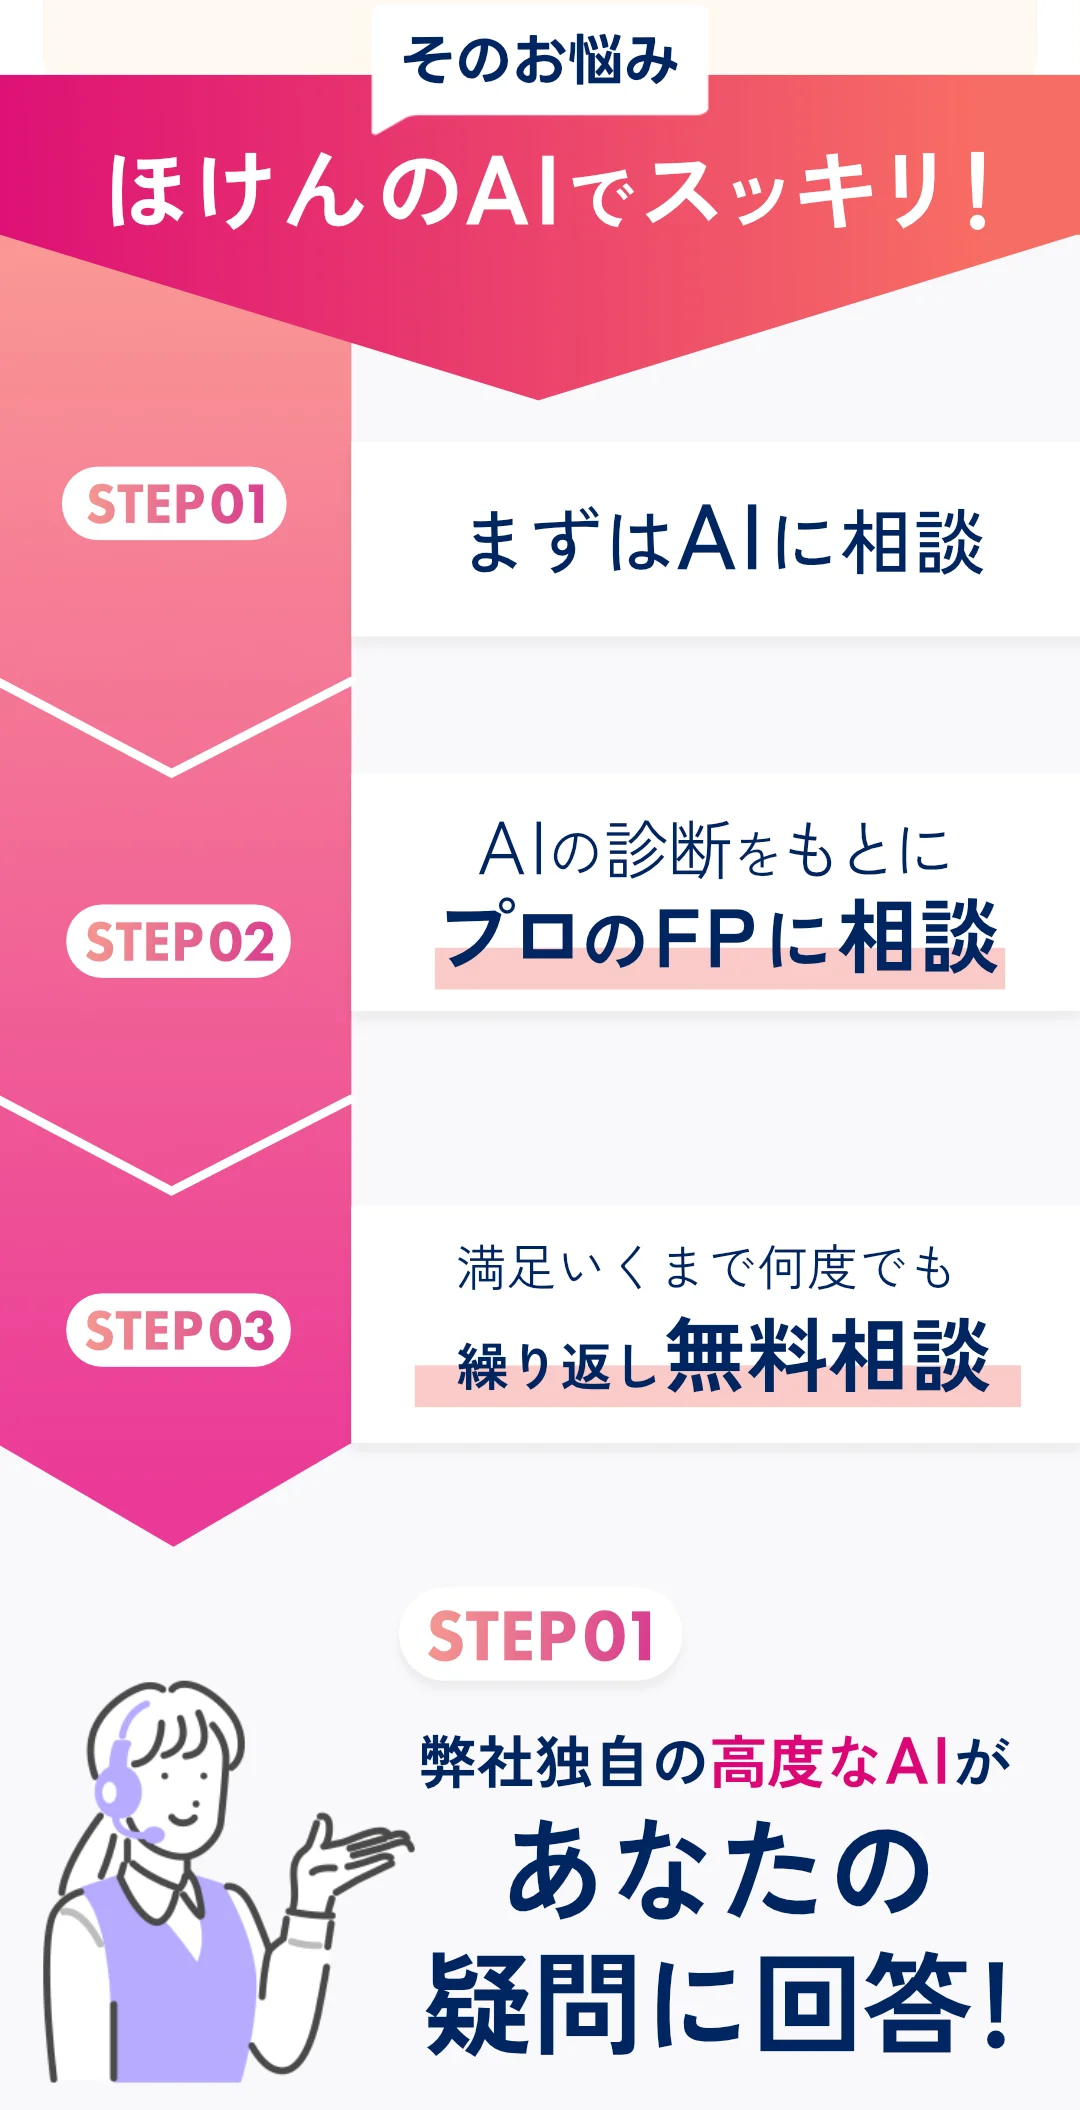
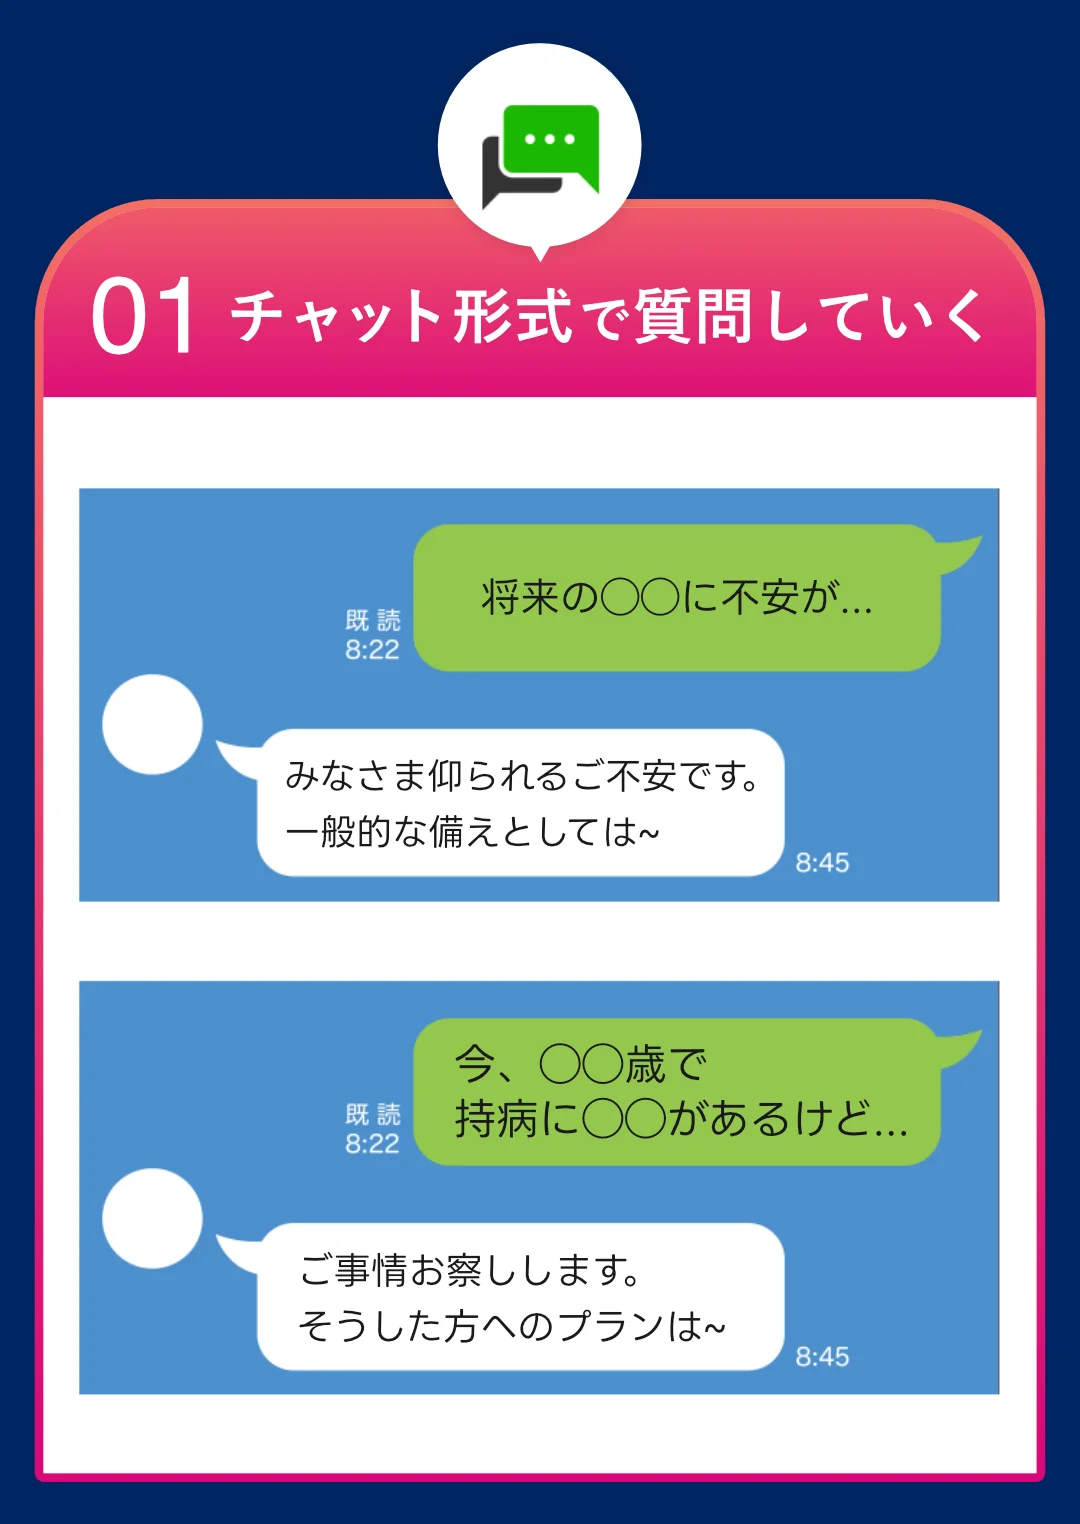
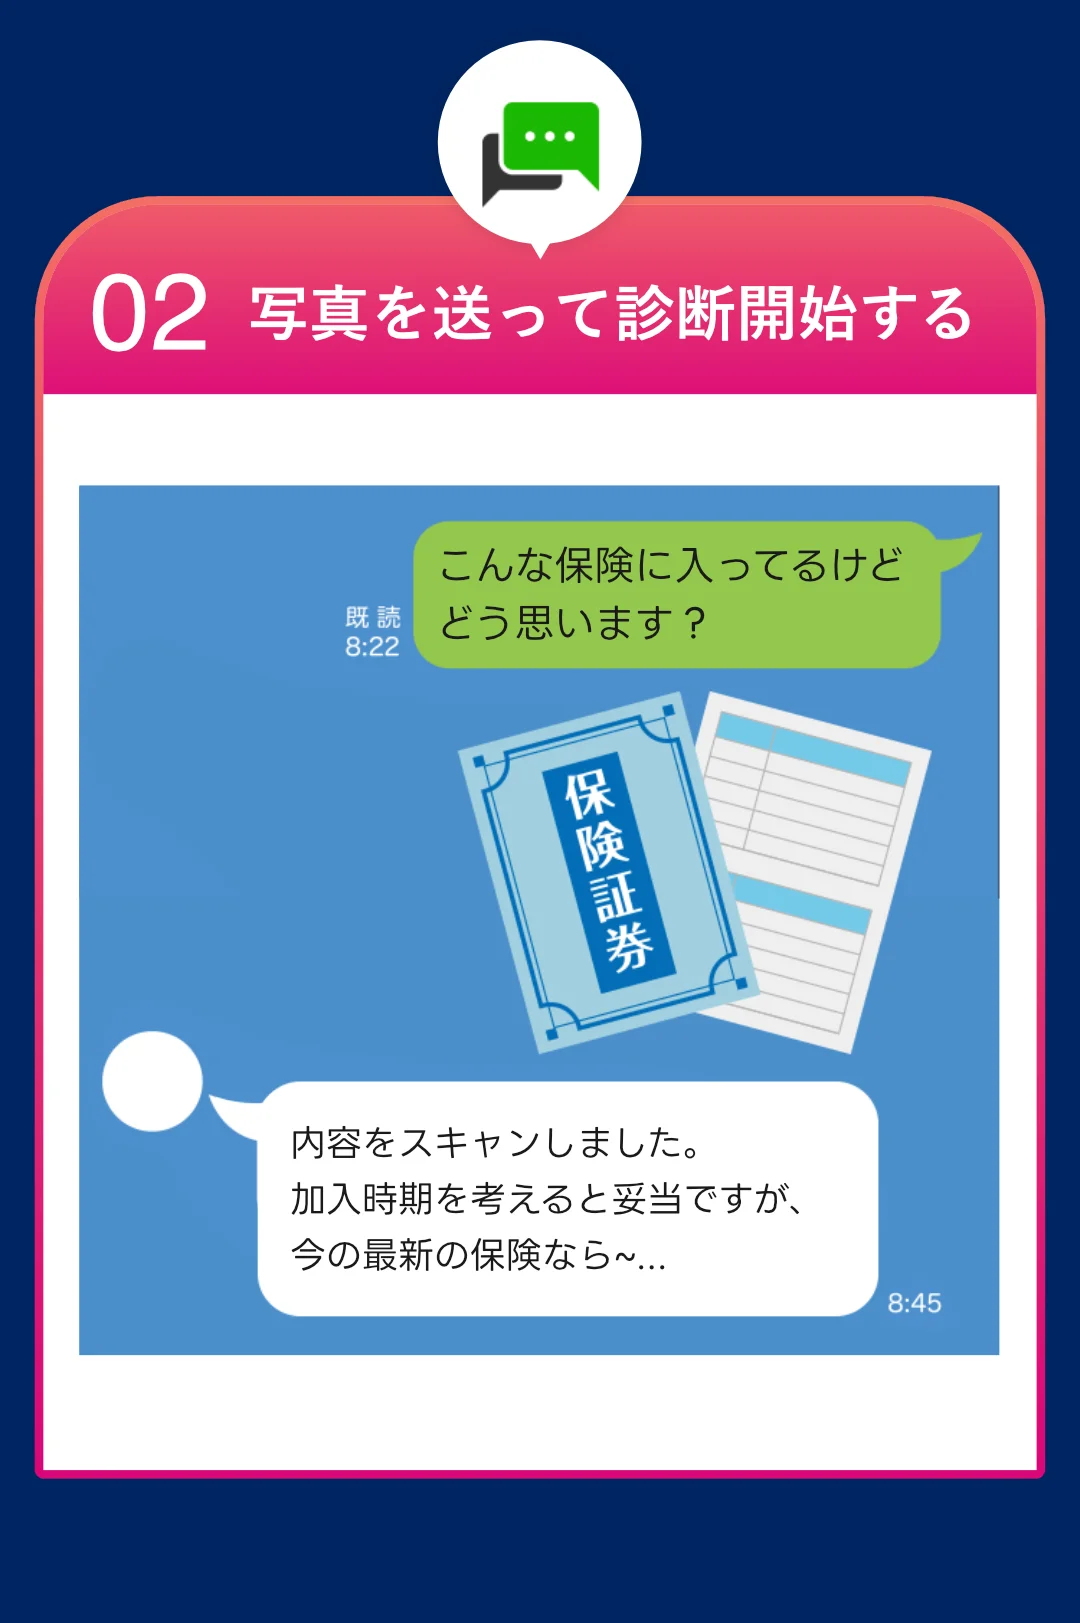
保険の見直しは、証券を見ても専門用語が多く、ひとりで判断しにくいものです。ほけんのAIでは、AIへのチャット相談を入口に、必要に応じて有資格者のFPにオンラインで相談できます。スマホ、PC、タブレットと通信環境があれば、自宅からLINE通話やZoomで相談できます。
準備するものは、保険証券、毎月の保険料がわかるもの、家計のざっくりした収支の3つです。家計簿がなくても、住宅ローンや家賃、教育費、貯蓄額がわかれば始められます。公式情報では、累計相談数90,000件以上、完全無料・全国対応、相談満足度98%とされています。
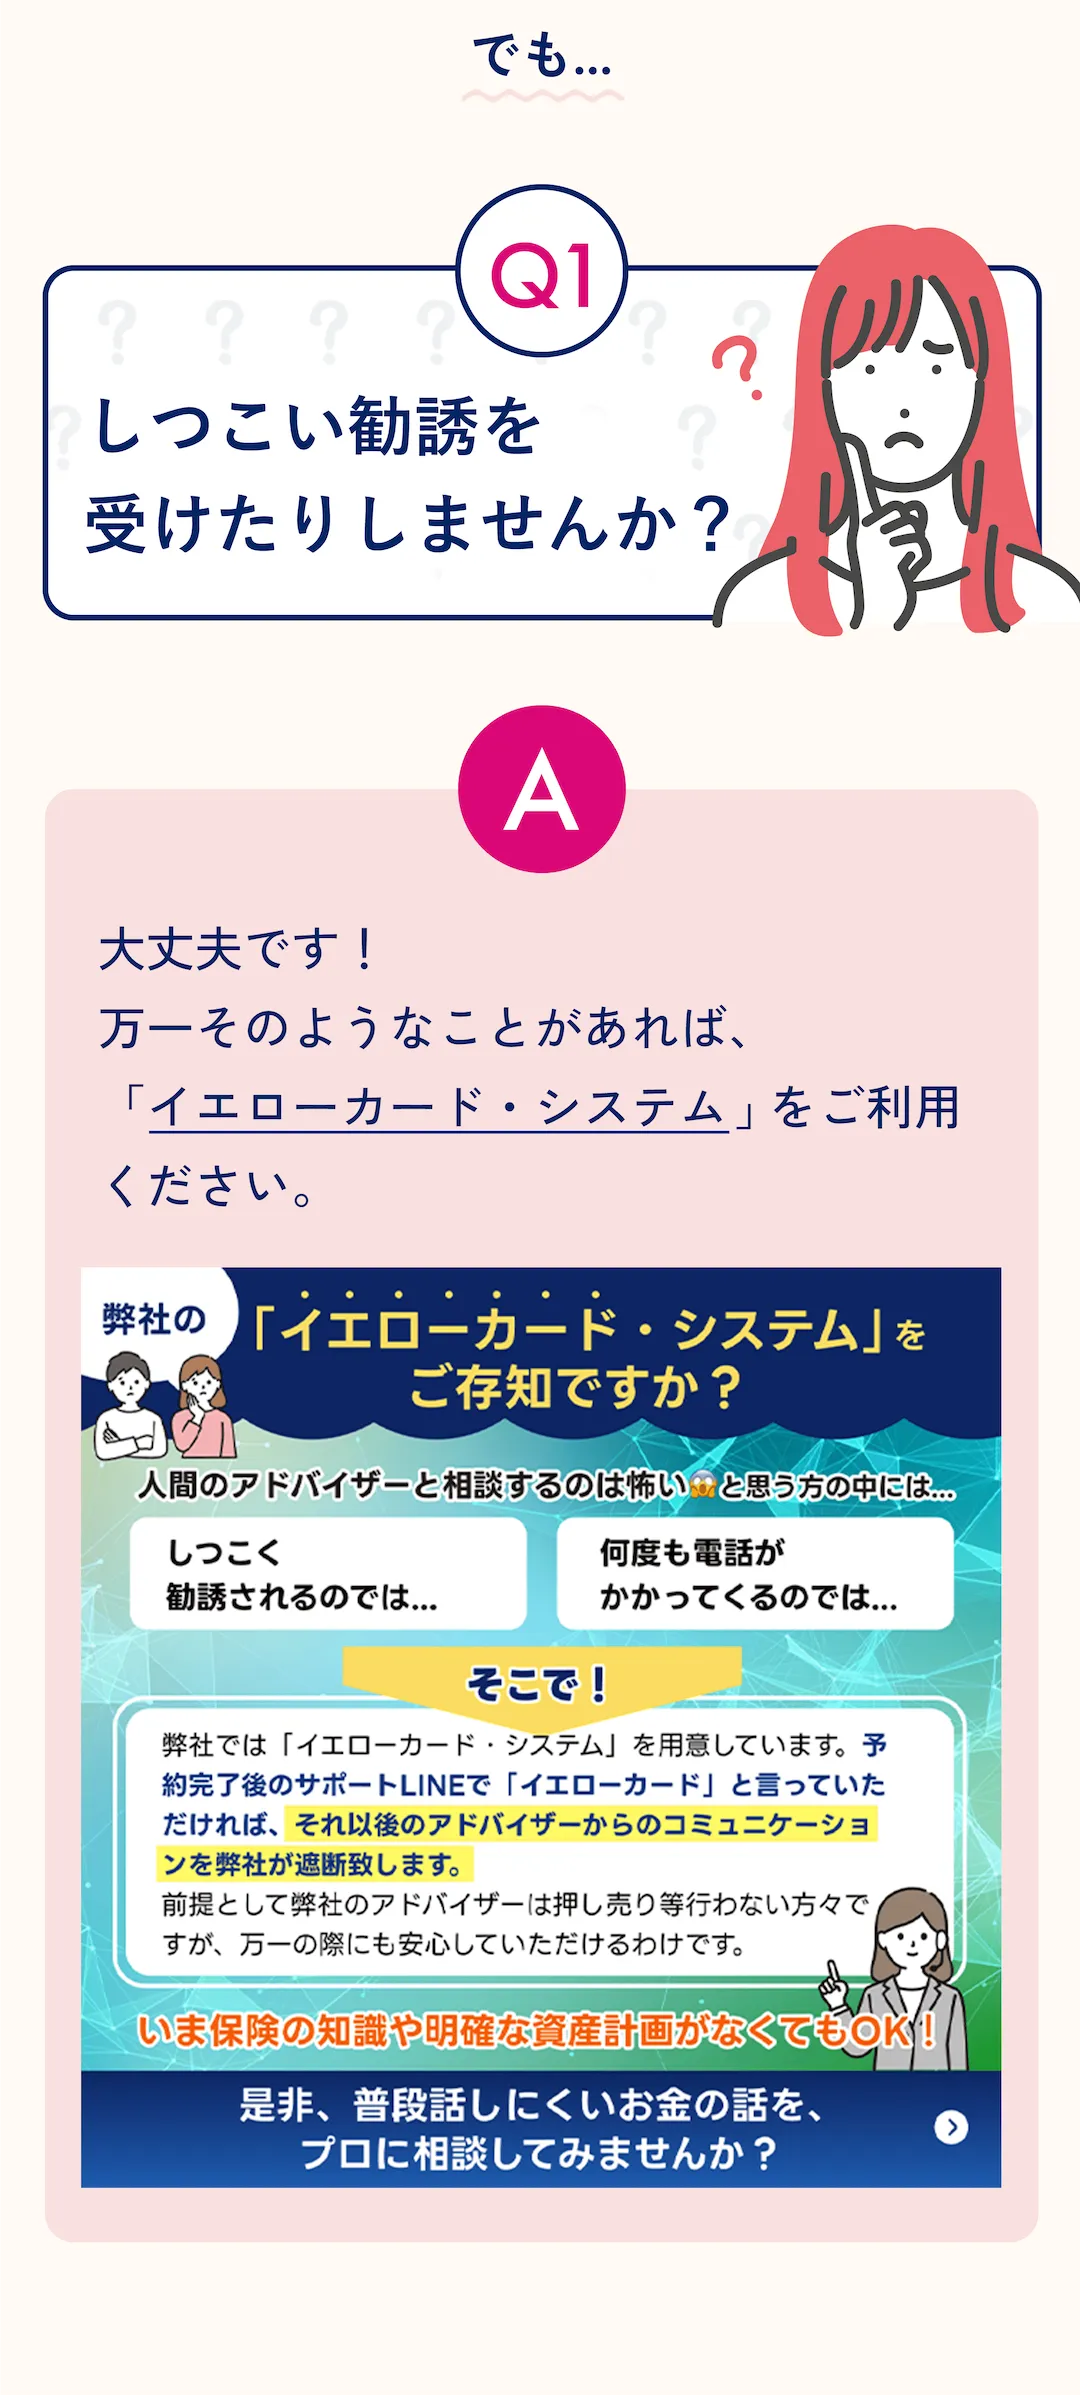
しつこい勧誘が不安な方には、LINEで「イエローカード」と伝えることで遮断できる仕組みも案内されています。保険を売り込まれる場ではなく、家計全体を整理する場として使うと、納得感のある見直しにつながります。
まとめ:重要ポイント
- 1予定利率や返戻率だけでなく、解約返戻金、健康告知、加入年齢を含めて損益を確認します。
- 223歳未満の扶養親族がいる世帯は、2026年分の一般生命保険料控除拡充を年末調整前に確認します。
- 3iDeCoは2026年12月改正予定のため、保険料を老後資金へ回す選択肢も検討します。
- 4必要保障額は生活費、教育費、住宅費から逆算し、遺族年金や団信を差し引いて考えます。
- 5複数商品を比較するときは、提案理由、リスク、解約時の注意点を説明してもらいます。
ぜひ無料オンライン相談を
生命保険の見直しは、保険料だけでなく、控除、iDeCo、教育費、住宅ローン、公的保障まで合わせて考えると判断しやすくなります。ほけんのAIなら、AIチャットで気軽に質問し、必要に応じてFPへオンライン相談できます。時間や場所を選ばず無料で相談でき、中立的な立場で複数商品を比較できるため、いまの契約を続けるべきか、見直すべきかを整理したい方に向いています。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。