【2026年9月更新】生命保険料クレカ払いQ&A|年払いと確認手順
更新:
執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年9月4日
- 2026年9月時点の統計・制度情報への更新
- 年払いとポイントの実質負担比較の具体化
- 控除証明書と失効リスクの確認手順の整理
生命保険料
クレジットカード払い
年払い割引
ポイント還元
生命保険料控除
払込猶予期間
家計見直し
家計の固定費を“静かな値引き”に変える
生命保険料は、毎月または毎年ほぼ決まって出ていく固定費です。だからこそ、保障を増やしたり解約したりする前に、支払い方法を整えるだけでも家計にはじわじわ効いてきます。
2026年9月時点では、生命保険料を クレジットカード払い に切り替えられる契約が増えています。背景にはキャッシュレス決済の定着があります。経済産業省によると、2025年のキャッシュレス決済比率は58.0%、決済額は162.7兆円まで上昇しました。内訳ではクレジットカードが134.6兆円と大きな割合を占めています((2025年のキャッシュレス決済比率を算出しました))。
生命保険は、多くの家庭に関係する支出です。生命保険協会の2025年版資料では、2024年度末の個人保険の保有契約件数は1億9,530万件で、17年連続増加とされています((生命保険の動向 2025年版))。この記事では、特定の保険会社やカードをおすすめするのではなく、自分の契約で確認すべきポイントに絞って、年払い割引とポイントを無理なく活用する手順を整理します。
最初に押さえる要点
- 1既契約でもカード払いへ切り替えられる例はありますが、対象は保険会社、商品、契約時期、払込方法によって異なります。
- 2年払い割引とカードポイントは併用できる場合がありますが、割引率やポイント付与条件は契約ごとに確認が必要です。
- 3カード会社は保険料や公共料金などのポイント付与ルールを見直すことがあるため、年1回は会員ページで確認します。
- 4年払いは1回の請求額が大きくなるため、利用限度額、有効期限、カード番号変更への備えが欠かせません。
- 5団体扱いや口座振替割引がなくなる場合は、ポイントだけで判断せず、年間の実質負担で比べます。
主要保険会社の動き—既契約のカード払いが広がる一方で例外もある
近年は、契約後の第2回以降の保険料についても、契約者向けマイページや専用サイトからカード払いに変更できる会社が増えています。担当者から案内されたURLや二次元コードを使い、契約者本人がカード情報を登録する方式も一般的になってきました。
ただし、ここで大切なのは 自分の契約が対象かどうか です。生命保険は、同じ会社でも商品、契約時期、払込回数、契約者区分によって取り扱いが異なります。とくに、古い契約、団体扱い、勤務先経由の契約、保険料が高額な契約では、オンラインで即時変更できないことがあります。
確認するときは、契約者向けマイページ、保険証券、最新の払込案内、コールセンターで、カード払いの可否、月払い・半年払い・年払いの対象範囲、切替が反映される請求月、団体扱いや口座振替割引が外れないかの4点をそろえて確認しましょう。
銀行引落しのままでは損ですか?
月2万円の保険料です。カード払いに変えると、どれくらいお得になりますか?
カードの付与条件でかなり変わります。たとえば200円ごとに1ポイントなら、月2万円で月100ポイント、年1,200ポイント相当です。もし年払いで月払い12回分より2%安くなる契約なら、年24万円に対して約4,800円の割引が見込め、ポイントと合わせて年6,000円前後の差になることがあります。ただし、実際の割引率やポイント対象可否は必ず保険会社とカード会社で確認してください。
カード側の最新トレンド—保険料カテゴリは“対象外・半減・上限”を確認
カード払いにすれば必ず高還元になる、とは限りません。カード会社のポイント制度では、保険料、携帯料金、公共料金、税金などの生活固定費について、通常ショッピングとは別の付与ルールを設ける例があります。
2024年以降は、保険料や携帯料金などでポイント算定単位が100円単位から200円単位へ変わる例、公共料金や税金カテゴリの還元率が見直される例が見られました。2026年9月時点でも、カード各社の条件は一律ではありません。
確認すべきは、ポイント付与対象かどうか、付与率、算定単位、月間または年間の付与上限、家族カード利用分の扱い、年会費を差し引いた実質還元です。ゴールドカードやプラチナカードは還元率が高く見えても、年会費を保険料ポイントだけで回収できるとは限りません。
保険料のカード払いは、保険を増やす話ではなく、すでに払っている固定費の払い方を整える話です。無理な見直しの前に、まず取りこぼしを減らす発想が大切です。
具体例—月払いと年払いでいくら差がつくか
前提を置いて、家計への差を見てみましょう。保険料は月2万円、年間24万円。年払いにすると月払い12回分より2%安くなる契約だとします。
この場合、年払い割引は24万円×2%で4,800円です。カードのポイントが200円ごとに1ポイント、つまり0.5%相当なら、年払い後の保険料23万5,200円に対して約1,176ポイントです。合計では約5,976円相当の改善になります。
カードの実質還元率が1%なら、ポイントは約2,352ポイントとなり、年払い割引と合わせて約7,152円相当です。10年続けば、単純計算で約6万円から7万円超の差になります。ただし、端数切捨て、付与上限、年会費、ポイントの使い道によって実際の価値は変わります。
| 条件 | 年間の目安 |
|---|---|
| 月2万円を口座振替のまま | 24万円 |
| 年払い2%割引のみ | 約4,800円改善 |
| 年払い2%割引+0.5%ポイント | 約5,976円相当改善 |
| 年払い2%割引+1%ポイント | 約7,152円相当改善 |
カード払いへ切り替える前のチェックリスト
- 1保険会社のマイページや案内書で、現在の契約がカード払いに対応しているか確認します。
- 2カード会社の会員ページで、保険料がポイント付与対象か、対象外や低還元カテゴリでないか確認します。
- 3年払いにする場合は、請求月の前に利用限度額と口座残高を確認し、一時増枠が必要か検討します。
- 4カードの有効期限や番号変更が近い場合は、次回請求の1〜2カ月前に保険会社側の登録情報を更新します。
- 5団体扱い、勤務先経由、口座振替割引などがある場合は、切替後の年間負担を必ず比較します。
生命保険市場の数字から見る“支払い方法見直し”の意味
生命保険協会の2025年版資料では、2024年度の収入保険料は36兆8,037億円でした。また、個人保険の収入保険料を払込方法別に見ると、一時払39.9%、月払38.8%、年払15.3%、団体月払5.7%とされています。
月払いは家計管理しやすい一方、年払いにすると保険料が割り引かれる契約もあります。逆に、年払いへ変えることで手元資金が一時的に減り、クレジットカードの利用枠を圧迫することもあります。
つまり、カード払いと年払いは「得か損か」だけでなく、家計の資金繰りとセットで考える必要があります。教育費、住宅ローン、ボーナスの有無、予備費の残高まで含めて、支払月に無理が出ない形を選びましょう。
カード払いでも生命保険料控除は受けられますか?
支払い方法をカードに変えると、年末調整の生命保険料控除に影響しますか?
カード払いでも生命保険料控除は従来どおり使えます。国税庁は、新契約では一般、介護医療、個人年金の各控除額が最高4万円、合計で最高12万円と案内しています((No.1140 生命保険料控除))。控除証明書は電子データで受け取れる会社も増えており、令和7年10月時点で生命保険会社の電子控除証明書対応割合は契約件数ベースで約98.5%です((保険料に係る電子控除証明書の発行主体一覧))。
控除証明書は“カード引落日”ではなく“証明額”を見る
生命保険料控除で見るべきなのは、カードの口座引落日ではなく、保険会社が保険料を受け取った扱いになる日や、その年の控除証明額です。年払いへ変更した年は、前年と支払額の見え方が変わることがあります。
年末調整では、勤務先が指定する方法に合わせて、紙の控除証明書、電子控除証明書、または電磁的記録印刷書面を提出します。マイナポータル連携に対応している場合は、控除証明書データの取得から申告書への入力までをスムーズに進められることがあります。
ただし、電子交付の開始時期、再発行方法、家族分の取り扱いは会社ごとに異なります。秋になって慌てないよう、9月から10月ごろに契約者ページで受取方法を確認しておくと安心です。
ポイントは家計改善のきっかけになりますが、保険の本来の目的は必要な保障を続けることです。お得さと継続しやすさの両方を見て判断しましょう。
失効回避—決済エラーは早めの確認で防げる
カード払いで最も避けたいのは、決済エラーに気づかず未払いが続くことです。カード番号変更、有効期限切れ、利用限度額超過、セキュリティ判定、口座残高不足によるカード引落し不能などが原因になります。
生命保険文化センターは、保険料の払込みが遅れて払込猶予期間を過ぎると、自動振替貸付が適用されるか、契約が失効する可能性があると説明しています。失効すると契約は効力を失い、万一の場合に保険金などを受け取れないことがあります((保険料の払込猶予期間と失効))。
年払いでは請求額が大きくなります。支払月の前月には、利用可能枠、カード登録情報、リボ払いの自動設定、通知メールの受信設定を確認しましょう。更新カードが届いた直後は、保険会社側のカード情報が自動更新されるとは限らない前提で動くのが安全です。
手続きはオンライン中心—ただし“切替完了月”に注意
カード払いへの変更手続きは、オンラインで完結するケースが増えています。契約者向けマイページでカード情報を登録する方法、専用サイトにアクセスして本人が入力する方法、書面や電話で事前確認が必要な方法などがあります。
注意したいのは、手続きした日と実際にカード請求へ切り替わる月が同じとは限らないことです。請求データの締め日を過ぎていると、次回までは口座振替のままになることがあります。年払い月の直前に手続きすると間に合わない可能性があるため、少なくとも請求月の1〜2カ月前には動き始めるのが安全です。
家計簿アプリを使っている場合は、カード明細に保険料がどう表示されるかも見ておくと、翌年以降の管理が楽になります。ポイントだけでなく、支払い履歴を一元管理できる点もカード払いの利点です。
迷ったら家計全体で見直す—FPに相談する価値
生命保険料のカード払いは、家計改善の入口です。実際には、保障内容が今の暮らしに合っているか、教育費や住宅ローンと保険料のバランスは無理がないか、NISAやiDeCoなどの資産形成とどう両立するかまで見る必要があります。
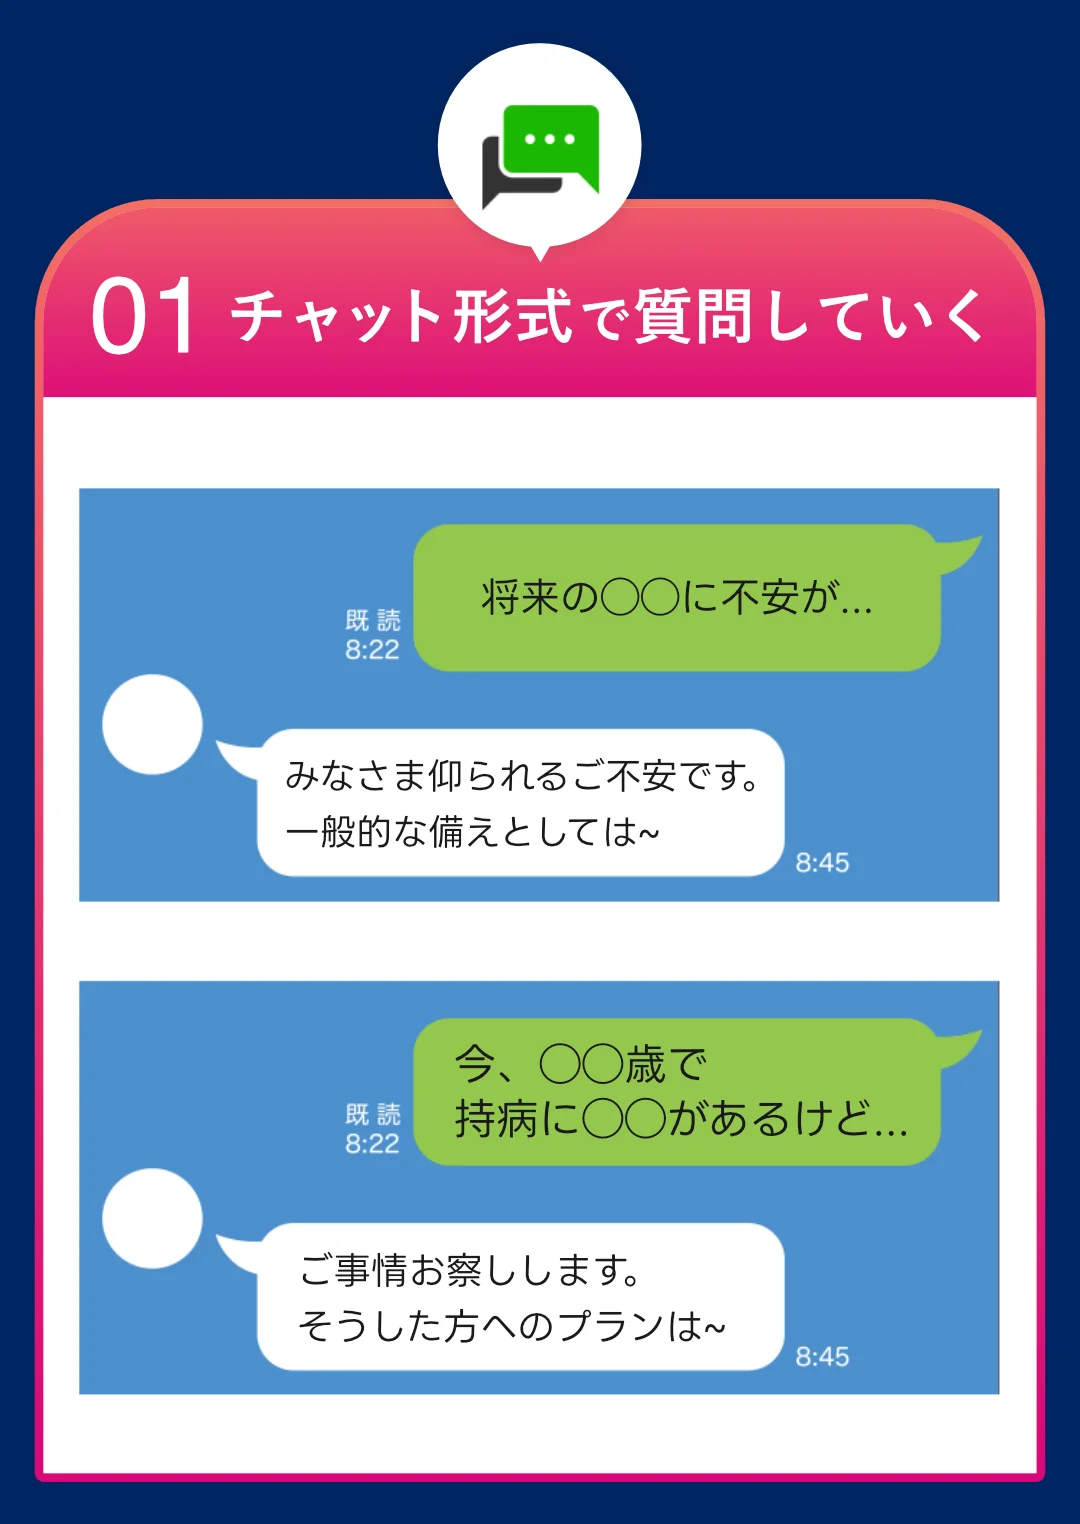
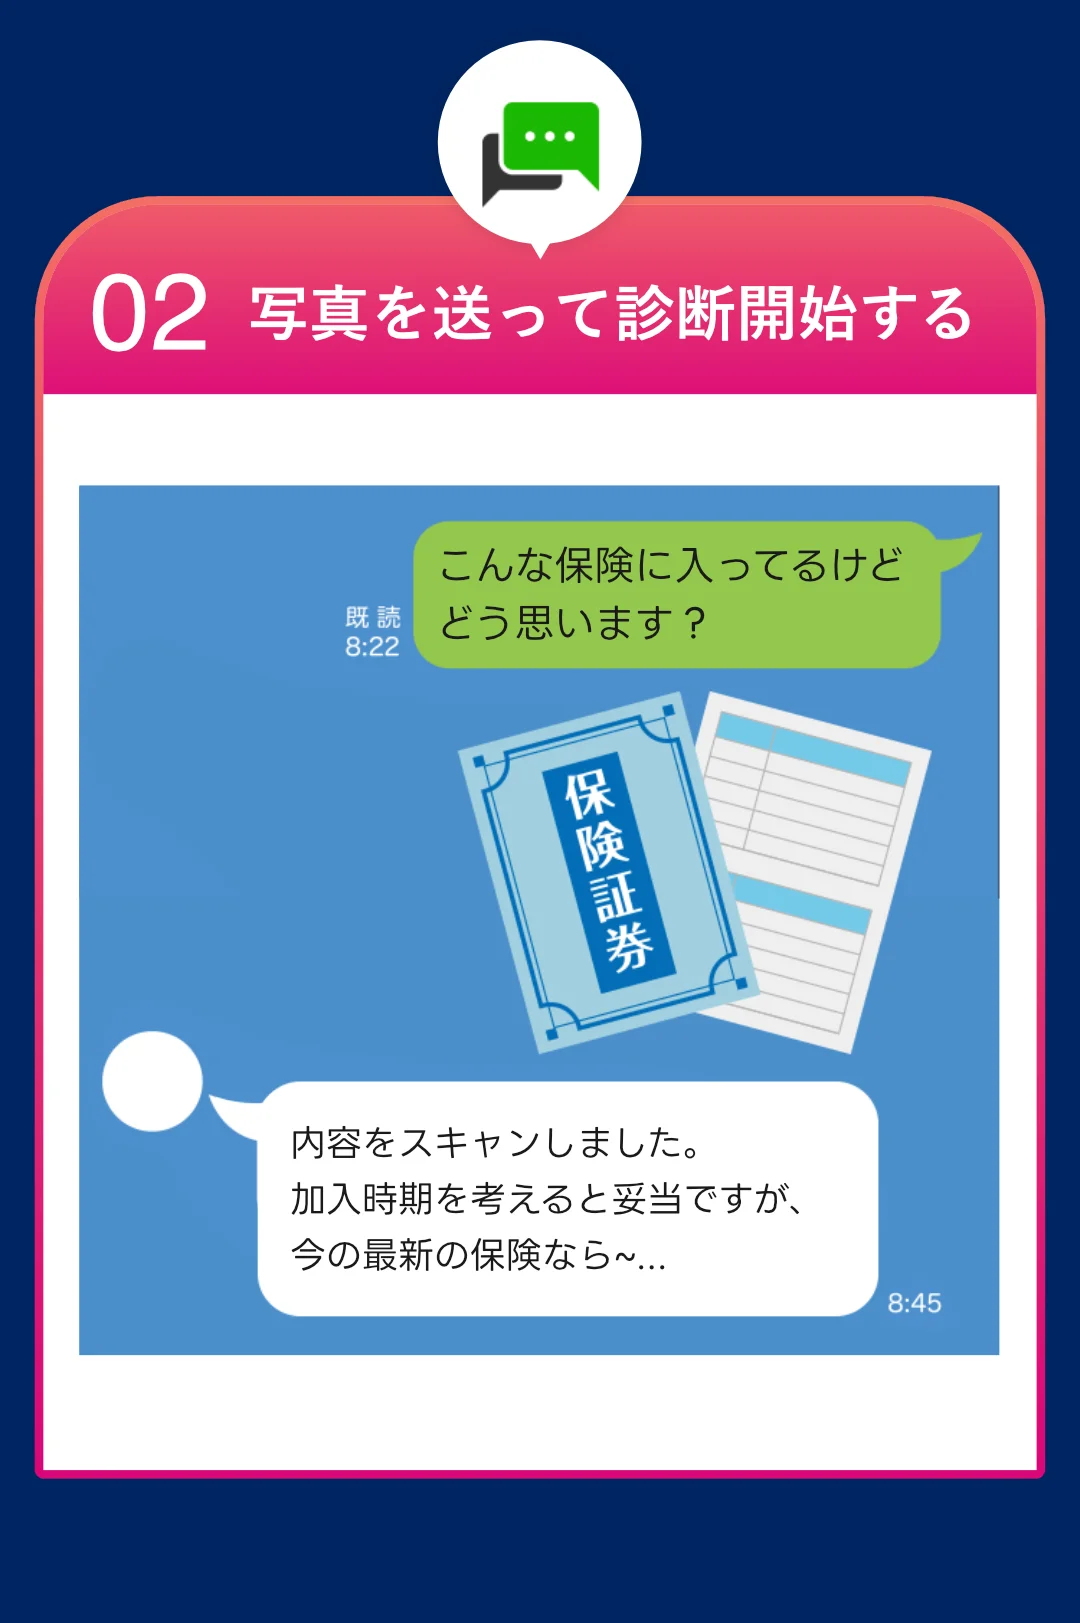
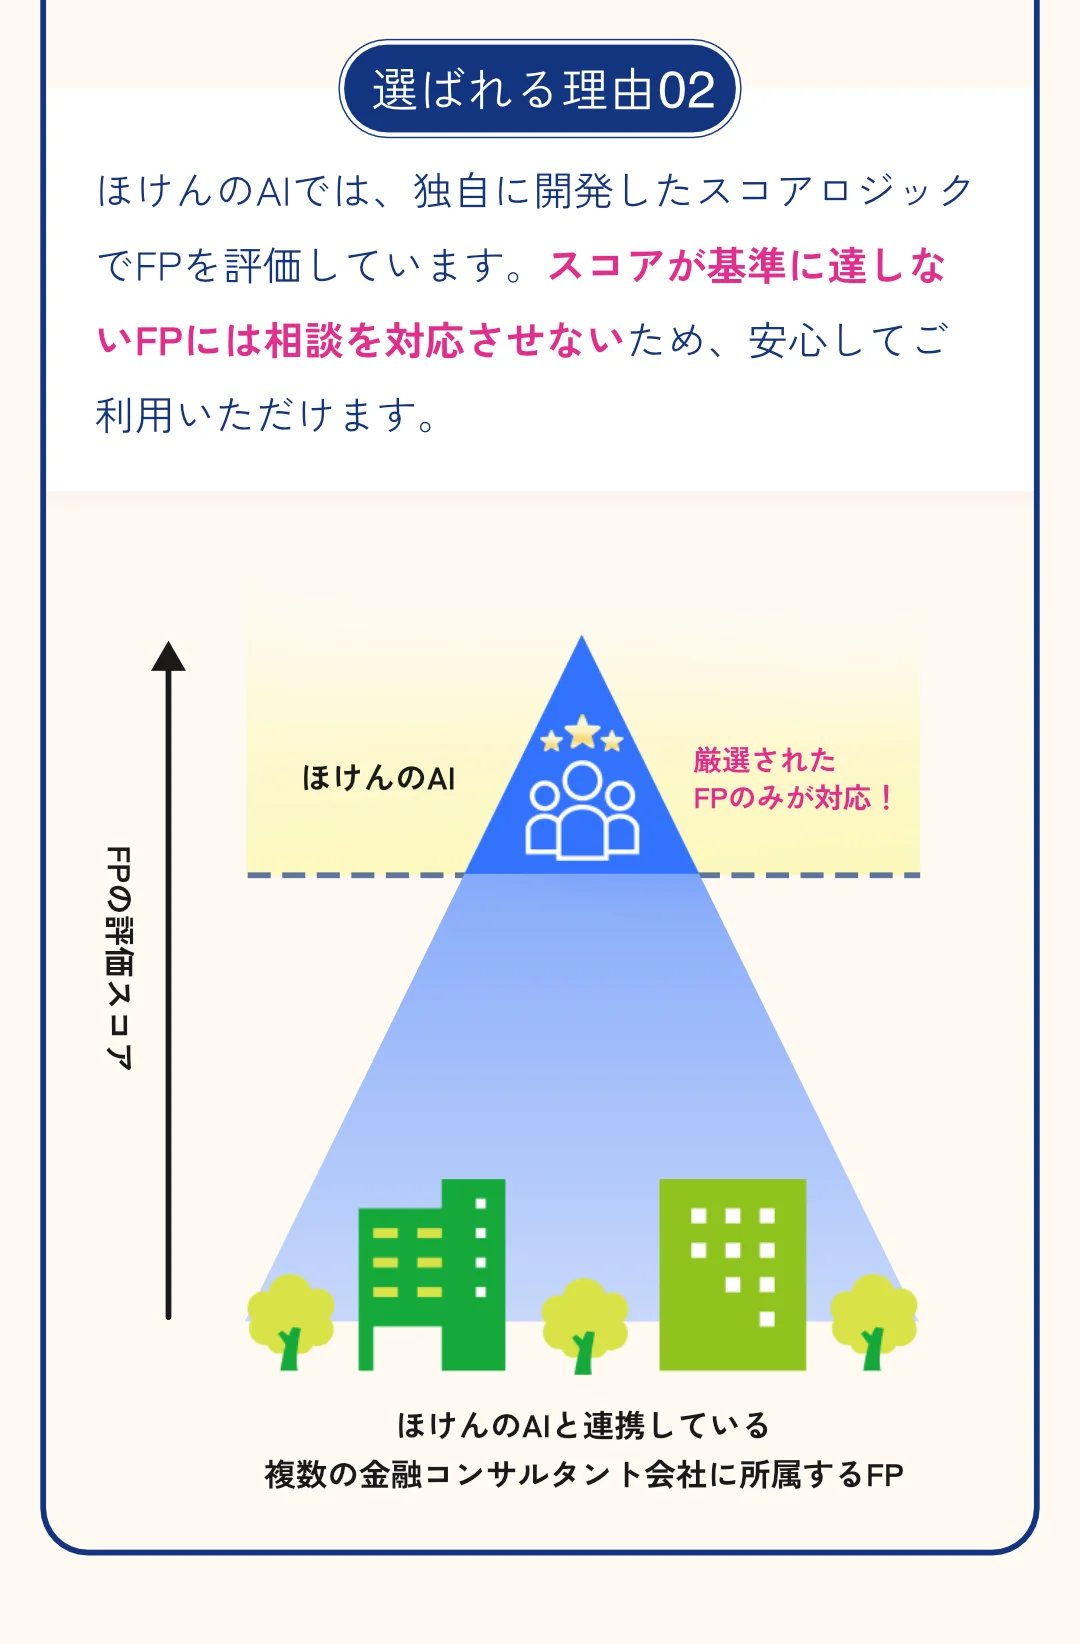
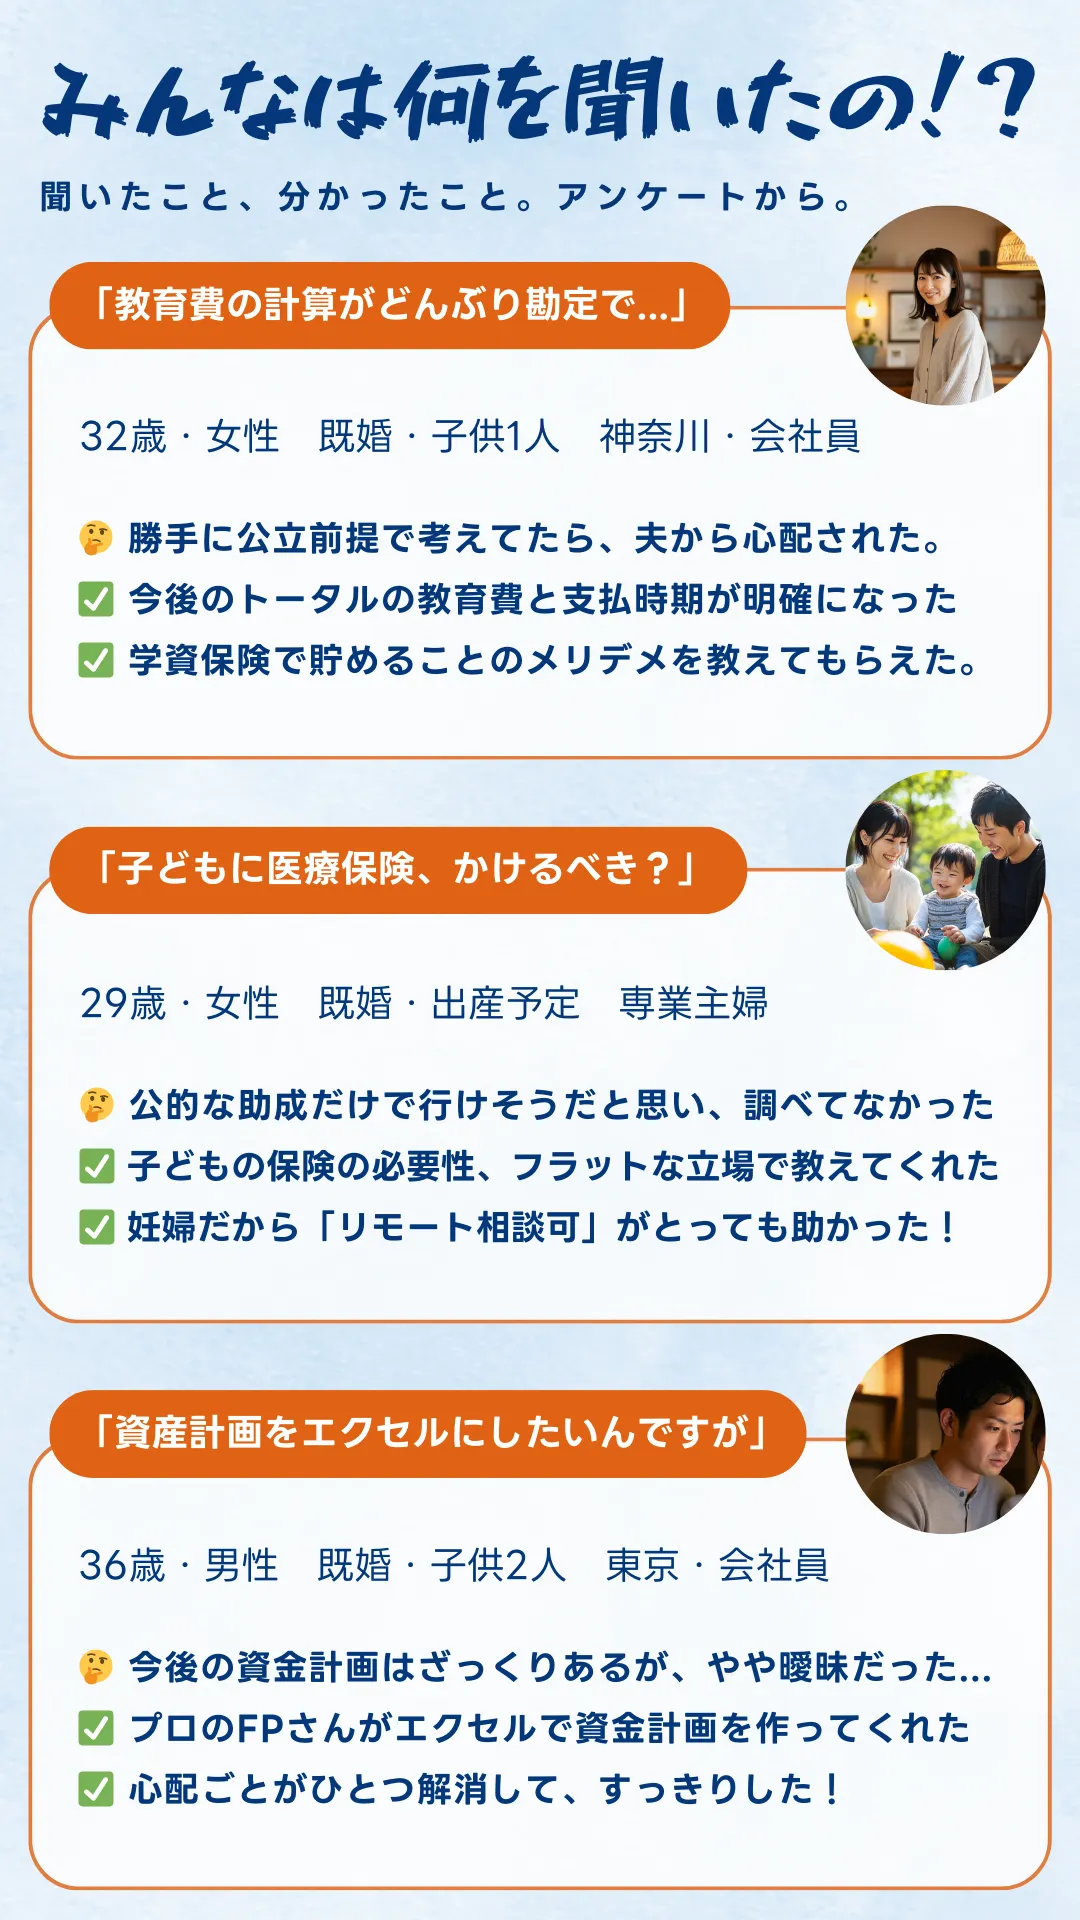
「ほけんのAI」では、チャットから気軽に相談を始められ、必要に応じて有資格者のFPにオンラインで相談できます。累計相談数は90,000件以上、完全無料・全国対応で、相談はLINEから始められます。保険証券や家計簿の写真があると、保障内容と家計の固定費を一緒に整理しやすくなります。
無料オンラインFP相談に参加した方には、スタバやタリーズ、コメダなどで使える「giftee Cafe Box」ほか、100種類以上から選べるギフトBoxのキャンペーンも実施中です。詳細はLINEから確認できます。
まとめ:重要ポイント
- 1生命保険料のカード払いは広がっていますが、対象契約や払込方法は保険会社・商品ごとに異なります。
- 2年払い割引とカードポイントは併用できる場合がありますが、付与率、算定単位、上限、年会費まで含めて実質で比べることが大切です。
- 32025年のキャッシュレス決済比率は58.0%まで上昇しており、保険料の支払い方法も家計管理の見直し対象になっています。
- 4カード番号変更、有効期限切れ、限度額超過による決済エラーは失効リスクにつながるため、請求月の前に確認しましょう。
- 5カード払いでも生命保険料控除は使えます。電子控除証明書やマイナポータル連携も早めに確認すると年末調整が楽になります。
ぜひ無料オンライン相談を
生命保険料のカード払いは、年払い割引やポイントだけでなく、保障内容、教育費、住宅ローン、資産形成とのバランスまで見ると判断しやすくなります。ほけんのAIの無料オンラインFP相談なら、時間や場所を選ばず、保険証券や家計簿をもとに複数の選択肢を整理できます。次の請求月に間に合うよう、まずはLINEで家計の悩みを共有してみましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。
【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。
【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。
【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。