


【2026年9月更新】返戻率の判断基準|手取りで見る出口設計
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年9月9日
- 2026年8月後の高額療養費上限への更新
- 社名・商品名を避けた中立表現への修正
- iDeCo・控除改正の実務確認ポイント追加

返戻率
予定利率
一時払終身保険
生命保険料控除
高額療養費
NISA
iDeCo
目次
2026年9月、返戻率を見直す前に知っておきたいこと
貯蓄性のある生命保険を持っている人にとって、2026年は「このまま続けるべきか、見直すべきか」を考えやすい年です。国内金利の上昇を受け、円建ての一時払終身保険や一時払型の貯蓄性商品では、予定利率を引き上げる動きが確認されています。
ただし、 返戻率 が上がったからといって、今の契約を急いで解約して乗り換えるのが正解とは限りません。解約控除、税金、保障の減少、外貨建て商品の為替リスク、法人契約の経理処理まで含めると、設計書で見える返戻率と、実際に手元へ残る金額は大きく変わることがあります。
この記事では、2026年9月9日時点で確認できる公的資料や業界統計をもとに、予定利率、返戻率、生命保険料控除、高額療養費、NISA、iDeCoをまとめて整理します。個人の家計にも法人契約の出口設計にも使えるよう、判断の順番をできるだけ具体的に解説します。
2026年9月時点の注目アップデート
- 1一部の大手生命保険会社が、2026年7月契約分から円建て一時払終身保険の予定利率を1.75%から2.25%へ引き上げています。
- 2生命保険協会の2025年版統計では、2024年度の個人保険の新規契約件数が1,762万件、前年度比102.5%となっています。
- 3高額療養費制度は2026年8月診療分から見直しが始まり、月額上限の変更と年間上限の導入が進んでいます。
- 4iDeCoは2026年12月から加入可能年齢の拡大や拠出限度額の引き上げが予定されています。
- 5NISAは金融機関変更時の即日買付など、使い勝手を高める制度改正が進んでいます。
予定利率2.25%のニュースをどう見るか
2026年6月下旬、大手生命保険会社が円建て一時払終身保険などについて、契約日が2026年7月1日以降となる契約から予定利率を1.75%から2.25%へ引き上げると公表しました。公表資料では、予定利率2.25%は1998年7月以来の水準とされています。詳細は(一時払終身保険の保険料率の改定について)で確認できます。
予定利率 とは、保険会社が保険料を運用する際にあらかじめ見込む利率のことです。予定利率が上がると、同じ死亡保障額に対する一時払保険料が下がったり、同じ保険料で持てる死亡保障額が増えたりしやすくなります。
一方で、予定利率が上がる商品は主に貯蓄性の高い一時払型に集中しやすく、すべての医療保険や定期保険の保険料が一律に安くなるわけではありません。また、年齢、性別、健康状態、契約時期、保険金額、解約時期によって実際の条件は異なります。まずは、自分の契約が「保障を買う商品」なのか「保障と貯蓄を兼ねる商品」なのかを切り分けて考えましょう。
返戻率が高い保険に乗り換えるべき?
いまの保険より返戻率が高い商品が出たなら、早めに乗り換えた方が得ですか?
すぐに解約する前に、現在の解約返戻金、解約控除、税金、新契約の諸費用、保障額の変化を並べてください。返戻率だけでなく、税引後に何年後いくら残るかで比べるのが安全です。
生命保険市場では一時払と年金ニーズも目立つ
生命保険協会の(生命保険の動向 2025年版)によると、2024年度の個人保険の新規契約件数は1,762万件、前年度比102.5%でした。個人年金保険の新規契約件数も149万件、前年度比112.5%と増えています。
同資料では、個人保険の収入保険料に占める一時払の構成比が2024年度に39.9%となり、月払の38.8%を上回っています。まとまった資金の置き場所として、円建ての一時払商品や個人年金保険を比較する人が増えやすい環境です。
ただし、読者目線で大切なのは「多くの人が選んでいるから自分にも合う」と考えないことです。保険は保障を持ちながら資金を置く仕組み、NISAやiDeCoは値動きや受取制限を理解して資産形成に使う仕組みです。目的が違うものを、返戻率だけで横並びに比べないようにしましょう。
保険の損得は、加入時の数字だけでなく出口で決まります。数字が良く見える商品ほど、受け取り方と税金を先に確認しておきましょう。
返戻率・IRR・税引後手取りは別物
保険比較でよく見る予定利率、返戻率、IRRは似ているようで意味が違います。返戻率は支払った保険料に対して戻る金額の割合、 IRR は入出金の時期まで反映した実質的な年利回りです。
たとえば、10年後の返戻率が105%の商品と、20年後の返戻率が110%の商品があった場合、単純な返戻率だけなら後者が高く見えます。しかし、資金が拘束される期間が長いほど、年率換算した魅力度は下がることがあります。さらに、解約返戻金を受け取るときの一時所得課税、死亡保険金として受け取るときの相続税非課税枠、契約者変更時の贈与税などで、手取りは変わります。
比較するときは、設計書の返戻率表だけでなく、「いつ、誰が、どの形で受け取るか」まで書き出しましょう。外貨建て保険や市場金利調整のある商品では、為替や金利変動によって解約返戻金が想定より減ることもあります。
2026年の生命保険料控除は子育て世帯に要確認
2026年分の所得税では、23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除の限度額が4万円から6万円へ拡充されます。生命保険協会の資料でも、令和8年の生命保険料控除に適用され、全体の所得控除限度額12万円は変わらないと整理されています。詳しくは(生命保険料控除に関する税制改正について)で確認できます。
注意したいのは、住民税の各枠2.8万円、合計7万円の上限は基本的に変わらない点です。また、旧制度契約と新制度契約が混在している家庭では、証明書の金額を単純に足すだけでは正しい控除額にならないことがあります。
子どもがいる家庭では、年末調整や確定申告の前に、一般生命保険料、介護医療保険料、個人年金保険料のどの枠に該当するかを確認しておきましょう。夫婦それぞれが保険料を支払っている場合は、どちらの所得から控除する方が家計全体で有利かも検討ポイントです。
控除が増えるなら保険料も増やすべき?
子どもがいるので控除枠が広がるなら、保険料を増やした方がいいですか?
控除はあくまで税負担を軽くする仕組みです。保障が足りないなら見直す価値はありますが、控除を使い切るためだけに不要な保険料を増やす必要はありません。
高額療養費の見直し後は医療保険の必要額も再点検
医療保障を考えるうえでは、民間医療保険だけでなく公的制度も必ず確認したいところです。厚生労働省の(高額療養費制度を利用される皆さまへ)では、2026年8月からの制度例として、70歳未満・年収約370万円から約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられると説明されています。
2026年8月診療分からは、月額負担上限額の見直しと、8月から翌年7月までを対象にした年間上限が導入されています。短期の入院や手術では自己負担が増える可能性がある一方、長期療養者には多数回該当の金額維持や年間上限によって、負担の見通しを立てやすくする設計です。
そのため、医療保険を増やす前に、自分の所得区分、勤務先の付加給付、傷病手当金の有無、貯蓄で払える金額を確認しましょう。入院日額を高くしすぎるより、差額ベッド代、通院費、収入減に備える形で設計した方が、家計に合うこともあります。
保険見直しで失敗しにくい確認ステップ
- 1保険証券、設計書、直近の解約返戻金額、控除証明書を手元にそろえます。
- 2現在契約を続けた場合と新契約へ切り替えた場合を、年ごとの税引後手取りで比較します。
- 3解約、満期、死亡保険金、契約者変更のそれぞれで税金がどう変わるかを確認します。
- 4NISA、iDeCo、預金、住宅ローン返済、教育費準備と並べて優先順位を決めます。
- 5外貨建てや市場金利調整のある商品は、円高や金利上昇時の解約額も確認します。
NISA・iDeCoと保険の役割分担を考える
資産形成では、NISAとiDeCoの拡充も見逃せません。金融庁の(令和7年度税制改正について)では、NISA口座の金融機関変更時に即日買付を可能にする方向が示されています。口座変更の待ち時間による機会損失を減らしやすくする改正です。
iDeCoについては、厚生労働省の(私的年金制度、iDeCoの改正のポイント)で、2026年12月施行予定として加入可能年齢の引き上げや拠出限度額の拡大が示されています。会社員などの第2号被保険者は企業年金等との合計で月額6.2万円、自営業者などの第1号被保険者は国民年金基金等との共通枠で月額7.5万円へ引き上げられる予定です。
使い分けの目安はシンプルです。生活防衛資金は預金、長期の成長資金はNISA、老後資金の税制優遇はiDeCo、万一の保障や相続・資金移転は保険です。返戻率が改善した保険でも、途中で使う可能性が高い資金を入れすぎると、家計の柔軟性が落ちます。
法人契約は返戻率のピークより資金使途が重要
法人保険では、返戻率のピークだけを追うと判断を誤りやすくなります。ピーク時期に資金需要がなければ、解約しても現預金が寝てしまうだけです。反対に、役員退職金、設備投資、借入返済、事業承継資金のタイミングと合えば、保険の出口が会社の資金繰りを助けることがあります。
確認したいのは、解約返戻金のピーク、雑収入や益金への影響、退職金支給時期、法人税負担、個人側の所得税・住民税です。契約者を法人から個人へ変更する場合も、評価額や税務上の取り扱いを誤ると想定外の負担が出ることがあります。
ピークを過ぎた契約でも、すぐ解約する以外に、部分解約、払済保険への変更、保障額の調整、退職金原資への充当など選択肢が残る場合があります。顧問税理士とFPの両方に確認し、税務と保障の両面から出口を決めましょう。
法人保険の返戻率ピークを過ぎたらどうする?
法人で入った保険の返戻率ピークを過ぎてしまいました。もう損を受け入れて解約するしかありませんか?
解約だけが選択肢ではありません。資金需要の時期、退職金計画、税負担、保障の必要性を見直すと、部分解約や払済変更の方が合うこともあります。まず複数の出口案を数字で比べましょう。
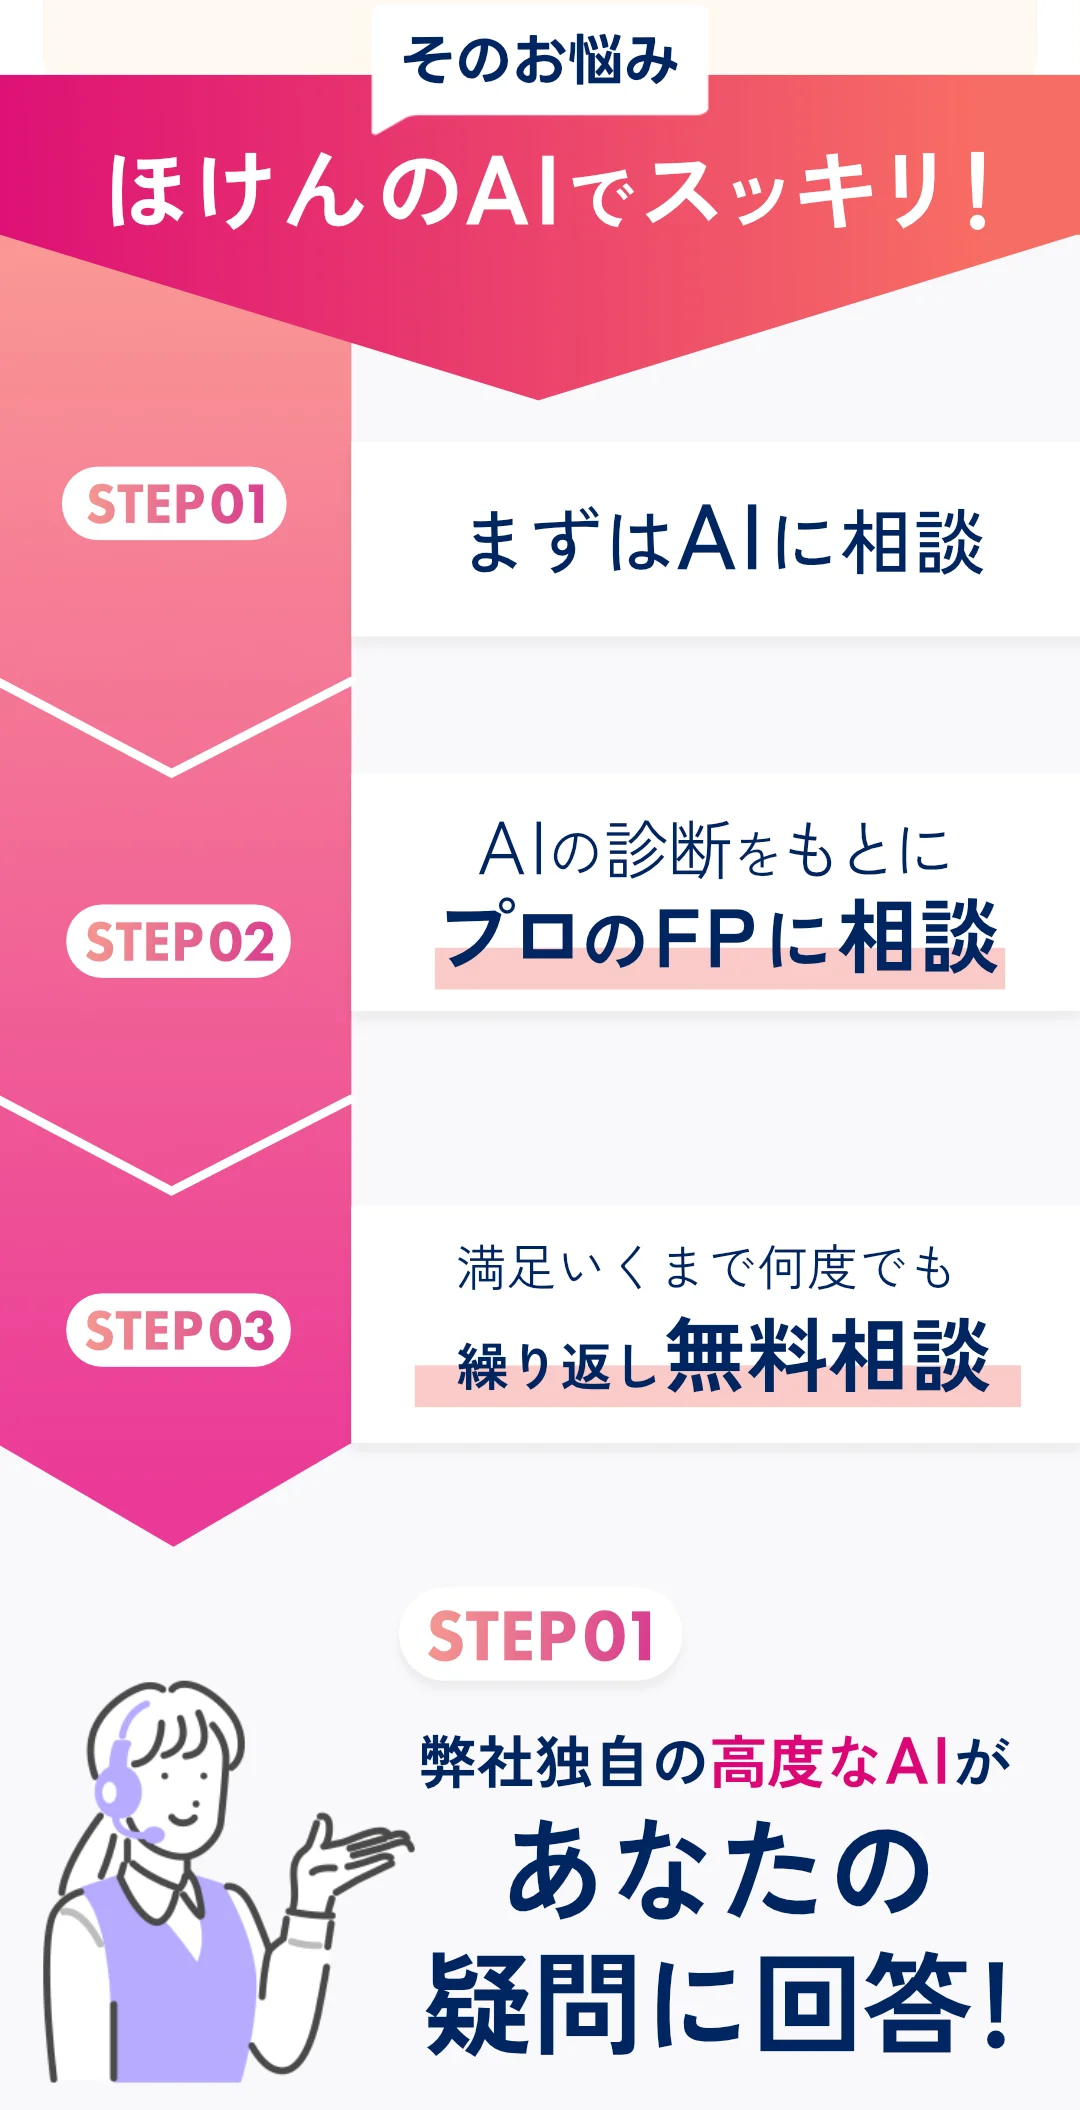
ほけんのAIでできる無料オンライン相談
自分で比較しようとしても、返戻率、IRR、控除、NISA、iDeCo、高額療養費を一度に整理するのは大変です。特に育児世帯では、教育費、住宅ローン、老後資金、親の介護まで重なり、「どこから手を付けるべきか」が見えにくくなります。
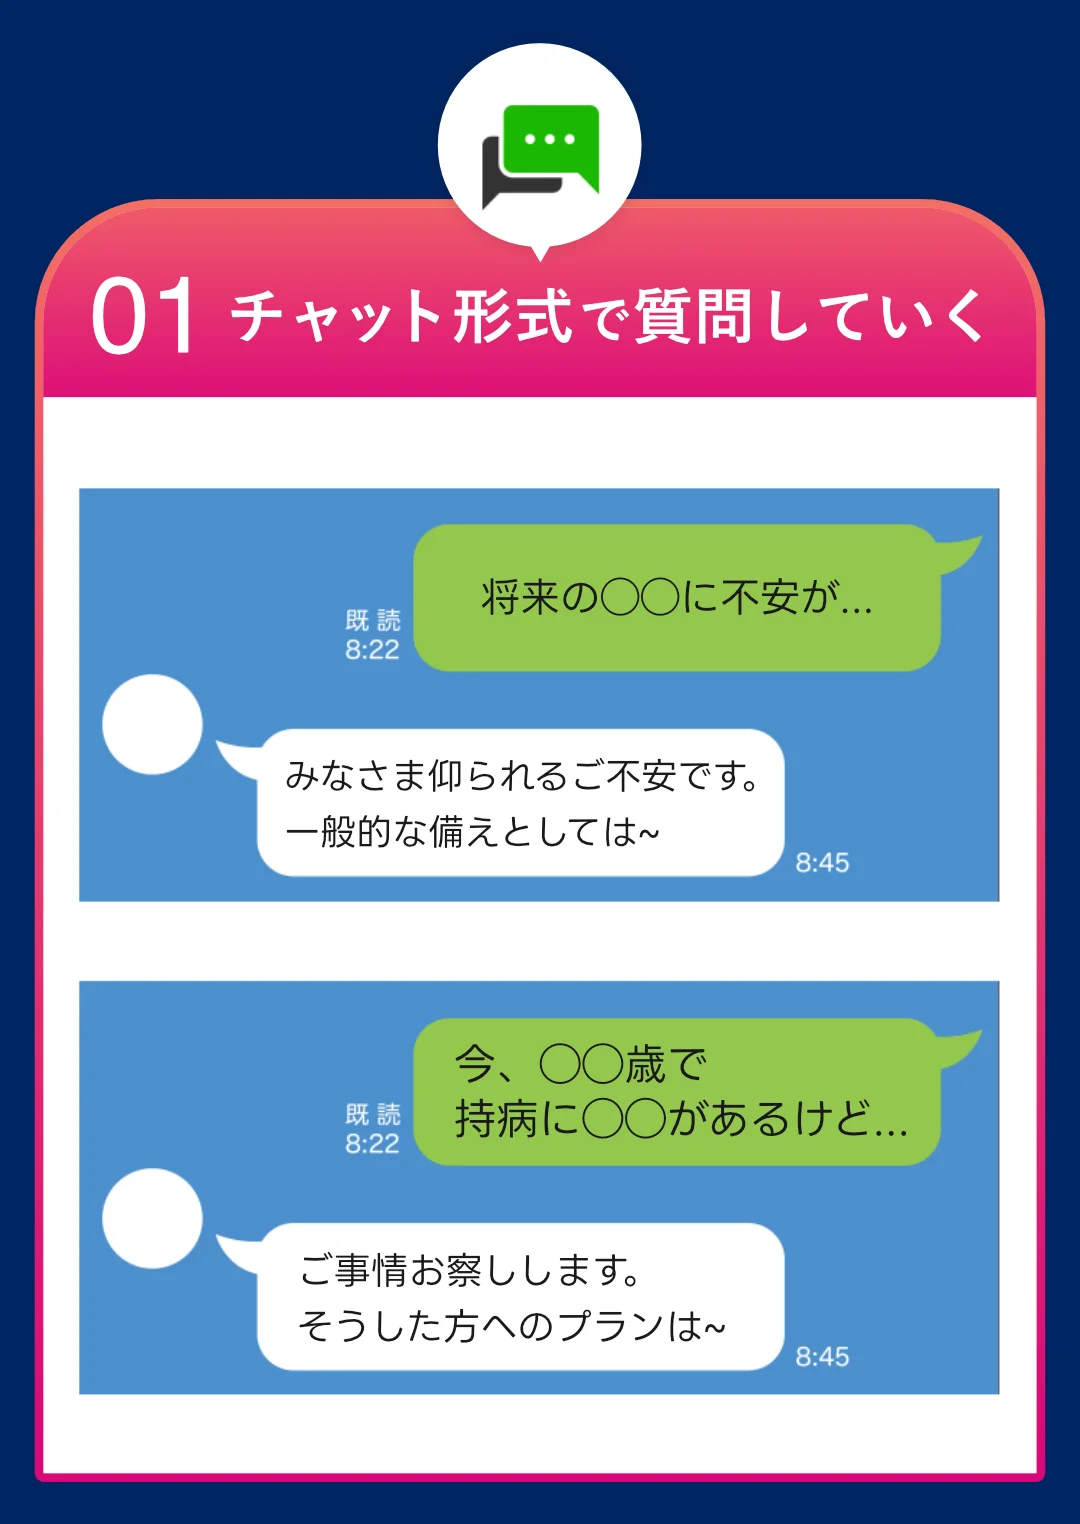
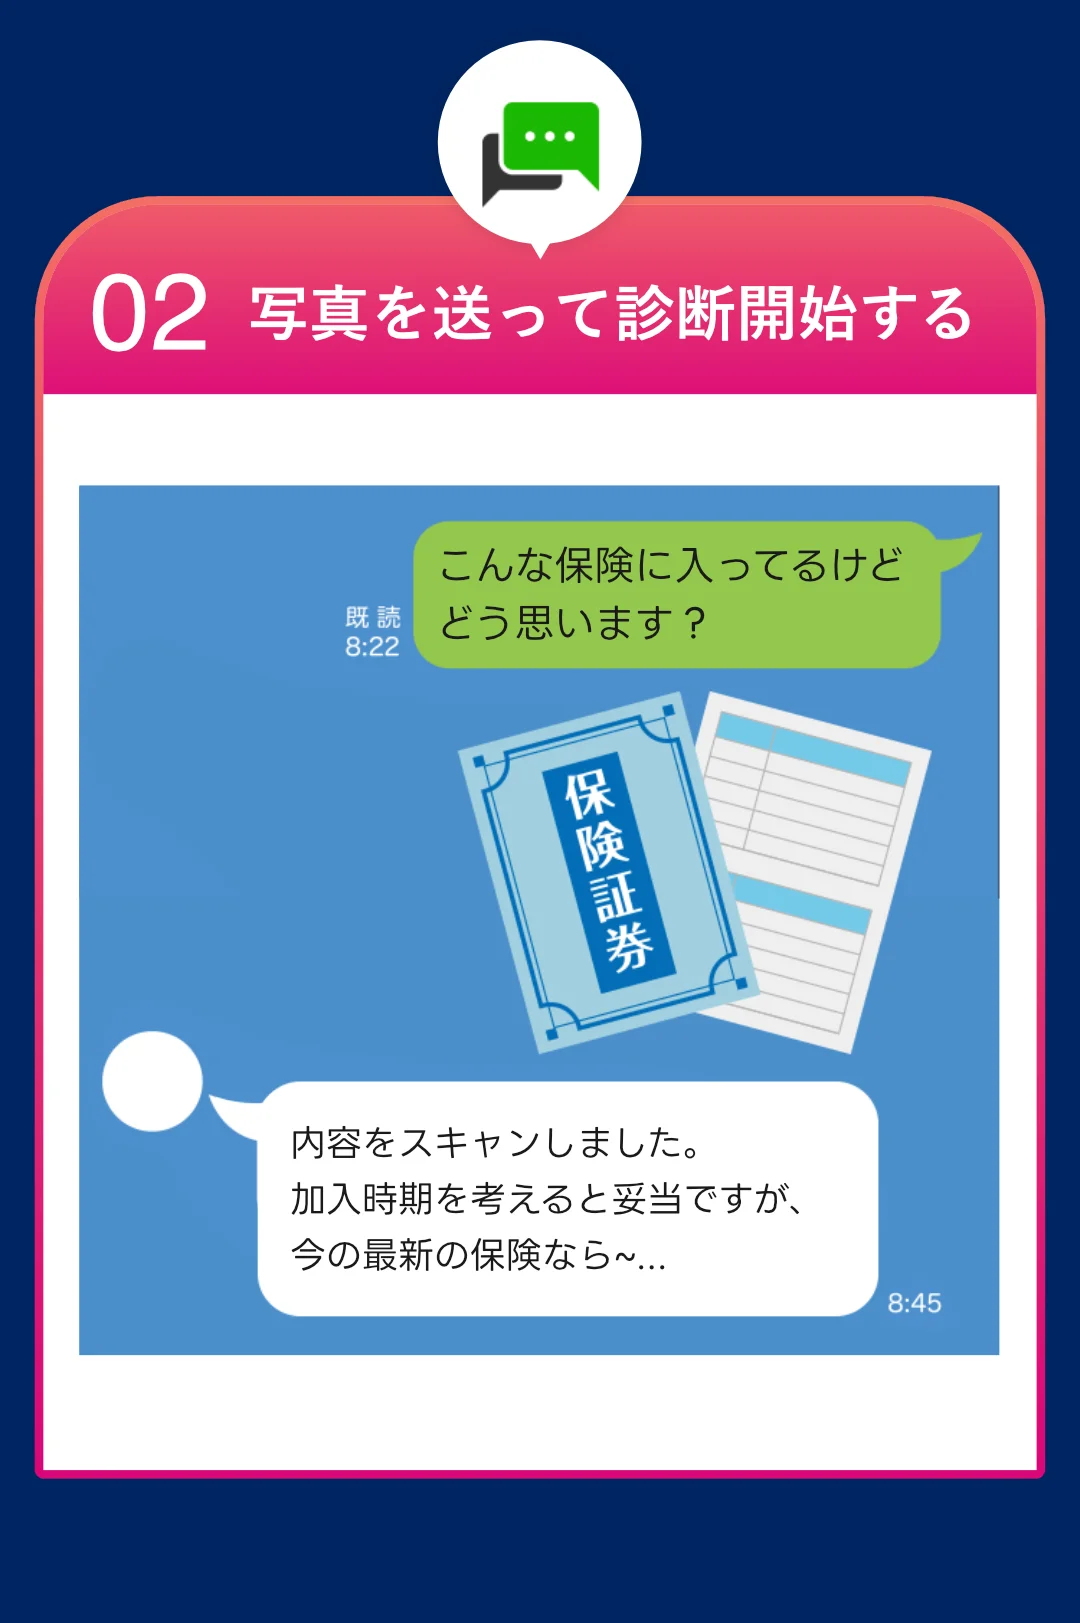
ほけんのAIでは、チャットで家計や保険の悩みを相談でき、必要に応じてFP有資格者とのオンライン相談へ進めます。相談は完全無料・全国対応で、LINEから日時を選んで予約できます。保険証券の写真を送って診断する使い方もでき、LINE通話やZoomで自宅から相談できます。
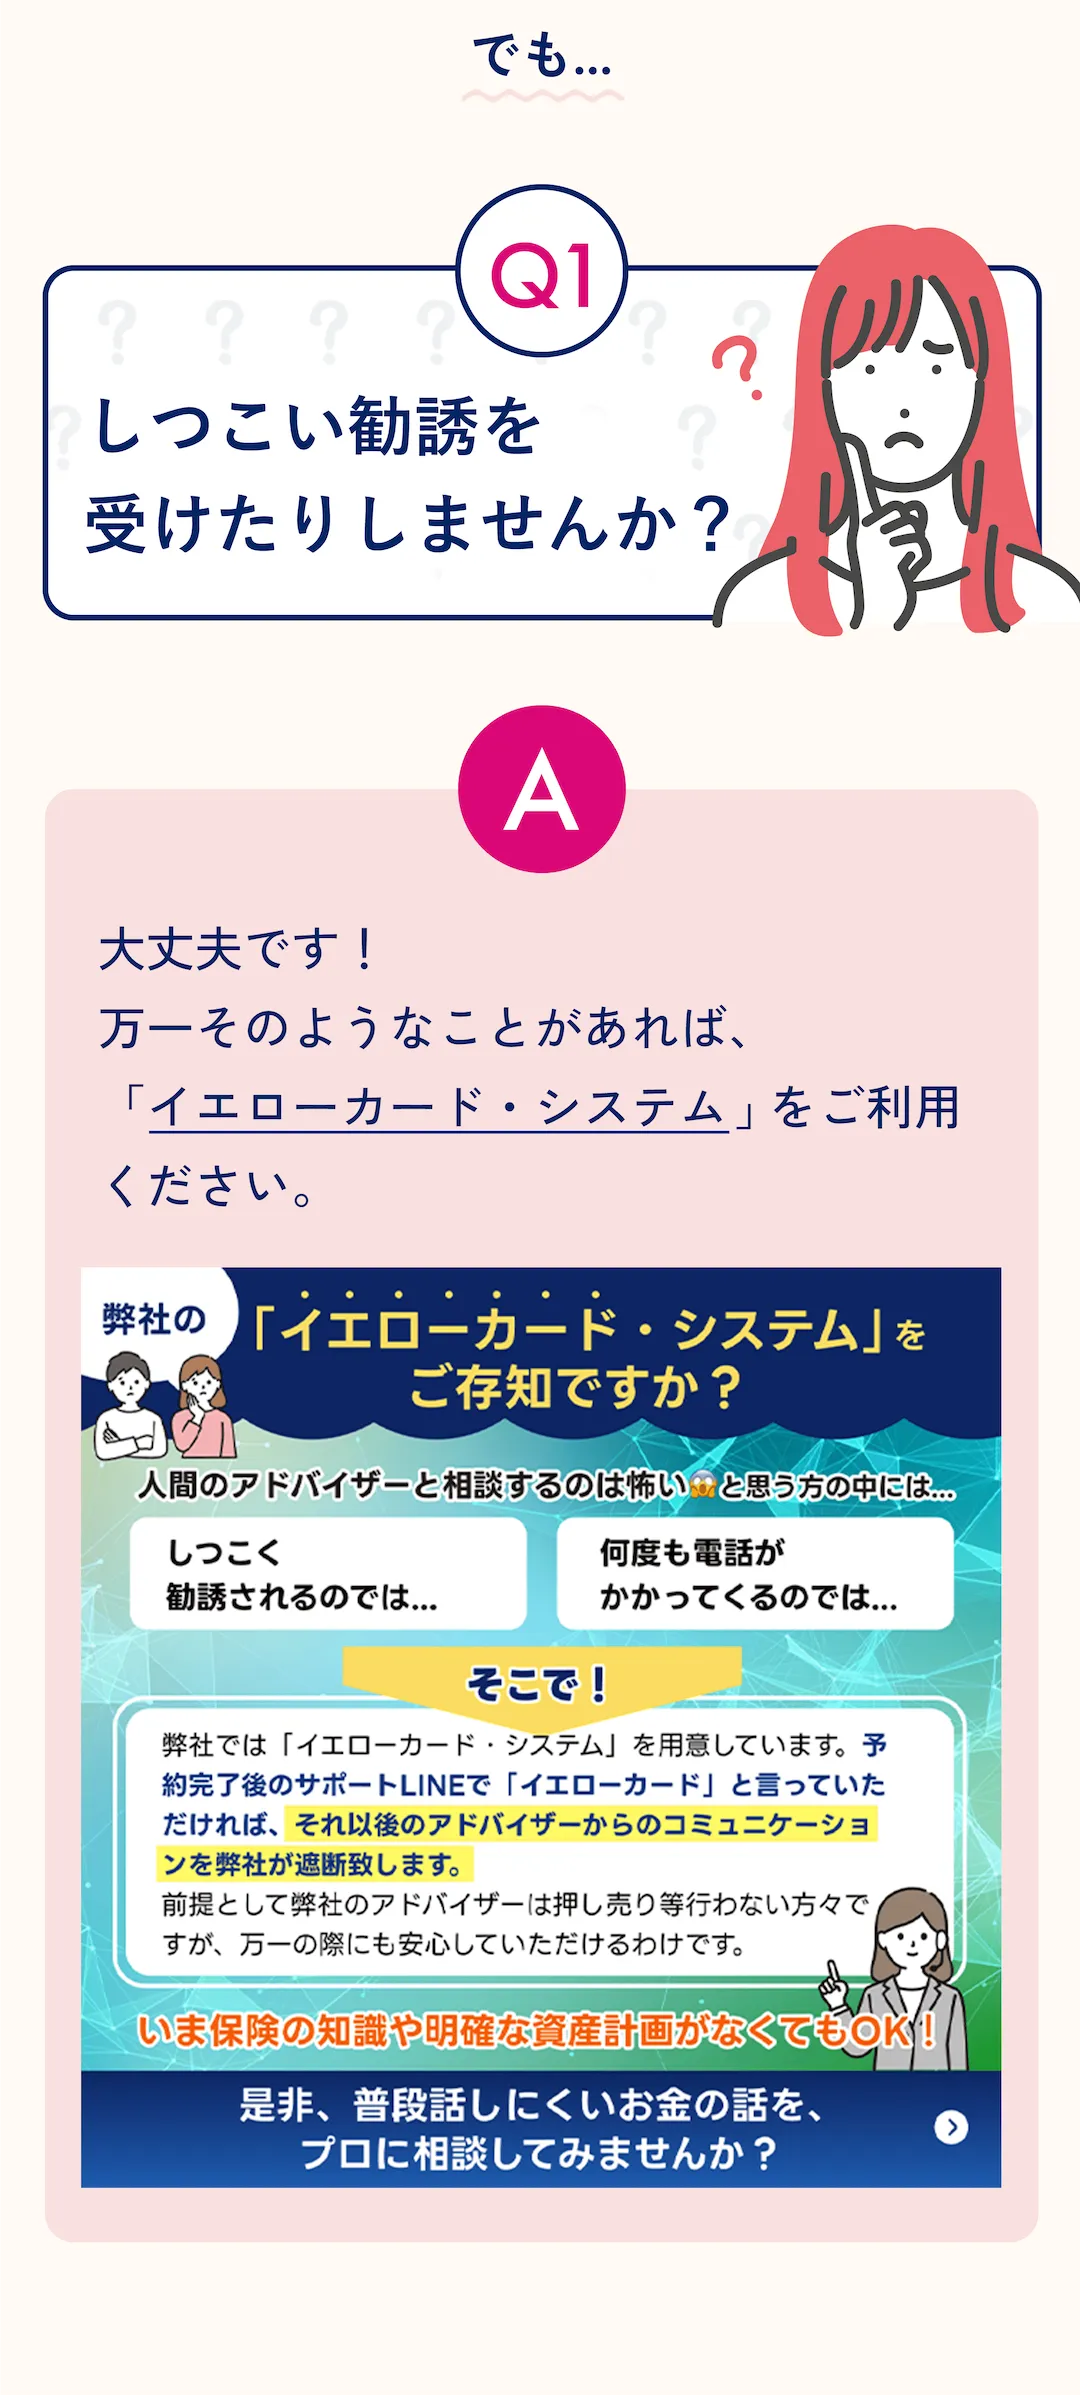
累計相談数は90,000件以上、相談満足度は98%と案内されています。なお、無料相談は保険等の手数料を金融機関から受領する仕組みで運営されているため、提案を受けた場合でもその場で決める必要はありません。しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝える仕組みもあります。返戻率の高い商品を探すだけでなく、今の家計にとって保険・投資・預金の配分が合っているかを棚卸しする場として活用しやすいサービスです。
まとめ:重要ポイント
- 12026年7月以降、一部の円建て一時払終身保険で予定利率2.25%への引き上げが確認されています。
- 2返戻率だけでなく、IRR、税引後手取り、保障内容、資金の拘束期間をセットで比較することが重要です。
- 32026年分の生命保険料控除は、23歳未満の扶養親族がいる世帯で一般枠6万円特例を確認したい時期です。
- 4高額療養費は2026年8月から見直し後の制度に入り、医療保険の必要額にも影響します。
- 5法人契約は返戻率のピークだけでなく、退職金・納税・資金繰りと合わせた出口設計が大切です。
ぜひ無料オンライン相談を
返戻率の改善は前向きなニュースですが、乗り換えや解約の判断は家計全体で見る必要があります。ほけんのAIなら、保険証券や家計状況をもとに、FP有資格者へオンラインで無料相談できます。時間や場所を選びにくい育児世帯や忙しい会社員でも、NISA・iDeCo・医療費負担まで含めて整理できます。提案内容は持ち帰って比較できるため、まずは今の契約を棚卸しするところから始めてみましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。