


【2026年8月更新】こどもNISAの準備|贈与と枠配分の段取り
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月3日
- 2025年国民生活基礎調査への更新
- 教育資金一括贈与終了後の選択肢整理
- こどもNISA開始前の口座・払出し準備

こどもNISA
新NISA
三世代家計
贈与の7年加算
教育資金一括贈与
教育費
無料FP相談
目次
三世代で備える理由とこの記事でわかること
物価高、教育費、住宅ローン、老後資金をそれぞれの世帯だけで抱えると、家計はどうしても窮屈になりがちです。祖父母、親、子どもが協力するなら、単に「援助する」だけでなく、名義、贈与、非課税枠、取り崩しの順番までそろえておくことが大切です。
2026年8月3日時点では、0〜17歳向けのつみたて投資枠拡充が2027年1月以降に始まる方向で示されています。一般には こどもNISA と呼ばれていますが、現時点では通称として使われることが多く、最終的な制度名や金融機関ごとの手続きは今後の案内確認が必要です。
この記事では、公的資料で確認できる範囲をもとに、三世代家計で「誰の名義で、何の目的に、いつ使うお金か」を整理し、贈与記録、NISA枠配分、保険の見直し、教育費の取り崩しまで実務目線でまとめます。
三世代家計がつまずきやすいポイント
- 1祖父母世代は年金中心の収入になりやすく、医療費や介護費が増えると援助を続けにくくなります。
- 2親世代は住宅ローン、教育費、保険料が重なり、NISAに回せる毎月の金額を決めにくくなります。
- 3子ども名義の資金は、誰のお金として管理するかが曖昧だと、税務や相続で説明しづらくなります。
- 4制度開始前に慌てて口座を作ると、商品選びや贈与記録の整備が後回しになりやすくなります。
- 5教育費と老後資金を同じ運用口座で考えると、使う時期に合わないリスクを取りすぎることがあります。
最新データで見る準備の必要性
家計が苦しいという感覚は、最新の統計にも表れています。厚生労働省が2026年7月15日に公表した (2025(令和7)年 国民生活基礎調査の概況) では、2024年の1世帯当たり平均所得は575万2千円、所得の中央値は451万円、平均所得以下の世帯は61.5%でした。生活意識で「苦しい」と答えた世帯は55.4%、児童のいる世帯では61.5%です。
高齢者世帯では、所得に占める公的年金・恩給の割合が61.3%です。また、65歳以上では前年より貯蓄が減った世帯が41.3%となっており、祖父母が孫の教育資金を支える場合でも、祖父母自身の生活資金を削ってしまう設計は避ける必要があります。
三世代で考える目的は、援助額を大きくすることではありません。 教育費と老後資金を同時に守る順番 を、家族で先に決めておくことです。
制度開始前に何から始めればいい?
こどもNISAはまだ始まっていないなら、今は何もしなくてよいのでしょうか?
今できることは多いです。まず、祖父母、親、子どもごとに「誰の名義で、何の目的で、いつ使うお金か」を分けましょう。制度開始後に慌てないよう、贈与記録、教育費の時期、親世帯の毎月積立額を先に整理しておくのがおすすめです。
2027年開始予定のこどもNISAで押さえたいこと
金融庁の広報誌に掲載された (「令和8年度税制改正の大綱」の概要) では、2027年1月以降、つみたて投資枠の対象年齢を0〜17歳に広げ、0〜17歳である間は年間投資枠60万円、非課税保有限度額600万円とする内容が示されています。年間60万円は、月額にすると最大5万円です。
また、ジュニアNISAとの違いとして、一定の要件のもとで12歳以降の払出しが可能になる方向です。金融庁資料では、資金の使途が子のためのものであること、子が払出しに同意したことを示す書面、親権者等による申出書の提出などが説明されています。
つみたて投資枠の対象商品についても、株式だけでなく公社債を組み合わせた投資信託など、選択肢を広げる方向が示されています。値動きが不安な家庭や、教育費の使用時期が近い家庭には重要な変更です。ただし、対象商品や必要書類は金融機関ごとに確認が必要です。
非課税枠は便利ですが、家族の目的が曖昧なまま使うと迷いが増えます。先に「いつ、誰のために、いくら使うか」を決めておくと、制度変更にも落ち着いて対応できます。
三世代の枠配分は目的別に分ける
三世代で考えるときの基本は、資金を「教育費」「親世帯の将来資金」「祖父母の生活防衛資金」に分けることです。
子ども向け資金は、大学進学、留学、資格取得など使う時期がある程度決まっています。親世帯のNISAは、教育費だけでなく、住宅ローン繰上げ返済や老後資金とのバランスも見ます。祖父母世代は、孫への援助を優先しすぎず、生活費2〜3年分程度の預貯金、医療・介護への備え、運用資産の取り崩しルールを先に確保しましょう。
たとえば、祖父母が毎年110万円以内の暦年贈与を検討し、親が生活費から月2万円を積み立て、教育費のピークが近づく中学・高校期には預貯金比率を上げる、といった役割分担が考えられます。大切なのは、満額投資ではなく、途中で無理が出ない配分にすることです。
開始前に整えたいチェックリスト
- 1祖父母、親、子どもごとに、生活資金、教育資金、長期運用資金を別々に書き出します。
- 2贈与する場合は、受贈者名義の口座へ振り込み、通帳や入出金明細を保管します。
- 3贈与契約書を毎年作り、日付、金額、贈与者、受贈者、目的を記録します。
- 4未成年口座の管理者を決め、IDやパスワードの共有範囲を家族内で明確にします。
- 512歳以降の払出し同意や必要書類は、制度開始後に利用予定の金融機関で確認します。
- 6投資信託の信託報酬、為替リスク、元本割れの可能性を家族で共有します。
贈与・名義・証憑で注意したい最新ポイント
家族間のお金の移動では、 贈与の7年加算 に注意が必要です。国税庁の (No.4161 贈与財産の加算と税額控除(暦年課税)) では、令和6年1月1日以後の暦年課税に係る贈与について、相続税の課税価格に加算される対象期間が段階的に7年へ延びることが説明されています。基礎控除110万円以下の贈与でも、対象期間内なら加算される場合があります。
もう一つの重要な変更は、祖父母などから教育資金をまとめて贈与する教育資金一括贈与の非課税措置です。国税庁の (No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税) では、この特例は令和8年3月31日までで終了し、令和8年4月1日以後は新たに適用を受けられないと明記されています。ただし、令和8年3月31日までに特例の適用を受けた信託受益権や金銭等については、引き続き特例が適用されます。
2026年8月時点で新規利用を考えていた家庭は、暦年贈与、都度の教育費負担、こどもNISA開始後の積立、預貯金での確保など、別の選択肢で設計し直す必要があります。税務判断は家庭の財産状況で変わるため、相続が近い可能性がある場合は税理士など専門家への確認も検討しましょう。
毎月いくら積み立てれば無理がない?
住宅ローンと教育費で余裕がありません。こどもNISAが始まったら、満額を使うべきですか?
満額ありきで考えなくて大丈夫です。まずは家計の固定費、保険料、教育費のピーク時期を確認し、赤字にならない範囲で月1万円、月2万円などから決めましょう。非課税枠を埋めることより、続けられる金額にすることが大切です。
試算で見る積立と取り崩しの現実感
たとえば祖父母世代が成長投資枠で年240万円を5年間積み立て、年末拠出、年率3%で運用できたと仮定すると、5年後の概算残高は約1,270万円です。その後5年間、年60万円を定期売却しながら年率3%で運用した場合、10年後の残高はおおむね1,150万円前後になります。
親世帯が児童手当の一部などを使い、月3万円を18年間、年率4%で積み立てると、税金や手数料を考慮しない概算で約950万円です。もちろん運用利回りは保証されず、途中で大きく下がる年もあります。
教育費のように使う時期が決まっているお金は、進学が近づくほど預貯金や低リスク資産へ移す計画も必要です。高校3年生の秋から大学入学前にまとまった支払いが発生する家庭も多いため、「大学入学直前に売ればよい」と考えず、数年前から現金化の順番を決めておきましょう。
投資は「増えるかどうか」だけでなく、「必要な時期に使えるか」が大切です。教育費と老後資金は、同じ利回りで考えず、時間軸を分けて見ていきましょう。
NISAの利用拡大と口座準備のコツ
新NISA開始後、利用は大きく広がっています。2026年8月3日時点で金融庁が最新公表している (NISA口座の利用状況に関する調査結果の公表について) は、令和7年12月末時点の調査です。前回公表資料で示された速報値では、NISA口座数は約2,826万口座、累計買付額は約71.4兆円とされており、制度開始後の関心の高さがうかがえます。
こどもNISAの開始が近づくと、金融機関の案内確認、本人確認、マイナンバー手続き、親権者確認などで混み合う可能性があります。今のうちに親世帯のNISA口座、子どもの本人確認書類、祖父母からの贈与予定、使う金融機関の候補を整理しておくと、制度開始時に商品選びへ集中しやすくなります。
所在地確認手続きの簡素化も示されていますが、住所変更や氏名変更の届出を放置してよいという意味ではありません。金融機関からの重要なお知らせが届かないと、口座開設や払出しで余計な時間がかかることがあります。
保険とNISAは分けて考えると迷いにくい
三世代の資金計画では、NISAだけでなく 保険とNISAの役割分担 も同時に考えると全体像が見えやすくなります。死亡保障や医療保障は、万一のときに家計の不足を埋める仕組みです。一方、NISAは長期の資産形成を後押しする制度であり、元本保証はありません。
子育て世帯では、死亡保障、医療保障、学資保険、NISAを「どれが得か」だけで比べると迷いやすくなります。万一の保障は保険、長期の資産形成はNISA、近い時期に使う教育費は預貯金を中心にするなど、目的で分けるのが現実的です。
すでに保険料が家計を圧迫している場合は、保障額、払込期間、重複保障を確認しましょう。固定費を見直して月5,000円でも積立に回せれば、制度開始後の選択肢が増えます。逆に、保障が不足しているまま投資を優先すると、親に万一があったときに教育費計画そのものが崩れる可能性があります。
無料オンラインFP相談を活用する流れ
三世代家計は、制度、税金、保険、教育費、老後資金が一度に絡みます。自分たちだけで整理しようとすると、祖父母の援助額や親世帯の積立額を感覚で決めてしまいがちです。
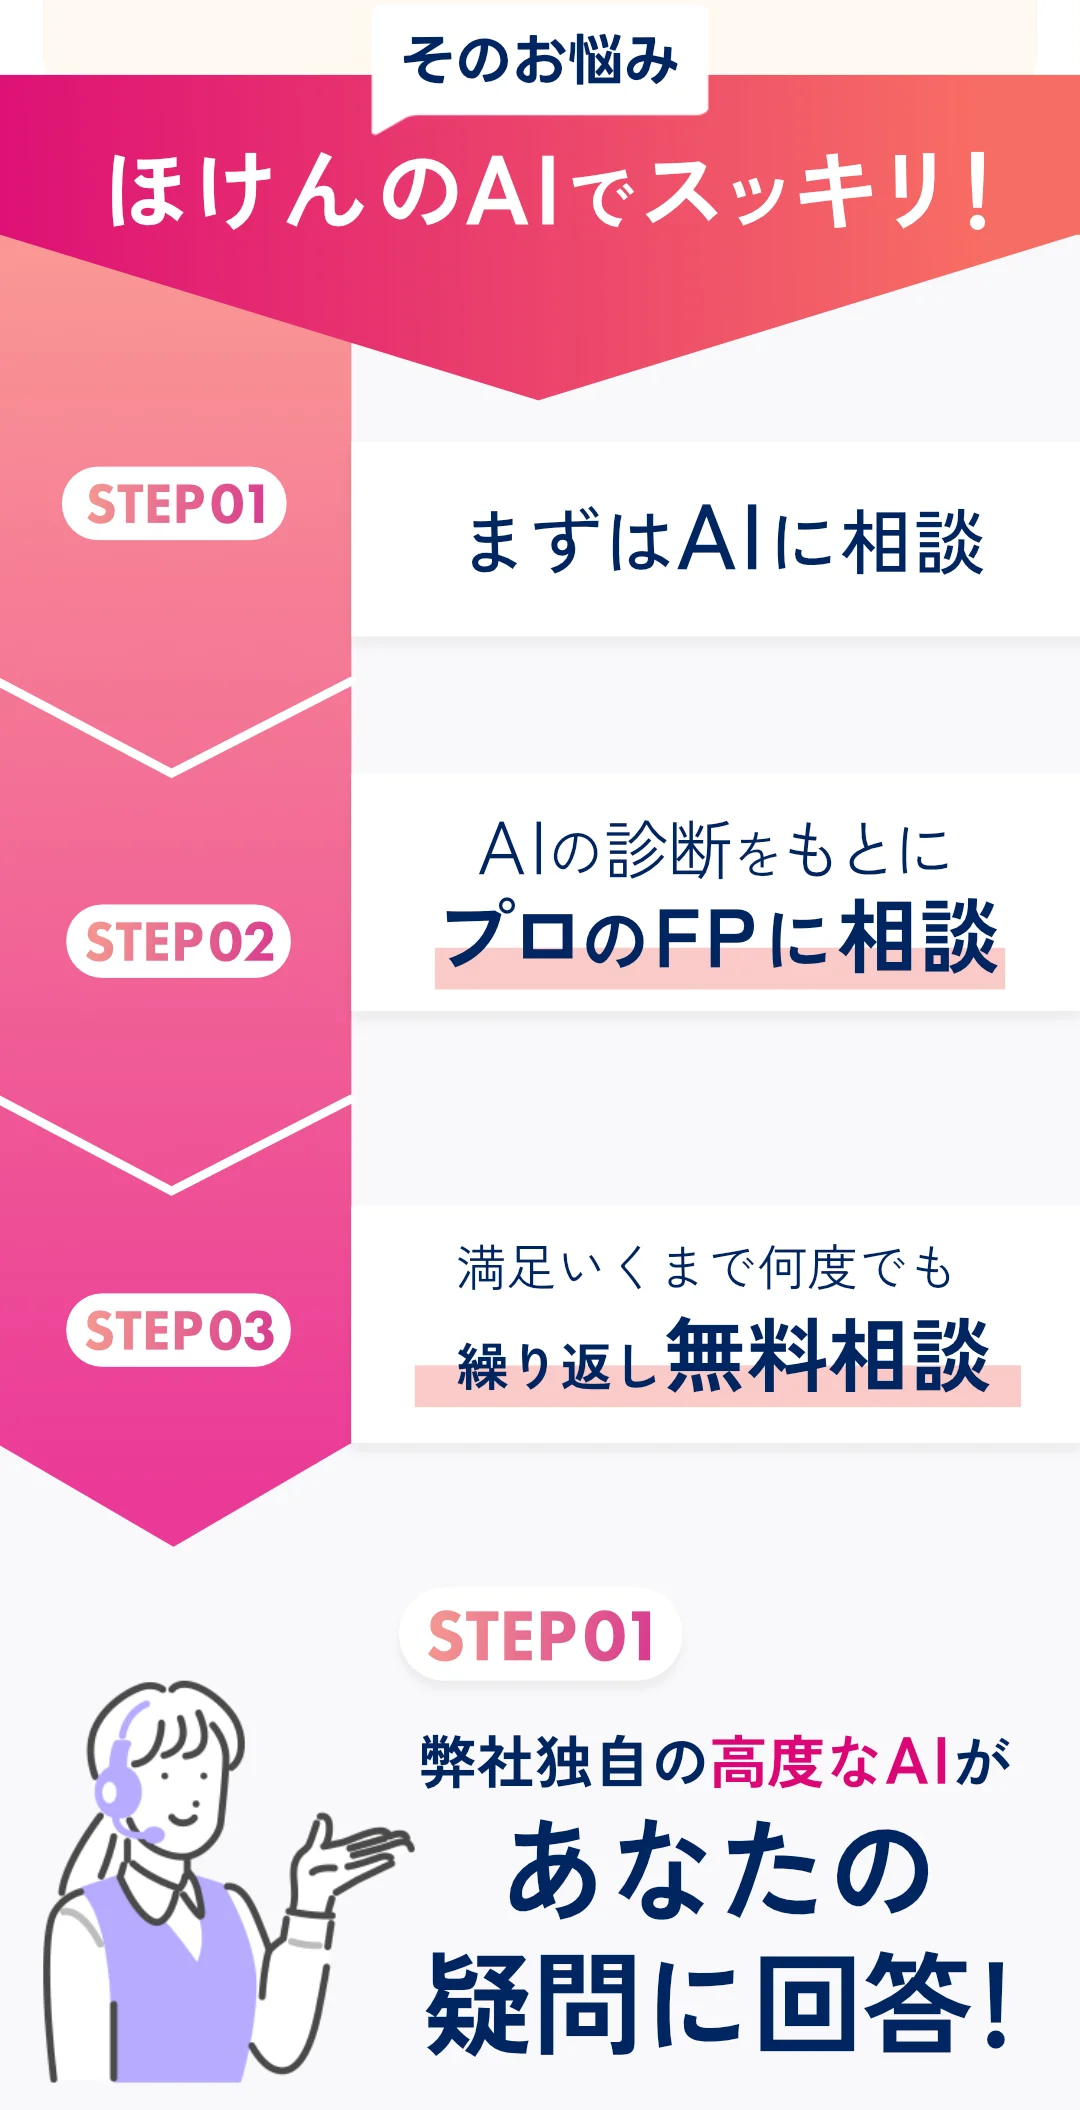
ほけんのAIでは、チャットで家計や保険の悩みを相談し、必要に応じて有資格者のFPへオンライン相談できます。完全無料、全国対応で、予約はLINEで完結します。自宅からLINE通話やZoomで相談できるため、祖父母・親世帯が離れて暮らしている場合でも予定を合わせやすいのが利点です。
相談前は、家計簿、保険証券、NISA口座の状況、教育費の予定、住宅ローンの返済表があるとスムーズです。サービス内容は (ほけんのAI 24時間365日対応の保険相談窓口) で確認できます。無料オンラインFP相談に参加した方には、スタバやタリーズ、コメダなどで使える「giftee Cafe Box」ほか各種ギフトBoxのキャンペーンも用意されています。内容は変更される場合があるため、最新情報はLINEで確認してください。
まとめ:重要ポイント
- 1こどもNISAは2027年1月以降に始まる方向で、0〜17歳の年間投資枠60万円、非課税保有限度額600万円が示されています。
- 2教育資金一括贈与の非課税措置は2026年3月31日で終了し、2026年4月以後の新規適用はできません。
- 3贈与は契約書、振込履歴、受贈者名義口座、用途の記録を残し、7年加算の影響も確認しましょう。
- 4祖父母、親、子どもの資金は、教育費、老後資金、生活防衛資金に分けて考えると無理が少なくなります。
- 5NISA、保険、預貯金は役割が違うため、家計全体のキャッシュフローで配分を決めることが大切です。
ぜひ無料オンライン相談を
こどもNISAや贈与を家族だけで決めると、教育費と老後資金の優先順位が曖昧になりがちです。無料オンラインFP相談なら、家計簿や保険証券をもとに、積立額、保障額、贈与記録、取り崩し時期を一緒に整理できます。オンラインなので時間や場所を選びにくく、無料で中立的に商品を比較しながら、まずは家計の棚卸しから始められます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。