


【2026年7月更新】iDeCo70歳未満へ|60代の節税段取り
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年7月19日
- 2026年5月iDeCo統計への更新
- 退職所得控除10年ルールの補足
- NISA最新利用状況と流動性の整理

iDeCo
加入年齢70歳未満
第5号加入者
60代の節税
退職所得控除
新NISA
企業型DC
目次
70歳未満まで加入へ。60代の選択肢が広がる
60代後半でも「働いている間にもう少し老後資金を積み増したい」「税金を抑えながら準備したい」という相談が増えています。大きな転機になるのが、 iDeCo の加入可能年齢が70歳未満へ広がる改正です。厚生労働省の整理では、iDeCoの加入可能年齢の引き上げと拠出限度額の引き上げは2026年12月1日施行予定です。
今回の改正では、国民年金被保険者ではない60歳以上70歳未満の人でも、一定の要件を満たせば「第5号加入者」として加入・継続拠出できるようになります。制度の骨子や関係法令は厚生労働省の(2025年の制度改正)にまとまっています。
ただし、誰でも無条件に入れるわけではありません。老齢基礎年金やiDeCoの老齢給付金をすでに受け取っている場合は加入できないなど、確認すべき条件があります。この記事では、2026年7月時点の公表情報をもとに、60代が今からできる段取りを整理します。
2026年後半に向けて押さえる最新ポイント
- 1iDeCoの加入可能年齢は2026年12月1日から70歳未満へ広がる予定です。
- 2第5号加入者は、60歳以上70歳未満で老後資産形成を継続したい一定要件の人が対象です。
- 32029年11月末までは経過措置があり、要件に該当しない60歳以上70歳未満でも加入できる余地があります。
- 4第2号加入者のiDeCo拠出限度額は、企業年金等との共通枠として月6.2万円へ引き上げ予定です。
- 5第1号加入者のiDeCoと国民年金基金の共通拠出限度額は、月7.5万円へ引き上げ予定です。
- 6企業型DCのマッチング拠出で事業主掛金以下とする制限は、2026年4月1日に撤廃されています。
いつから使える?申込時期は金融機関ごとに差が出る
私的年金の改正は一度にすべて変わるのではなく、段階的に施行されます。厚生労働省の(私的年金制度の主な改正事項の施行スケジュール)では、企業型DCの一部改正が2026年4月1日、iDeCoの加入可能年齢と拠出限度額の引き上げが2026年12月1日と整理されています。
読者にとって大切なのは、法律上の施行日と、実際に自分が申し込める日が同じとは限らないことです。金融機関側の申込画面、書類、資格確認、システム対応に時間がかかるため、受付開始時期や初回引落し月は運営管理機関ごとに差が出る可能性があります。
60代後半で加入を検討するなら、まずは「自分が第5号加入者に該当するか」「経過措置の対象になり得るか」「年金や退職金の受け取り予定とぶつからないか」を先に確認しましょう。
68歳から始めても意味はありますか?
68歳ですが、運用期間が短いならiDeCoはあまり意味がないのでしょうか?
短期でも検討する価値はあります。iDeCoの掛金は小規模企業共済等掛金控除として所得から差し引けるため、課税所得がある人は節税効果を得やすい制度です。ただし、途中で自由に引き出せないため、生活費や医療費に使うお金まで入れないことが前提です。
平均掛金は16,645円。節税効果は課税所得で変わる
国民年金基金連合会が公表した(加入等の概況 2026年5月)によると、2026年5月末のiDeCo加入者は3,980,337人、新規加入者は38,727人、毎月定額拠出の平均掛金額は16,645円です。60代だけの平均ではありませんが、掛金設定の目安として参考になります。
たとえば月2万円を4年間拠出すると、総拠出額は96万円です。所得税・住民税を合わせた限界税率が20%程度の人なら、掛金控除による税負担の軽減額は概算で19万2,000円です。実際の効果は所得、各種控除、住民税の状況、復興特別所得税などで変わります。
ここで注意したいのは、節税できるからといって上限まで入れる必要はないことです。60代は病気、介護、住宅修繕、親族支援など急な支出も起こりやすい時期です。iDeCoに入れるお金は、少なくとも数年使わなくても困らない余裕資金から考えるのが安全です。
利回りだけで判断せず、税制優遇と使う時期をそろえることが大切です。
受け取りは60〜75歳。60歳以降の新規加入は5年後が目安
iDeCoは原則として老後資金づくりの制度であり、途中引き出しはかなり限定されています。公式サイトの(加入資格・掛金・受取方法等)では、老齢給付金の受給開始時期は60歳から75歳までの間で選べると説明されています。
60歳で受け取るには、通算加入者等期間が10年以上必要です。一方、60歳以上で初めてiDeCoに加入した人は、加入から5年を経過した日から受給できます。つまり68歳で加入する場合、受け取り開始は原則として73歳以降を見込む設計になります。
「68歳から始めて70歳で受け取る」といった短すぎる計画は成り立ちにくいため、75歳までの受給期限も含め、いつ受け取るかを先に考えてから掛金を決めましょう。
退職金とiDeCoの受け取り順は気にするべきですか?
退職金もあります。iDeCoは一時金で先に受け取ったほうが得ですか?
一概には言えません。2026年1月1日以後は、iDeCoなどの老齢一時金を先に受け取り、その後9年以内に退職金を受け取る場合、退職所得控除の重複期間調整に注意が必要です。年金受け取りや一時金との併用も含めて、退職予定年と金額を並べて判断しましょう。
2026年から出口戦略は10年ルールも確認
iDeCoの入口では所得控除が魅力ですが、出口では税金のかかり方が変わります。令和7年度税制改正大綱では、老齢一時金を受けた年の前年以前9年内に老齢一時金を受けている場合の退職所得控除の調整などが示されました。詳細は財務省の(令和7年度税制改正の大綱)で確認できます。
平たく言えば、iDeCoを一時金で先に受け取り、その後近い時期に会社の退職金を受け取る人は、退職所得控除を二重に大きく使えない可能性があります。60代でこれから加入する人は、入口の節税だけでなく、退職金、企業型DC、iDeCo、公的年金の受け取り時期を1枚の表にしておくと判断しやすくなります。
退職金がない人、個人事業主の人、すでに退職金を受け取った人では結論が変わります。税額の試算は個別性が高いため、金額が大きい場合は税理士やFPに確認するのが安心です。
新NISAは流動性、iDeCoは老後ストックで使い分ける
60代の資産形成では、iDeCoだけに寄せすぎないことも大切です。 新NISA は売却や引き出しの自由度が高く、急な出費への対応力があります。一方、iDeCoは原則として老後まで引き出せない代わりに、掛金控除などの税制優遇があります。
金融庁は2026年7月3日に、2025年12月末時点の(NISA口座の利用状況に関する調査結果)を公表しました。新NISAの利用は広がっていますが、60代では「値上がりを狙うお金」と「近いうちに使うお金」を分けることがより重要です。
目安として、生活費の半年〜1年分、近い医療費や住宅修繕費、税金の支払い予定分は普通預金などで確保します。そのうえで、5年以上使わないお金をNISAやiDeCoに回す順番を考えると、相場下落時に慌てて売るリスクを下げられます。
申し込み前にやることチェック
- 1老齢基礎年金やiDeCo老齢給付金をすでに受け取っていないか確認します。
- 2勤務先の企業型DC、確定給付企業年金、マッチング拠出の有無を確認します。
- 3退職金、企業年金、公的年金、iDeCoの受取予定年を一覧にします。
- 4生活防衛資金と近い支出を除いたうえで、無理のない掛金を決めます。
- 5運営管理機関の手数料、商品数、オンライン手続きのしやすさを比較します。
- 6初回引落し月と年末調整・確定申告の時期を逆算して申し込みます。
企業型DCがある人はマッチング拠出も見直す
会社員や公務員の人は、iDeCoだけでなく勤務先の企業年金も確認しましょう。2026年4月1日から、企業型DCのマッチング拠出における「加入者掛金は事業主掛金以下」という制限が撤廃されています。
これにより、事業主掛金が少ない会社でも、制度上の上限内で個人側の掛金を増やしやすくなりました。ただし、企業型DCでマッチング拠出をしている人は、原則として同時にiDeCoへ加入できないケースがあります。勤務先の規約や人事・総務の案内を確認し、「企業型DCを厚くするのか、iDeCoを使うのか」を比較する必要があります。
2026年12月以降は拠出限度額の考え方も変わるため、会社の制度がある人ほど早めの棚卸しが有効です。自分だけで判断しにくい場合は、給与明細、企業年金の案内、退職金規程の有無を手元に置いて相談すると話が早く進みます。
大きく始めるより、家計を崩さず続けられる掛金のほうが結果につながりやすいです。
商品選びはコスト、値動き、残り期間で決める
60代のiDeCoでは、運用期間が若い世代より短くなりやすいため、値動きの大きさを甘く見ないことが大切です。低コストのインデックス型投資信託を中心にする考え方は有力ですが、受け取り予定まで5〜7年程度しかない場合は、元本確保型や債券寄りの商品を組み合わせる選択肢もあります。
商品選びで見たい項目は、信託報酬、運用対象、過去の値動き、為替リスク、元本確保型の利率、口座管理手数料です。NISAでも同じ指数の商品を持っている場合、iDeCoでも重ねて買うと、家計全体では思った以上に株式比率が高くなることがあります。
「iDeCoは税制優遇があるから株式100%でよい」と決めつけず、年金収入、預貯金、保険、住宅ローンの残債まで含めて、家計全体のリスクを見ましょう。
70歳目前でも、まずは無料で棚卸しを
2026年12月の改正は、60代後半の人にとって「もう遅い」と思っていた老後資金づくりを見直すきっかけになります。ただし、加入できるか、いくら拠出するか、いつ受け取るかは、年齢・就労状況・年金受給・退職金・企業年金によって変わります。
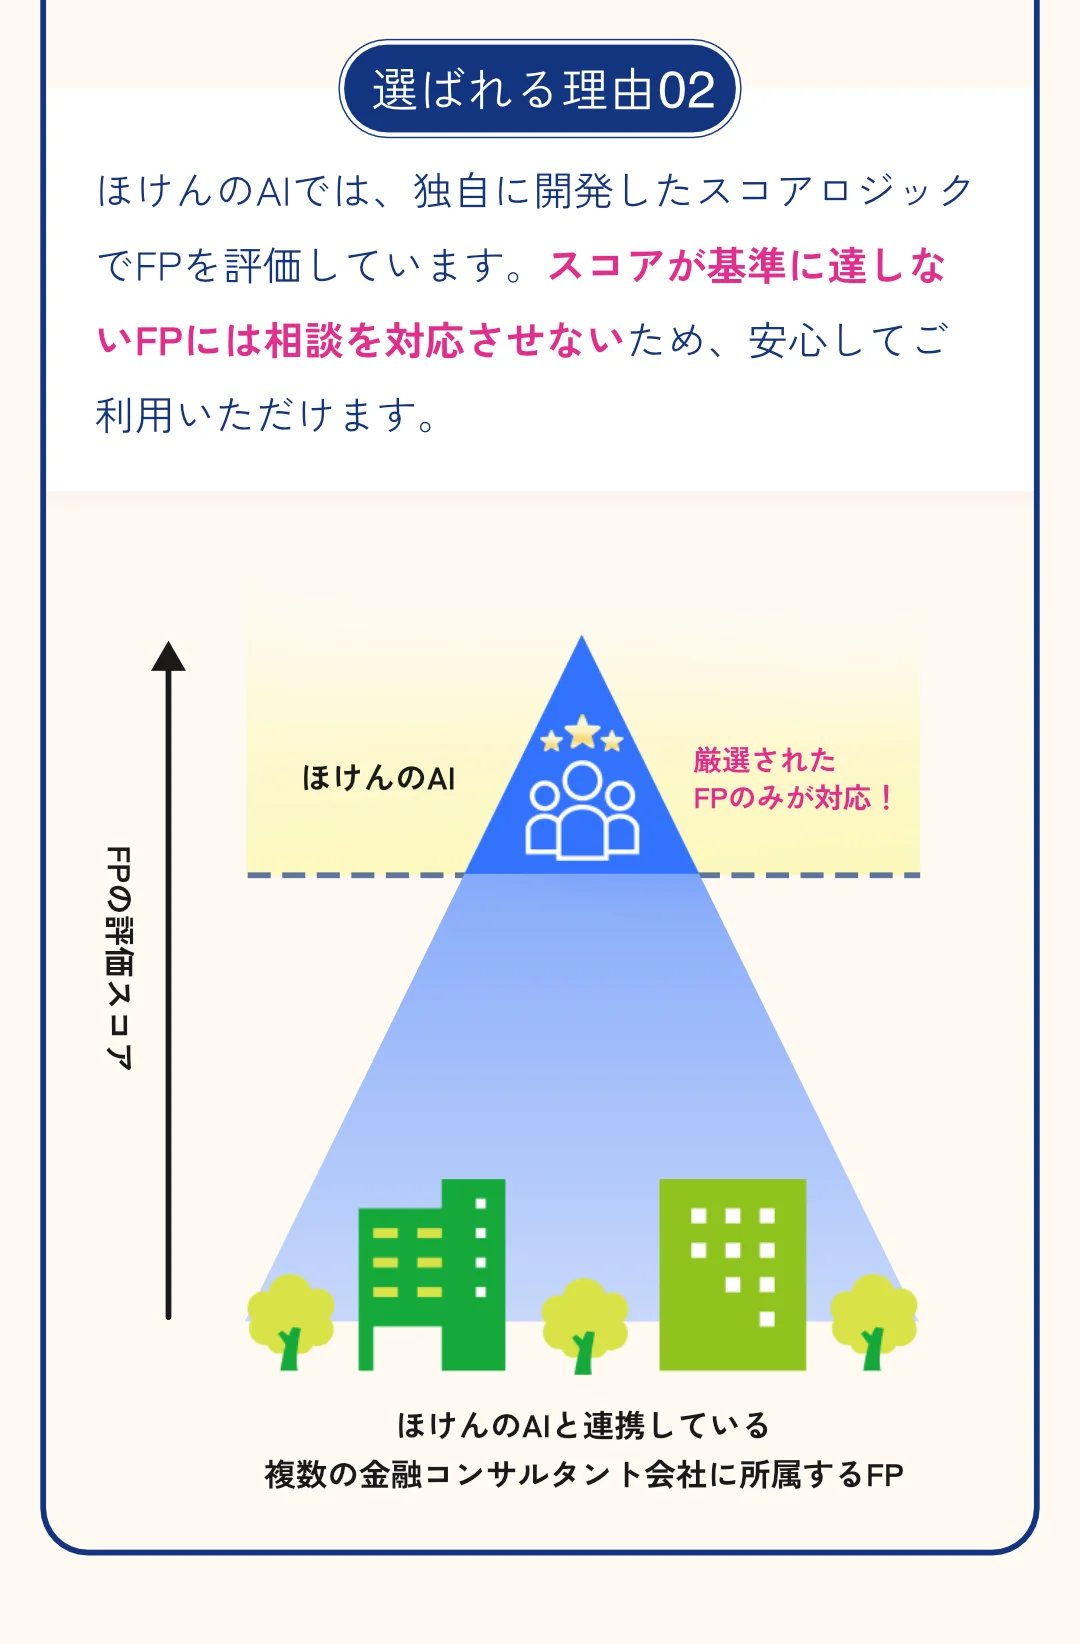
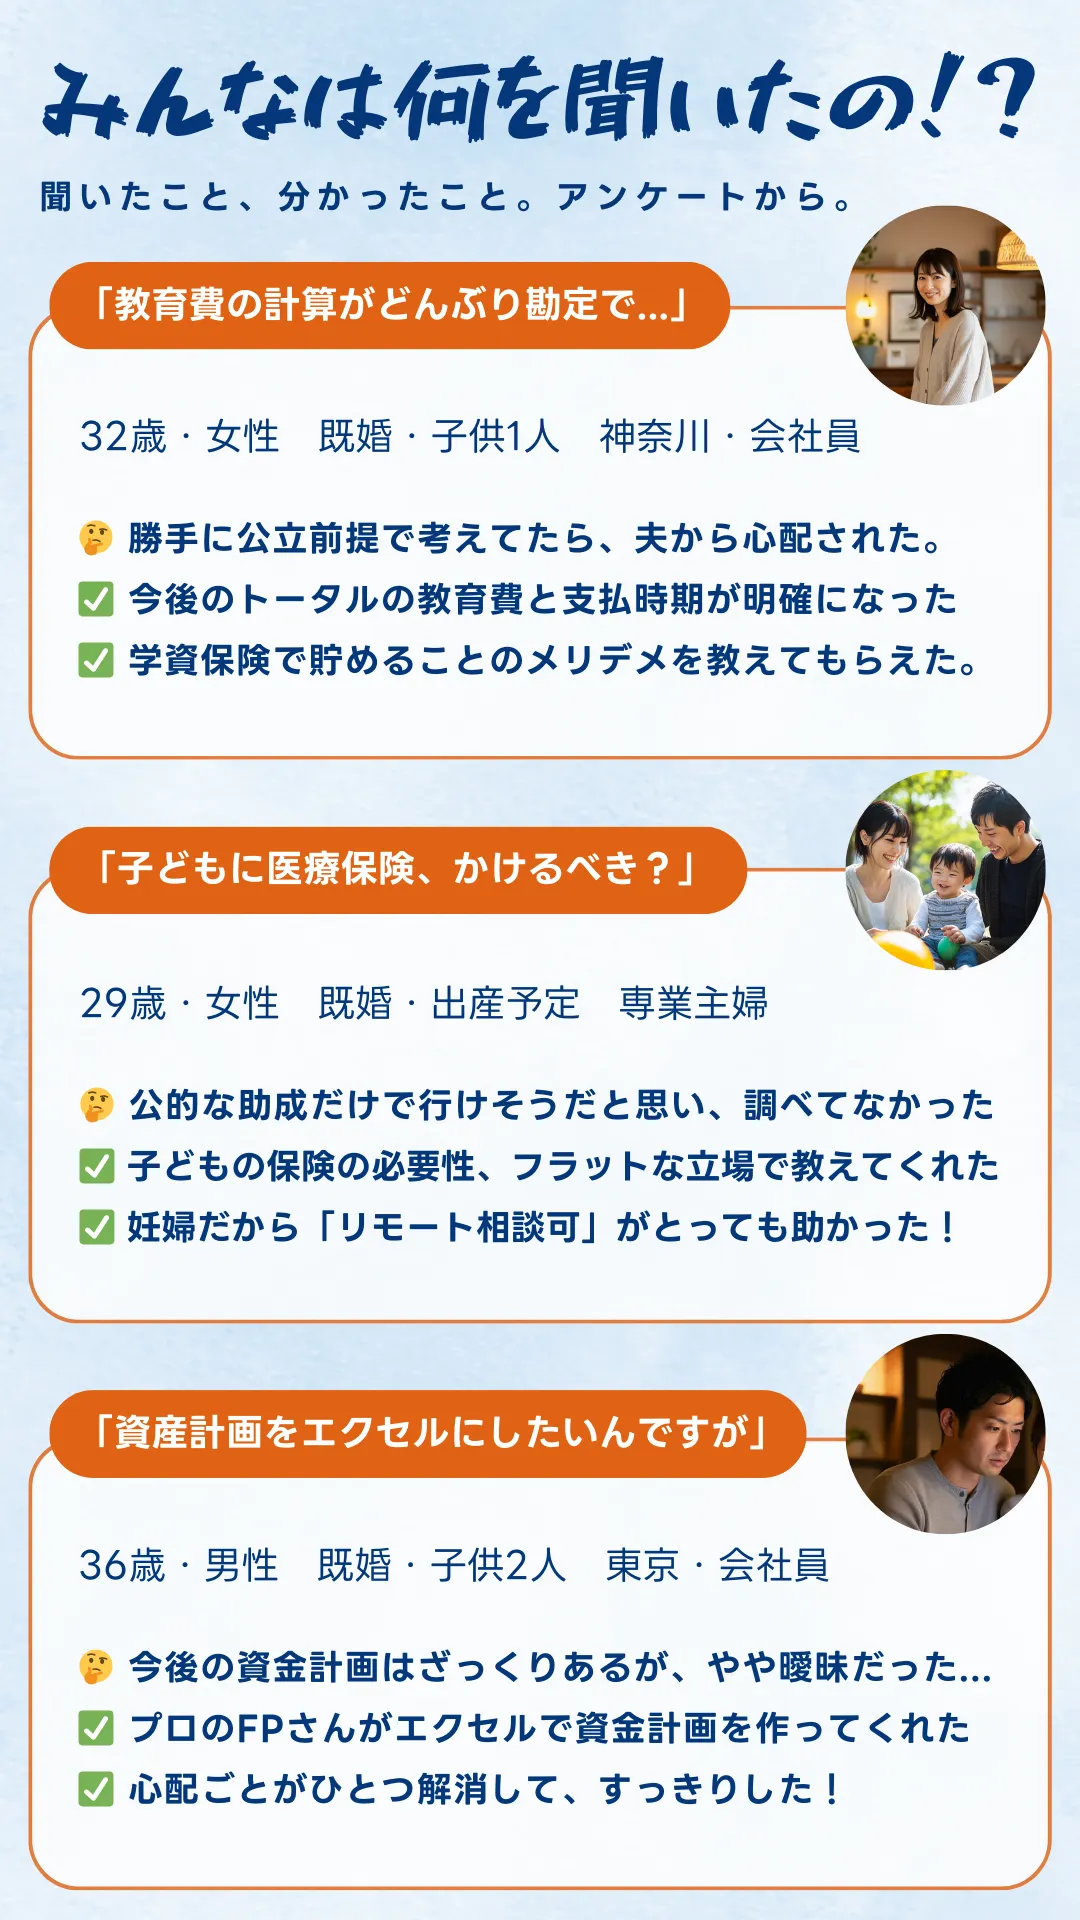
ほけんのAIでは、チャットから家計や保険、お金の悩みを相談でき、必要に応じて有資格者のFPへオンライン相談できます。相談は完全無料・全国対応で、LINEから日時を選べます。家計簿や保険証券、企業年金の資料があると、iDeCo、NISA、保険、老後資金をまとめて整理しやすくなります。
無料オンラインFP相談に参加した方には、スタバやタリーズ、コメダなどで使える「giftee Cafe Box」ほか各種ギフトBoxのキャンペーンも用意されています。詳細はLINEで確認できます。
まとめ:重要ポイント
- 1iDeCoの加入可能年齢は2026年12月1日から70歳未満へ広がる予定です。
- 22026年5月の平均掛金は16,645円で、掛金は無理のない範囲から決めることが大切です。
- 360歳以降に新規加入する場合、受け取りは加入から5年経過後が目安になります。
- 42026年以降は退職所得控除の10年ルールを踏まえ、退職金との受け取り順を確認します。
- 5新NISAは流動性、iDeCoは老後資金の税制優遇と役割を分けて使うと整理しやすくなります。
ぜひ無料オンライン相談を
iDeCoの改正は、加入可否、掛金上限、退職金との受け取り順で最適解が変わります。無料オンラインFP相談なら、家計、保険、NISA、企業年金、公的年金をまとめて確認でき、時間や場所を選ばず相談できます。中立的な立場で制度と商品の違いを整理し、次に何を確認すべきかまで一緒に決められます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】養老保険の税金|満期解約死亡の早見表
養老保険の税金を満期保険金、解約返戻金、死亡保険金別に整理。所得税・住民税、相続税、贈与税の違いと申告要否を早見表で確認できます。
【2026年9月更新】生命保険の選び方|30代共働き4保障チェック
30代共働き向けに生命保険の選び方を4保障で整理。死亡、医療・がん、就業不能、貯蓄性保険を公的制度やNISA・iDeCo改正と合わせて判断できます。
【2026年9月更新】収入保障保険おすすめしない基準|30代子育て世帯
収入保障保険をおすすめしないケースと必要な家庭の違いを30代子育て世帯向けに解説。遺族年金、団信、教育費、NISAを踏まえた不足額の見方を整理します。
【2026年9月更新】定期保険は掛け捨てで十分?|子育て保障3基準
定期保険は掛け捨てで十分かを子育て世帯向けに解説。生活費、教育費・住居費、2026年度の遺族年金や貯蓄を差し引く3基準で必要保障額を整理します。

【2026年9月更新】生命保険料控除|新旧契約6万円判定
2026年の生命保険料控除で迷いやすい新旧契約と6万円判定を解説。23歳未満の扶養親族、全体12万円上限、年末調整の記入ミスまで整理します。

【2026年9月更新】傷病手当金が遅い時|就業不能保険3手順
傷病手当金が遅い時の確認先、初回入金までの生活費不足、就業不能保険や医療保険で補う範囲を3手順で整理。退職時の注意点も解説します。