


【2026年9月更新】HPVワクチン費用と検診|自費判断と家計準備
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年9月1日
- 高額療養費制度の2026年8月改正後の整理
- 9価ワクチン定期接種化と公費期限の明確化
- 検診・保険・積立を分けた家計手順の追加

HPVワクチン
子宮頸がん検診
HPV検査単独法
高額療養費制度
医療保険
がん保険
iDeCo
目次
まず押さえたい変更点:公費接種の対象は限られています
HPVワクチン の費用や子宮頸がん検診の受け方は、2026年に入ってから家計上の判断ポイントが大きく変わりました。キャッチアップ接種と、令和7年度高校2年生相当の延長措置は2026年3月31日で終了しています。2026年9月1日時点で公費接種の中心は、小学校6年生から高校1年生相当の女子の定期接種です。
一方、30代以降で接種を検討する場合は、原則として任意接種、つまり自費になります。9価ワクチンは医療機関によって差がありますが、3回接種で8〜10万円程度を見込む人が多く、検診費用や万一の治療費とは別に考える必要があります。この記事では、ワクチン、検診、高額療養費、医療保険、NISA・iDeCoまで、家計目線で整理します。
2026年9月時点の早見ポイント
- 1キャッチアップ接種と延長措置は2026年3月31日で終了しており、対象年齢を過ぎた接種は原則として自費になります。
- 22026年4月から、公費で受けられるHPVワクチンは9価ワクチンのみとなり、開始年齢により2回または3回接種します。
- 3子宮頸がん検診は20歳以上の細胞診に加え、要件を満たす自治体では30歳以上のHPV検査単独法を選べます。
- 4高額療養費制度は2026年8月診療分から見直しが始まり、月額上限の変更と年間上限の新設が反映されています。
- 5HPVワクチン費用は原則として医療費控除の対象外なので、短期積立として別枠で準備すると判断しやすくなります。
定期接種と任意接種:2026年度の対象と回数
定期接種 の対象は、小学校6年生から高校1年生相当の女子です。厚生労働省は、2026年4月から公費で受けられるHPVワクチンを9価ワクチンのみとし、年齢に応じて合計2回または3回接種すると案内しています。1回目を15歳になるまでに受ける場合は原則2回、15歳になってから受ける場合は原則3回です。(HPVワクチンに関するQ&A)
キャッチアップ接種は、1997年度生まれから2008年度生まれの女性のうち、所定期間に1回以上接種していた人が2026年3月31日まで残りを公費で受けられる仕組みでした。現在はこの期限を過ぎているため、「前に1回だけ受けた記憶がある」という人も、まず母子健康手帳や接種記録を確認し、医療機関や自治体に相談することが大切です。
30代で自費接種するか迷ったら?
30代です。自費で9価ワクチンを受けると高いので、今から意味があるのか迷っています。
まず婦人科で、年齢、既往歴、妊娠予定、これまでの検診結果を踏まえて相談しましょう。HPVワクチンはすでに感染しているHPVを排除するものではありませんが、未感染の型への予防は期待できます。家計面では、接種費用を検診費用や治療費の備えと分けて管理すると、無理のない判断がしやすくなります。
自費接種の費用感:見積もりで確認したい項目
任意接種の費用は医療機関ごとに異なります。9価ワクチンを3回受ける場合、合計で8〜10万円程度が一つの目安ですが、診察料、予約料、キャンセル料、支払い方法まで含めると実際の負担感は変わります。
予約前には、1回あたりの金額、3回分をまとめて支払う必要があるか、途中で転居した場合に別の医療機関で続きが受けられるかを確認しましょう。自治体によっては成人や男性への独自助成を設ける場合もあるため、住んでいる市区町村の予防接種ページも一度確認しておくと安心です。
ワクチンと検診は、どちらか一方で完結するものではありません。家計の中で同時に並べてみると、今やるべき順番が見えやすくなります。
HPV検査単独法と従来の細胞診の違い
HPV検査単独法 は、2024年4月から厚生労働省の要件を満たす一部自治体の住民検診で実施可能になった方法です。国立がん研究センターは、細胞診は20歳以上が2年に1回、HPV検査単独法は厚生労働省の指針で30歳以上が対象と説明しています。(子宮頸がん検診について)
HPV検査単独法では、陰性なら次回は5年後です。陽性でも細胞診に異常がない「要追跡精検」の場合は、すぐに治療ではなく1年後にHPV検査を受けます。陽性で細胞診にも異常がある場合は、指定された専門医療機関で精密検査を受ける流れです。自己採取は精度面の課題があるため、住民検診では医師による採取が標準です。
今日からできる家計と健康の備え手順
- 1自治体サイトで、定期接種の対象年齢、接種期限、実施医療機関、自己負担の有無を確認します。
- 2任意接種を検討する場合は、婦人科で効果と限界を聞き、接種回数と総額を見積もります。
- 3子宮頸がん検診の案内を確認し、細胞診かHPV検査単独法か、次回受診時期をカレンダーに登録します。
- 4高額療養費の所得区分と2026年8月以降の上限額を、加入している健康保険で確認します。
- 5医療保険やがん保険は、診断給付金、通院保障、上皮内新生物の扱い、待機期間を約款で確認します。
高額療養費制度:2026年8月から見直しが始まりました
高額療養費制度 は、医療機関や薬局で支払う1か月の自己負担が上限額を超えたとき、超えた分が支給される仕組みです。2026年8月診療分から見直しが始まり、厚生労働省は例として、70歳未満・年収約370万〜510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられると説明しています。(高額療養費制度を利用される皆さまへ)
今回の見直しでは、月額負担上限額の変更に加え、8月から翌年7月までを対象にした年間上限が新設されました。短期の入院や手術では負担が増えるケースがある一方、長期療養では年間上限や多数回該当が家計を支える場面もあります。入院や手術が見込まれるときは、マイナ保険証の限度額情報を利用するか、限度額適用認定証を事前に準備しましょう。
FP相談では何を準備すればいい?
接種、検診、保険、NISAまで関係すると、自分だけで優先順位を決めにくいです。相談前に何を用意すればいいですか?
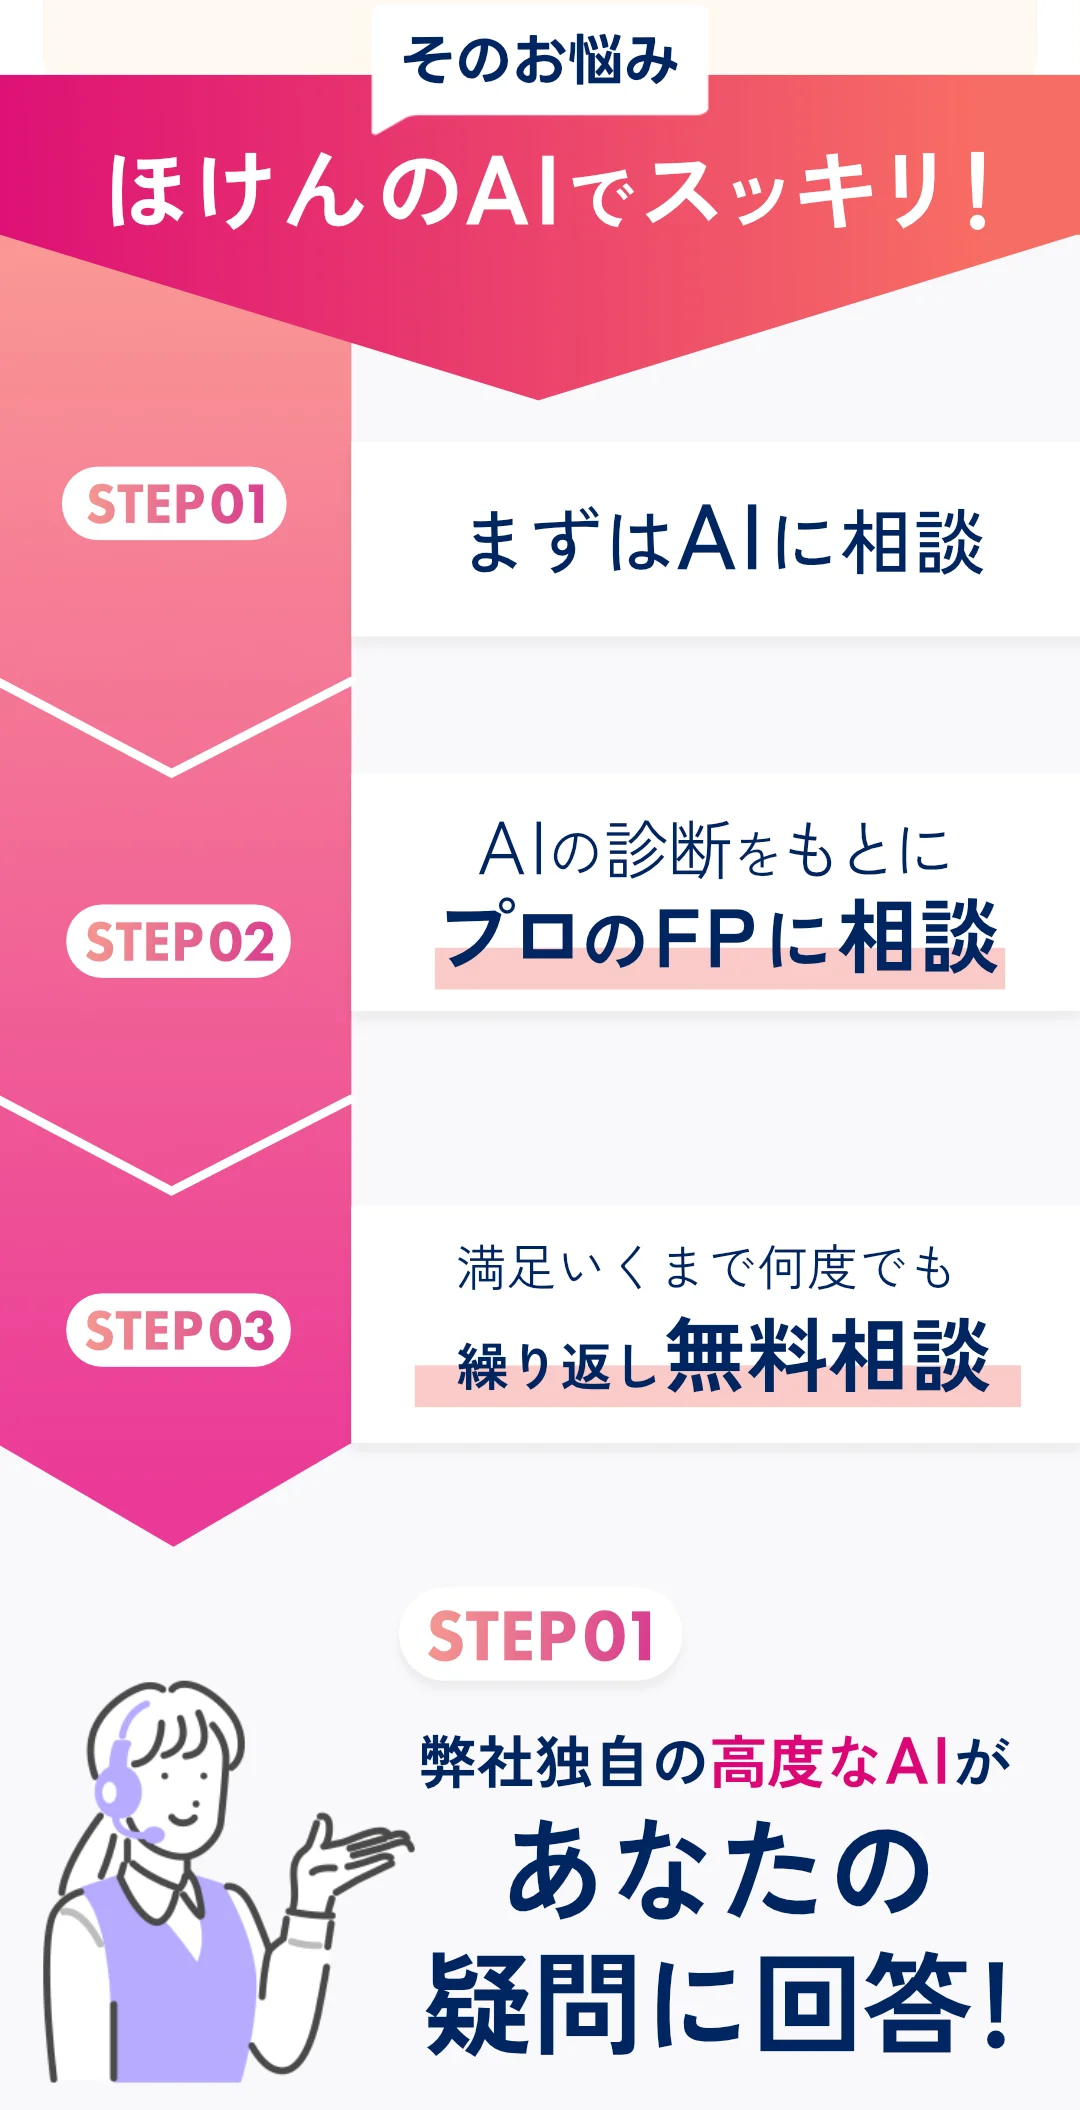
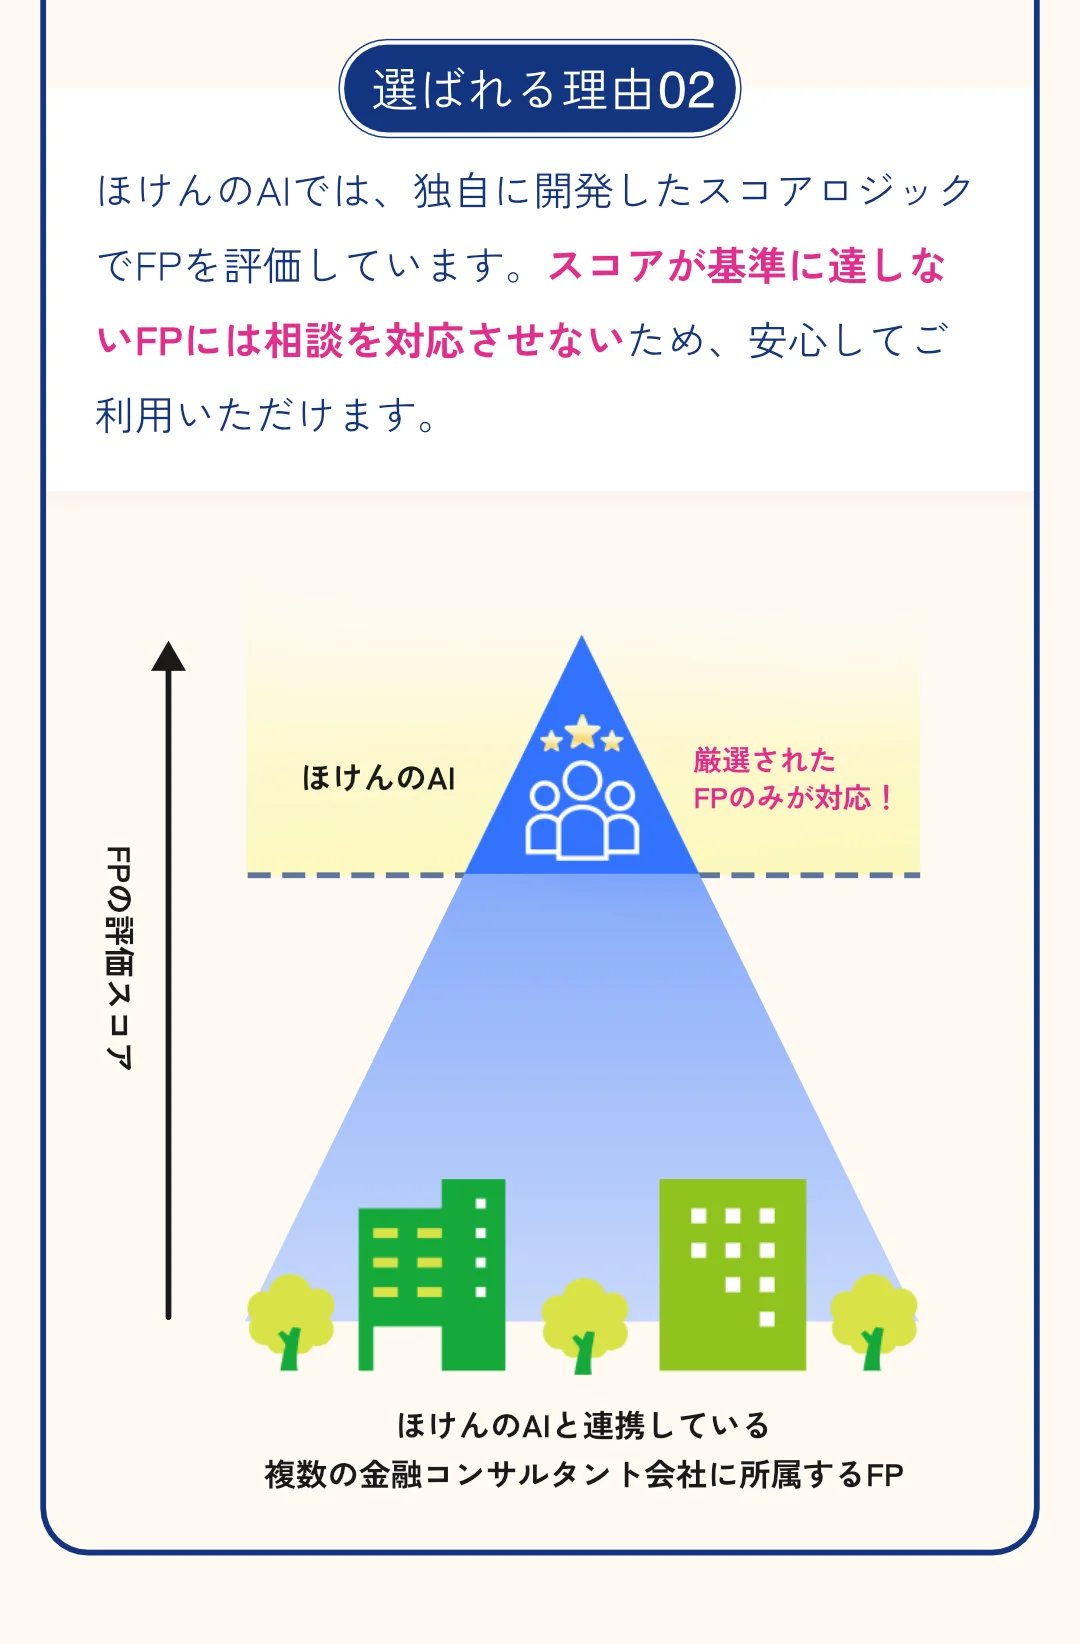
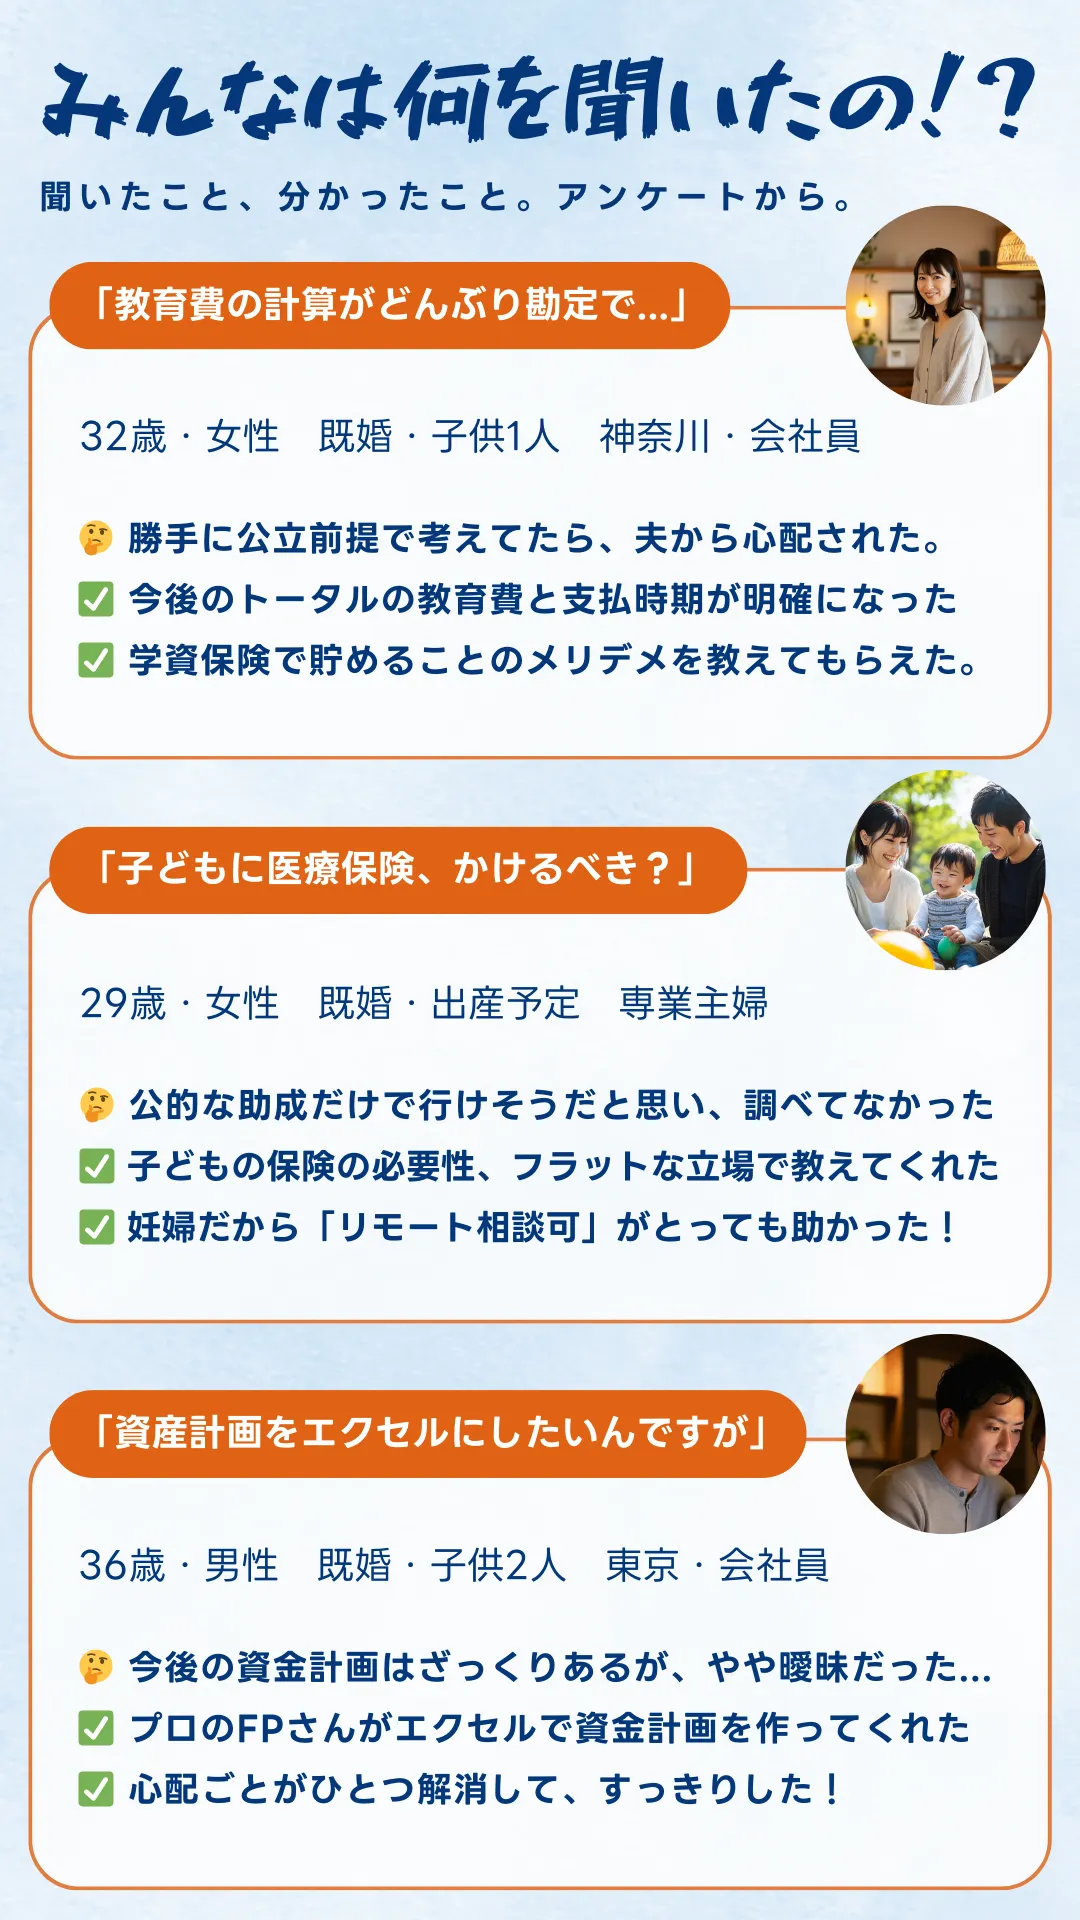
家計簿アプリや通帳の支出明細、保険証券、ねんきん定期便、源泉徴収票、検診結果があると話が早くなります。ほけんのAIならLINEで予約でき、AIへの事前相談と有資格FPのオンライン相談を組み合わせて、保障と積立のバランスを何度でも無料で整理できます。
医療保険・がん保険で備えられること、備えられないこと
がん保険 や医療保険は、HPVワクチンの接種費用そのものには通常使えません。役割は、子宮頸がんや前がん病変の治療で入院、手術、通院、放射線治療、抗がん剤治療などが必要になったとき、収入減や支出増を和らげることです。
確認したいのは、上皮内新生物が診断給付金の対象か、診断一時金が何回受け取れるか、通院だけの治療に対応するか、責任開始前や待機期間に該当しないかです。任意接種で健康被害が生じた場合は、要件を満たせばPMDAの医薬品副作用被害救済制度の対象となる場合があります。定期接種による健康被害は、予防接種法に基づく別の公的救済制度の対象です。(医薬品副作用被害救済制度の給付対象)
不安をゼロにするための支出ではなく、後悔を減らすための優先順位づけとして考えると、必要な備えを選びやすくなります。
自費接種の支払いは短期積立で分けて考える
任意接種費用は、半年から1年以内に使う予定資金として管理するのがおすすめです。例えば9万円を9か月で準備するなら月1万円、12か月なら月7,500円です。接種時期が決まっているお金なので、値動きのある投資商品ではなく、普通預金や目的別口座で分けておくほうが現実的です。
治療費への備えは、高額療養費制度、医療保険、がん保険、緊急予備資金で考えます。ワクチン費用、検診費用、治療費の備えを同じ財布で考えると、「どれも必要そうで決められない」状態になりがちです。まずは使う時期で分けるだけでも、家計の見通しはかなり整理されます。
NISAとiDeCoは医療費の備えと並走させる
NISAは2024年から新制度になり、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円、非課税保有期間は無期限です。(NISAを知る) ただし、ワクチン費用や直近の医療費まで投資に回すのは避けましょう。生活費3〜6か月分の予備資金、予定している医療・検診費用、保険料を確保したうえで、余剰資金を長期積立に回す順番が現実的です。
iDeCoは2026年4月に企業型DCのマッチング拠出で、加入者掛金が事業主掛金を超えてはならないという制限が撤廃されました。さらに2026年12月1日施行予定で、会社員・公務員など第2号被保険者は企業年金等との合算で月6.2万円、自営業者など第1号被保険者はiDeCoと国民年金基金の共通枠で月7.5万円へ引き上げられる予定です。(2025年の制度改正)
医療費控除:HPVワクチン費用は原則対象外
医療費控除は、治療のために支払った医療費が対象です。HPVワクチンのような予防接種費用は、疾病の予防のための支出に当たるため、原則として医療費控除の対象にはなりません。国税庁の確定申告書等作成コーナーでも、予防接種の費用は医療費控除の対象にならないと案内されています。(予防接種の費用)
一方、検診で異常が見つかった後の精密検査や治療の費用は、条件を満たせば医療費控除の対象になる可能性があります。判断に迷う支出は、領収書と診療明細を保管し、確定申告前に税務署や税理士へ確認しましょう。
まとめ:重要ポイント
- 1キャッチアップ接種と延長措置は2026年3月末で終了し、対象年齢を過ぎたHPVワクチン接種は原則自費です。
- 22026年度の公費接種は9価ワクチンのみで、対象は小学校6年生から高校1年生相当の女子です。
- 3子宮頸がん検診は20歳以上の細胞診に加え、要件を満たす自治体で30歳以上のHPV検査単独法が利用できます。
- 4高額療養費制度は2026年8月診療分から見直しが始まっており、所得区分と年間上限の確認が必要です。
- 5HPVワクチン費用は原則として医療費控除の対象外なので、短期積立と保険の棚卸しを分けて進めましょう。
ぜひ無料オンライン相談を
HPVワクチンの自費接種、検診スケジュール、高額療養費の見直し、医療保険やがん保険の保障内容は、家計全体で見ると優先順位が変わります。ほけんのAIの無料オンラインFP相談なら、LINEで予約でき、時間や場所を選ばず相談できます。保険、NISA、iDeCoを中立的に比較しながら、今月から無理なくできる備えを一緒に整理できます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】一時払い養老保険と個人向け国債|60代の3基準
2026年9月時点の一時払い養老保険と個人向け国債を、60代退職金の税引後手取り、途中換金、相続・保障の3基準で比較。預金やNISAとの配分も整理します。
【2026年9月更新】県民共済の割戻金|50代の保障見直し3基準
県民共済の割戻金をきっかけに、50代が生命保険を見直す3基準を解説。2026年の熟年特約延長、高額療養費制度、NISA・iDeCoとの配分まで整理します。

【2026年9月更新】社会保険適用拡大と生命保険|扶養外れ前3基準
2026年10月に予定される106万円の壁の見直しを前に、扶養を外れる前の手取り、公的保障、生命保険料を3基準で整理。130万円の壁、傷病手当金、生命保険料控除、NISA・iDeCoとの配分まで、家計で確認する順番を解説します。
【2026年9月更新】個人年金保険はおすすめしない?|40代会社員の3基準
個人年金保険は40代会社員に必要かを、NISA・iDeCo改正、途中解約、インフレ、保険料控除と受取時税金の3基準で整理します。
【2026年9月更新】母子家庭の生命保険|不足額3ステップ
母子家庭の生命保険を、児童扶養手当・児童手当・家賃補助・遺族年金を差し引いた不足額から3ステップで整理します。

【2026年9月更新】生命保険料は下がる?|予定利率後の3基準
予定利率上昇で生命保険料は本当に下がるのかを2026年9月時点で解説。既契約、新契約、貯蓄性保険、NISA・iDeCo、生命保険料控除まで含めた見直し基準を整理します。