


【2026年8月更新】プラチナNISA見送り後の月4万円対策|老後資金設計
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月10日
- 2026年6月CPIと家計調査の反映
- プラチナNISA未制度化の再確認
- 定期売却と終身保険の使い分け整理

プラチナNISA
新NISA
終身保険
老後資金
定期売却
家計見直し
無料FP相談
目次
65歳からの家計見直しは、不足額の把握から始める
老後資金の不安は、制度名や商品名から考えるよりも、まず「毎月いくら足りないのか」を数字で見るほうが現実的です。総務省統計局の家計調査2025年平均では、65歳以上の夫婦のみの無職世帯の可処分所得は月221,544円、消費支出は月263,979円で、差額は月約4.2万円です。高齢単身無職世帯でも、可処分所得118,465円に対して消費支出148,445円となり、月約3.0万円の不足が示されています。(家計調査(家計収支編) 調査結果)
2026年8月時点で確認できる最新の物価データは、2026年6月分です。総合指数は前年比+1.7%、生鮮食品を除く総合は+1.6%、生鮮食品及びエネルギーを除く総合は+1.7%でした。(消費者物価指数(CPI) 全国(最新の月次結果の概要))
物価の伸びは2025年の強い局面より落ち着いたとはいえ、年金生活では食料、医療、住まいの修繕、通信費の小さな上昇が家計に響きます。この記事では、 プラチナNISA がまだ正式制度ではない前提で、現行の新NISA、預貯金、終身保険をどう組み合わせるかを整理します。
この記事でわかること
- 1プラチナNISAが2026年8月時点で正式制度化されていないことを確認できます。
- 2老後の月3万〜5万円不足を、家計全体で埋める考え方がわかります。
- 3新NISAの定期売却を、毎月分配型の代わりに使う視点を学べます。
- 4終身保険を相続、保障、流動性の面から見直すポイントがわかります。
- 5無料オンラインFP相談に持参するとよい資料と相談の進め方を確認できます。
プラチナNISAはどうなった?2026年8月時点の整理
報道などで注目された高齢者向けの別枠NISA、いわゆるプラチナNISAは、2026年8月10日時点で正式な制度として始まっていません。金融庁が公表している令和8年度税制改正の主要項目でも、「プラチナNISA」という名称の新制度は確認できません。(令和8(2026)年度税制改正について)
一方で、老後の取り崩しに関係する改善は示されています。つみたて投資枠の対象商品について、公社債中心やバランス型の投資信託の選択肢を広げる方向が盛り込まれました。また、定期売却サービスについては、通常必要と認められる手数料の徴収を可能にする案も示されています。
つまり、読者が今考えるべきことは「プラチナNISAを待つか」ではなく、現行の新NISAを老後家計の出口にどう組み込むかです。制度が後から変わったとしても、家計の不足額、預貯金、保険、年金見込額を整理しておけば、配分の修正で対応しやすくなります。
プラチナNISAを待ってから動くべきですか?
高齢者向けNISAができるなら、投資や保険の見直しは待ったほうがいいでしょうか。
待つ必要はありません。制度が未確定なものに家計を合わせるより、今ある年金見込額、預貯金、新NISA、保険証券で不足額を試算するほうが先です。制度ができたら、その時点で使える部分だけ取り入れれば十分です。
新NISAで老後資金を取り崩す基本方針
現行の 新NISA でも、老後の取り崩し設計はできます。年間投資枠はつみたて投資枠120万円、成長投資枠240万円、合計360万円で、非課税保有限度額は1,800万円です。ただし、65歳から大きな金額を一気に投資する必要はありません。
月4.2万円の不足がある場合、全額を運用益だけで埋めようとすると、リスクを取りすぎる可能性があります。たとえば、月1万〜2万円をNISA資産から定期的に取り崩し、残りを預貯金、退職金、個人年金、保険の返戻金、短時間就労、固定費見直しで補うほうが現実的です。
商品選びでは、信託報酬が低いこと、資産の中身が分散されていること、値動きが家計に耐えられる範囲であることを優先します。高配当株やJ-REITだけに偏ると、相場下落時に評価額と分配金が同時に下がることがあります。老後資金では、株式、債券、REIT、現金の役割を分けることが大切です。
老後の運用は、増やす力だけでなく、いつ、いくら、どこから使うかを決めておくことが安心につながります。
定期売却は“毎月分配型の代わり”として使える
毎月分配型の投資信託は、分配金が定期的に入るため、年金の上乗せのように見えます。ただし、分配金の一部または全部が元本の払い戻しにあたる場合もあり、収益だけを受け取っているとは限りません。
そこで候補になるのが 定期売却 です。定期売却は、保有している投資信託を毎月または隔月など決めたペースで自動的に売却し、現金化する仕組みです。分配金の多さに合わせるのではなく、自分の家計に必要な金額や割合で取り崩せるため、家計表に組み込みやすい利点があります。
注意点もあります。相場が大きく下がった時期に同じ金額を売り続けると、口数の減りが早くなります。年1回は売却額を見直し、下落時は一時的に取り崩し額を下げる、生活防衛資金から補う、ボーナス的な支出を先送りする、といったルールを先に決めておきましょう。
老後資金設計の実践ステップ
- 1年金見込額、生活費、固定費を並べて、月の不足額を先に確認します。
- 2預貯金を生活防衛資金、5年以内に使うお金、長期資金に分けます。
- 3NISA資産は一括投入を避け、取り崩し額と下落時の減額ルールを決めます。
- 4終身保険は返戻率だけでなく、死亡保障と一部解約のしやすさを確認します。
- 5年1回、物価、医療費、介護費、運用成績を反映して家計表を更新します。
プラチナNISA待ちより、現行制度の整備を優先する
プラチナNISAは未確定ですが、現行の新NISAにはすでに大きな非課税枠があります。大切なのは、非課税枠を埋めることではなく、使う時期に合った置き場所を決めることです。
たとえば、預貯金1,000万円、NISA資産300万円、保険の解約返戻金見込500万円がある家庭なら、まず預貯金のうち最低1年分の生活費を生活防衛資金として残します。そのうえで、5年以内に使う可能性が高いお金は預貯金中心、10年以上使わない可能性が高いお金はNISAで分散投資、といった形に分けます。
2026年6月分の家計調査では、二人以上世帯の消費支出は290,886円で、実質前年比3.3%の減少でした。支出を抑える動きが見える一方、保健医療は13か月連続で実質増加となっています。(家計調査報告-2026年(令和8年)6月分-) 老後家計では、日々の節約だけでなく、医療費や修繕費など不定期支出への備えも欠かせません。
値下がりが怖い場合、NISAは使わないほうがいいですか?
65歳を過ぎてから投資で損をするのが怖いです。預金だけのほうが安全でしょうか。
預金は短期の安全性が高い一方、物価上昇には弱くなります。まず生活費1年分以上は預金で確保し、10年以上使わない可能性がある部分だけを分散投資に回す考え方が現実的です。無理に大きく増やそうとしないことが大切です。
終身保険が再評価される理由と注意点
金利環境の変化により、 終身保険 や個人年金保険の予定利率を見直す動きがあります。たとえば大手生命保険会社の公表資料では、2025年1月以降の一部新契約について、年金保険の予定利率を0.60%から1.00%へ、終身保険を0.25%から0.40%へ引き上げると説明されています。(保険料率等の改定について)
ただし、予定利率は保険料全体がそのまま増える利回りではありません。保険会社が将来の保険金や返戻金を計算する際の前提であり、保障コストや契約初期費用も含めて実際の返戻金が決まります。
比較するときは、予定利率だけで判断せず、解約返戻金の推移、払済保険への変更可否、一部解約の条件、年金受取に変えられるかを確認しましょう。特に老後資金として使う可能性がある契約は、「必要なときに現金化しやすいか」が重要です。
相続対策としては、死亡保険金には「500万円×法定相続人の数」までの非課税枠があります。ただし、受取人が相続人でない場合はこの非課税の適用がありません。(No.4114 相続税の課税対象になる死亡保険金)
保険は残すお金と使うお金を分けて考えると、解約するか、残すかの判断がしやすくなります。
月3万〜5万円不足モデルの補完シミュレーション
ここでは、夫婦無職世帯で月4.2万円、年間約51万円の不足があるケースを考えます。たとえば、運用資産600万円を年3%程度の期待収益で運用し、毎月1.5万円を定期売却で受け取ると、年間18万円を家計に回せます。もちろん3%は保証ではなく、悪い年には元本が減るため、売却額の見直しが前提です。
残りの不足約33万円は、預貯金の計画的な取り崩し、個人年金保険の受取、終身保険の一部解約、短時間就労、車や通信費の見直しなどで補います。終身保険を使う場合は、死亡保障として残したい金額と、生活費として使ってよい金額を分けて考えることが大切です。
たとえば500万円の終身保険をすべて解約してしまうと、相続や葬儀費用の準備が薄くなることがあります。一部解約や払済保険に変更できる契約なら、保障を一部残しながら生活費に回せる可能性があります。契約ごとに条件が違うため、保険証券と設計書で確認しましょう。
インフレ・長寿・介護費に備える配分の考え方
2026年6月のCPIは総合で前年比+1.7%でした。上昇率だけを見ると落ち着いて見えますが、老後家計では「毎年少しずつ生活費が上がる」こと自体が資産寿命を短くします。平均寿命だけでなく、90歳、95歳まで生きる可能性を前提に、資産の取り崩しペースを考える必要があります。
投資部分は、株式だけでなく債券やバランス型投信を組み合わせると、値動きの幅を抑えやすくなります。保険部分は、死亡保障を厚くしすぎると老後の手元資金が不足し、医療・介護保険を重ねすぎると保険料負担が重くなることがあります。
保険は「入院したらいくら出るか」だけでなく、「毎月の保険料を80代まで無理なく払えるか」で見ることが大切です。家計、NISA、保険を別々に考えず、同じ表に並べて判断しましょう。
無料オンラインFP相談を使うときの準備物
老後資金の設計は、投資だけ、保険だけで答えを出すと偏りやすくなります。無料オンラインFP相談では、家計収支、年金、NISA、保険を同じ表に並べて、不足額をどの順番で埋めるかを確認できます。
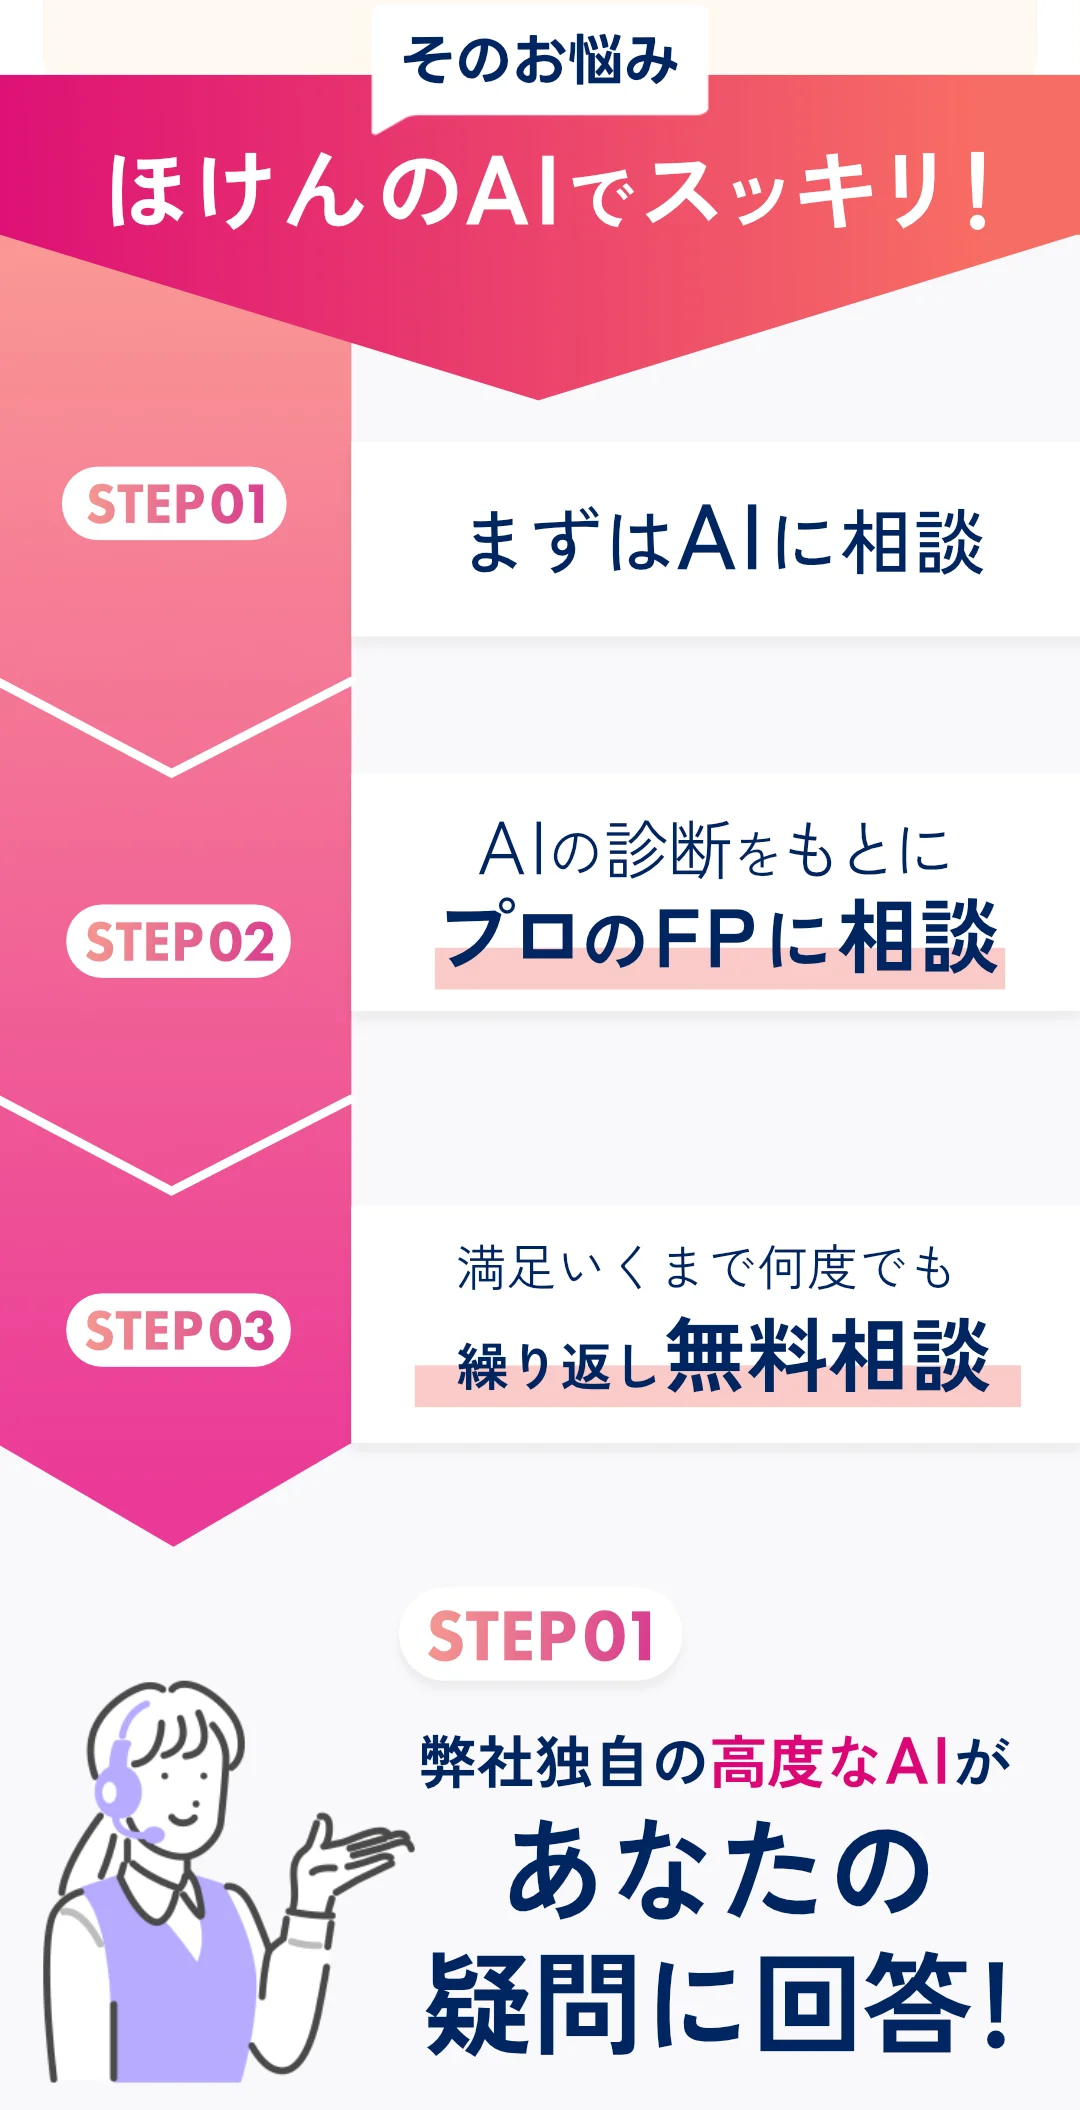
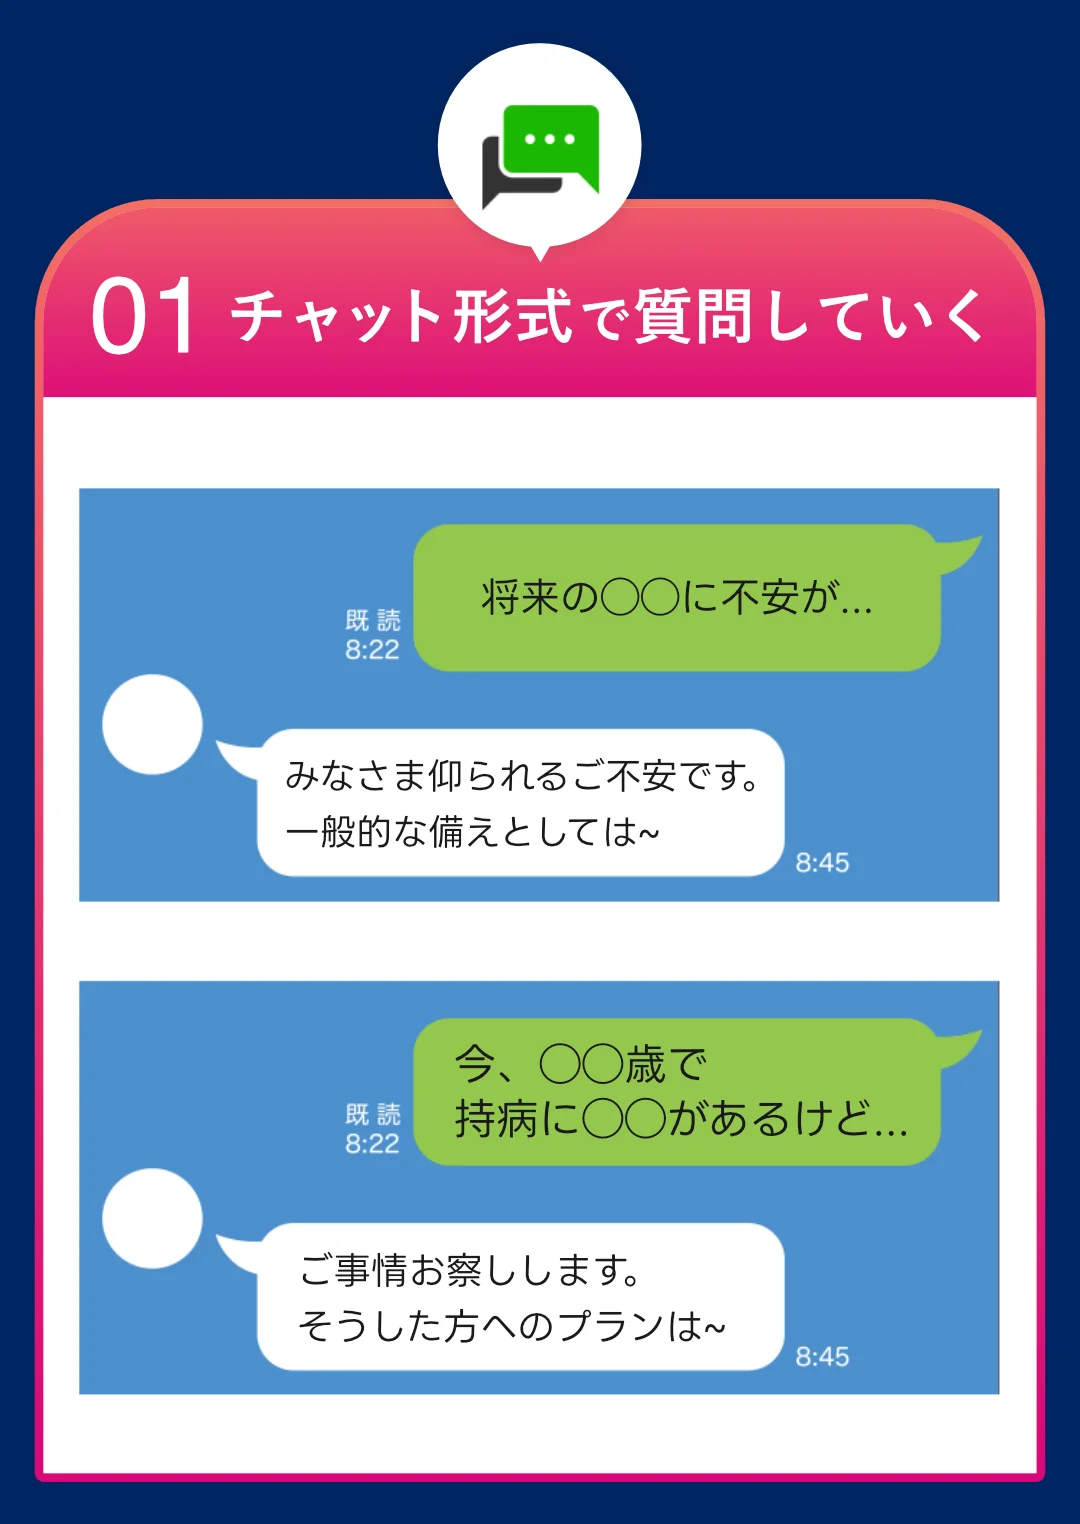
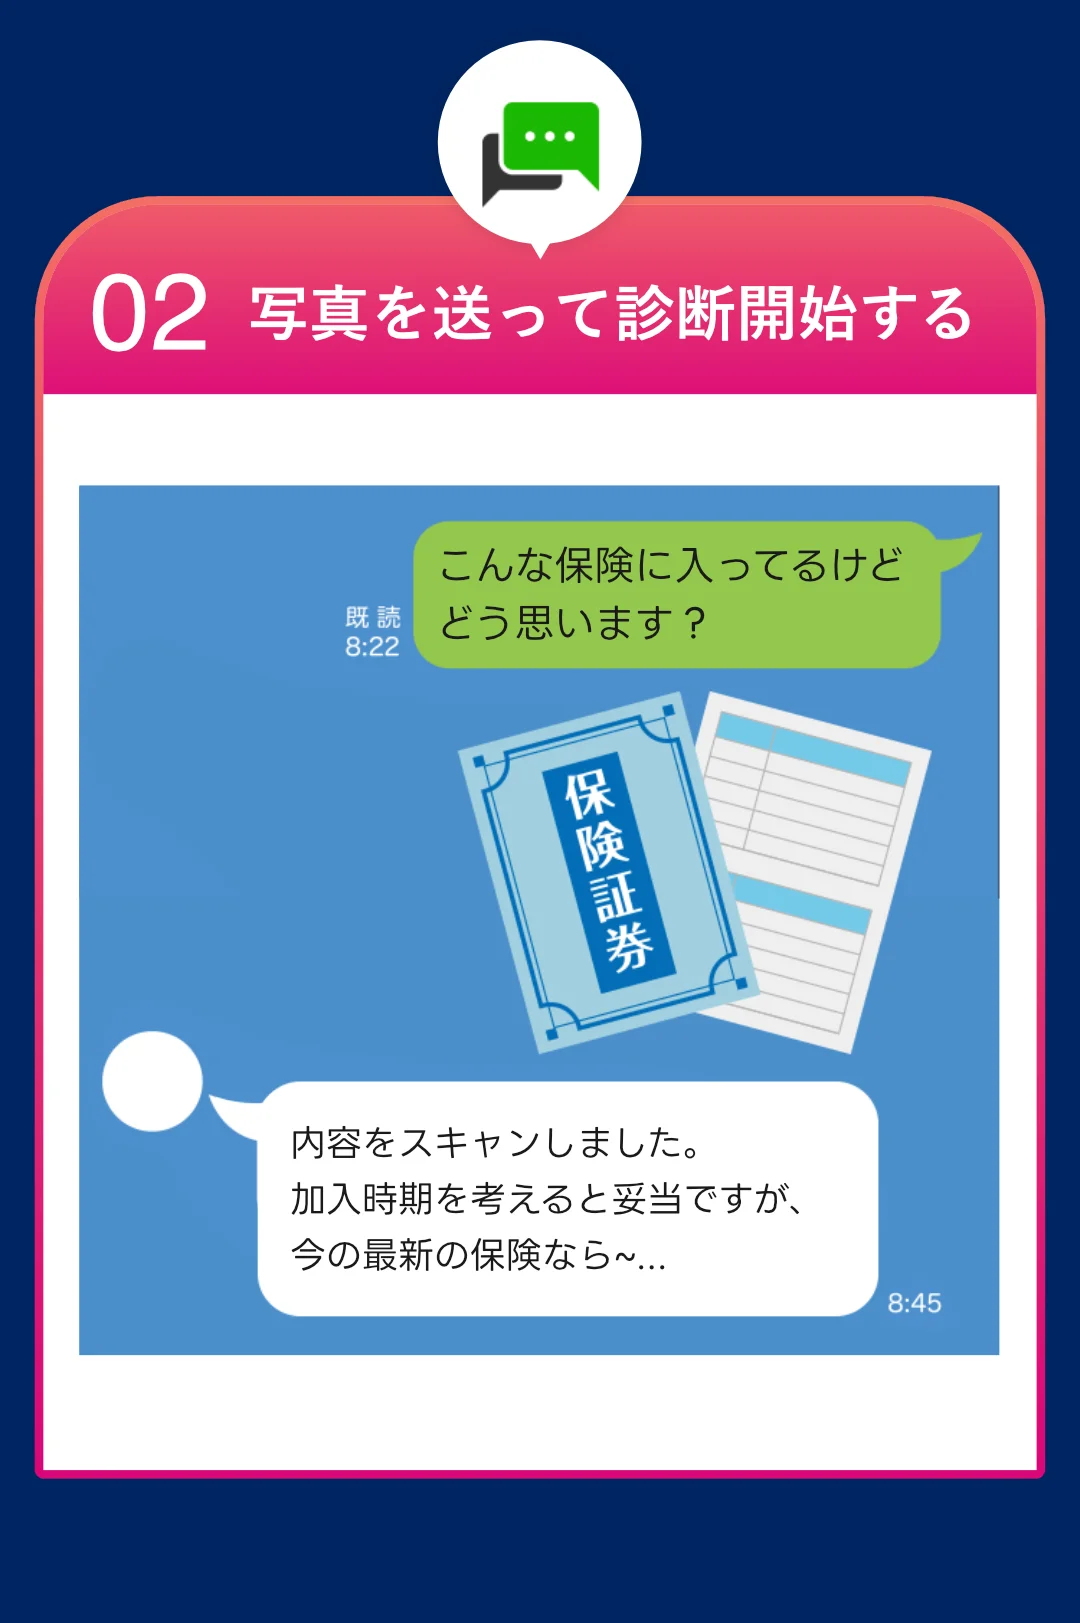
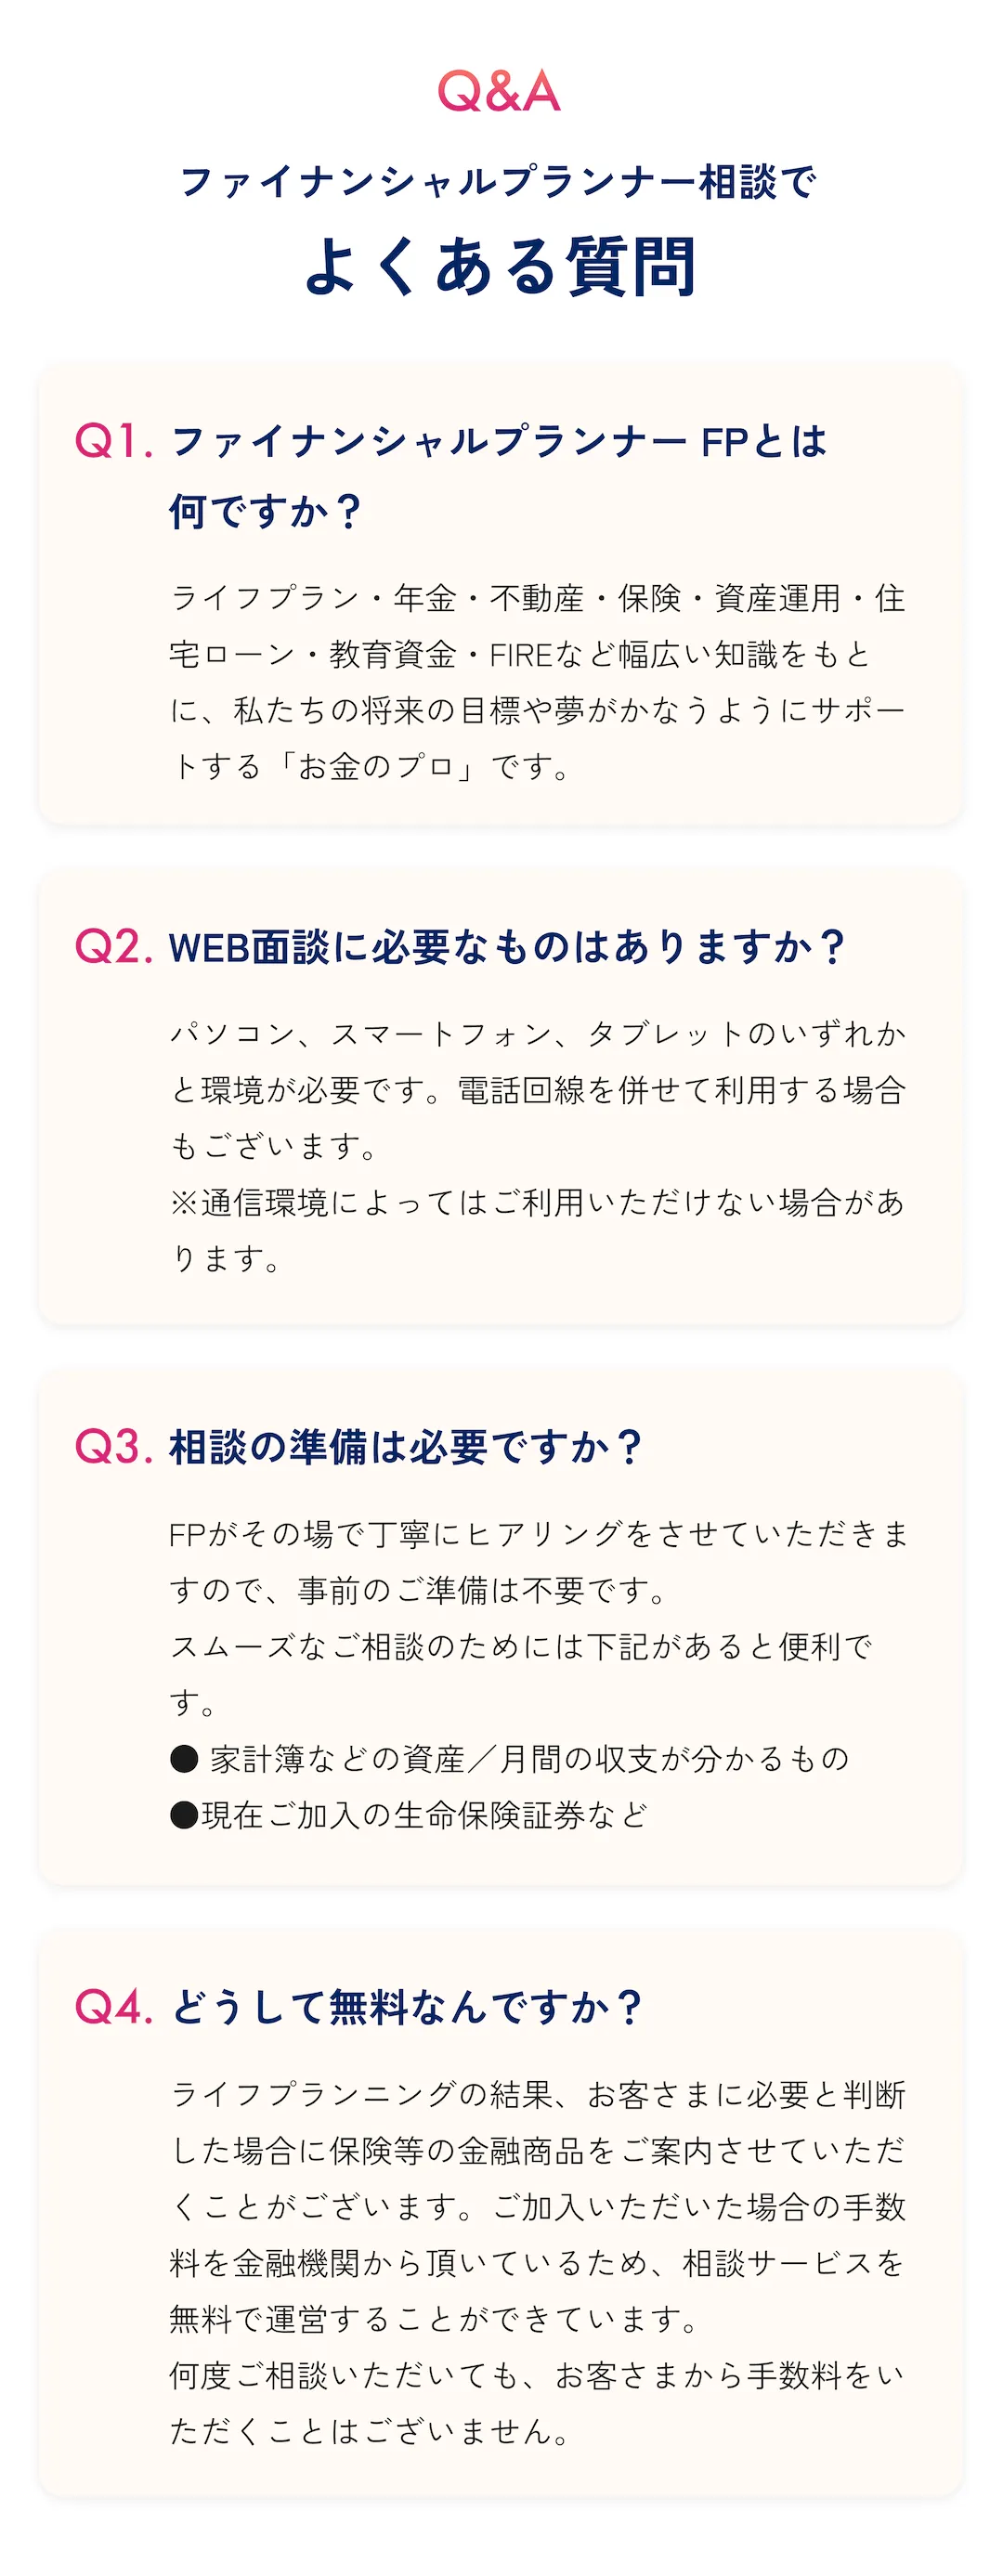
ほけんのAIでは、まずLINEでAIに質問し、その後に有資格者のFPへオンライン相談できます。相談は完全無料、全国対応で、LINE通話やZoomにも対応しています。家計簿、ねんきん定期便、保険証券、NISAや投資信託の残高画面があると、より具体的な試算がしやすくなります。
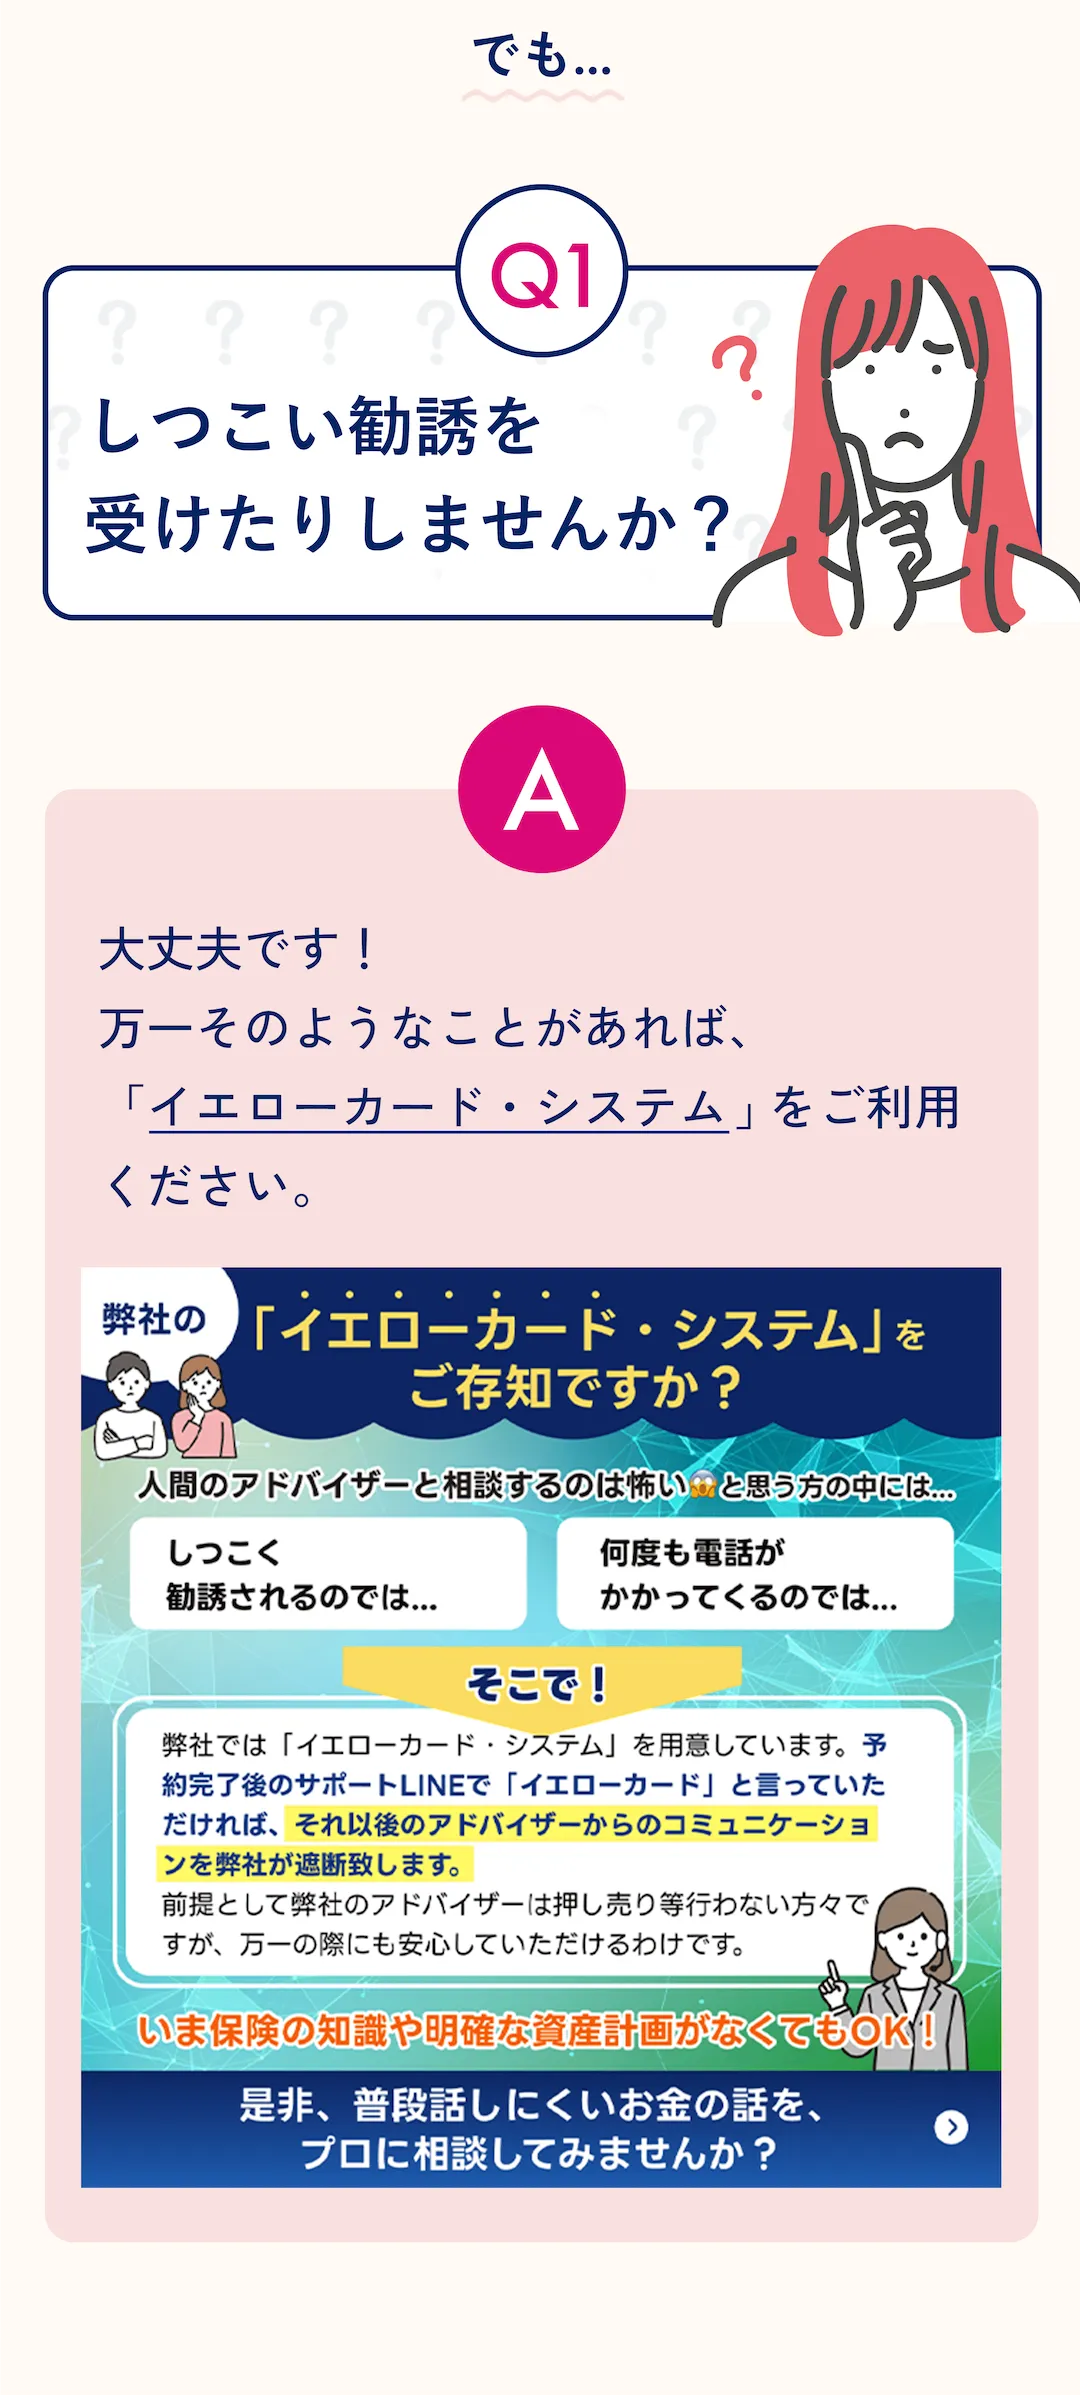
電話予約は不要で、LINEから日時を選べます。しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝えることで遮断する仕組みもあります。相談前に資料を完璧にそろえる必要はありません。「毎月いくら足りない気がする」「保険を解約してよいかわからない」といった段階でも、数字を一緒に整理するところから始められます。
まとめ:重要ポイント
- 165歳以上夫婦無職世帯の不足は月約4.2万円で、まず自分の不足額を把握することが出発点です。
- 2プラチナNISAは2026年8月時点で正式制度ではなく、現行の新NISAと定期売却の活用が現実的です。
- 3終身保険は金利上昇で再評価されていますが、予定利率だけでなく返戻金、保障、流動性で比較します。
- 4月3万〜5万円の不足は、NISAの一部取り崩し、預貯金、保険、就労、固定費見直しを組み合わせて補います。
- 5制度変更や物価に合わせて、年1回は家計表と保険証券、運用資産を見直すことが大切です。
ぜひ無料オンライン相談を
老後資金の不足額、NISAの取り崩し、終身保険の使い方は、家計全体を見ないと判断が難しいテーマです。ほけんのAIの無料オンラインFP相談なら、自宅からLINE通話やZoomで相談でき、保険と資産運用を同じ表で整理できます。無料で何度でも相談できるため、商品比較や制度変更への対応も一人で抱え込まずに進められます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。