【2026年9月更新】生命保険名義変更の税判定|非課税枠と7年ルール
更新:
執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年9月23日
- 令和8年9月時点の国税庁情報への更新
- 法定調書様式変更と税務署提出時期の補足
- 生命保険協会2025年版データの反映
生命保険 名義変更
契約者変更 税金
死亡保険金 非課税枠
生前贈与 7年ルール
解約返戻金 贈与税
保険料負担者
マイナポータル 控除証明
目次
はじめに:名義を変える前に税金の分かれ道を確認
親の契約を子どもに移す、受取人を配偶者から子に変える、相続対策として生命保険を整理する。こうした場面で迷いやすいのが、 生命保険 名義変更 と税金の関係です。
結論からいうと、契約者を変更しただけで、ただちに贈与税がかかるとは限りません。ただし、その後に解約返戻金、満期金、死亡保険金を誰が受け取るかで、相続税・贈与税・所得税のどれになるかが変わります。特に死亡保険金の非課税枠は「500万円×法定相続人の数」ですが、受取人が相続人でない場合は使えません。
2026年9月時点では、生前贈与の相続税加算期間が3年から7年へ段階的に広がる移行期にあります。この記事では、国税庁の情報をもとに、名義変更前に確認したい税判定、7年ルール、手続き、控除証明の電子化まで、一般の方にもわかりやすく整理します。
名義変更前に確認したいこと
- 1保険料を実際に誰が負担してきたかを、通帳や払込履歴で確認しておきます。
- 2死亡保険金・満期金・解約返戻金を誰が受け取る設計なのか、家族で共有しておきます。
- 3死亡保険金の受取人が相続人かどうかを確認し、非課税枠を使える形か見直します。
- 4近い将来に解約する予定がある場合は、契約者変更の前に税負担の有無を確認します。
- 5生前贈与を組み合わせる場合は、相続開始前7年以内の加算対象期間を意識します。
契約者変更だけなら原則として課税されない
生命保険の契約者を親から子へ変更しても、その変更だけで贈与税が課税されるわけではありません。国税庁の(生命保険契約について契約者変更があった場合)では、契約者変更そのものには贈与税が課されない一方、変更後に新しい契約者が解約返戻金を受け取った場合には、保険料負担者から贈与を受けたものとみなされると説明されています。
ここで大切なのは、税金の判定では「契約者名」だけでなく、実際に誰が保険料を負担したかが見られることです。契約者欄を変えただけでは課税されなくても、返戻金や保険金を受け取る段階で課税関係が表面化します。名義変更は、税金が消える手続きではなく、将来の受け取り方を整理する手続きだと考えると理解しやすいでしょう。
契約者を変えたら贈与税になりますか?
父が契約者の生命保険を、手続きしやすいように私名義へ変えたいです。変更した時点で贈与税がかかりますか?
契約者を変更しただけなら、通常は贈与税はかかりません。ただし、変更後にあなたが解約返戻金を受け取ると、父から贈与を受けた扱いになることがあります。解約予定があるなら、名義変更の前に税理士やFPへ確認しておくと安心です。
死亡保険金は3者の組み合わせで税目が決まる
死亡保険金の税目は、契約者名だけでなく、保険料負担者、被保険者、受取人の組み合わせで決まります。国税庁の(死亡保険金を受け取ったとき)では、保険料負担者と被保険者が同じなら相続税、保険料負担者と受取人が同じなら所得税、三者がすべて異なる場合は贈与税と整理されています。
たとえば、父が自分を被保険者として保険料を払い、母が死亡保険金を受け取る場合は相続税の対象です。一方、子が保険料を払い、父を被保険者、子自身を受取人にしていた場合は所得税の対象になります。父が保険料を払い、被保険者が子、受取人が子の配偶者という形なら、贈与税の対象になる可能性があります。
つまり、名義変更で最初に見るべきなのは「契約者が誰か」だけではありません。 誰が払って、誰が亡くなり、誰が受け取るか の3点を並べて確認することが出発点です。
名義変更は、書類の手続きというより「誰が払って、誰が受け取るか」を整える作業です。ここを先に見える化すると、税金の迷いはかなり減ります。
死亡保険金の非課税枠は誰でも使えるわけではない
相続税の対象になる死亡保険金には、 500万円×法定相続人の数 という非課税限度額があります。国税庁の(相続税の課税対象になる死亡保険金)でも、受取人が相続人である場合にこの非課税枠を使えると説明されています。
注意したいのは、受取人が相続人以外の場合です。たとえば、内縁のパートナー、孫、兄弟姉妹などを受取人にしていて、その人が法定相続人ではない場合、死亡保険金の非課税枠は使えません。また、相続を放棄した人や相続権を失った人が受け取る死亡保険金にも、この非課税の適用はありません。
ただし、非課税限度額を計算する際の「法定相続人の数」は、相続放棄がなかったものとして数えます。養子がいる場合は、実子がいるときは1人まで、実子がいないときは2人までなどの制限もあります。相続人の人数が変わると非課税枠も変わるため、受取人変更の前に家族関係を戸籍ベースで確認しておきましょう。
保険料負担者が途中で変わったときは按分に注意
長く続けている生命保険では、途中から保険料を払う人が変わることがあります。この場合、死亡保険金の全額を一つの税目で処理できるとは限らず、保険料負担割合に応じて相続税・贈与税・所得税に分かれることがあります。
たとえば、親が保険料の40%を負担し、その後に子が60%を負担した契約で、被保険者である子が亡くなり、子の配偶者が2,400万円を受け取るケースを考えます。親負担分に対応する960万円は、親から配偶者への贈与税の対象になり、子負担分に対応する1,440万円は相続税の対象になる、というイメージです。
実務では、保険会社に払込履歴を照会し、税理士に按分方法を確認するのが安全です。特に、親の口座から保険料を出していた期間と、子の口座から出していた期間が混在する契約は、証券だけでは判断しきれません。
税目を見誤らないための実務メモ
- 1保険証券だけでなく、保険料の引き落とし口座や払込履歴を確認します。
- 2受取人が相続人かどうかを、戸籍上の関係まで含めて確認します。
- 3名義変更後すぐの解約は、贈与税の対象になりやすい点を意識します。
- 4保険料負担者が途中で変わった契約は、保険会社に履歴照会を依頼します。
- 5税額の試算が必要な場合は、保険会社だけでなく税理士にも確認します。
7年ルールは2026年9月時点では移行期
生前贈与を相続税の計算に戻し入れる期間は、2024年1月1日以後の贈与から段階的に見直されています。国税庁の(贈与財産の加算と税額控除)では、相続開始日に応じた加算対象期間が整理されています。
2026年9月時点で押さえたいのは、相続開始日が2026年12月31日までなら原則として相続開始前3年以内、2027年1月1日から2030年12月31日までなら2024年1月1日から死亡日まで、2031年1月1日以後なら相続開始前7年以内という段階的な流れです。さらに、相続開始前3年超7年以内の贈与については、合計100万円までは相続税の課税価格に加算されません。
生命保険の名義変更と生前贈与を組み合わせるときは、「毎年110万円以内だから相続税とは無関係」とは言い切れません。加算対象期間内の暦年贈与は、贈与税がかかっていたかどうかに関係なく、相続税の計算に加えるのが原則です。
毎年110万円以内なら相続税に関係ありませんか?
贈与税の基礎控除110万円以内なら、相続税には戻されないと思っていました。違うのでしょうか?
相続税の加算対象期間内の贈与は、贈与税がかかっていたかどうかに関係なく加算されるのが原則です。相続開始前3年超7年以内の部分には合計100万円まで加算しない扱いがありますが、贈与日と金額の記録が大切です。
名義変更の手続きは1〜2週間を目安に準備する
名義変更の流れは、保険会社へ連絡、書類の取り寄せ、記入・提出、保険会社での確認、完了通知という順番が一般的です。一例として、日本生命の(名義を変更する)では、書類の郵送に1週間程度、書類到着後の確認に1週間程度という目安が示されています。
必要書類は、保険会社所定の名義変更請求書、本人確認書類、被保険者の同意書などが中心です。死亡や相続に伴う変更では、戸籍、相続関係書類、遺言書の写しなどが追加で必要になることがあります。最近は受取人変更の一部でオンラインやテレビ電話に対応する会社もありますが、契約内容や加入経路によって扱いが異なります。
なお、保険会社や共済事業を行う法人は、一定の契約者変更について(保険契約者等の異動に関する調書)を税務署へ提出する仕組みがあります。提出時期は、契約者の変更の効力が生じた年の翌年1月31日です。2026年8月には税務署提出用の書面様式も変更されています。個人がこの調書を出すわけではありませんが、「名義を変えれば税務上わからない」と考えるのは避けましょう。
急いで名義だけを変えるより、受取人・解約予定・税金の順番を確認してから動くほうが、結果的に家族の負担を減らせます。
控除証明はマイナポータル連携で年末調整が楽になる
生命保険料控除証明書は、紙で届いたものを年末調整や確定申告に使う方法に加え、マイナポータル連携でデータ取得できるケースが広がっています。国税庁の(マイナポータル連携可能な控除証明書等発行主体一覧)では、2026年2月時点の対応主体として、主要な生命保険会社や共済が掲載されています。
国税庁の(マイナポータルと連携した年末調整手続)によると、生命保険料控除証明書を一括取得し、各種控除申告書へ自動入力できます。ただし、取得可能な時期は発行主体によって異なります。家族分の証明書を取得する場合は、代理人登録や家族のマイナンバーカードが必要になることもあります。
名義変更をした年は、契約者、保険料負担者、控除を受ける人の関係が変わることがあります。年末調整の前に、誰が実際に保険料を払ったのか、控除証明書の契約者表示と家計の負担実態がズレていないかを確認しておきましょう。
契約が増える時代だからこそ家族内の整理が重要
生命保険は、医療保険やがん保険、個人年金保険などを含めて契約が複数になりやすい商品です。生命保険協会の(生命保険の動向 2025年版)によると、2024年度末の個人保険の保有契約件数は1億9,530万件で17年連続の増加となりました。一方で、保有契約高は778兆9,902億円、前年度比98.5%と減少しており、死亡保障を抑えつつ医療保障を充実させる近年の傾向が示されています。
同資料では、医療保険の保有契約件数が4,545万件、ガン保険が2,522万件とされ、家族の中で「死亡保障」「医療保障」「老後資金準備」が別々の契約として積み上がりやすい状況も読み取れます。契約件数が増えるほど、誰が契約者で、誰が保険料を払い、誰が受け取るのかが見えにくくなります。
名義変更を検討するタイミングは、税金だけでなく、家族の保障全体を棚卸しする良い機会です。保険証券を1か所に集め、契約者・被保険者・受取人・保険料負担者を一覧にすると、相続時の混乱をかなり減らせます。
遺言・事例・相談先をまとめて確認する
2010年4月以降に締結された契約では、保険法上、遺言による保険金受取人の変更が可能です。根拠は(保険法)第44条です。ただし、遺言の効力が生じた後、保険契約者の相続人が保険会社へ通知しなければ、保険会社に対抗できません。旧受取人へ支払われてしまうリスクを避けるには、生前に通常の受取人変更手続きを行うほうが確実な場合もあります。
事例で見ると、親から子へ契約者変更をした後、子がすぐに解約して解約返戻金400万円を受け取るケースでは、契約者変更そのものは非課税でも、解約返戻金400万円は親から子への贈与とみなされる可能性があります。暦年課税なら基礎控除110万円を超える部分が贈与税の計算対象です。
また、契約者・被保険者・保険料負担者が父、受取人が母というケースで父が亡くなった場合は、相続税の対象になります。母が相続人であれば、他の相続人が受け取った死亡保険金と合算して、非課税限度額の範囲内は相続税の課税対象から外れます。子が保険料を負担し、父を被保険者、子を受取人として死亡保険金を一時金で受け取る場合は、所得税の一時所得として扱われます。
名義変更の書類や必要な同意の確認は保険会社、税額の試算や相続全体への影響は税理士、家計・保障・資産形成を横断した整理はFPが得意です。相続人以外を受取人にしている契約、保険料負担者が途中で変わった契約、近い将来に解約予定がある契約は、自己判断だけで進めず、保険証券、払込履歴、家族構成、相続財産の概算をそろえて相談しましょう。
まとめ:重要ポイント
- 1契約者変更そのものは原則非課税ですが、解約返戻金や保険金を受け取る段階で税目が決まります。
- 2死亡保険金の非課税枠は「500万円×法定相続人の数」で、受取人が相続人の場合に使えます。
- 32026年9月時点の生前贈与加算は移行期で、2031年以後は相続開始前7年以内が原則対象になります。
- 4保険料負担者が途中で変わった契約は、負担割合に応じて課税関係が分かれることがあります。
- 5名義変更前に、保険証券・払込履歴・受取人・解約予定を家族で整理しておくことが大切です。
ぜひ無料オンライン相談を
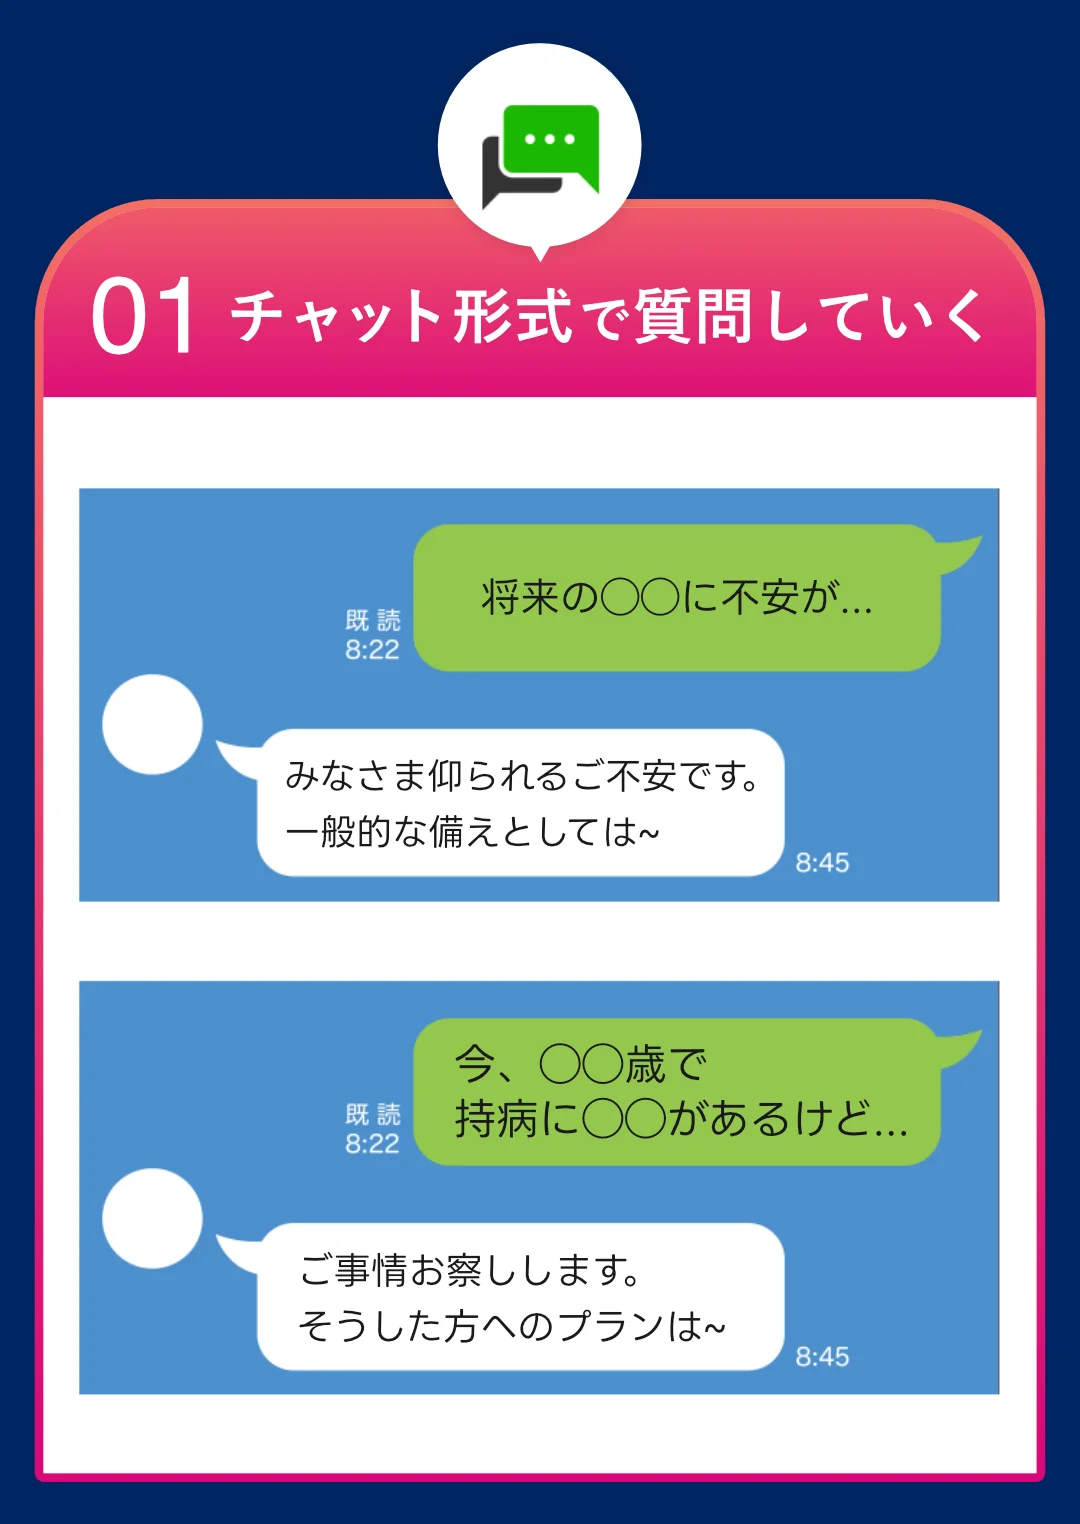
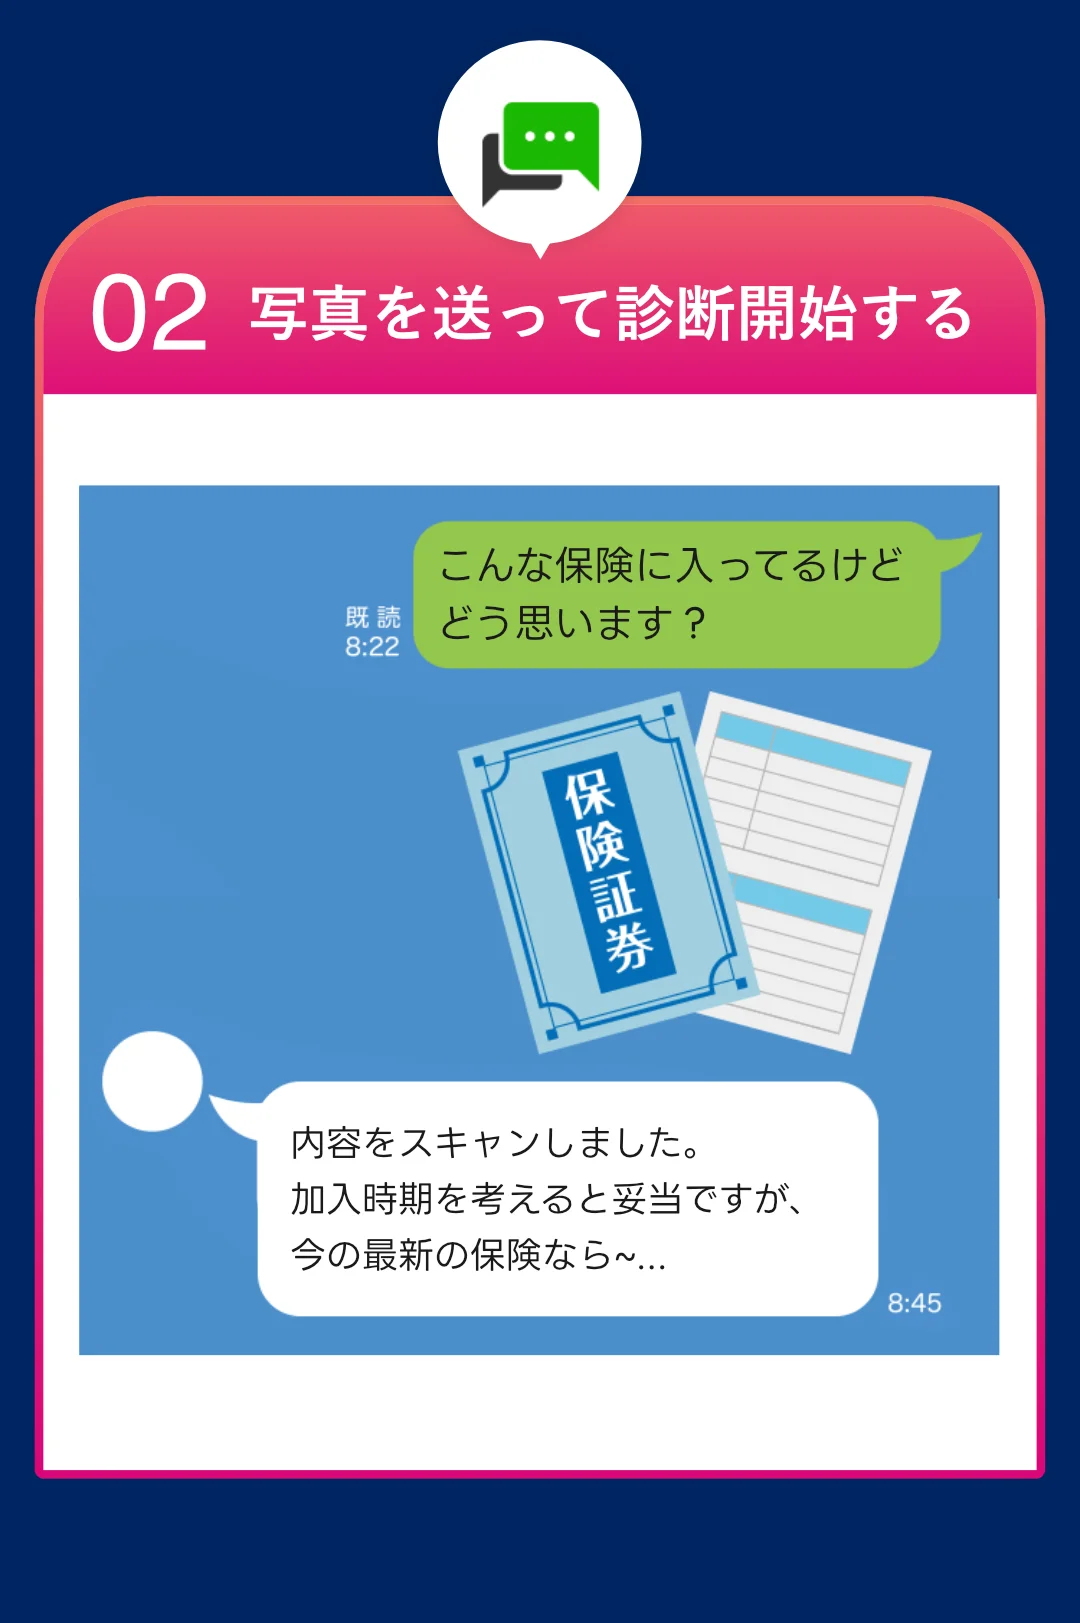
生命保険の名義変更は、税金だけでなく家計、相続、保障額のバランスまで一緒に見る必要があります。無料オンラインFP相談なら、保険証券や家族構成をもとに、受取人設定や非課税枠の使い方、見直しの順番を整理できます。自宅から相談でき、必要に応じて複数商品の比較も中立的に確認できます。迷っている方は、まずLINEで相談枠を確認してみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!
関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。
【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。
【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。
【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。