


【2026年9月更新】生命保険の選び方|30代共働き4保障チェック
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
生命保険の選び方
30代共働き
死亡保障
医療保険
就業不能保険
NISA
iDeCo
30代共働きの生命保険は「入るか」より「何を残すか」から考える
30代共働きの家庭では、夫婦どちらにも収入があるため「生命保険は最低限でよいのでは」と考えがちです。たしかに、独身時代と同じ感覚で大きな保障を持ち続ける必要はない家庭もあります。一方で、住宅ローン、出産、教育費、親の介護、自分たちの老後資金が同時に見え始めるのも30代です。
生命保険文化センターの(生命保険に関する全国実態調査)では、2024年度の2人以上世帯の生命保険加入率は89.2%、世帯年間払込保険料は平均35.3万円、世帯普通死亡保険金額は平均1,936万円とされています。多くの家庭が加入しているからこそ、わが家に合う形へ整理することが大切です。
この記事では、 生命保険の選び方 を「死亡保障」「医療・がん保障」「働けない時の保障」「貯蓄・資産形成」の4つに分けて確認します。商品名やランキングを見る前に、夫婦で優先順位をそろえるためのチェックリストとして使ってください。
最初に確認したい4保障チェック
- 1死亡保障は、どちらかが亡くなった時に残る生活費、教育費、住居費の不足分から考えます。
- 2医療・がん保障は、高額療養費制度で足りる部分と、制度の対象外になる費用を分けて確認します。
- 3就業不能保障は、病気やケガで長く働けない時の収入減と、貯蓄で持ちこたえられる期間で判断します。
- 4貯蓄性保険は、NISAやiDeCoで代替しにくい保障目的がある時だけ候補にします。
- 5保険料は、教育費や老後資金の積立を圧迫しない範囲に抑えることを前提にします。
チェック1:死亡保障は「世帯年収」ではなく「残された後の不足額」で決める
30代共働きの死亡保障で大切なのは、夫婦の年収差だけで決めないことです。たとえば夫婦どちらも働いていても、子どもが小さい時期は、残された側が時短勤務に変える、転職する、実家のサポートを受けるなど、収入と支出が同時に変わる可能性があります。
そのため、 死亡保障 は「今の年収の何倍」ではなく、遺族年金、勤務先の死亡退職金、団信、貯蓄を差し引いた不足額で考えます。住宅ローンに団体信用生命保険が付いているなら、住居費の一部はすでに備えられている可能性があります。逆に、賃貸、ペアローン、収入合算で住宅ローンを組んでいる家庭では、どちらが亡くなった時に何が残るのかを契約内容で確認したいところです。
実務上は「末子が独立するまでの生活費不足」と「教育費」を分けると試算しやすくなります。たとえば、残された配偶者の手取りが月10万円減り、教育費を別に1,000万円残したいなら、必要保障額は単純な年収倍率ではなく、月々の不足額が何年続くかで変わります。
共働きなら死亡保険は少なくても大丈夫ですか?
夫婦とも正社員で働いています。死亡保険はほとんど要らないと考えてもよいですか?
子どもがいない、貯蓄が十分、住宅ローンも団信でカバーされるなら少額で済むことがあります。ただし、子どもがいる場合は教育費と残された側の働き方の変化を入れて、不足額を一度試算するのがおすすめです。
チェック2:医療・がん保障は公的制度で足りない費用を補う
2026年9月時点では、医療費を考えるうえで高額療養費制度の確認が欠かせません。厚生労働省の(高額療養費制度を利用される皆さまへ)では、2026年8月からの制度において、70歳未満・年収約370万円〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられる例が示されています。
同ページでは、2026年8月から新たに年単位の上限額を設ける「年間上限」も案内されています。長期療養の見通しを立てやすくなる一方で、自己負担がゼロになる制度ではありません。
ただし、差額ベッド代、入院中の食事代の一部、通院交通費、先進医療の技術料、収入減、家事・育児の外注費は別に考える必要があります。つまり、 医療・がん保障 は「医療費を全額まかなうもの」ではなく、公的制度の外に出る負担を軽くするものとして見ると選びやすくなります。がん保険なら、入院日額よりも、通院治療や抗がん剤治療、診断一時金の条件を先に確認すると実態に合いやすくなります。
30代共働きの保険選びは、心配をすべて保険で埋めるより、貯蓄で耐える部分と保険で移す部分を分けるほど家計が安定します。
チェック3:働けない時の保障は傷病手当金と住宅費から逆算する
病気やケガで長期間働けない時、会社員なら健康保険の傷病手当金を受け取れる可能性があります。協会けんぽの(傷病手当金)では、業務外の病気やケガで働けず、連続する3日間を含み4日以上仕事に就けない場合などを要件として、支給開始日から通算1年6か月まで支給されると説明されています。支給額は、原則として標準報酬月額をもとにした1日あたり額の3分の2相当です。
ただし、ボーナス減、残業代減、住宅ローンや保育料の支払いまでは自動で補ってくれません。自営業やフリーランスは会社員の傷病手当金にあたる仕組みが原則ないため、同じ30代でも必要な備えは大きく変わります。
30代共働きでは、片方が働けなくなってももう片方の収入がある一方、家事・育児の外注費や通院費が増えることもあります。 就業不能保険 を検討する時は、毎月の固定費、生活防衛資金、勤務先の休職制度を並べて「何か月目から家計が苦しくなるか」を確認しましょう。住宅ローン返済中なら、団信の就業不能特約や疾病保障の有無も同時に見ておくと重複を防げます。
30代共働きが保険料を決める順番
- 1毎月の手取りから、住宅費、食費、教育費、通信費、保育料などの固定支出を先に把握します。
- 2生活防衛資金として、生活費の6か月から1年分を目安に現預金を確保します。
- 3死亡、医療・がん、就業不能の順に、家計へのダメージが大きいリスクから保障を見ます。
- 4NISAやiDeCoへの積立額を決め、残った範囲で無理のない保険料を設定します。
- 5更新型の保険は、40代以降の保険料上昇まで含めて続けられるか確認します。
チェック4:貯蓄性保険はNISA・iDeCoとの役割分担で考える
貯蓄性のある終身保険、養老保険、個人年金保険、変額保険は、保障と積立が一体になっている点が特徴です。一方で、途中解約時の元本割れ、手数料、インフレへの弱さ、資金の引き出しにくさには注意が必要です。
NISAについては、金融庁の( NISAを利用する皆さまへ)で、つみたて投資枠は年間120万円、成長投資枠は年間240万円、合計の非課税保有限度額は1,800万円と説明されています。教育費や住宅関連資金のように途中で使う可能性がある資金は、流動性のあるNISAや預貯金との相性を確認したいところです。
また、2026年12月からはiDeCoの制度改正が予定されています。厚生労働省の案内資料では、2027年1月引き落とし分から拠出限度額と加入可能年齢が引き上げられ、掛金額を最大75,000円まで拠出できるようになることや、60歳以上70歳未満でも一定要件を満たせば加入できるようになることが示されています。老後資金はiDeCo、使い道が広い資金はNISA、万一の保障は生命保険というように、目的別に分けると迷いにくくなります。
貯蓄型の生命保険はNISAより不利ですか?
NISAを始めたので、貯蓄型の生命保険はもう不要でしょうか?
必ず不要とは言えません。死亡保障を持ちながら計画的に残したい資金があるなら候補になります。ただ、単純な資産形成だけが目的なら、流動性、コスト、途中解約時の扱いをNISAやiDeCoと比較してから決めるのが安全です。
2026年の制度変更で、共働き世帯の見直しポイントも変わる
2026年は、30代共働きの家計に関係する制度変更が重なっています。短時間労働者の社会保険加入対象の拡大については、厚生労働省の(社会保険の加入対象の拡大について)で案内されています。企業規模要件の縮小・撤廃、いわゆる「年収106万円の壁」として意識されていた月額8.8万円以上の賃金要件の撤廃、個人事業所の適用対象拡大が主なポイントです。
配偶者が扶養内で働いている家庭では、手取りだけでなく、将来の厚生年金や、健康保険から受けられる傷病手当金・出産手当金などの公的保障も変わる可能性があります。扶養を外れることは保険料負担の増加だけでなく、公的保障が厚くなる面もあるため、生命保険の必要額を見直すきっかけになります。
また、子育て世帯では2026年分の生命保険料控除の拡充も意識したいところです。財務省の(令和7年度税制改正の大綱)では、23歳未満の扶養親族がいる場合、2026年分の新生命保険料に係る一般生命保険料控除について、控除限度額が4万円から6万円に引き上げられるとされています。ただし、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除の合計適用限度額12万円は変わりません。控除が増えるからといって、不要な保障まで増やす必要はありません。税金のメリットはあくまで副次的な効果であり、主役はわが家の不足額です。
制度が変わる年ほど、焦って契約するより、社会保険、税制優遇、勤務先制度を並べてから保険を選ぶほうが失敗しにくくなります。
30代共働きに多い失敗は「夫婦それぞれが別々に選ぶ」こと
共働き世帯では、独身時代に入った保険をそのまま続けているケースがよくあります。夫は死亡保障が厚い、妻は医療保障が厚い、でも家計全体で見ると教育費や就業不能への備えが薄い、という状態になりがちです。
生命保険は、夫婦それぞれの契約を単独で見るより、世帯全体の保障表にして確認するのが効果的です。保険証券、勤務先の福利厚生、住宅ローンの団信、NISAや預金残高を一緒に見ると、重複している保障と足りない保障が見えてきます。
特に見落としやすいのは、妻または夫の収入が家計の固定費にどれだけ使われているかです。保育料、習い事、住宅ローンの繰上返済用積立、NISA積立などを片方の収入でまかなっている場合、その人に万一のことがあると家計の計画が大きく崩れることがあります。収入の大小ではなく、家計で担っている役割から保障を見てください。
迷ったら「契約前チェック」を夫婦で共有する
最後に、契約前には次の4点を夫婦で共有しましょう。誰のための保障か、いつまで必要か、いくら不足するか、保険料を何歳まで払うか。この4つが説明できない契約は、見直し候補にして問題ありません。
30代は、子どもの誕生、住宅購入、転職、育休、時短勤務などで家計が大きく動きます。最初から完璧な保険を選ぶより、ライフイベントごとに修正できる設計にしておくことが、長く続けられる生命保険の選び方です。更新型にするのか、一定期間だけ厚くするのか、終身保障をどこまで残すのかは、夫婦の働き方と資産形成の計画によって変わります。
相談前に用意すると整理が早いもの
保険相談や見直しをする前に、保険証券、ねんきん定期便、住宅ローンの返済予定表、団信の保障内容、毎月の家計メモ、NISAやiDeCoの積立額がわかる画面をそろえておくと話が早く進みます。完璧な家計簿でなくても、固定費と貯蓄額がわかれば十分です。
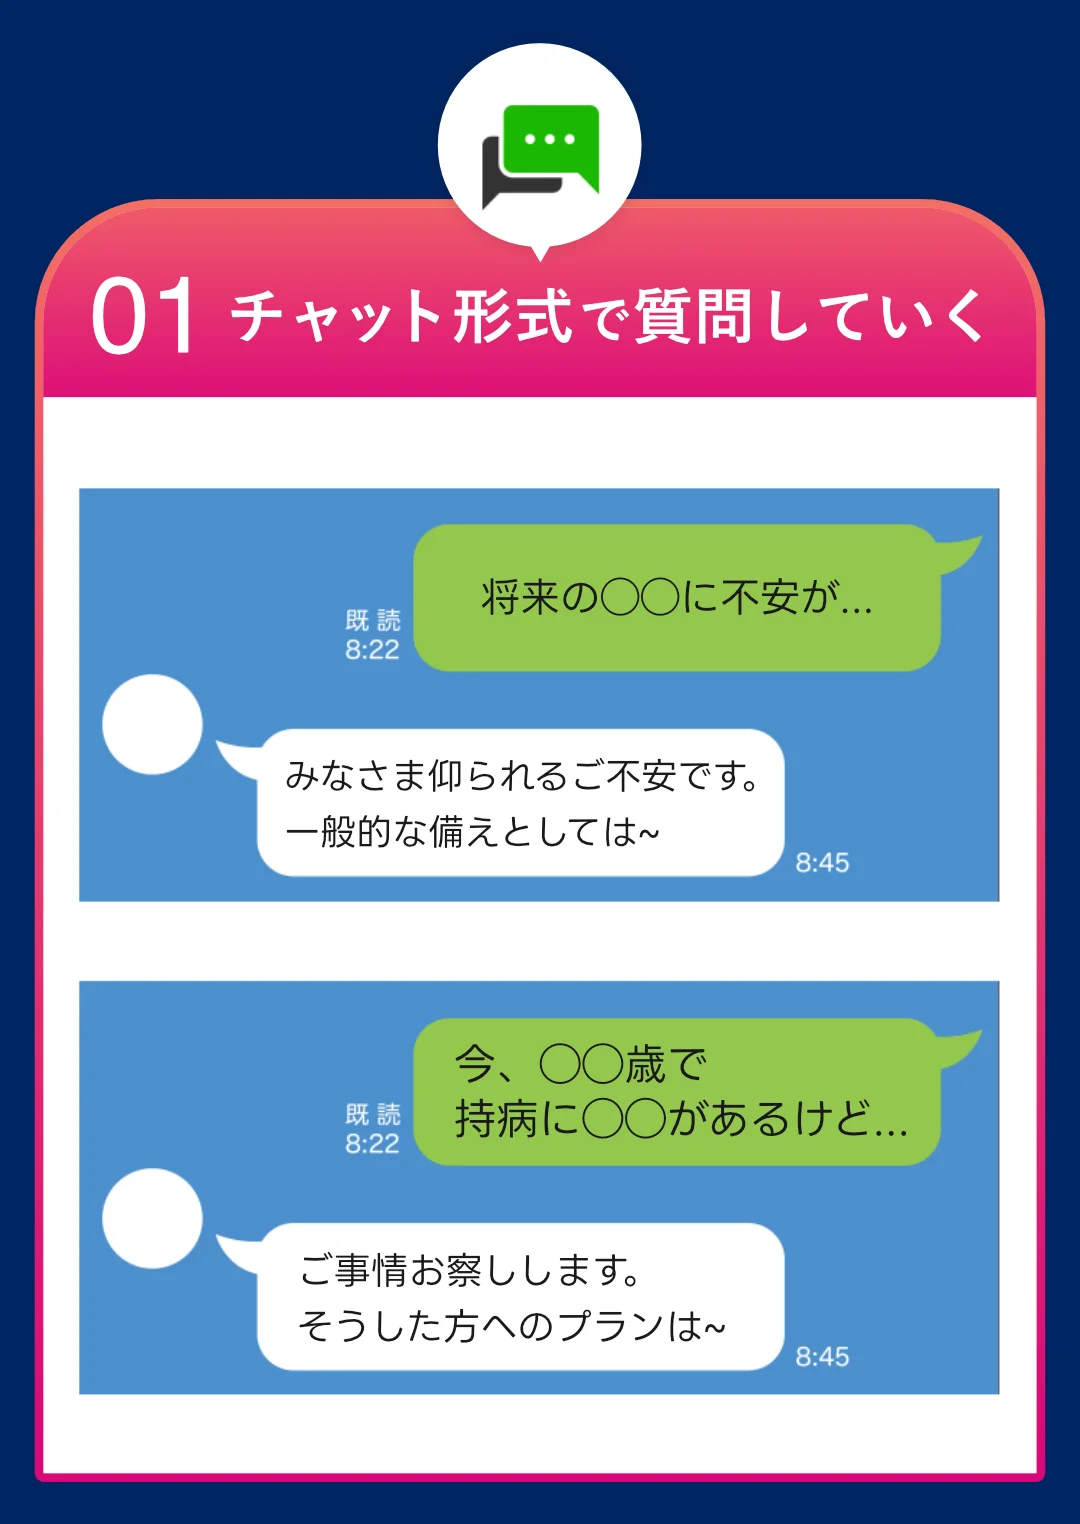
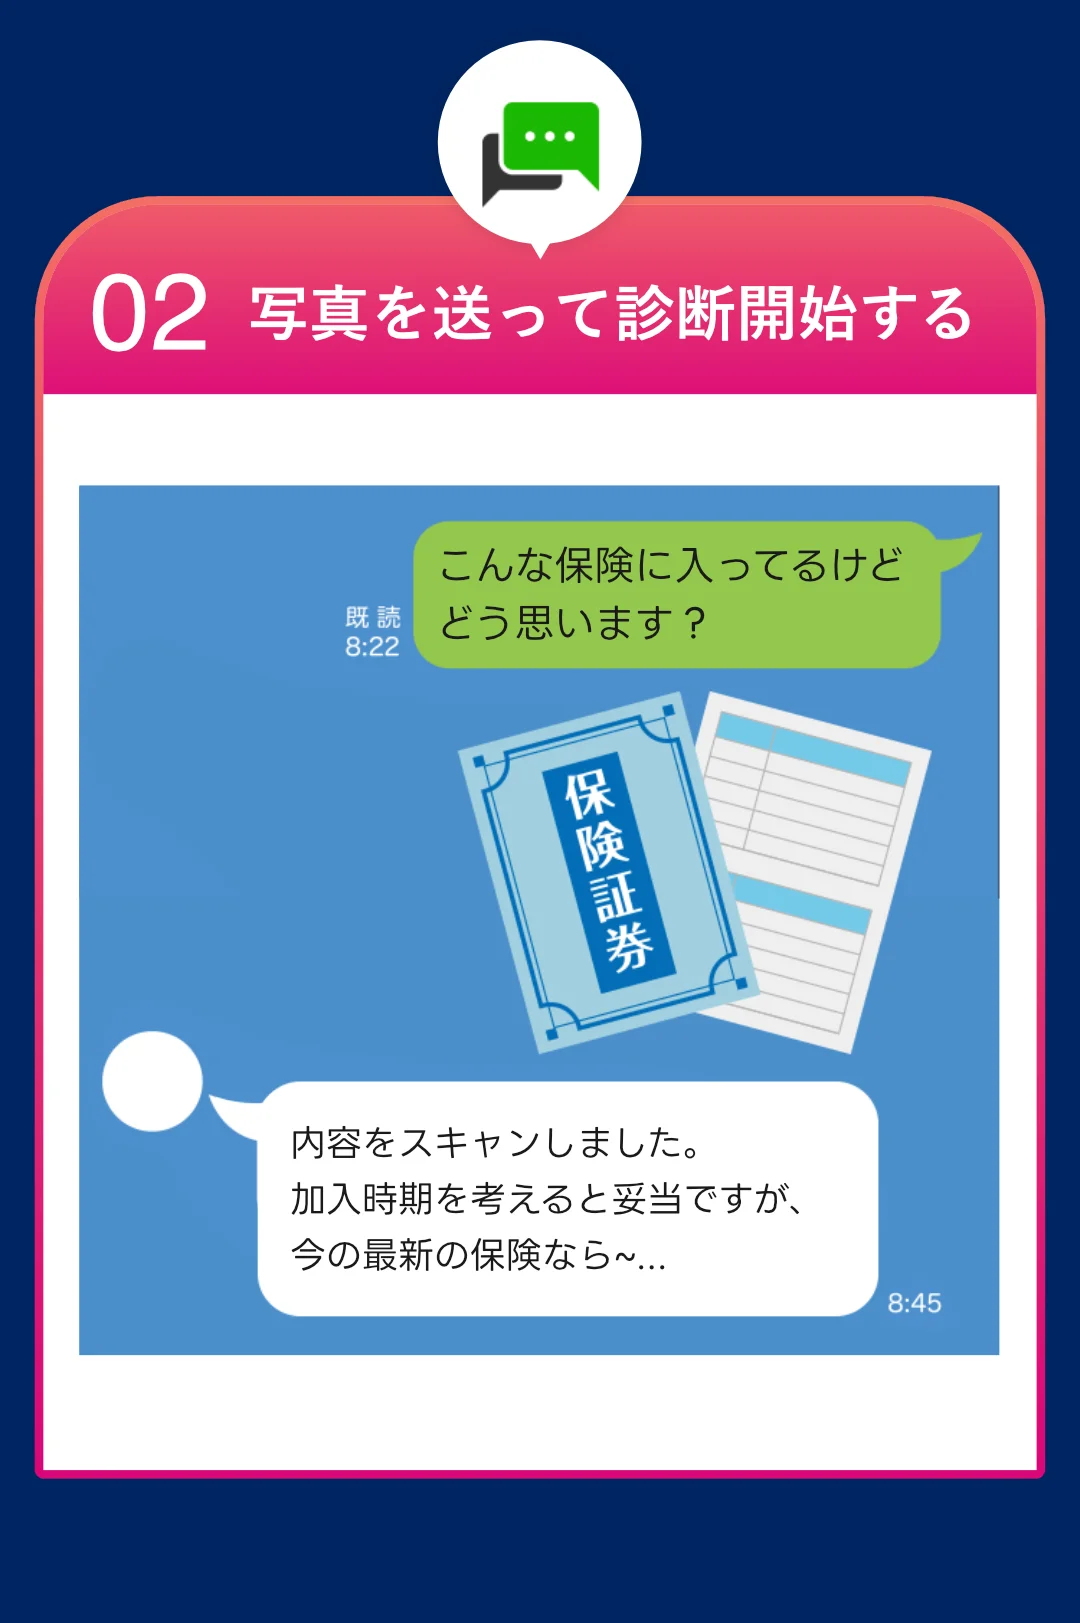
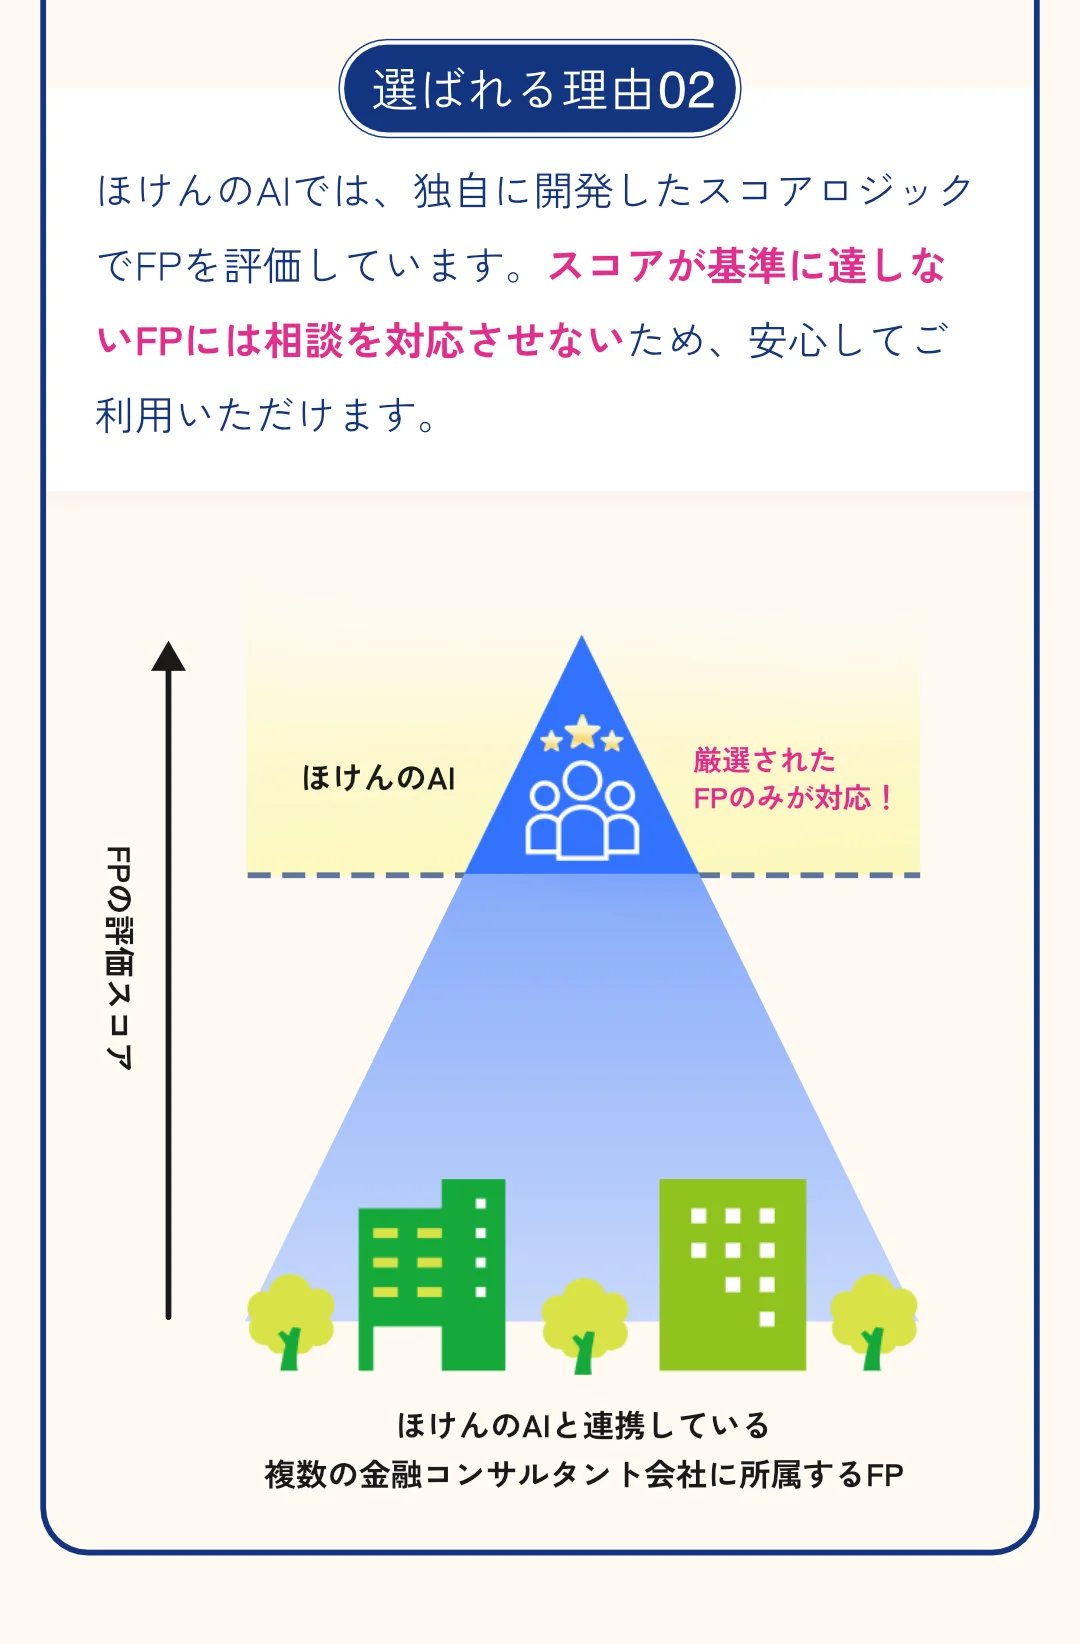
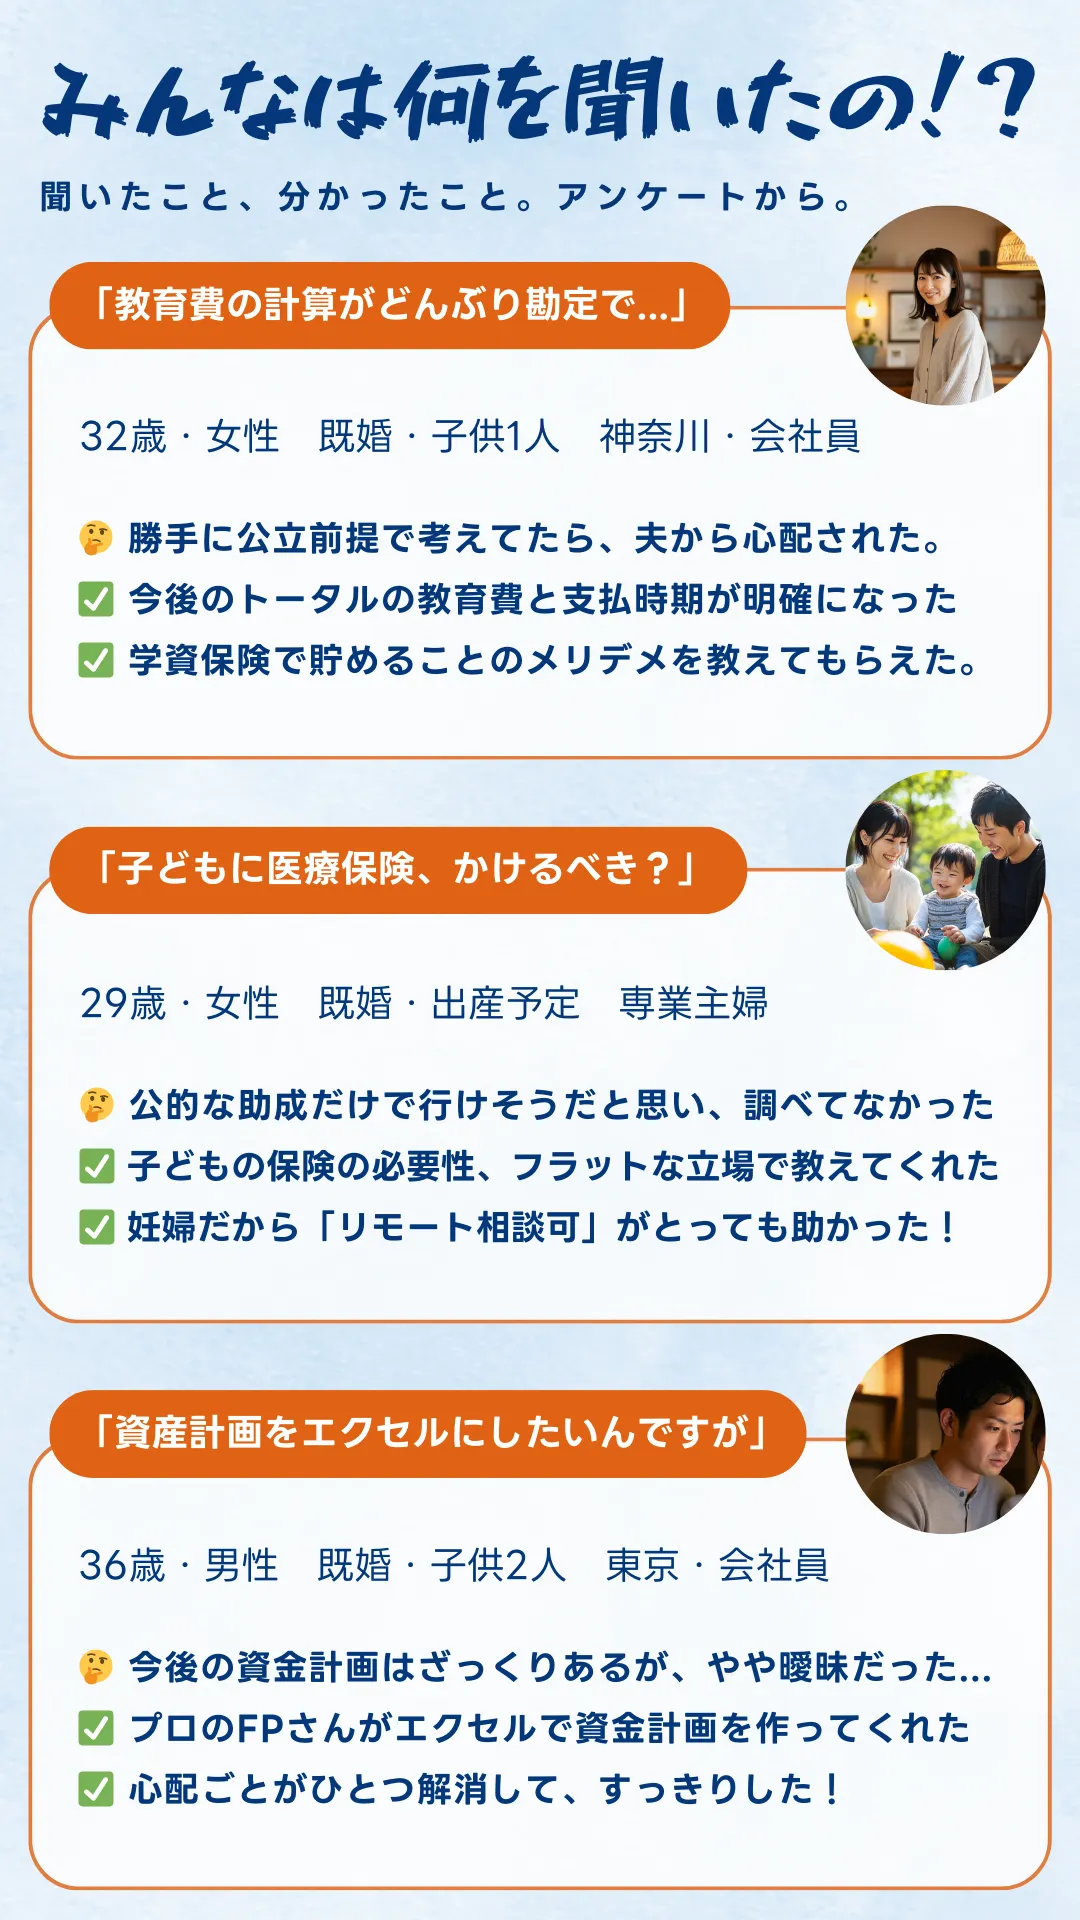
ほけんのAIでは、まずLINEのチャットで家計や保険の悩みを整理し、その内容をもとにオンラインでFP相談へ進めます。保険だけでなく、教育費、住宅ローン、NISA・iDeCoまでまとめて相談できるため、夫婦で別々に悩むより全体像をつかみやすくなります。
まとめ:重要ポイント
- 1死亡保障は、遺族年金、団信、貯蓄を差し引いた不足額から考えることが大切です。
- 2医療・がん保障は、高額療養費制度で足りない費用と収入減を補う目的で選びます。
- 3就業不能保障は、傷病手当金、休職制度、生活防衛資金を確認してから必要額を決めます。
- 4貯蓄性保険は、NISAやiDeCoとの役割分担を明確にしてから検討します。
- 5夫婦別々ではなく、世帯全体の保障表で重複と不足を確認することが失敗防止になります。
おかねとほけんのAIで無料相談を始めましょう
30代共働きの生命保険は、死亡保障、医療・がん保障、就業不能保障、NISAやiDeCoを含む資産形成をまとめて見る必要があります。おかねとほけんのAIなら、まずAI相談で家計と保障を整理し、その後オンラインでFPに無料相談できます。時間や場所を選ばず、複数の商品や制度を比べながら考えられるのも安心です。無料オンラインFP相談に参加した方向けのギフトキャンペーンも実施中です。まずはLINE登録から相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】養老保険の税金|満期解約死亡の早見表
養老保険の税金を満期保険金、解約返戻金、死亡保険金別に整理。所得税・住民税、相続税、贈与税の違いと申告要否を早見表で確認できます。
【2026年9月更新】収入保障保険おすすめしない基準|30代子育て世帯
収入保障保険をおすすめしないケースと必要な家庭の違いを30代子育て世帯向けに解説。遺族年金、団信、教育費、NISAを踏まえた不足額の見方を整理します。
【2026年9月更新】定期保険は掛け捨てで十分?|子育て保障3基準
定期保険は掛け捨てで十分かを子育て世帯向けに解説。生活費、教育費・住居費、2026年度の遺族年金や貯蓄を差し引く3基準で必要保障額を整理します。

【2026年9月更新】生命保険料控除|新旧契約6万円判定
2026年の生命保険料控除で迷いやすい新旧契約と6万円判定を解説。23歳未満の扶養親族、全体12万円上限、年末調整の記入ミスまで整理します。

【2026年9月更新】傷病手当金が遅い時|就業不能保険3手順
傷病手当金が遅い時の確認先、初回入金までの生活費不足、就業不能保険や医療保険で補う範囲を3手順で整理。退職時の注意点も解説します。
【2026年9月更新】生命保険料控除|マイナポータル連携3手順
生命保険料控除を年末調整前にマイナポータル連携する3手順を解説。対応会社、e-私書箱、勤務先提出、2026年分の子育て6万円特例まで整理します。