


【2026年9月更新】収入保障保険おすすめしない基準|30代子育て世帯
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
収入保障保険
おすすめしない
30代
子育て世帯
遺族年金
団信
必要保障額
目次
収入保障保険は「おすすめしない」と言われる理由
30代の子育て世帯が死亡保障を考えるとき、 収入保障保険 は有力な選択肢です。一方で「おすすめしない」「入らなくていい」という意見も見かけます。主な理由は、保険金を毎月の年金形式で受け取る仕組みがややわかりにくいこと、そして契約後の受取総額が年々減っていくことです。
ただし、この「年々減る」仕組みは、子どもの成長とともに必要保障額が小さくなる家計にはむしろ合いやすい設計です。大切なのは、人気ランキングや保険料の安さだけで選ばず、遺族年金、住宅ローン、教育費、配偶者の収入を入れて「本当に不足する月額」を確認することです。
生命保険文化センターの2025年度調査では、死亡保険金の必要額は平均1,569万円、実際の加入金額は平均887万円とされています。(生活保障に関する調査) からも、死亡保障は「入りすぎ」だけでなく「足りていない」可能性もあるテーマだとわかります。だからこそ、収入保障保険をすすめる・すすめないの前に、家庭ごとの不足額を見える化することが重要です。
この記事で判断できる3つの基準
- 1遺族年金や配偶者収入を差し引いても、毎月の生活費が不足するかを確認できます。
- 2住宅ローンの団体信用生命保険や貯蓄で、住居費と当面の生活費をどこまで補えるかを整理できます。
- 3教育費、NISA、iDeCo、掛け捨て死亡保障の優先順位を家計全体で見直せます。
基準1:遺族年金を引いた後の不足額を見る
収入保障保険が必要かどうかは、まず公的保障を差し引いて考えます。生命保険文化センターは、万一の必要保障額について「支出見込額から収入見込額を差し引く」考え方を示しています。(万一の際に必要な保障額の算出方法と具体例) は、30代子育て世帯にも使いやすい基本式です。
たとえば、残された家族の生活費が月30万円、配偶者の収入と遺族年金などで月20万円を見込めるなら、 不足額 は月10万円です。この不足分を末子が独立するまでの期間だけ補うなら、収入保障保険は合理的です。逆に、共働きで配偶者収入が安定し、貯蓄も十分なら、過大な保障はおすすめしにくくなります。
2026年度の遺族基礎年金は、日本年金機構の案内では、子のある配偶者の場合、昭和31年4月2日以後生まれで年847,300円に子の加算額が上乗せされます。1人目・2人目の子の加算額は各243,800円、3人目以降は各81,300円です。(遺族基礎年金(受給要件・対象者・年金額)) で自分の家族構成に近い金額を確認してから、民間保険で補う金額を考えましょう。
収入保障保険は本当に掛け捨てで損ですか?
毎月保険金を受け取るタイプだと聞きました。掛け捨てなら損な気がします。
貯蓄目的で見ると損に感じやすいですが、子育て中の生活費不足を比較的抑えた保険料で補う目的なら合う場合があります。戻ってくるお金ではなく、万一の月収を用意する保険として考えるのがポイントです。
基準2:住宅ローンと団信で必要額は大きく変わる
持ち家で住宅ローンがある世帯は、団体信用生命保険、いわゆる 団信 の有無を必ず確認しましょう。住宅金融支援機構は、加入者に万一のことがあった場合、生命保険会社から支払われる保険金により住宅ローンを完済する仕組みを説明しています。(機構団体信用生命保険特約制度) のように、団信が機能すれば遺族の住居費負担は大きく下がります。
この場合、収入保障保険で住宅ローン返済分まで厚く見積もると、保障が過剰になることがあります。一方、賃貸住まい、ペアローン、収入合算、団信に加入していない住宅ローン、三大疾病など特約の対象外リスクが気になるケースでは、住居費が残る前提で月額保障を考える必要があります。
特にペアローンや連帯債務では、「どちらかが亡くなれば全額なくなる」とは限りません。【フラット35】のデュエットのように、夫婦連生型ではどちらか一方に万一の場合、以後の債務返済が不要となる仕組みもありますが、利用条件があります。(新機構団信の加入要件・保障内容) を見ても、団信の種類によって保障範囲が違うことがわかります。住宅ローン契約書や団信の保障内容を確認してから、死亡保険の不足分を見積もりましょう。
保険料は毎月の家計から出ていくお金です。必要以上に厚くすると、教育費や資産形成に回す余力を削ってしまいます。
基準3:教育費と資産形成の邪魔になっていないか
30代子育て世帯では、死亡保障だけでなく 教育費 の準備も同時に進みます。文部科学省の令和5年度子供の学習費調査では、学習費総額は公立小学校で年約36.7万円、私立小学校で年約174万円など、進路によって大きく差が出ることが示されています。(結果の概要-令和5年度子供の学習費調査) を見ると、死亡保障を厚くしすぎて積立が止まるリスクも無視できません。
収入保障保険に入りすぎて、預貯金やNISAの積立が止まるなら、家計全体ではバランスを崩しているかもしれません。NISAは保障ではありませんが、教育費や老後資金を準備するための資産形成には使えます。金融庁のNISAに関するFAQでは、つみたて投資枠だけで非課税保有限度額1,800万円を使い切ることも可能で、成長投資枠のみの場合は1,200万円が上限と説明されています。(よくある質問:NISA特設ウェブサイト) も確認しておくと、保険と投資の役割分担を考えやすくなります。
iDeCoは老後資金向けで、原則60歳まで引き出せません。子どもの大学費用には使いにくいため、保険は万一の穴埋め、NISAや預貯金は生きて使うお金の準備、と分けて考えるのが現実的です。
「おすすめしない」ケースはこの3つ
収入保障保険をおすすめしない可能性があるのは、すでに必要保障額が小さい世帯です。たとえば、配偶者の収入が高く安定している、住宅ローンが団信で消える、預貯金や投資資産が教育費分まで十分にある、といった場合です。
また、独身や子どもが独立した後の世帯では、毎月の生活費を長期間補う必要性が下がります。この場合は、葬儀費用や相続整理のために少額の終身保険を検討するなど、目的を変えたほうが自然です。
もう1つ注意したいのは、保険料の安さだけで保険期間を長くしすぎるケースです。末子が22歳になる頃まで生活費を補いたいのか、配偶者の老後まで補いたいのかで、選ぶべき保障は変わります。必要な期間が短いのに長期契約にすると、保険料の総額が家計を圧迫しやすくなります。
定期保険と収入保障保険はどちらが向いていますか?
同じ死亡保険なら、定期保険のほうがシンプルでよさそうです。
まとまった一時金が必要なら定期保険、毎月の生活費を補いたいなら収入保障保険が向きます。入学金や引っ越し費用など一括支出が不安なら、定期保険と収入保障保険を組み合わせる考え方もあります。
2028年の遺族厚生年金見直しも前提にする
2026年9月時点では、遺族厚生年金の見直しが2028年4月施行予定です。厚生労働省の (遺族厚生年金の見直しについて) では、18歳年度末までの子どもを養育する間にある方の給付内容は今回の見直しの影響を受けないこと、子どもがいる場合の遺族基礎年金の加算額が年約23.5万円から28万円へ増額されることなどが説明されています。
一方で、子どもがいない60歳未満の配偶者については、男女差を見直し、原則5年間の有期給付となる方向が示されています。30代子育て世帯では、今すぐ大きな影響が出ない家庭もありますが、末子が18歳年度末を迎えた後や、配偶者の働き方によって不足額が変わる可能性があります。
制度変更は世帯条件によって影響が異なります。「いまの遺族年金額だけ」で判断せず、子どもの年齢が上がった後、住宅ローンが残る期間、配偶者の収入見込みまで合わせて確認しておくと安心です。
加入前に確認したいチェック項目
- 1末子が独立するまでの年数を確認し、保障期間を必要以上に長くしないようにします。
- 2遺族基礎年金、遺族厚生年金、児童手当、配偶者収入を月額に直して不足額を見ます。
- 3住宅ローンの団信、賃貸の家賃、実家への転居可能性を住居費として整理します。
- 4最低支払保証期間や健康体割引の条件を確認し、保険料だけで比較しないようにします。
- 5保険料を払った後も、教育費積立と生活防衛資金が続けられるかを確認します。
定期保険との違いは「受け取り方」と「保障の減り方」
定期保険は、保険期間中に亡くなると決まった保険金を一括で受け取ります。一方、収入保障保険は、亡くなった時点から保険期間満了まで、毎月または毎年の年金形式で受け取るのが基本です。
そのため、加入直後に亡くなった場合の受取総額は大きく、満了直前に亡くなった場合の受取総額は小さくなります。子どもが小さい時期ほど必要保障額が大きく、成長とともに下がる家庭には合いやすい仕組みです。
たとえば、月10万円を20年間受け取る設計なら、加入直後の受取総額は単純計算で2,400万円です。10年後に亡くなった場合は残り10年分なので1,200万円、満了直前ならさらに少なくなります。この減り方が不安なら、入学時期の一時金だけ定期保険で補うなど、目的別に分けると考えやすくなります。
安い保険を探す前に、何年・いくら・何のために必要かを決めるだけで、選ぶべき商品はかなり絞れます。
年金形式の税金と一括受取の注意点
収入保障保険は、受け取り方や契約者、被保険者、受取人の関係によって税金の扱いが変わります。国税庁は、死亡保険金について、被保険者、保険料負担者、保険金受取人の組み合わせにより、所得税、相続税、贈与税のいずれかの対象になると説明しています。(No.1750 死亡保険金を受け取ったとき) は、契約前に確認しておきたい基本情報です。
一般的な夫婦子育て世帯で、夫が契約者・被保険者、妻が受取人という契約なら、死亡保険金は相続税の対象です。年金形式で受け取る場合は、年金を受け取る権利に対して相続税が関係し、その後の年金受取時にも所得税の扱いを確認する必要があります。
また、一括受取を選ぶと、年金受取の総額より少なくなることがあります。生活費として毎月受け取る設計なのに、実際には住宅ローンの繰上返済や教育費のために一括受取を選びそうなら、最初から定期保険と比較したほうが納得しやすいでしょう。
30代子育て世帯の現実的な設計例
たとえば、夫婦とも30代、子どもが2人、主な収入が片方に偏っている世帯では、末子が22歳になるまでの期間を目安に保障期間を置く方法があります。月額保障は、生活費の不足分をベースにし、大学入学金や引っ越し費用など一時的に必要になりやすい教育費は、預貯金や定期保険で別枠にすると整理しやすくなります。
共働きで収入差が小さい世帯なら、夫婦それぞれの必要保障額を別々に計算します。片方だけに大きな保障を付けると、実際の家計リスクとずれることがあるためです。妻が時短勤務中、夫が育休中、転職直後など、現在の収入が一時的に低い場合は、数年後の働き方も含めて見積もりましょう。
自営業やフリーランスの世帯は、会社員より公的保障や勤務先の死亡退職金が少ないことがあります。会社員と同じ感覚で少なめに設計すると不足しやすいため、生活費、事業の継続可能性、国民年金中心の遺族保障を分けて確認することが大切です。
迷ったら「保険だけ」で決めない
収入保障保険は、30代子育て世帯に合いやすい一方で、全員に必要な保険ではありません。公的保障、会社の福利厚生、団信、貯蓄、NISA、今後の働き方を合わせて見ると、必要な保障額は家庭ごとに大きく変わります。
特に、子どもの年齢、住宅ローン、配偶者の働き方が変わったタイミングでは、過去に決めた保障額が今の家計に合っていないことがあります。加入前だけでなく、出産、住宅購入、転職、育休復帰のたびに見直すのがおすすめです。
迷ったときは、いきなり商品を選ぶのではなく、今入っている保険証券、住宅ローンの返済予定表、直近の家計簿、NISAや預貯金の残高を並べるところから始めましょう。数字を並べるだけで、「必要な保障」と「安心のために上乗せしている保障」が分かれやすくなります。
まとめ:重要ポイント
- 1収入保障保険は、万一後の毎月の生活費不足を補う死亡保険です。
- 2おすすめしないケースは、遺族年金、配偶者収入、団信、貯蓄で不足額が小さい家庭です。
- 330代子育て世帯では、末子独立までの期間と月額不足分を基準に設計すると過不足を抑えられます。
- 4定期保険、NISA、iDeCoとは目的が違うため、保障と資産形成を分けて考えることが大切です。
- 52028年予定の遺族厚生年金見直しも踏まえ、制度変更に強い家計設計を意識しましょう。
まずはAI相談から、必要なら無料オンラインFP相談へ
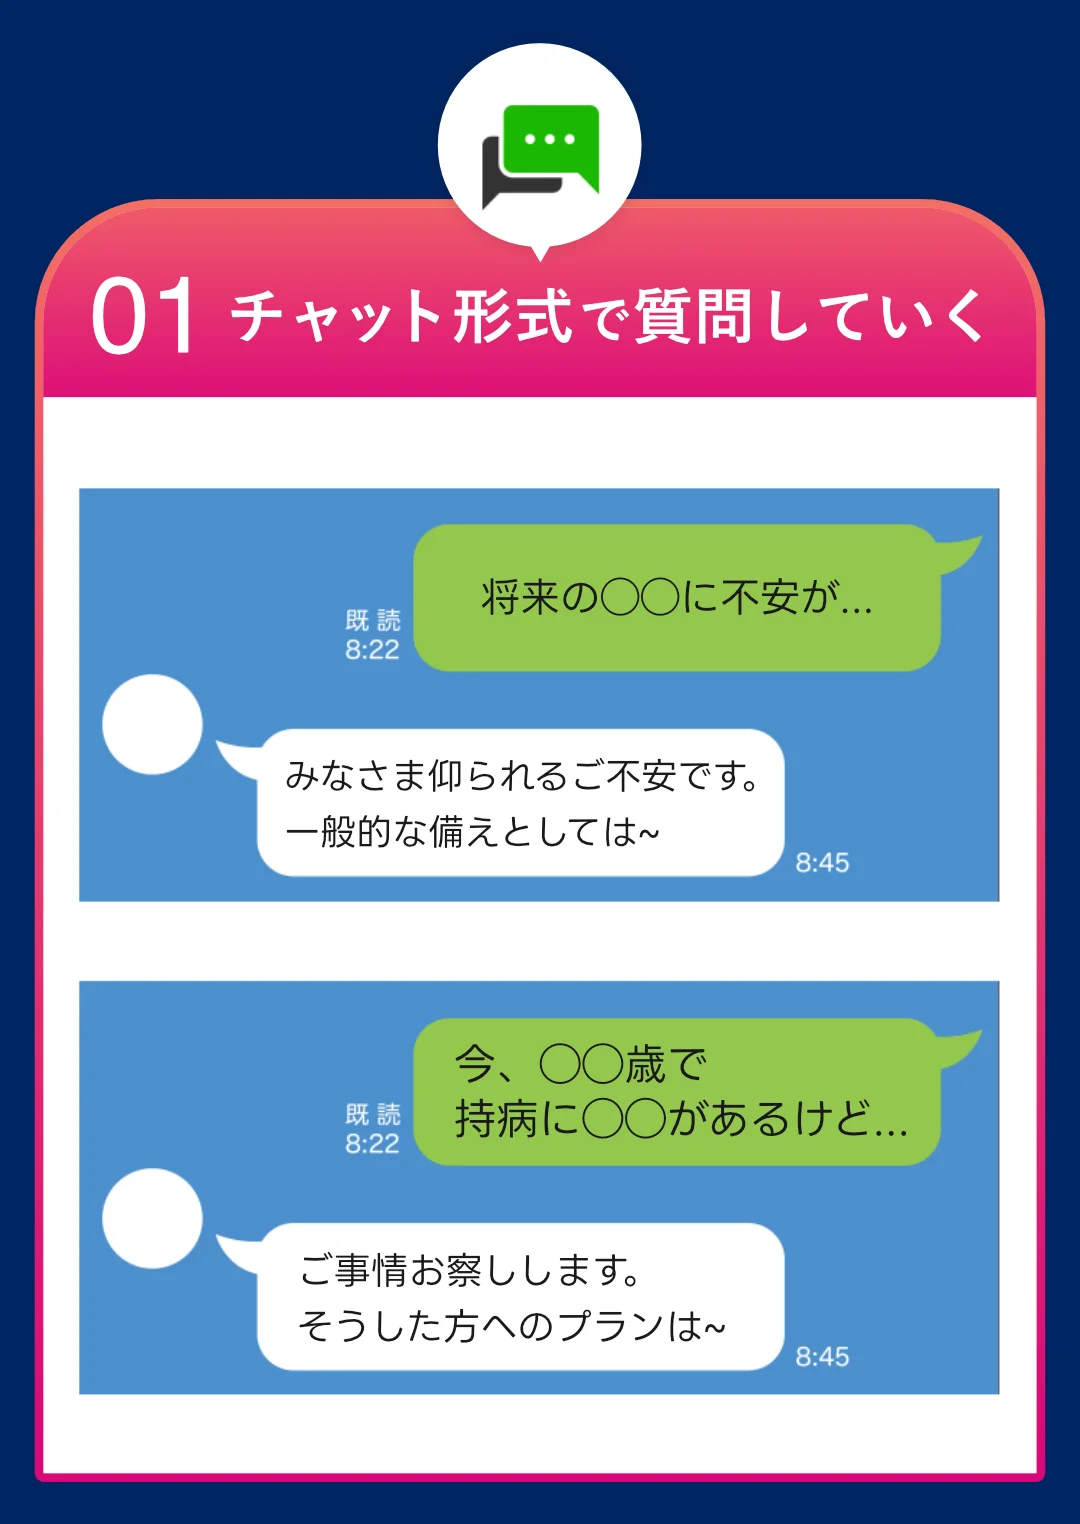
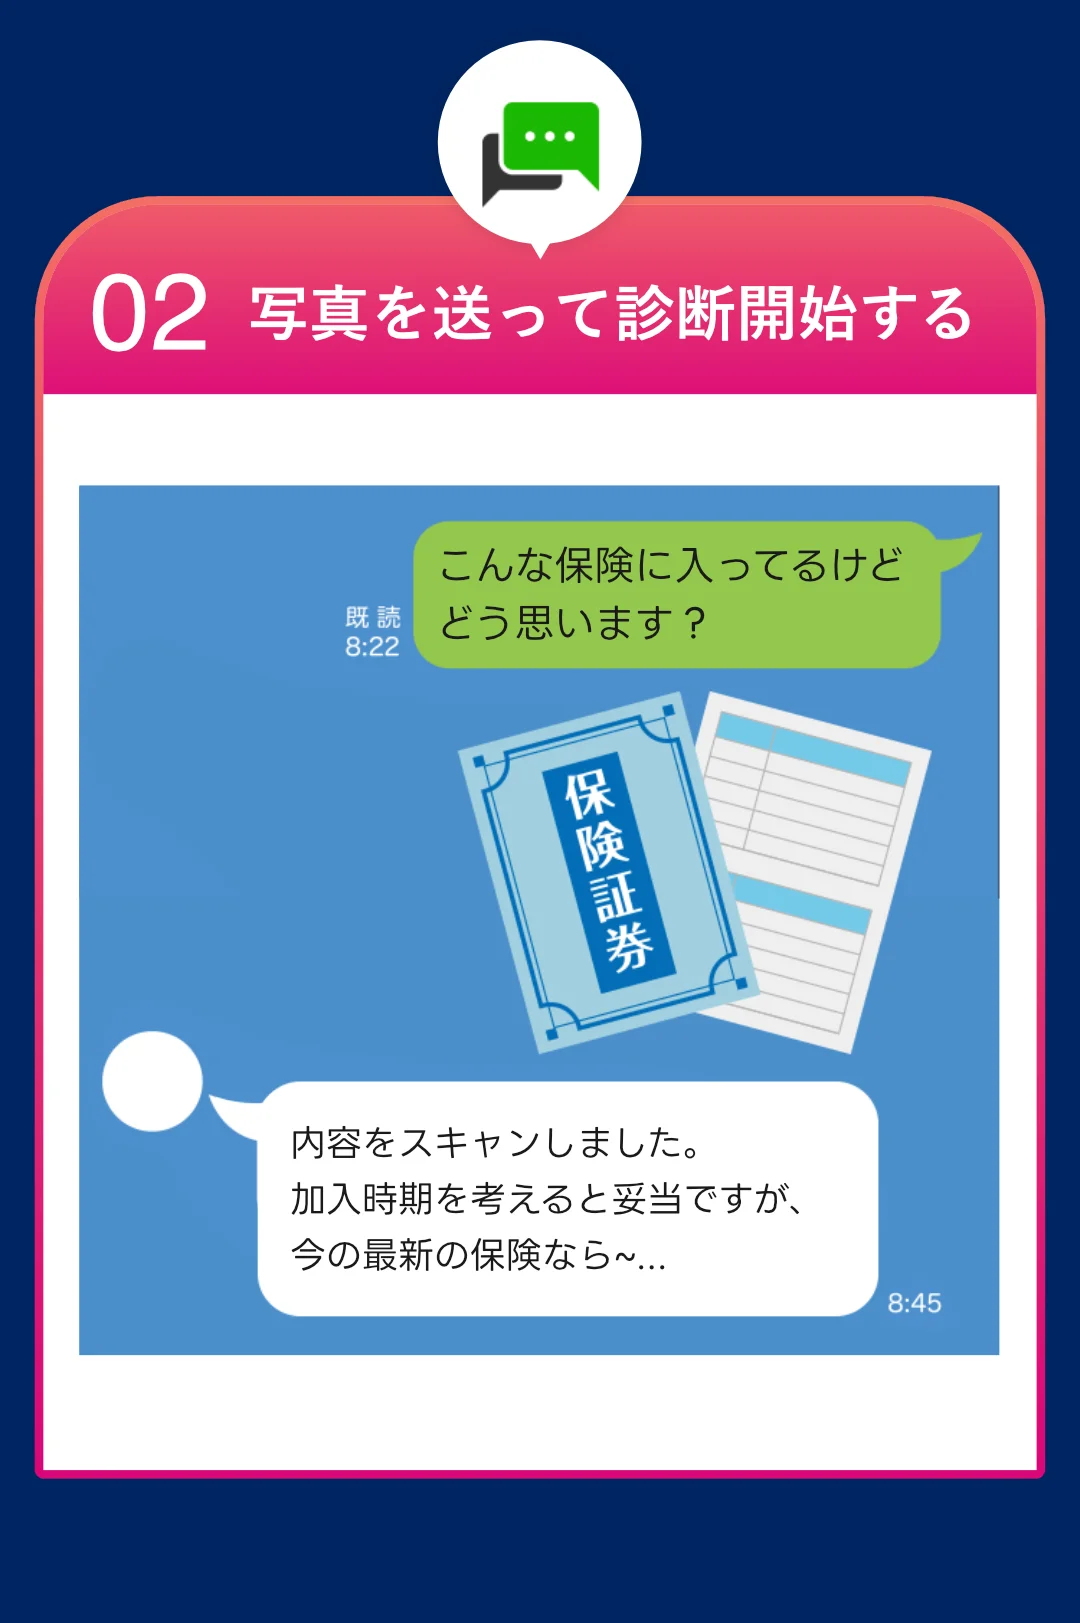
収入保障保険が必要かは、遺族年金、住宅ローン、教育費、NISAの積立額まで合わせて見ないと判断しにくいテーマです。ほけんのAIなら、まずLINEで気軽にAI相談を始められ、必要に応じてオンラインでFPに無料相談できます。時間や場所を選ばず、保険と家計をまとめて棚卸しできます。無料オンラインFP相談に参加した方向けのギフトBoxキャンペーンも案内されています。まずは今の保障額を確認してみましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】定期保険は掛け捨てで十分?|子育て保障3基準
定期保険は掛け捨てで十分かを子育て世帯向けに解説。生活費、教育費・住居費、2026年度の遺族年金や貯蓄を差し引く3基準で必要保障額を整理します。

【2026年9月更新】生命保険料控除|新旧契約6万円判定
2026年の生命保険料控除で迷いやすい新旧契約と6万円判定を解説。23歳未満の扶養親族、全体12万円上限、年末調整の記入ミスまで整理します。

【2026年9月更新】傷病手当金が遅い時|就業不能保険3手順
傷病手当金が遅い時の確認先、初回入金までの生活費不足、就業不能保険や医療保険で補う範囲を3手順で整理。退職時の注意点も解説します。
【2026年9月更新】生命保険料控除|マイナポータル連携3手順
生命保険料控除を年末調整前にマイナポータル連携する3手順を解説。対応会社、e-私書箱、勤務先提出、2026年分の子育て6万円特例まで整理します。
【2026年9月更新】死亡保険はいくら必要?|子育て世帯早見表
死亡保険はいくら必要かを子育て世帯向けに解説。末子年齢・住まい別の早見表、遺族年金、教育費、児童手当、NISAとの使い分けまで整理します。

【2026年9月更新】学資保険と奨学金|母子家庭の資産基準3チェック
母子家庭向けに学資保険と奨学金の資産基準を整理。JASSOの5,000万円基準、学資保険やNISAの扱い、多子世帯支援、ひとり親向け貸付まで解説します。