


【2026年6月更新】終身保険の買い時|2%台金利下の判断基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年6月28日
- 6月募集の個人向け国債利率への更新
- 5月CPIと実質利回りの見方の補強
- 保険業法改正施行後の確認ポイントの追加

終身保険
予定利率
返戻率
IRR
個人向け国債
NISA
iDeCo
目次
結論:2%台の予定利率だけで急がない
2026年6月時点では、日本の金利環境が一段と「金利のある世界」に寄っています。6月募集の個人向け国債は、変動10年が年1.74%、固定5年が年1.86%、固定3年が年1.51%です。まとまった資金の置き場として、 終身保険 の一時払や平準払を検討する人が増えやすい局面といえます。
ただし、保険会社の 予定利率 は、契約者がそのまま受け取る利回りではありません。保険料から保障や事業運営にかかる費用が差し引かれるため、買い時の判断では「予定利率が高そうか」ではなく、解約返戻金や死亡保険金を含めた実際の年率、つまりIRRで確認することが大切です。
物価も見逃せません。総務省統計局の全国CPIは2026年5月分で、総合が前年同月比1.5%上昇、生鮮食品を除く総合が1.4%上昇、生鮮食品及びエネルギーを除く総合が1.8%上昇です。(消費者物価指数(CPI) 全国(最新の月次結果の概要)) を踏まえると、名目利回りが2%前後でも、物価を差し引いた実質の手応えは大きくありません。結論として、終身保険は「増やす主役」ではなく、死亡保障・相続・資金の使い道を固定する道具として使うのが現実的です。
買い時を見極める4つの軸
- 1予定利率ではなく、解約返戻金や死亡保険金を反映したIRRで比較します。
- 2個人向け国債や定期預金と並べ、同じ期間・同じ税引後の目線で見ます。
- 3半年から1年分の生活費を現預金で残し、途中解約しない前提で契約します。
- 4相続の非課税枠や受取人の設定まで確認し、出口の税金を先に整理します。
6月の金利環境:個人向け国債をものさしにする
終身保険を検討するとき、比較対象として使いやすいのが個人向け国債です。財務省が公表した2026年6月募集分は、変動10年が年1.74%、固定5年が年1.86%、固定3年が年1.51%です。募集期間は2026年6月4日から6月30日、発行日は7月15日とされています。(個人向け国債の発行条件等)
国債は原則として発行から1年経過後に中途換金でき、元本は国が償還します。一方、終身保険は保障が付く代わりに、早期解約では返戻金が払込保険料を下回ることがあります。だからこそ、見積書を見たら保険料総額、各年の解約返戻金、死亡保険金を並べ、 IRR という年率換算の数字で比べるのが第一歩です。
「2%台なら、今すぐ入るべき?」
予定利率が2%台に近いなら、今のうちに終身保険へ入ったほうがいいですか?
急ぐより、まず見積書でIRRを出しましょう。国債の1%台後半と比べて納得でき、かつ途中で解約しなくてよい資金なら候補になります。生活防衛資金やNISA、iDeCoの積立余力を削ってまで入るものではありません。
予定利率と返戻率の違いを混同しない
予定利率は、保険会社が保険料を計算するときに使う前提の一つです。高いほど保険料が下がったり、貯蓄性が改善したりしやすいものの、契約者の実際の運用利回りとは別物です。
返戻率は「払った保険料に対して、解約したときにいくら戻るか」を示します。たとえば払込総額500万円に対して、20年後の解約返戻金が530万円なら返戻率は106%です。ただし、20年かけて6%増えたという意味なので、年率ではかなり小さく見えることがあります。買い時を判断するなら、返戻率だけでなく年率換算のIRRを見る必要があります。
保険の見積書は、数字が多くて難しく見えます。けれども見る順番を決めれば、判断はかなりシンプルになります。まずは予定利率ではなく、いつ・いくら払って、いつ・いくら戻るかを確認しましょう。
一時払か平準払か:資金拘束の重さで分ける
一時払終身保険は、まとまった保険料を最初に支払うため、相続対策や「使わない資金の置き場所」として検討されやすい商品です。現在の利率を固定しやすい反面、契約後にさらに金利が上がると、より良い条件の商品や国債を選べたかもしれないという機会損失もあります。
平準払は、月払いや年払いで少しずつ保険料を払う形です。子育て世帯が葬儀費用や小さな死亡保障を準備するには使いやすい一方、教育費や住宅ローンが重い時期に固定費を増やしすぎると、家計が硬くなります。迷う場合は、一時払と平準払の両方で見積もりを取り、同じ保障額で返戻金のカーブを比べると違いが見えます。
NISA・iDeCoとの使い分け:増やす役割は分ける
終身保険は、死亡保障と相続時の資金準備に向いた商品です。長期で大きく増やす役割まで期待するなら、NISAやiDeCoとの比較が欠かせません。NISAは運用益が非課税になる制度で、金融庁の (NISA特設ウェブサイト) でも制度概要や活用事例が整理されています。
iDeCoは2026年12月から制度改正が予定され、会社に企業年金がない会社員の拠出限度額は月2万3,000円から月6万2,000円へ、自営業者などは国民年金基金と合わせて月7万5,000円へ引き上げられます。また、要件を満たす人は70歳になるまで掛金を拠出できるようになります。(iDeCoがパワーアップします!)
つまり、資産形成はNISA・iDeCo、死亡保障や相続の受け渡しは終身保険、と役割を分けるのが基本です。
見積書で必ず確認したい項目
- 1保険料総額と死亡保険金を見比べ、保障としての必要性を確認します。
- 210年後、20年後、払込満了時の解約返戻金を年表で確認します。
- 3同じ条件で一時払と平準払の両方を取り、IRRを比較します。
- 4特約は必要最小限にし、主契約の返戻金を見えにくくしないようにします。
- 5乗り換え時は新契約の責任開始後に旧契約を解約し、保障の空白を避けます。
相続で使うなら非課税枠と受取人を確認する
終身保険が相続対策で使われる理由の一つは、死亡保険金に非課税枠があるためです。被相続人が保険料を負担し、受取人が相続人である場合、死亡保険金には「500万円×法定相続人の数」の非課税限度額があります。たとえば法定相続人が配偶者と子ども2人なら、非課税限度額は1,500万円です。(相続税の課税対象になる死亡保険金)
ただし、非課税枠を埋めること自体が目的になると、手元資金が薄くなることがあります。医療費、介護費、住み替え費用など、老後に現金で必要になる支出は少なくありません。相続目的で一時払終身保険を使う場合も、預金・国債・投資信託・保険の配分を家族で共有しておくと、遺された人が困りにくくなります。
「具体的にいくら入る?」
30代で子どもがいます。終身保険はどのくらい入ればいいですか?
子育て中の大きな死亡保障は、割安な定期保険や収入保障保険で準備するのが基本です。終身保険は葬儀費用や相続の受け渡し用として、死亡保険金200万〜500万円程度から検討すると家計に無理が出にくいです。住宅ローン、教育費、遺族年金を差し引いて不足額を計算しましょう。
生活防衛資金を削る契約は避ける
終身保険の弱点は流動性です。解約返戻金はありますが、預金のようにすぐ、元本割れなく使えるとは限りません。特に契約初期は返戻金が少ない商品もあるため、急な出費に備えるお金を保険に入れすぎないことが大切です。
目安として、会社員世帯なら生活費の半年分、自営業や収入変動が大きい世帯なら1年分程度を現預金で確保したうえで、残った長期資金から検討しましょう。教育費のピークが近い家庭、住宅購入を控える家庭、親の介護が見え始めた家庭は、 生活防衛資金 を厚めに持つほうが安心です。
保険業法改正後は説明の受け方も変わる
2026年6月1日から、令和7年保険業法改正に係る内閣府令等が施行されています。金融庁は、特定大規模乗合保険募集人に対する体制整備義務の強化、苦情処理体制の整備、保険会社等による過度な便宜供与の禁止などを公表しています。(令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について)
読者にとって大切なのは、制度名を覚えることではありません。複数の商品を比較して提案を受けるときに、「なぜこの商品なのか」「比較対象から外した商品はあるのか」「手数料や特約は判断にどう影響するのか」を質問しやすくなった、という点です。説明資料、重要事項説明書、設計書の数字をその場で急いで決めず、家計全体の表に落としてから判断しましょう。
金利が上がる局面では、良い条件に見える商品が増えます。だからこそ、今日決める理由と、決めない理由の両方を書き出してから契約するのがおすすめです。
実践手順:2本の見積もりを同じ表に並べる
最後に、実際の進め方です。まず、同じ死亡保険金で一時払と平準払の見積もりを取り、保険料総額、10年後・20年後・払込満了時の解約返戻金、死亡保険金を表にします。次に、同じ期間の個人向け国債や定期預金の税引後利回りを横に置きます。最後に、家計の目的を「死亡保障」「相続」「資産形成」「緊急資金」に分け、終身保険でなければならない部分だけを残します。
この作業をすると、終身保険の買い時は一つではないと分かります。相続の受け渡しを整えたい人には候補になりますが、教育費や住宅資金がこれから大きく出る人は、保険料を抑えてNISAや現預金を優先したほうがよい場合もあります。判断に迷うときは、保険単体ではなく家計全体で見ることが近道です。
まとめ:重要ポイント
- 12026年6月募集の個人向け国債は1%台後半が中心で、終身保険のIRR比較のものさしになります。
- 2予定利率は契約者の実利回りではないため、返戻率だけでなく年率換算のIRRで確認します。
- 3終身保険は死亡保障と相続の受け渡しに絞り、資産形成の主役はNISAやiDeCoと分けて考えます。
- 42026年6月1日施行の保険業法改正後は、提案理由や比較対象を確認する姿勢がより重要です。
- 5生活防衛資金を確保したうえで、一時払と平準払の見積もりを最低2本並べて判断します。
ぜひ無料オンライン相談を
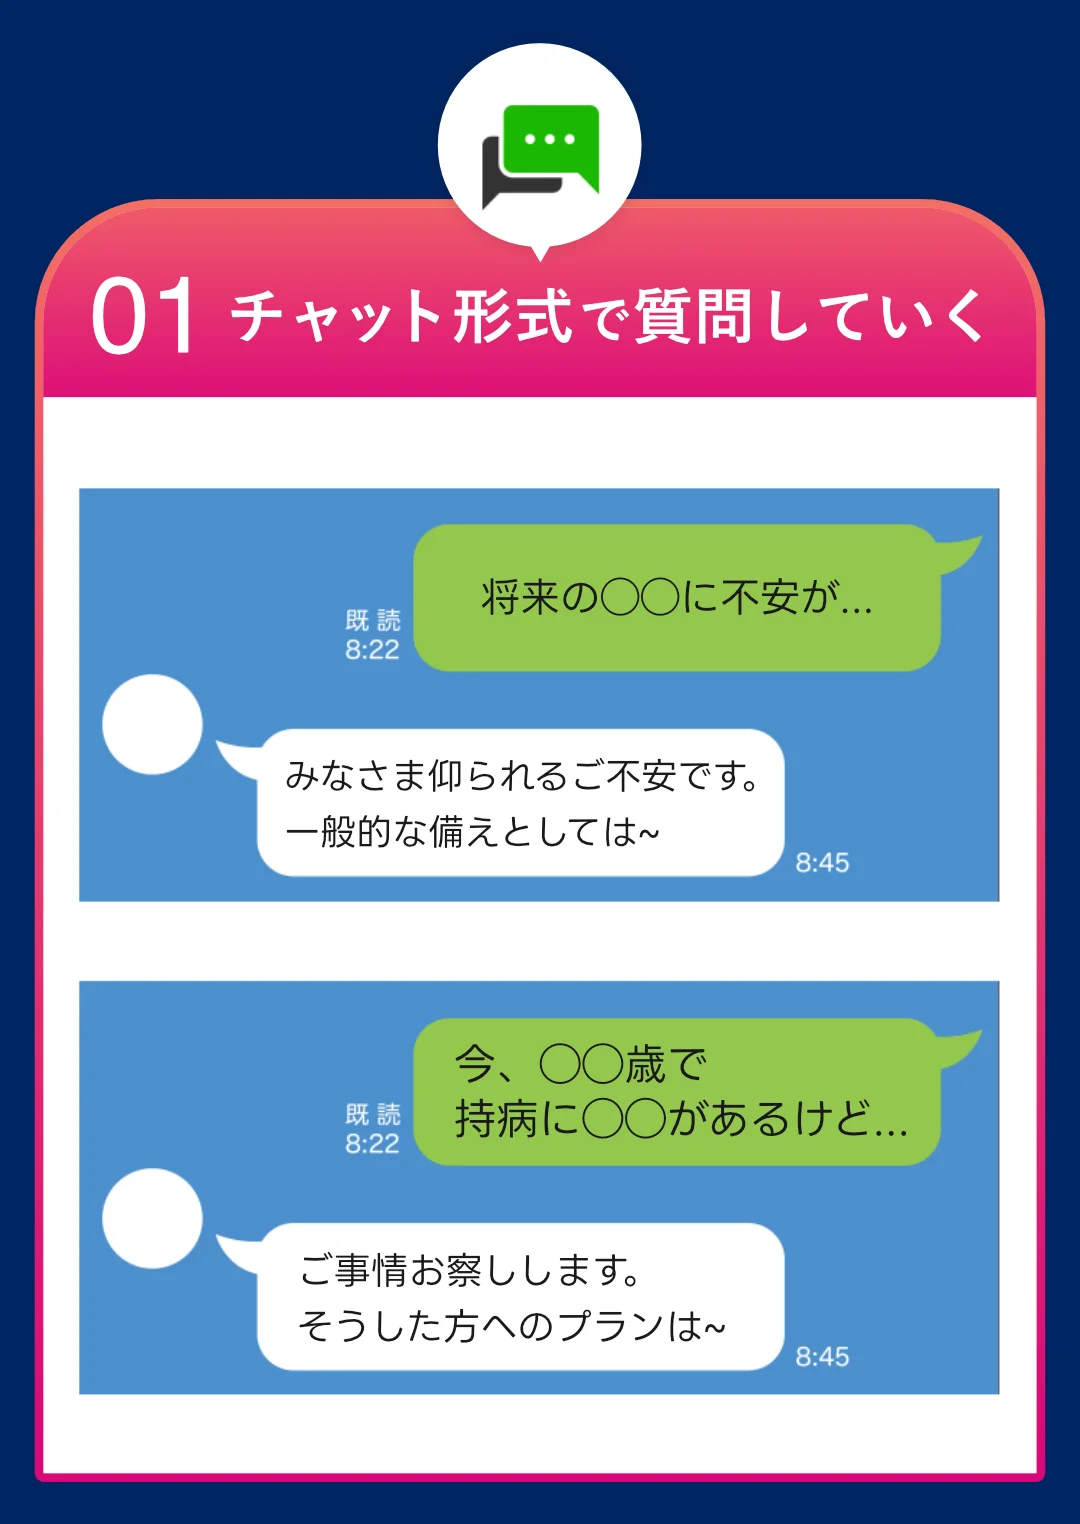
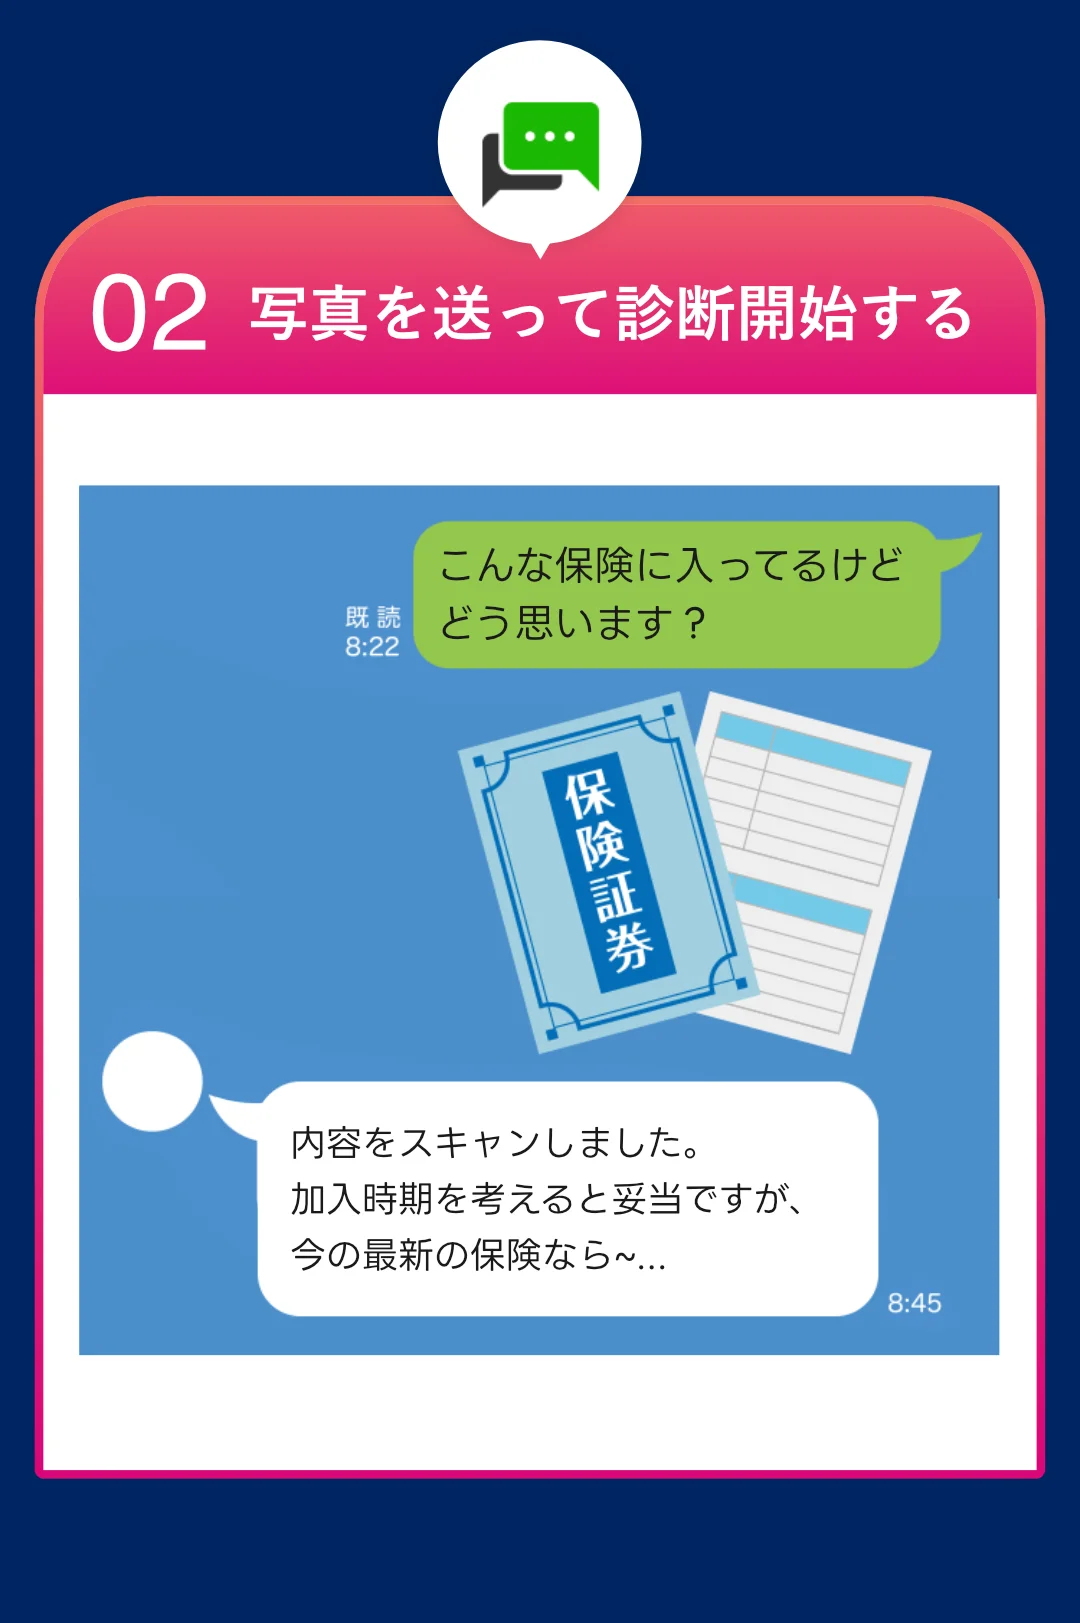
終身保険の買い時は、金利や物価だけでなく、教育費、住宅ローン、相続、NISA・iDeCoの積立余力まで含めて変わります。ほけんのAIの無料オンラインFP相談なら、LINEで予約し、自宅から保険証券や見積書を見ながら相談できます。中立的な立場で複数案を比べ、IRRや生活防衛資金の確認まで一緒に整理できます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】生命保険と要精密検査|健康診断後の申込前3手順
健康診断で要精密検査になった人向けに、生命保険申込前の3手順を解説。告知書の注意点、既契約を解約しない順番、NISA・iDeCoとの家計配分まで整理します。

【2026年9月更新】生命保険相談の選び方|改正後の3質問
生命保険相談の選び方を2026年9月の制度改正後の視点で解説。比較根拠、家計全体、断りやすさの3質問で、納得して相談先を選ぶための準備ができます。
【2026年9月更新】養老保険はおすすめしない?|50代の契約前3質問
養老保険はおすすめしないと言われる理由を50代向けに整理。保険料、死亡保障、税引後手取り、NISAやiDeCoとの使い分けまで契約前3質問で確認できます。
【2026年9月更新】生命保険とメタボ|健診後の告知3基準
生命保険とメタボの関係を40代会社員向けに解説。健診結果、通院・服薬、合併症の告知3基準と公的保障、NISA・iDeCoとの家計配分を整理します。

【2026年9月更新】生命保険料控除|年払い契約の証明書3手順
生命保険料控除で年払い契約の証明書を確認する3手順を解説。払込日、証明額、紙・電子提出、2026年・2027年分の子育て世帯6万円特例まで整理します。
【2026年9月更新】生命保険と脂肪肝|30代会社員の告知3基準
生命保険と脂肪肝の告知を30代会社員向けに解説。健診判定、肝機能数値、再検査・合併症の3基準と、NISAや傷病手当金を踏まえた家計配分まで整理します。