


【2026年10月更新】独身の生命保険はいらない?3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年10月9日
- 2026年8月公表の比較推奨販売ルールの反映
- 2025年度生活保障調査の最新報告書への差し替え
- 独身向けの死後整理費用と就業不能備えの具体化
独身 生命保険 いらない
独身 死亡保険
最低限の保障
就業不能保険
生命保険料控除 2026
NISA iDeCo 保険
保険相談
独身なら生命保険はいらない、で本当に大丈夫?
独身の方が生命保険を考えるとき、最初に浮かぶのは「自分に万一があっても、養う家族がいないなら不要では?」という疑問です。結論から言えば、扶養する配偶者や子どもがいない独身なら、数千万円規模の大きな死亡保障を持つ必要性は高くありません。
ただし、 独身の生命保険 を「死亡保険に入るか、入らないか」だけで決めると、見落としが出ます。葬儀費用、賃貸住宅の片づけ、スマホやサブスクの解約、親への仕送り、住宅ローン、奨学金やカードローン、病気やケガで働けない期間の生活費など、備えるべきお金は人によって違うからです。
この記事では、2026年10月時点で確認できる公的制度、生命保険文化センターの2025年度調査、2026年6月施行の保険業法改正と2026年8月に公表された比較推奨販売ルールの更新を踏まえ、独身が最低限見るべき保障を「死亡保障」「医療・就業不能」「貯蓄・資産形成」の3つに分けて整理します。
この記事でわかること
- 1独身に大きな死亡保障が必要になりにくい理由を、公的保障と家計の面から確認できます。
- 2葬儀費用、借入、親への支援など、死亡保障をゼロにする前の確認点がわかります。
- 320代、30代、40代以降で保障の優先順位がどう変わるかを整理できます。
- 4NISA、iDeCo、生活防衛資金と生命保険の役割分担を判断できます。
- 5保険相談で保障額の根拠や比較条件を確認するポイントがわかります。
結論:扶養家族がいないなら死亡保障は小さくてよい
独身で、配偶者や子どもなど生活を支える相手がいない場合、死亡保障は「遺された家族の生活費を何千万円も補う」という役割を持ちにくくなります。一般的な必要保障額は、遺族に必要な支出から、公的年金や貯蓄などの収入見込みを差し引いて考えますが、扶養家族がいない人は、この「遺族の生活費」が小さくなりやすいのです。
生命保険文化センターの(2025(令和7)年度「生活保障に関する調査」)は、2026年1月に発行された最新の本報告です。同調査の速報では、死亡保険金の必要額は平均1,569万円、実際の加入金額は平均887万円とされています。ただし、これは18〜79歳の男女全体の調査であり、扶養家族がいない独身にそのまま当てはめる数字ではありません。
独身の場合は、死亡保険金を「遺族の生活費」ではなく「死後整理費用をまかなうお金」として考えるケースが多くなります。大切なのは、独身かどうかではなく、 自分の死亡で経済的に困る人がいるか です。親を扶養している、兄弟姉妹の生活費を支えている、事業上の借入がある、ペットの引き取り費用を残したいといった事情があれば、必要保障額は変わります。
独身なら死亡保険はゼロでいいですか?
独身で子どももいません。死亡保険はまったく入らなくてもいいのでしょうか?
扶養する人がいなければ、大きな死亡保障は不要になりやすいです。ただし、葬儀費用、借入、親への仕送り、賃貸住宅の整理費用を貯蓄でまかなえるかは確認しましょう。貯蓄が少ないうちは、少額の定期保険や終身保険で死後整理費用だけ準備する考え方もあります。
死後整理費用は葬儀・住まい・未払いで考える
独身の死亡保障を考えるときは、まず死後整理費用を分解しましょう。生命保険文化センターが紹介する2024年調査では、葬儀費用の平均総額は約119万円です。詳しくは(葬儀にかかる費用はどれくらい?)で確認できます。
ただし、葬儀費用だけで終わらない点に注意が必要です。賃貸住宅なら退去までの家賃、家財処分、原状回復費用がかかることがあります。クレジットカード、スマホ、サブスク、医療費の未払い、実家への搬送費用なども発生し得ます。
目安として、貯蓄が100万〜200万円程度あり、親族が一時的に立て替えられる状態なら、死亡保険は不要または少額で済むことがあります。一方、貯蓄がほとんどない、親に負担をかけたくない、借入がある人は、死亡保障をゼロにする前に「誰が、いつ、いくら払うか」まで考えておくと安心です。
独身の保険選びは、亡くなった後のお金だけでなく、今の生活を止めない備えまで含めて考えると納得しやすくなります。
最低限の保障は死亡よりも働けない期間に目を向ける
独身の保険設計で見落としやすいのは、亡くなった後よりも、病気やケガで長期間働けなくなるケースです。会社員なら健康保険の傷病手当金がありますが、給与の全額が出るわけではありません。傷病手当金は、原則として直近12か月の標準報酬月額の平均を30で割った額の3分の2相当が1日あたりの支給額です。
また、2022年1月から傷病手当金の支給期間は「支給開始日から通算して1年6か月」に見直されています。厚生労働省の(令和4年1月1日から健康保険の傷病手当金の支給期間が通算化されます)にもあるように、途中で働いて支給されない期間があれば、繰り越して使える仕組みです。
ただし、自営業やフリーランスには会社員と同じ傷病手当金がありません。家賃、通信費、奨学金返済、車のローンなど固定費が高い人ほど、 働けない期間の生活費 をどう埋めるかが重要です。保険ですべてをまかなうのではなく、生活防衛資金、勤務先制度、公的保障、就業不能保険を組み合わせて考えましょう。
NISAやiDeCoがあるなら保険はいらない?
NISAで積立をしています。独身なら保険より投資を優先したほうがいいですか?
資産形成は大切ですが、投資資産は値下がりする時期もあります。短期の病気や失業に備える生活防衛資金、老後資金を育てるNISAやiDeCo、万一の不足を補う保険というように、役割を分けるのがおすすめです。
20代の基準:保険料を抑え、生活防衛資金を優先
20代の独身は、死亡保障を大きく持つより、まず家計の土台づくりが優先です。新社会人や転職直後は収入が安定しにくく、引っ越し、家具家電、奨学金返済などで支出も増えやすい時期です。毎月の保険料が重くなると、貯蓄やNISAの積立が続かなくなる可能性があります。
20代で検討するなら、死亡保障は少額にとどめ、医療保険も高額な特約を付けすぎないことがポイントです。病気やケガで働けなくなったときに家賃をどう払うか、貯蓄が何か月もつかを先に見ます。
金融庁の(NISAを知る)では、2024年からのNISAは非課税保有期間が無期限、年間投資枠が最大360万円、非課税保有限度額が最大1,800万円と説明されています。ただし、NISAは投資なので元本割れの可能性があります。20代は、投資を始める前に生活費の3〜6か月分を目安に生活防衛資金を確保し、保険料は必要最小限にするのが現実的です。
独身が最低限確認したい3つの基準
- 1死亡保障は、葬儀費用、住まいの整理費用、借入、親への支援を貯蓄でまかなえるかで判断します。
- 2医療保障は、入院日額だけでなく、差額ベッド代、通院費、収入減への備えまで確認します。
- 3就業不能保障は、会社員なら傷病手当金と勤務先の休職制度、自営業なら収入が止まる期間を前提に考えます。
- 4資産形成は、生活防衛資金を先に確保し、余裕資金でNISAやiDeCoを活用します。
- 5保険料は、毎月の固定費として長く払える金額に抑え、家計を圧迫しない範囲にします。
30代の基準:親への支援と住宅ローンの有無を確認
30代の独身は、20代より収入が上がる一方で、親の介護、実家への仕送り、住宅購入、転職による収入変動など、家計の責任が広がりやすい時期です。独身でも、親に毎月仕送りをしている場合や、同居家族の生活費を負担している場合は、自分に万一があったときの影響を考える必要があります。
たとえば、親に毎月5万円を仕送りしている人が急に亡くなると、親の年間収入は60万円減ります。死亡保障を検討するなら「親の生活費を何年分補うのか」「兄弟姉妹や公的年金で補えるのか」を先に確認しましょう。
住宅ローンを組んでいる人は、団体信用生命保険、いわゆる団信の内容を確認します。団信で住宅ローン残高がカバーされるなら、同じ目的で死亡保険を重ねすぎる必要はありません。ただし、管理費、修繕積立金、固定資産税、売却までの費用は別に残る可能性があります。30代は、死亡保障と就業不能保障を分けて設計することが大切です。
親への仕送りや住宅ローンがある独身は、死亡保障をゼロにする前に、自分がいなくなった後に止まるお金を一度書き出してみましょう。
40代・50代以降の基準:老後資金と医療・介護のバランス
40代以降の独身は、死亡保障よりも「自分が長く生きるリスク」に備える視点が強くなります。親の介護が始まる人もいれば、自分自身の健康不安が出てくる人もいます。住宅ローン、老後資金、医療費、介護費を同時に見ながら、保険料を払い続けられるかを確認することが重要です。
50代以降は、死亡保険に新たに大きく加入しようとすると、保険料が高くなりやすくなります。すでに貯蓄があり、死後整理費用を預金でまかなえるなら、死亡保障を増やす優先度は下がります。一方で、相続人に手続き費用を残したい、葬儀費用を明確に分けておきたい、持病があり医療費が心配といった事情があれば、保険の使い道を絞って検討します。
特に40代以降は、保険を増やす前に「老後資金」「親の介護で仕事を減らす可能性」「自分が病気になったときの固定費」を同じ表で確認すると判断しやすくなります。死亡保障だけを厚くしても、生きている間の医療費や収入減を補えないことがあるためです。
控除は知っておく。でも加入目的を先にする
生命保険には生命保険料控除がありますが、控除があるから保険に入る、という順番はおすすめしません。控除で戻る税金より、不要な保障に払い続ける保険料のほうが大きくなることがあるためです。
2026年分と2027年分の所得税では、23歳未満の扶養親族がいる場合に、新制度の一般生命保険料控除の適用限度額が4万円から6万円へ引き上げられる時限措置があります。制度の概要は(税金の負担が軽くなる「生命保険料控除」)でも確認できます。ただし、一般的な独身で扶養親族がいない人は、この子育て世帯向けの拡充分をそのまま使えるわけではありません。
控除はあくまで税負担を軽くする制度です。死亡保障、医療保障、個人年金保険などの契約目的がはっきりしていて、保険料も無理なく続けられる場合に、結果として活用できるものと考えましょう。
2026年の保険相談では比較理由を確認する
2026年6月1日から、保険業法改正に伴う内閣府令等が施行されています。金融庁の(令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について)では、特定大規模乗合保険募集人に対する体制整備義務の強化、保険会社等による過度な便宜供与の禁止などが示されています。
さらに、2026年8月28日には、乗合代理店における適切な比較推奨販売の確保に関するパブリックコメント結果等も公表されました。(令和7年保険業法改正に係る内閣府令及び「保険会社向けの総合的な監督指針」等の一部改正(案)に対するパブリックコメントの結果等の公表について)では、比較説明・推奨販売に関する内閣府令と監督指針の改正後の適用日が2028年3月1日とされています。
読者にとって大切なのは、制度名を暗記することではありません。相談時に「なぜこの保障額なのか」「なぜこの保険期間なのか」「複数商品を比べた条件は何か」「保険以外の選択肢と比べてどうか」を聞けるようにしておくことです。特に独身の場合、必要以上に大きな死亡保障をすすめられたときは、保障額の根拠を具体的な金額で確認しましょう。
加入前にメモしておきたい家計の数字
保険相談の前に、完璧な家計簿を作る必要はありません。ただ、毎月の手取り収入、家賃や住宅ローン、通信費、借入返済、仕送り、現在の貯蓄額だけはメモしておくと、保障の過不足が見えやすくなります。
たとえば、手取り月25万円、固定費が月16万円、貯蓄が60万円の人なら、収入が止まったときに生活を維持できる期間はかなり限られます。この場合、死亡保障を増やすより、生活防衛資金を増やす、固定費を下げる、就業不能時の備えを検討するほうが優先になることがあります。
一方、貯蓄が300万円あり、親への仕送りも借入もない人なら、死亡保障は葬儀費用と死後整理費用に絞れる可能性があります。保険は「入っていると安心」ではなく、足りない部分を埋める道具として使うと、家計に合った選び方がしやすくなります。
まとめ:重要ポイント
- 1扶養家族がいない独身は、大きな死亡保障の必要性は低く、葬儀費用や死後整理費用を貯蓄でまかなえるかが基準になります。
- 2最低限の保障は、死亡保険よりも病気やケガで働けない期間の生活費に目を向けることが大切です。
- 320代は生活防衛資金、30代は親への支援や住宅ローン、40代以降は老後資金と医療・介護費を中心に確認します。
- 4生命保険料控除や若いうちの保険料の安さだけで加入せず、NISA、iDeCo、預金との役割分担を考えましょう。
- 52026年以降の保険相談では、保障額の根拠、比較条件、推奨理由を確認し、納得してから契約することが重要です。
まずはほけんのAIで無料相談を
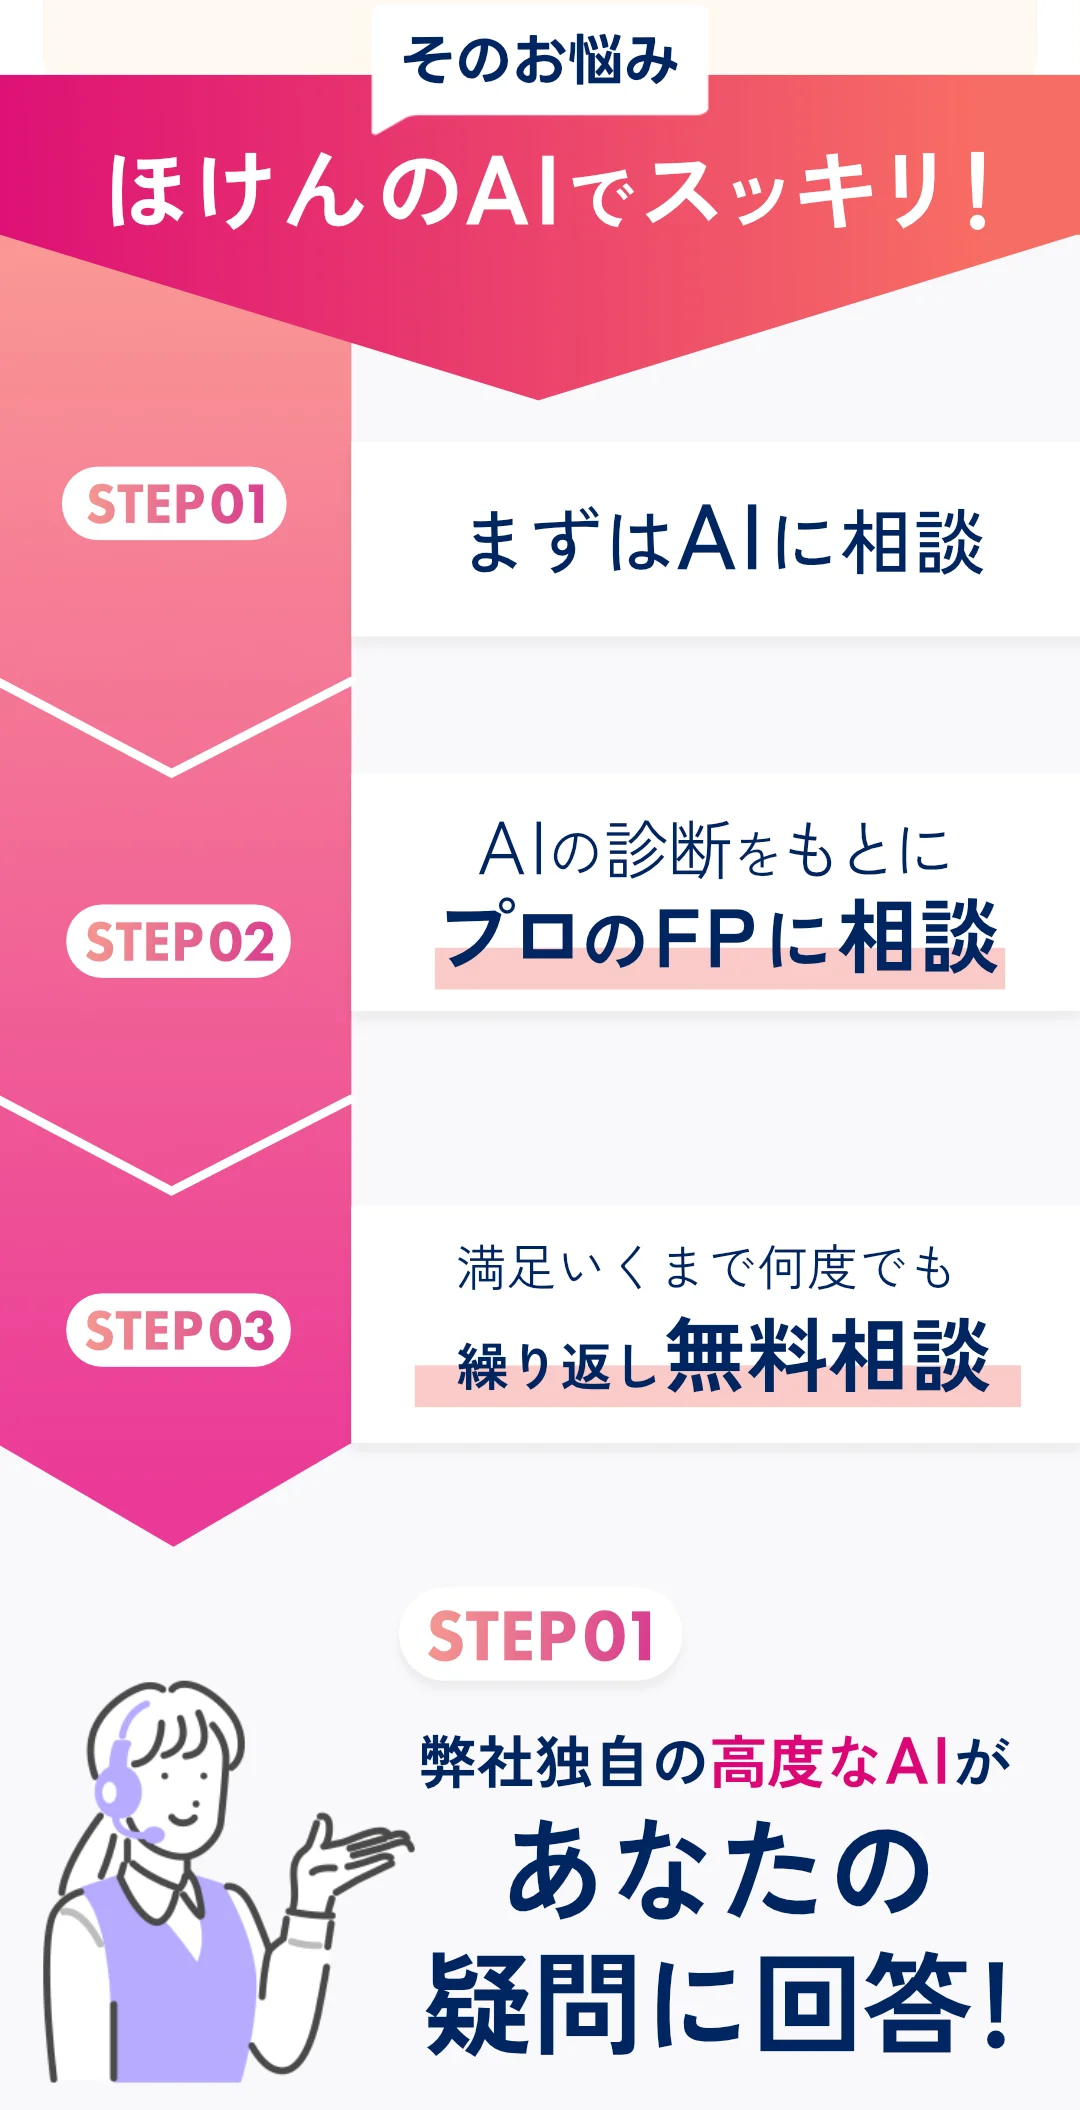
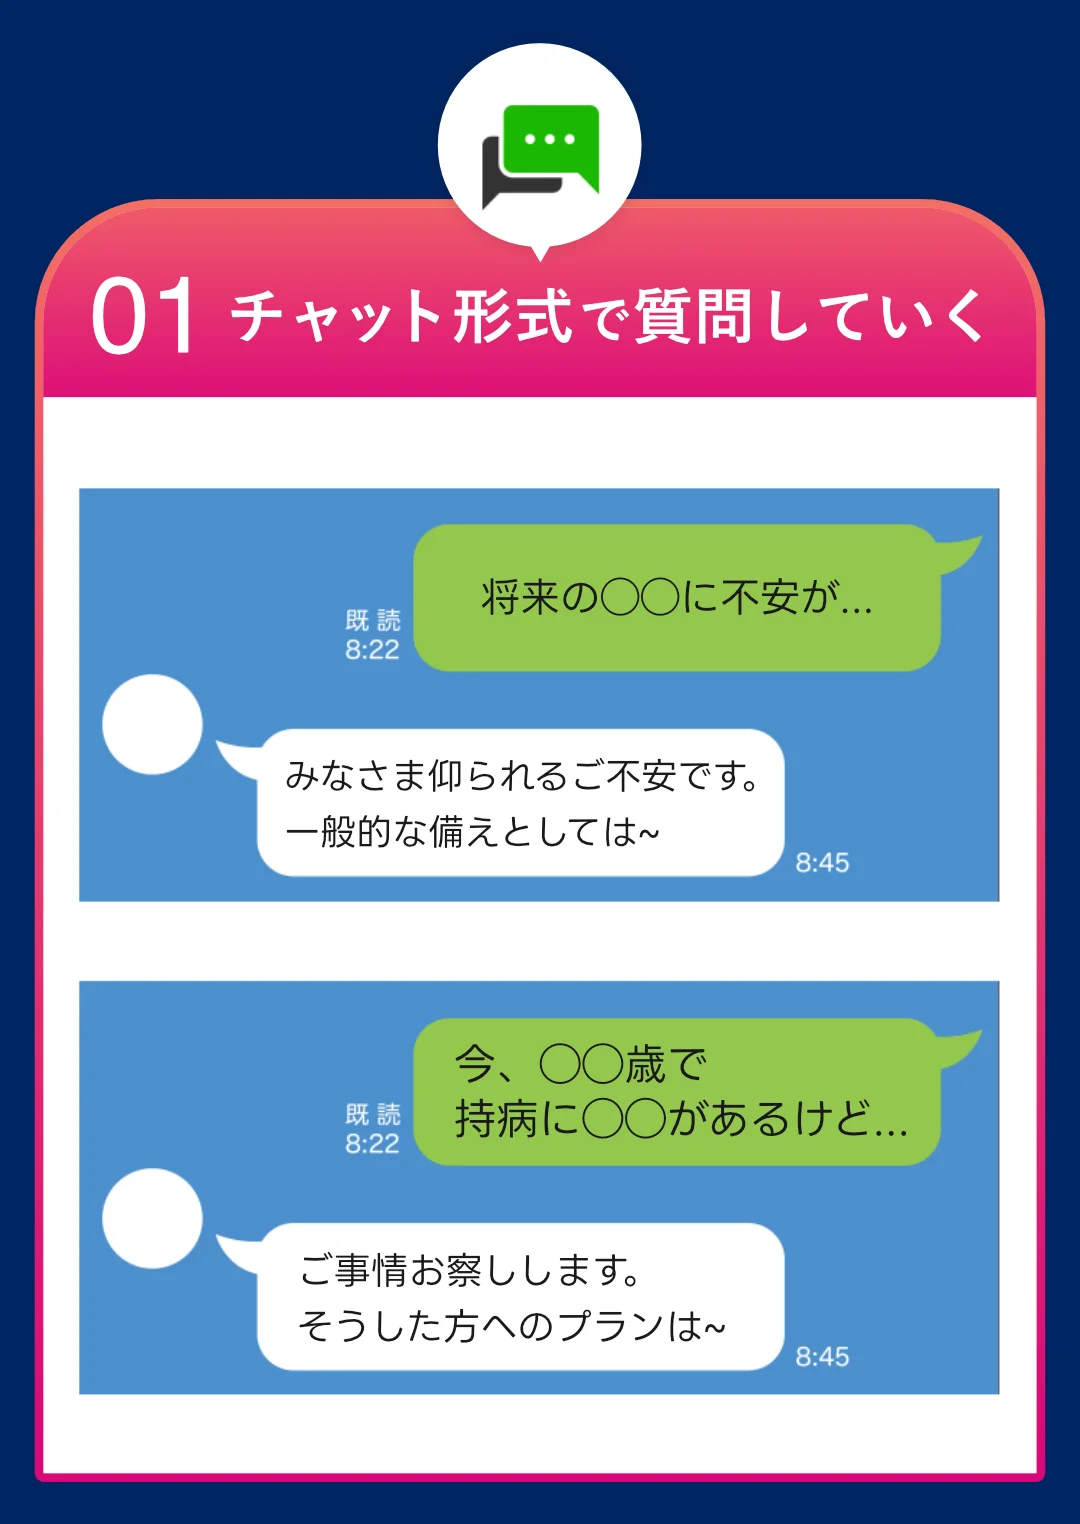
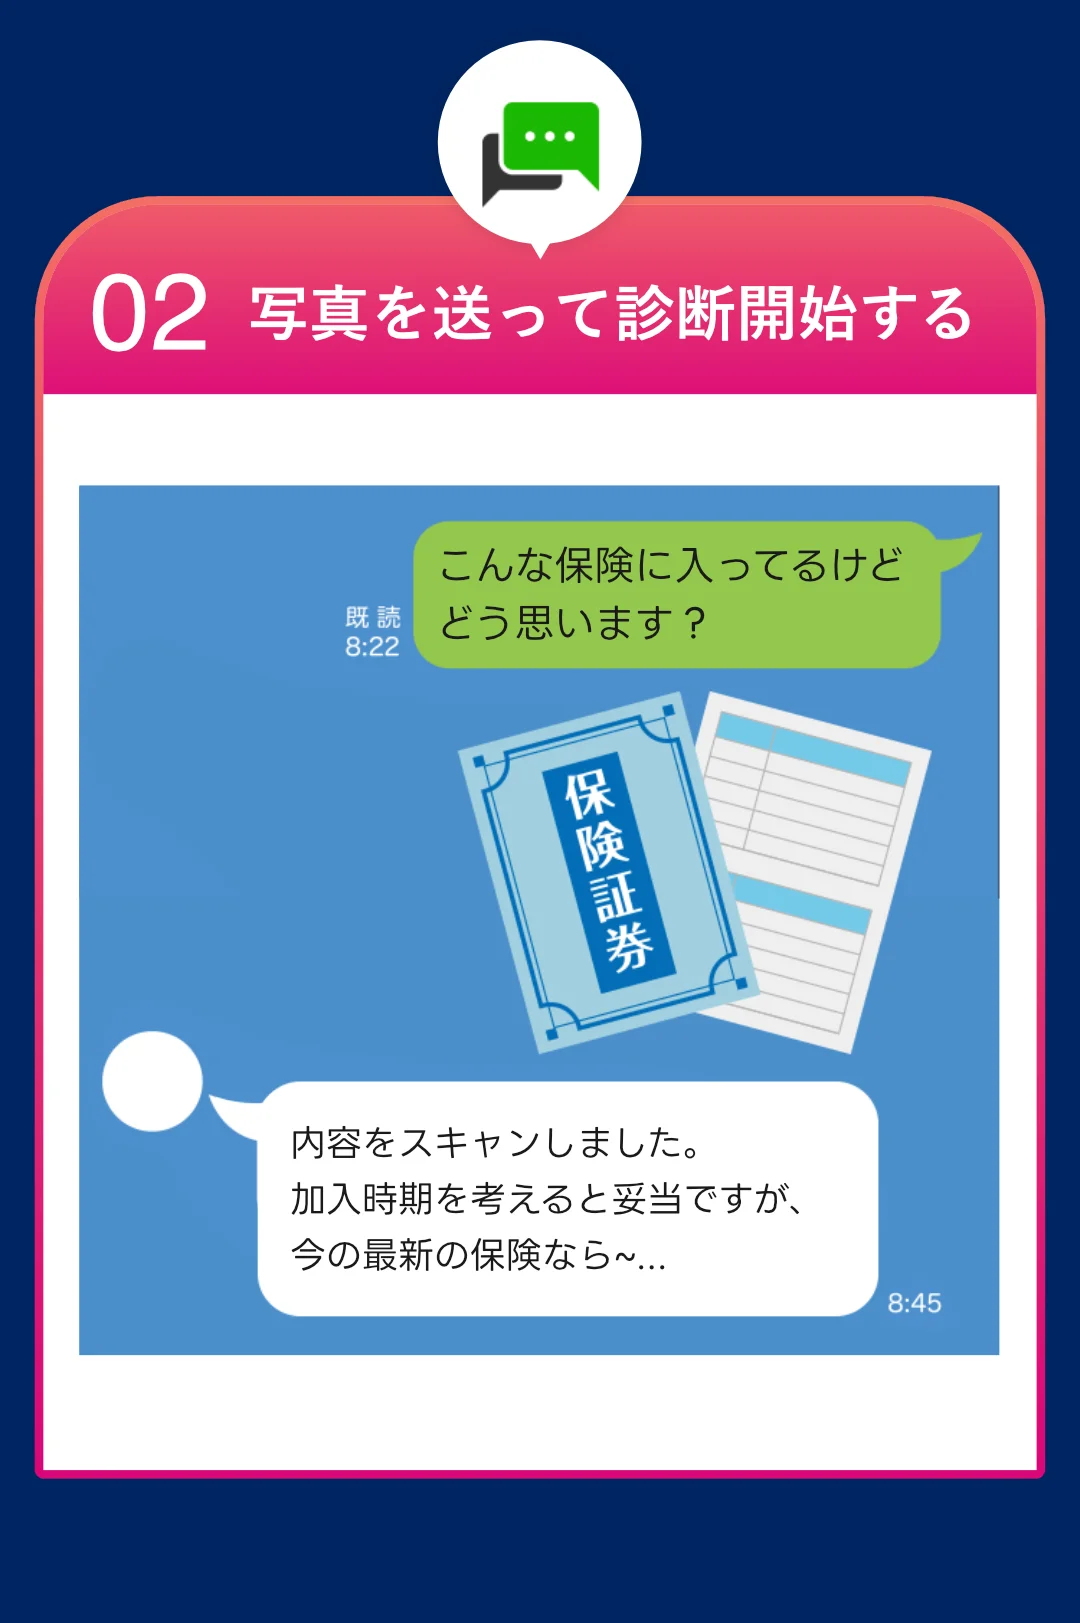
独身の生命保険は、年齢、貯蓄、固定費、親への支援、働けない期間の備えによって最適解が変わります。ほけんのAIなら、まずAI相談で家計と保障の悩みを整理し、その後オンラインでFPに無料相談できます。LINEで予約でき、自宅から保険、NISA、iDeCoまで比較しながら相談可能です。無料オンラインFP相談参加でgiftee Cafe Boxなどがもらえるキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。
【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。
【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。
【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。