


【2026年10月更新】生命保険料控除と住宅ローン控除|子育て6万円の優先順
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

生命保険料控除
住宅ローン控除
子育て6万円
年末調整
住宅ローン減税
子育て世帯
保険見直し
目次
まず結論:優先すべきは「どちらか」ではなく提出漏れ防止
生命保険料控除と住宅ローン控除 は、年末調整でどちらを優先するか迷いやすい組み合わせです。特に2026年分は、23歳未満の扶養親族がいる人について、所得税の一般生命保険料控除の上限が原則4万円から6万円に広がるため、「住宅ローン控除で所得税が戻るなら、保険料控除は出しても意味がないのでは」と感じる人もいるでしょう。
結論から言うと、優先順位は「片方だけ選ぶ」ではありません。保険料控除証明書を漏れなく申告し、そのうえで住宅ローン控除の書類を確認する流れが基本です。生命保険料控除は課税所得を小さくする所得控除、住宅ローン控除は計算後の税額から差し引く税額控除で、効き方が違うためです。
なお、この記事は会社員の年末調整を中心に説明します。住宅ローン控除の初年度、医療費控除を受ける年、ふるさと納税でワンストップ特例を使わない年などは、確定申告が必要になることがあります。
子育て世帯が押さえる優先順
- 1生命保険料控除証明書を集め、一般・介護医療・個人年金のどの区分に入るかを確認します。
- 223歳未満の扶養親族がいるかを確認し、2026年分の一般生命保険料控除6万円特例の対象になるかを見ます。
- 3住宅ローン控除の年末残高証明書と申告書をそろえ、初年度は確定申告、2年目以降は原則として年末調整で手続きします。
- 4源泉徴収票で、生命保険料控除額、住宅借入金等特別控除額、源泉徴収税額を照合します。
- 5還付額だけで判断せず、保険料、教育費、住宅ローン返済、NISAの積立余力を並べて見直します。
2つの控除は仕組みが違う
生命保険料控除 は、その年に支払った保険料の一部を所得から差し引く制度です。課税される所得を小さくすることで、所得税や住民税の負担を軽くします。
一方、住宅ローン控除は、一定の住宅ローン年末残高をもとに計算した金額を、所得税額から直接差し引く制度です。国土交通省の資料でも、住宅ローン減税は住宅ローン等の年末残高に控除率を乗じた金額を、所得税額や個人住民税額から控除する仕組みとして説明されています。
つまり、生命保険料控除は「税金を計算する前の所得」を下げ、住宅ローン控除は「計算後の税額」を下げます。住宅ローン控除のほうが還付額として目立ちやすいものの、生命保険料控除を出さなくてよいという意味ではありません。国税庁の(No.1140 生命保険料控除)でも、一般生命保険料、介護医療保険料、個人年金保険料の区分ごとに控除額を計算することが示されています。
住宅ローン控除で所得税がゼロなら保険料控除は不要?
住宅ローン控除だけで所得税が全部戻るなら、生命保険料控除を出しても意味がないですか?
所得税の還付だけを見ると効果が見えにくい年はあります。ただ、生命保険料控除は住民税にも関係しますし、住宅ローン控除の使い切れない部分が住民税へ回るかどうかは上限があります。まずは両方の書類を出し、源泉徴収票で結果を確認するのが安全です。
2026年分の子育て6万円特例とは
子育て6万円特例 は、2026年分・2027年分の所得税について、23歳未満の扶養親族がいる場合に、新契約に係る一般生命保険料控除の適用限度額が従来の4万円から6万円に広がる措置です。
国税庁の年末調整資料では、令和8・9年分について、年間の新生命保険料が12万円を超える場合の控除額は一律6万円とされています。年間保険料ごとの計算は、3万円以下なら全額、3万円超6万円以下なら「保険料×1/2+1万5,000円」、6万円超12万円以下なら「保険料×1/4+3万円」です。詳しくは国税庁の(昨年と比べて変わった点)で確認できます。
注意したいのは、6万円になるのは主に死亡保障などの「一般の生命保険料」の枠であり、医療保険などの介護医療保険料控除や、個人年金保険料控除がそれぞれ6万円になるわけではないことです。3区分を合計した所得税の生命保険料控除全体の上限も12万円のままです。
年末調整の還付額は家計改善の一部にすぎません。大切なのは、控除で浮いたお金を教育費や将来資金にどう回すかまで決めることです。
6万円特例の効果は年収より税率で変わる
6万円特例で増える所得控除は、最大で2万円です。たとえば、これまで一般生命保険料控除が4万円で頭打ちだった人が、2026年分に6万円まで使えるようになると、所得税率10%の人なら所得税の軽減額はおおむね2,000円です。所得税率20%の人ならおおむね4,000円です。実際には復興特別所得税や他の控除、住宅ローン控除との関係で結果が変わります。
ここで大事なのは、「節税できるから保険料を増やす」と考えないことです。仮に控除を2万円増やすために保険料を大きく増やしても、戻る税金は支払保険料そのものではありません。必要な死亡保障が不足しているなら見直しの価値がありますが、控除のためだけに不要な保険へ入るのは本末転倒です。
住宅ローン控除も子育て世帯への上乗せが続く
住宅ローン控除 も、2026年10月時点では子育て世帯や若者夫婦世帯への上乗せ措置が重要です。国土交通省の(住宅ローン減税 令和8年度税制改正後 Q&A)では、控除率は原則0.7%、対象は2030年12月31日までに入居した場合と説明されています。
2026年以降の住宅ローン控除では、住宅の省エネ性能によって借入限度額や控除期間が変わります。たとえば新築の長期優良住宅・低炭素住宅は借入限度額4,500万円、子育て世帯・若者夫婦世帯は5,000万円、控除期間13年です。ZEH水準省エネ住宅は通常3,500万円、子育て世帯・若者夫婦世帯は4,500万円、控除期間13年です。
ただし、住宅ローン控除の「子育て世帯」は、入居した年の12月31日時点で19歳未満の扶養親族がいる人を指します。生命保険料控除の6万円特例は23歳未満の扶養親族が基準なので、年齢要件が違います。高校生・大学生の子がいる家庭では、この違いを見落とさないようにしましょう。
年末調整での実務チェック
- 1保険会社から届く控除証明書の契約者、保険種類、支払保険料、旧制度・新制度の区分を確認します。
- 22026年分の保険料控除申告書で、23歳未満の扶養親族の記載が必要か勤務先の案内に沿って確認します。
- 3住宅ローン控除は、初年度なら確定申告、2年目以降なら年末残高証明書と給与所得者の住宅借入金等特別控除申告書を準備します。
- 4夫婦で住宅ローンを組んでいる場合は、持分、連帯債務、ペアローンごとに控除対象者を確認します。
- 5提出後は源泉徴収票を見て、生命保険料控除額、住宅借入金等特別控除額、源泉徴収税額を照合します。
2026年の年末調整はほかの改正も重なる
2026年分の年末調整では、生命保険料控除の特例だけでなく、所得税の基礎控除や給与所得控除の見直しも反映されます。国税庁資料では、原則として2026年12月に行う年末調整で、改正後の基礎控除額や給与所得控除後の金額の表に基づいて1年分の税額を精算するとされています。
そのため、前年と同じ収入・同じ保険料でも、源泉徴収票の数字が前年と単純比較しにくくなる家庭があります。「去年より還付が多い・少ない」だけで判断せず、給与収入、扶養、保険料控除、住宅ローン控除の欄を分けて確認しましょう。
夫婦のどちらで生命保険料控除を出すべき?
夫名義の保険を妻の口座で払っています。夫の年末調整で出してよいですか?
生命保険料控除は、原則として実際に保険料を支払った人が申告します。契約者名だけでなく、支払口座や給与天引きの実態を確認しましょう。保険金受取人の要件も関係するため、不安な場合は勤務先や税務署、専門家に確認するのがおすすめです。
夫婦共働きは「誰の控除にするか」が重要
共働き世帯では、保険料を誰が実際に支払っているか、住宅ローン控除を誰が受けるかで、家計全体の税負担が変わることがあります。生命保険料控除は、名義だけで機械的に判断せず、口座引き落としや給与天引きの実態を確認しましょう。
住宅ローン控除は、住宅ローンの債務者、持分、入居要件、所得要件などが関係します。夫婦どちらか一方の税額が少ない場合、控除を使い切れないケースもあります。ペアローンや連帯債務で住宅を買う家庭は、購入時から「返済できるか」だけでなく「控除をどの程度使えるか」も見ておくと安心です。
税金が少し戻ることより、必要な保障を過不足なく持ち、余ったお金を将来に回せる状態をつくることのほうが家計には効きます。
「優先順」で迷う家庭はこの3パターンを確認
優先順で迷いやすいのは、住宅ローン控除で所得税がゼロに近くなる家庭、夫婦でローンや保険料の支払いが分かれている家庭、教育費負担が増える前に死亡保障を増やした家庭です。
生命保険協会の(生命保険の動向 2025年版)によると、2024年度末の個人保険の保有契約件数は1億9,530万件で17年連続増加した一方、保有契約高は死亡保障を抑えて医療保障を充実させる近年の傾向などを反映して減少しています。つまり、保険に入っている人は多いものの、「死亡保障が十分か」「医療保障に偏っていないか」は家庭ごとに差が出やすい状況です。
子育て世帯では、死亡保障を厚くすると一般生命保険料控除の対象保険料が大きくなりやすい一方、住宅ローン返済や教育費の固定費も重くなります。控除で戻る金額だけでなく、毎月の保険料が家計を圧迫していないかを同時に見ることが大切です。
保険を増やす前にNISA・iDeCoとの配分も見る
生命保険料控除が6万円に広がるからといって、保険料を無理に増やす必要はありません。死亡保障が不足している家庭には定期保険や収入保障保険が役立つ一方、教育費や老後資金づくりにはNISAやiDeCoの活用も選択肢になります。
金融庁の(NISAを知る)では、2024年からのNISAについて、つみたて投資枠が年120万円、成長投資枠が年240万円、併用で年360万円まで、非課税保有限度額は1,800万円と説明されています。もちろん投資には元本割れのリスクがありますが、長期資金を準備する手段として、保険だけに偏らない視点は持っておきたいところです。
目安は、万一のときに必要な保障を先に確保し、次に住宅ローン返済、教育費積立、NISA・iDeCoの順で無理なく配分することです。税制優遇は大切ですが、家計の現金不足を招くほどの保険料や積立額は避けましょう。
相談前に用意すると判断が早くなるもの
年末調整の控除をきっかけに家計を見直すなら、保険証券、生命保険料控除証明書、住宅ローン残高証明書、源泉徴収票、毎月の返済予定表を手元に置くと話が早く進みます。夫婦で相談する場合は、どちらの口座から保険料やローンが引き落とされているかも確認しておきましょう。
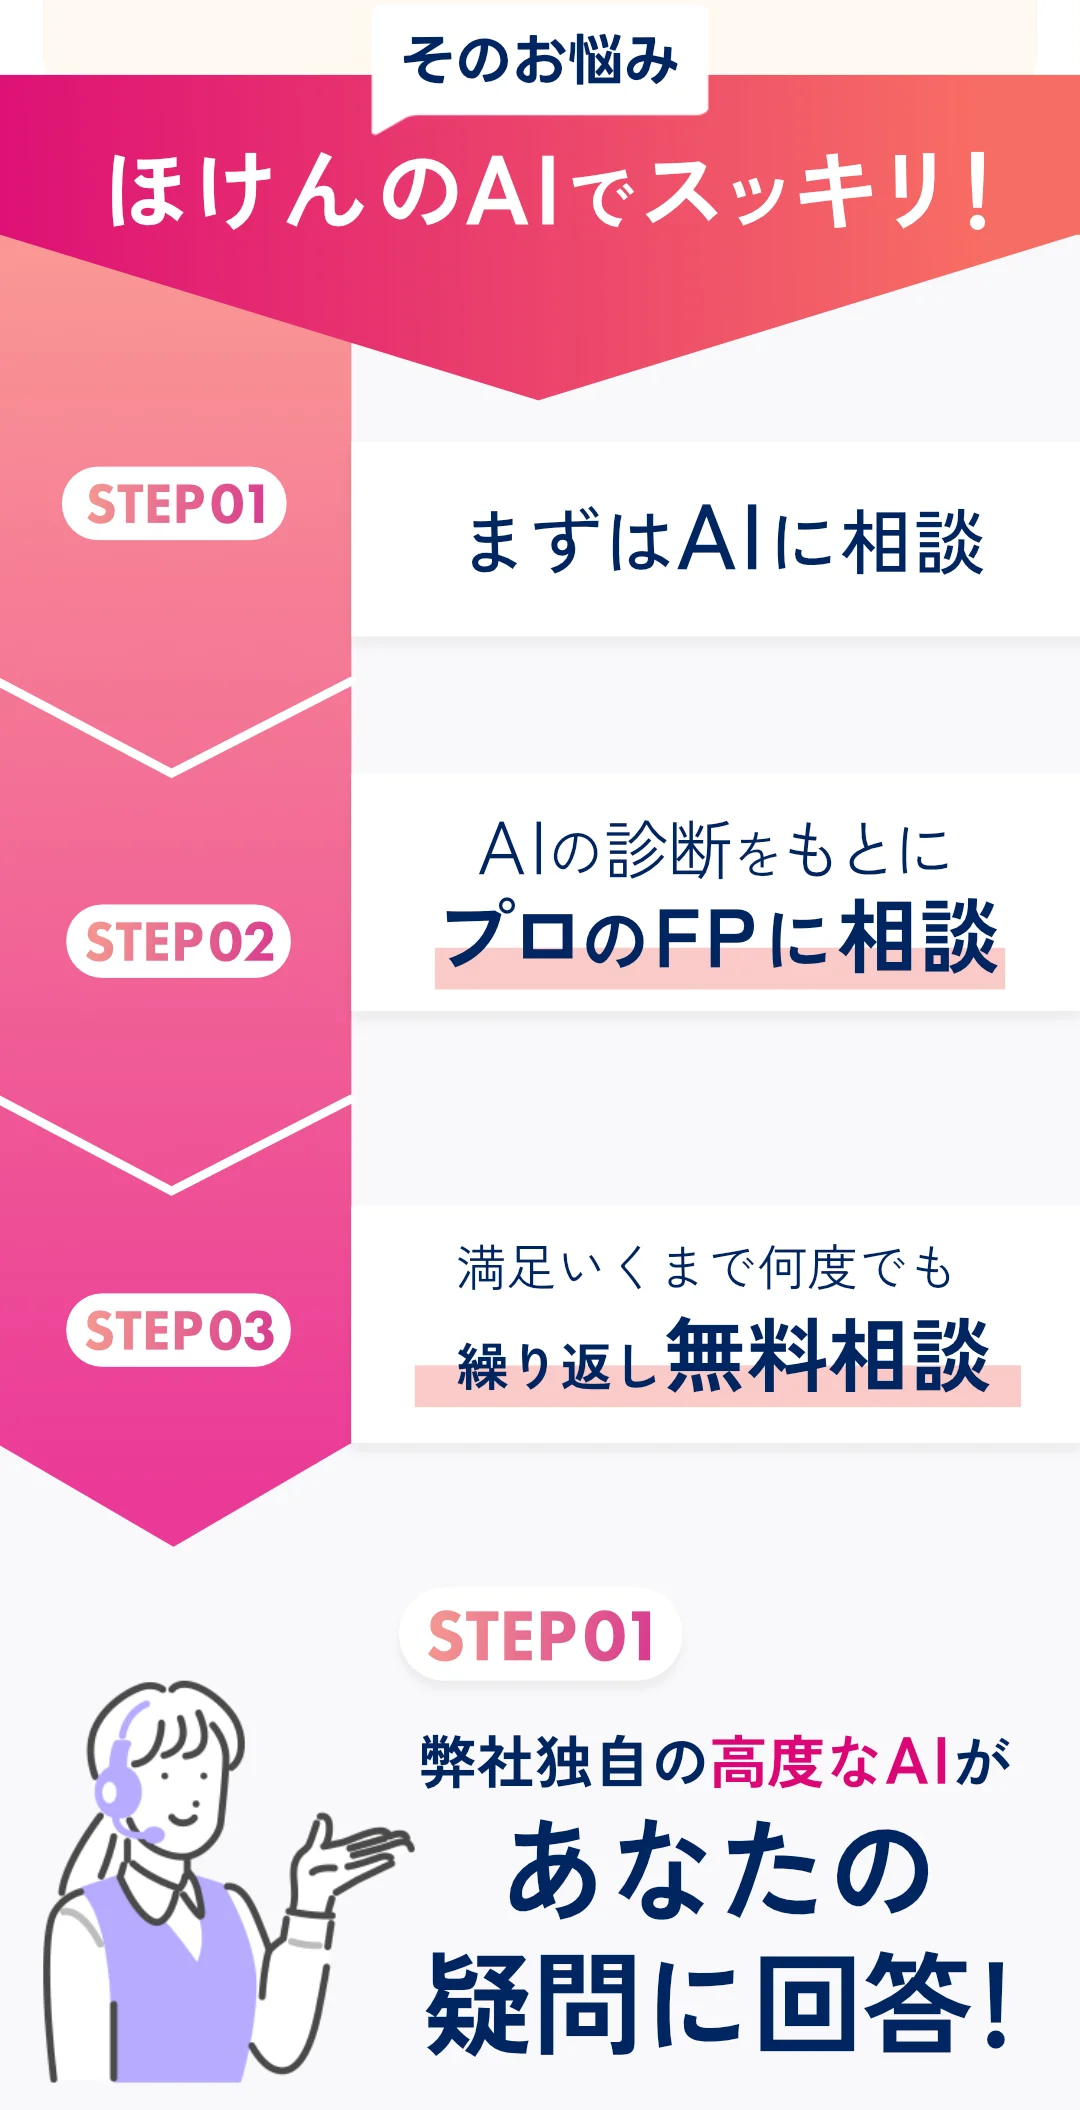
ほけんのAIでは、まずLINEのチャットで家計や保険の悩みを相談し、必要に応じて無料オンラインFP相談へ進めます。相談は全国対応で、LINE通話やZoomを使えるため、子どもが寝た後や休日の空き時間にも利用しやすいのが特徴です。家計簿や保険証券があるとより具体的に話せますが、準備が不十分でも始められます。
まとめ:重要ポイント
- 1生命保険料控除は所得控除、住宅ローン控除は税額控除で、仕組みが異なります。
- 22026年分・2027年分は、23歳未満の扶養親族がいる場合に、所得税の一般生命保険料控除の上限が6万円になります。
- 3住宅ローン控除の子育て世帯は原則19歳未満の扶養親族が基準で、生命保険料控除の23歳未満とは年齢要件が違います。
- 4住宅ローン控除で所得税がゼロに近い家庭でも、生命保険料控除証明書の提出漏れは避けるのが基本です。
- 5控除額だけで保険を増やさず、保障、住宅ローン、教育費、NISAの配分を家計全体で見直しましょう。
まずは無料オンライン相談で家計を棚卸し
生命保険料控除と住宅ローン控除は、家族構成、収入、ローン残高、保険料の支払者によって見え方が変わります。ほけんのAIなら、LINEで気軽に相談を始め、必要に応じてFPとオンラインで無料相談できます。保険、住宅ローン、教育費、NISAをまとめて確認し、中立的な立場で商品比較まで進められるので、年末調整後の家計見直しにも向いています。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年10月更新】就業不能保険はパートに必要?|週20時間後の3基準
2026年10月時点の社会保険適用拡大を踏まえ、パートに就業不能保険が必要かを解説。傷病手当金の有無、働けないときの月間赤字、子どもや住宅ローンなどの家計責任を3基準で整理します。

【2026年10月更新】介護保険2割負担見直し|50代親子3基準
介護保険2割負担の見直しを2026年10月時点で整理。50代が親の負担割合、月々の介護費、自分の老後資金と民間介護保険を分けて備える3基準を解説します。
【2026年10月更新】学資保険と国の教育ローン|ひとり親の教育費3基準
学資保険と国の教育ローンをひとり親向けに比較。2026年10月時点の金利、優遇制度、公的支援をもとに教育費対策の3基準を整理します。
【2026年10月更新】厚生年金は入らない方が得?|不足額3基準
2026年10月時点の社会保険適用拡大を踏まえ、厚生年金は入らない方が得なのかを手取り、公的保障、生命保険の不足額3基準で整理します。
【2026年10月更新】医療保険は妊娠中でも入れる?|週数と告知3基準
妊娠中でも医療保険に入れる可能性はあります。妊娠週数、告知、特定部位不担保の3基準と、出産育児一時金や帝王切開時の制度を最新情報で整理します。

【2026年9月更新】再雇用と生命保険|60代手取り3基準
再雇用で厚生年金に加入する60代向けに、2026年の在職老齢年金65万円基準、手取り、生命保険の見直し方を3基準で整理します。