


【2026年10月更新】医療保険は妊娠中でも入れる?|週数と告知3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
医療保険
妊娠中
妊娠週数
告知
帝王切開
出産育児一時金
特定部位不担保
妊娠がわかってから医療保険を考える人が増えています
妊娠中に「帝王切開になったら医療保険はおりる?」「今からでも入れる?」と不安になる方は少なくありません。結論から言うと、 医療保険は妊娠中でも入れる可能性があります 。ただし、妊娠週数、健診での指摘、加入時に付く条件によって、入れるかどうか、今回の出産が保障されるかどうかは変わります。
この記事では、2026年10月時点で妊娠中の医療保険を検討する人向けに、週数と告知で見る3つの基準を整理します。あわせて、正常分娩、帝王切開、切迫早産、出産費用の制度動向まで、家計目線で確認していきます。
妊娠中の医療保険で見る3基準
- 1妊娠週数を確認し、一般的な医療保険に申し込める時期かを見ます。
- 2妊婦健診で異常指摘や追加検査、投薬、入院予定がないかを整理します。
- 3加入できた場合でも、今回の妊娠・出産が保障対象になるかを確認します。
- 4正常分娩と異常分娩で、公的制度と民間医療保険の扱いが違う点を押さえます。
- 5出産後の医療保障や次の妊娠まで含めて、保険料と貯蓄のバランスを考えます。
まず知っておきたい2026年10月時点の出産費用
医療保険を考える前に、公的制度の現在地を押さえておきましょう。公的医療保険の加入者が出産したときは、子ども1人につき原則50万円の出産育児一時金が支給されます。直接支払制度を使うと、保険者から出産施設へ一時金が直接支払われ、窓口では差額を支払う仕組みです。制度の基本は厚生労働省の(出産育児一時金等について)で確認できます。
一方で、出産費用は地域差が大きくなっています。厚生労働省の資料では、令和6年度の正常分娩の平均出産費用は全国519,805円、東京都648,309円、熊本県404,411円と示されています。50万円で足りる地域もあれば、個室代や無痛分娩、追加検査などを含めると大きく上回るケースもあるため、医療保険だけでなく現金準備も同時に考える必要があります。
基準1:妊娠週数は早いほど選択肢が多い
妊娠中の医療保険では、まず 妊娠週数 が重要です。一般的には妊娠27週ごろまでを申し込みの目安にする商品が多く、28週以降になると申し込み対象外になったり、選べる商品が限られたりします。
ただし、これはすべての保険会社に共通する一律ルールではありません。妊娠後期でも申し込みを検討できる商品や、妊娠中専用に近い少額短期保険もあります。一方で、加入できても「今回の妊娠・出産は対象外」「子宮・卵巣など一定部位は一定期間対象外」といった条件が付くことがあります。
27週を過ぎたらもう無理ですか?
いま妊娠29週です。もう普通の医療保険には入れないと思った方がいいですか?
商品によって扱いが違うため、完全に無理とは言い切れません。ただし、選択肢は狭くなりやすい時期です。今回の出産を保障したいのか、産後以降の保障を準備したいのかを分けて考えると判断しやすくなります。
基準2:告知では妊娠の経過を正確に伝える
次に大切なのが 告知 です。告知とは、保険会社に現在の健康状態や過去の病歴を伝える手続きのことです。妊娠中の場合、妊娠週数だけでなく、妊婦健診での指摘、投薬、追加検査、入院・手術予定、過去の帝王切開歴などが確認されます。
特に、切迫流産、切迫早産、妊娠高血圧症候群、妊娠糖尿病、前置胎盤、逆子、貧血の治療、予定帝王切開などは審査に影響することがあります。軽い指摘だと思っても、告知漏れがあると給付金請求時にトラブルになる可能性があります。母子手帳や健診結果を見ながら、事実を整理して申し込むことが大切です。
妊娠中の告知は、少し厳しめに見られることがあります。だからこそ、自己判断で省略せず、保険会社やFPに確認しながら進める方が安心です。
告知漏れに気づいたら早めに連絡する
申し込み後に「そういえば健診で経過観察と言われていた」と気づくこともあります。その場合は、放置せず保険会社に連絡して告知し直せるか確認しましょう。
生命保険文化センターも、告知を忘れていた場合は生命保険会社へ連絡し、改めて告知し直す必要があると説明しています。告知義務違反があると、契約が解除されたり、保険金・給付金を受け取れなかったりすることがあります。詳しくは(病歴があったのに告知するのを忘れていたら?)で確認できます。
基準3:条件付き契約なら保障されない範囲を見る
妊娠中に加入できる場合でも、 特定部位不担保 という条件が付くことがあります。これは、子宮や卵巣など指定された部位について、一定期間は入院・手術給付金の対象外になる条件です。
たとえば、帝王切開や切迫早産で入院した場合でも、妊娠・出産に関わる部位が不担保に指定されていると、今回の入院や手術が給付対象外になることがあります。加入できることと、今回の出産に備えられることは同じではありません。パンフレットの「加入可」だけで判断せず、条件欄を必ず確認しましょう。
申し込み前に用意したい確認材料
- 1母子手帳を手元に置き、妊娠週数と健診での指摘内容を確認します。
- 2直近の妊婦健診で、追加検査や経過観察と言われた内容をメモします。
- 3過去の帝王切開、不妊治療、流産・早産、婦人科疾患の履歴を整理します。
- 4加入候補の商品について、今回の妊娠・出産が対象になるかを確認します。
- 5保険料を払っても家計が苦しくならないか、出産準備費用と一緒に見直します。
正常分娩と帝王切開ではお金の扱いが違う
医療保険を考えるうえで、正常分娩と帝王切開の違いも押さえておきましょう。正常分娩は、原則として病気やけがの治療ではないため、公的医療保険の対象外として扱われるのが基本です。一方、帝王切開、吸引分娩、切迫早産による入院などは、医療行為として公的医療保険の対象になることがあります。
厚生労働省の(医療施設調査)では、2023年9月中の分娩に占める帝王切開娩出術の割合は、一般病院29.1%、一般診療所15.3%でした。帝王切開は珍しい例外ではなく、一定の確率で起こり得る出産方法です。民間の医療保険でも入院給付金や手術給付金の対象になる可能性がありますが、妊娠中に加入して条件が付いている場合は別です。加入前に、今回の出産が保障対象かを必ず確認してください。
出産費用の無償化が進むなら医療保険はいらない?
出産費用の負担軽減が進むと聞きました。妊娠中に医療保険を考える必要はありますか?
標準的な出産費用の自己負担軽減に向けた検討は進んでいますが、個室代、無痛分娩、交通費、産後の収入減、上の子の預け先などは自己負担になりやすい支出です。医療保険だけでなく、貯蓄や公的制度と合わせて考えるのがおすすめです。
2026年の制度動向は「無償化=全部ゼロ円」と考えない
2026年10月時点では、標準的な出産費用の自己負担軽減に向けた制度設計が進んでいます。厚生労働省の資料でも、令和8年度を目途に、産科医療機関等の経営実態にも配慮しながら「標準的な出産費用の自己負担無償化」に向けた具体的な制度設計を進める方向が示されています。詳しくは(医療保険制度における出産に対する支援の強化について)に整理されています。
ただし、無痛分娩、個室代、お祝い膳、写真撮影、産後ケアなど、どこまでが標準的な費用に含まれるかは制度設計次第です。今から出産を迎える人は、制度変更を待つだけでなく、出産予定の施設で自己負担になりやすい項目を確認しておく方が現実的です。
出産施設の費用は出産なびで比べられる
出産費用の見通しを立てたいときは、厚生労働省の(出産なび(出産施設を検索する))が役立ちます。地域、駅・路線、現在地、施設名などから出産施設を検索でき、施設ごとの費用やサービスを確認できます。
厚生労働省の広報でも、2022年度の正常分娩の平均出産費用が2012年度より65,566円上昇したこと、全国2,000以上の分娩施設について平均出産費用やサービス内容を把握できるようにする取り組みが紹介されています。施設選びの背景を知りたい方は(広報誌「厚生労働」2024年5月号 特集)も参考になります。
入れない場合は保険以外の備えも考える
妊娠週数や健康状態によっては、希望する医療保険に入れないこともあります。その場合でも、備え方はあります。まずは出産育児一時金、自治体の妊婦健診助成、勤務先の出産手当金、育児休業給付金など、使える公的制度を確認しましょう。
帝王切開や切迫早産などで公的医療保険の対象になる費用が発生した場合は、高額療養費制度が関係します。厚生労働省は、2026年8月から高額療養費制度の見直しを行い、所得や療養期間に応じた上限額の仕組みを案内しています。制度の概要は(高額療養費制度を利用される皆さまへ)で確認できます。
今すぐ入れる商品を探すだけでなく、産後に条件なしで見直す選択肢もあります。目の前の不安と、長く続ける保障を分けて考えましょう。
産後に見直すならタイミングは落ち着いてから
妊娠中に希望どおりの保障を準備できなかった場合は、産後に改めて医療保険を見直す方法があります。ただし、出産時に帝王切開や合併症があった場合、産後すぐの申し込みでは告知上の影響が残ることがあります。
見直しのタイミングは、体調が落ち着き、健診や治療の状況を説明できるようになってからが基本です。次の妊娠を考えている人は、妊娠前に医療保険を整えておくと、妊娠中よりも選択肢が広がりやすくなります。
判断に迷うときは家計全体で考える
妊娠中の医療保険は、保険に入れるかどうかだけで判断すると失敗しやすいテーマです。出産費用、育休中の手取り、児童手当、教育費の積立、NISA、すでに加入している保険まで含めて見ると、必要な保障額や保険料の上限が見えてきます。
特に、出産前後は支出が増えやすく、保険料を増やしすぎると家計の自由度が下がります。医療保険で備える部分と、現金で備える部分を分けて、無理なく続けられる形に整えましょう。
まとめ:重要ポイント
- 1妊娠中でも医療保険に入れる可能性はありますが、週数が進むほど選択肢は限られやすくなります。
- 2告知では妊娠週数、健診での指摘、投薬、入院予定、過去の帝王切開歴などを正確に伝えることが大切です。
- 3加入できても特定部位不担保などの条件により、今回の妊娠・出産が保障対象外になることがあります。
- 4出産育児一時金は原則50万円ですが、地域差やオプション費用があるため現金準備も必要です。
- 5帝王切開や切迫早産など保険診療になる費用は、公的医療保険や高額療養費制度も含めて確認しましょう。
妊娠中の保険と家計は無料オンライン相談で整理できます
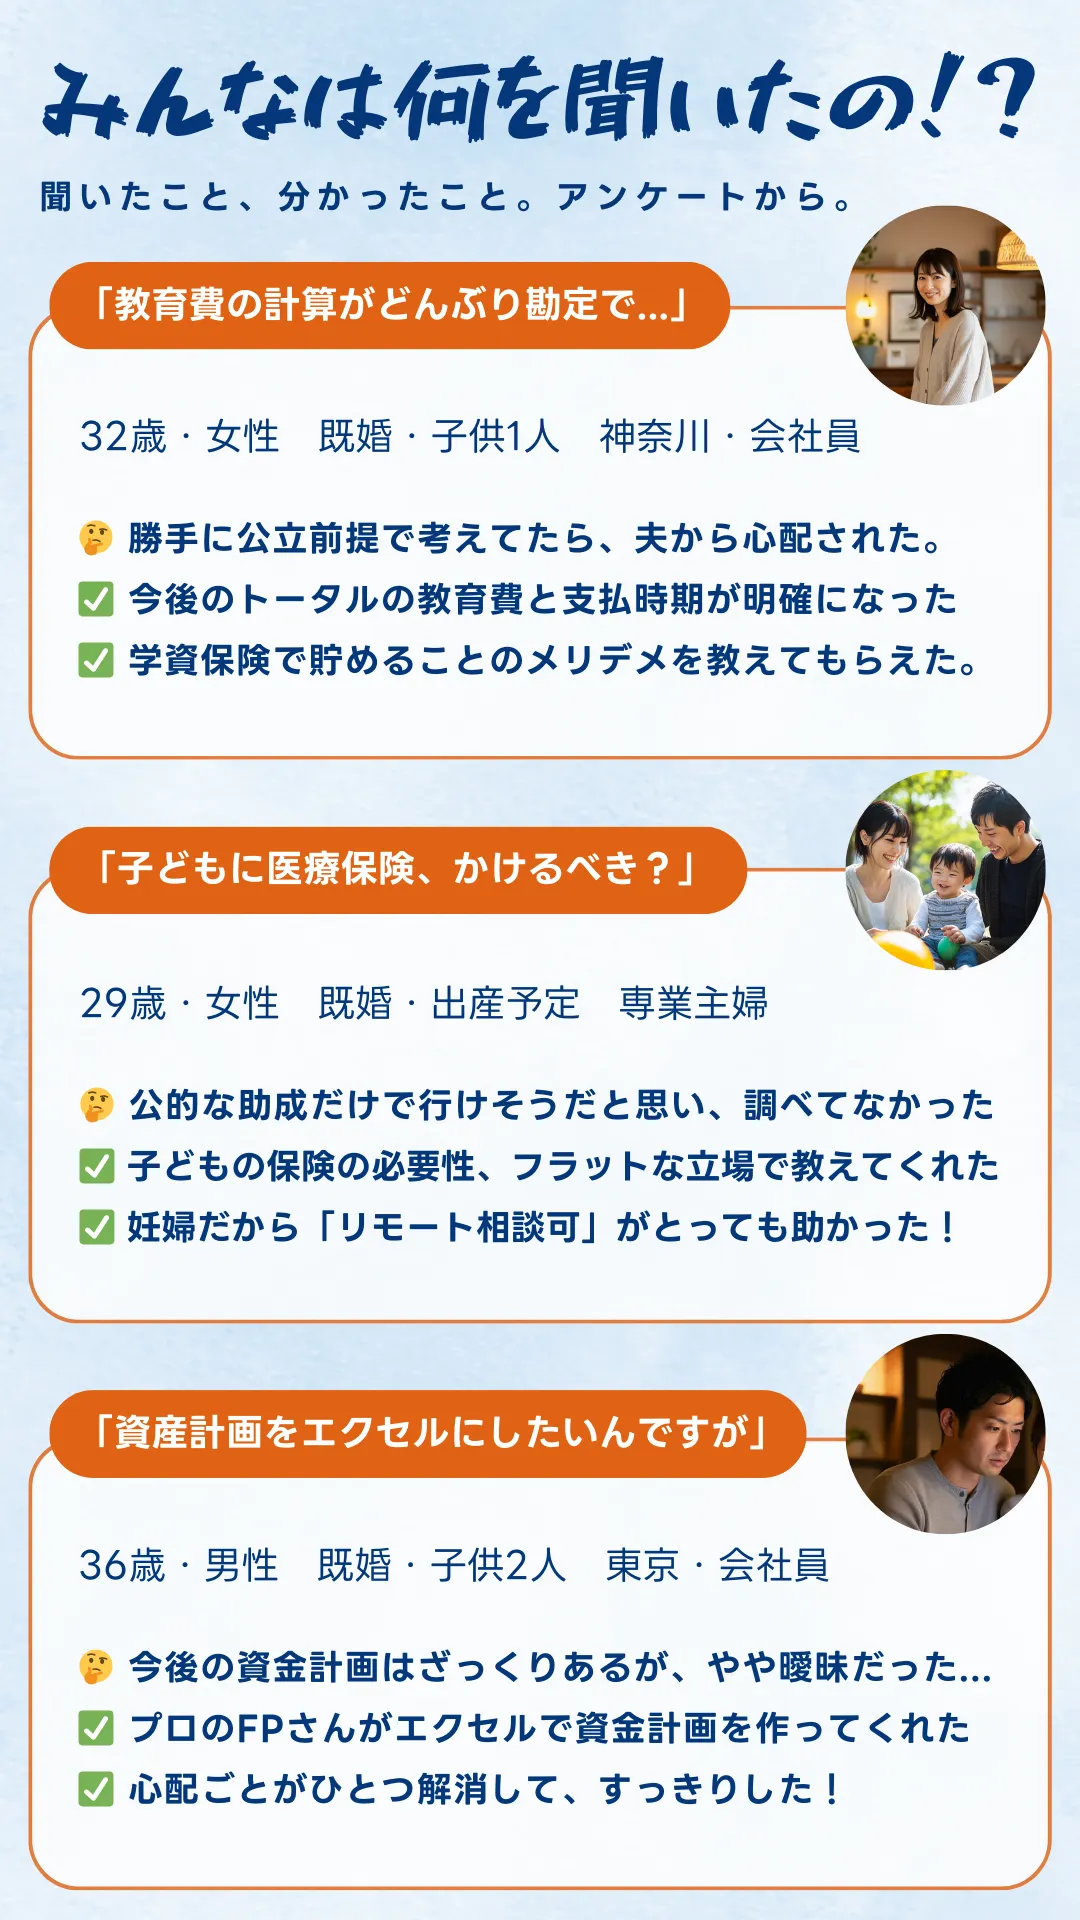
妊娠中の医療保険は、週数、告知内容、今回の出産が対象になるかで判断が分かれます。ほけんのAIなら、まずLINEでAIに疑問を整理し、その後オンラインでFPに無料相談できます。自宅から相談でき、保険だけでなく出産費用、育休中の手取り、教育費準備までまとめて確認できます。必要に応じて複数の商品や公的制度を比べながら、無理のない備え方を考えていきましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】再雇用と生命保険|60代手取り3基準
再雇用で厚生年金に加入する60代向けに、2026年の在職老齢年金65万円基準、手取り、生命保険の見直し方を3基準で整理します。

【2026年9月更新】個人年金保険ランキング前の見方|利率と税金3基準
個人年金保険ランキングを見る前に、予定利率、個人年金保険料控除、受取時の税金を3基準で整理。2026年の控除変更やNISA・iDeCoとの使い分けも解説します。

【2026年9月更新】個人年金保険料控除|旧制度も迷わない年末調整3チェック
個人年金保険料控除の旧制度・新制度、年末調整での区分確認、新旧併用時の有利判定、2026年分以降の6万円特例との違いを3チェックで整理します。

【2026年9月更新】生命保険料控除証明書はいつ届く?|提出前3手順
生命保険料控除証明書はいつ届くのかを2026年9月時点で解説。発送目安、届かない時の確認先、電子交付、子育て世帯の一般生命保険料控除、提出前3手順を整理します。

【2026年9月更新】収入保障保険と週20時間の壁|手取り3基準
2026年10月以降の週20時間の壁を踏まえ、パート妻の手取り、公的保障、収入保障保険の必要額を3基準で整理します。
【2026年9月更新】学資保険ランキングの見方|シングルマザー3基準
シングルマザーが学資保険ランキングを見る前に確認したい返戻率、払込免除、児童手当・NISAとの使い分けを最新制度と教育費データで整理します。