


【2026年9月更新】再雇用と生命保険|60代手取り3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

再雇用と生命保険
厚生年金加入
60代 手取り
在職老齢年金 2026
生命保険 見直し
老後資金
生命保険料控除
再雇用後は「給料があるから安心」とは限りません
60歳以降に再雇用で働くと、毎月の給与は続きます。一方で、役職定年や勤務時間の変更で収入が下がり、厚生年金保険料や健康保険料、税金、生命保険料の負担感が急に重くなる家庭もあります。
特に2026年は、働きながら年金を受け取る人の在職老齢年金の基準が大きく変わりました。この記事では、2026年9月時点の制度を前提に、 再雇用と生命保険 を「手取り」「保障」「資産の取り崩し」の3基準で整理します。結論から言うと、60代の保険見直しはランキングやおすすめ商品から入るより、年金と給与を合わせた手取りから逆算するのが近道です。
2026年の大きな変化は在職老齢年金の65万円基準
2026年4月から、働きながら老齢厚生年金を受け取る人の在職老齢年金制度が見直されました。厚生労働省の(在職老齢年金制度の見直しについて)では、改正後の支給停止基準額について、法律成立時の62万円が2026年4月から65万円になると説明されています。
在職老齢年金は、ざっくり言えば「給与などの月額」と「老齢厚生年金の月額」の合計が基準額を超えると、老齢厚生年金の一部が支給停止される仕組みです。ここでいう給与などは、毎月の標準報酬月額に、直近1年間の賞与を12で割った金額を足した「総報酬月額相当額」です。老齢基礎年金は、この調整の対象ではありません。
まず確認したい手取りの3基準
- 1給与明細で、基本給だけでなく通勤手当、残業代、賞与見込みを含めた年間収入を確認します。
- 2ねんきん定期便や年金見込額試算で、老齢厚生年金と老齢基礎年金を分けて確認します。
- 3厚生年金保険料、健康保険料、介護保険料、雇用保険料、所得税、住民税を差し引いた手取りを把握します。
- 4生命保険料、医療保険料、個人年金保険料を固定費として並べ、年間でいくら出ているかを確認します。
- 5住宅ローン、教育費援助、親への仕送りなど、60代でも続く支出を手取りと照合します。
基準1:厚生年金加入中の手取りを年単位で見る
再雇用後も勤務先の要件を満たす場合、原則として70歳までは厚生年金に加入します。日本年金機構の(在職老齢年金の計算方法)では、2026年度の支給停止調整額は65万円で、65歳以上70歳未満の厚生年金加入期間は在職定時改定により年金額に反映されると案内されています。
ここで大切なのは、額面給与ではなく 手取りの年額 です。再雇用で月給が下がっても、社会保険料と税金、生命保険料が現役時代のままだと、自由に使えるお金は想像以上に減ることがあります。保険を続けるかどうかは「払えるか」ではなく「老後資金を削らずに払う意味があるか」で判断しましょう。
65万円以下なら保険を見直さなくてもよいですか?
在職老齢年金の基準が65万円なら、年金は減らなさそうです。生命保険はそのままで大丈夫でしょうか。
年金が減らないことと、保険料が家計に合っていることは別問題です。まずは給与、年金、社会保険料、税金、保険料を年額で並べ、毎年いくら残るかを確認してください。
在職老齢年金は「年金が増える制度」ではなく調整の仕組み
2026年度は、老齢厚生年金の基本月額と総報酬月額相当額の合計が65万円以下なら、在職老齢年金による支給停止はありません。65万円を超える場合は、超えた額の2分の1が老齢厚生年金から支給停止されます。
たとえば、老齢厚生年金の基本月額が12万円、総報酬月額相当額が54万円なら合計66万円です。この場合、65万円を超えた1万円の半分、つまり月5,000円が支給停止の目安になります。制度改正で働きやすくなった一方、給与が増えれば税金や社会保険料も増えます。生命保険の見直しでは、増えた手取りをそのまま保険料に回すのではなく、生活防衛資金や医療・介護への備えとのバランスを見る必要があります。
若い頃の不安をそのまま持ち越すと、60代の保険料は重くなります。いま守るべき人と、いま残すべきお金を分けて考えることが大切です。
基準2:死亡保障は「誰の生活費を何年守るか」で決める
60代の生命保険で最初に見直したいのは死亡保障です。子どもが独立し、住宅ローンも団体信用生命保険や完済でリスクが小さくなっているなら、現役時代と同じ大きな死亡保障は不要になっている可能性があります。
一方で、配偶者に十分な年金がない、住宅費が続く、障害のある家族を支えている、子や孫への教育資金援助を予定している場合は、死亡保障を急にゼロにするのは危険です。 死亡保障の必要額 は「遺族の生活費」「住居費」「葬儀・整理資金」「相続対策」の順に分けて考えると整理しやすくなります。
60代でも保険加入率は高いからこそ、内容の棚卸しが必要です
生命保険文化センターの(2024年度 生命保険に関する全国実態調査)では、生命保険・個人年金保険を含む2人以上世帯の加入率は89.2%とされています。60代でも何らかの保険に入っている家庭は珍しくありません。
ただし、加入していること自体が安心を意味するわけではありません。保障額が大きすぎる、入院日額が現在の医療事情に合っていない、貯蓄性保険の解約返戻金を老後資金として見込んでいない、といったズレが起きやすい年代です。保険証券を見直すときは、契約名ではなく「何が、いつまで、いくら出るか」を確認しましょう。
60代で残す保険・減らす保険の見分け方
- 1収入保障保険や大型定期保険は、子の独立や住宅ローン完済後に保障額を下げられるか確認します。
- 2終身保険は、解約返戻金、死亡保険金、相続税の非課税枠の使い道を比べてから判断します。
- 3医療保険は、入院日額だけでなく通院、先進医療、差額ベッド代への備えが必要かを確認します。
- 4がん保険は、診断一時金や治療給付の内容が現在の治療実態に合っているか確認します。
- 5個人年金保険は、受取開始時期と税金、年金生活の不足額への充当先を確認します。
基準3:解約返戻金は老後資金の一部として扱う
貯蓄性のある終身保険、養老保険、個人年金保険に加入している人は、解約返戻金を「別枠のお金」と考えがちです。しかし60代では、 解約返戻金 も退職金、預貯金、NISA、年金と同じ老後資金の一部です。
注意したいのは、保険を解約すれば保障がなくなること、解約時期によっては元本割れや税金が発生することです。特に一時払い終身保険は、相続対策や葬儀費用準備に使える場合がある一方、生活費に困って短期解約すると期待した効果が出ないことがあります。解約する前に、減額、払済保険への変更、特約だけの整理といった選択肢も確認しておきましょう。
保険料控除があるなら続けた方が得ですか?
生命保険料控除があるので、多少高くても保険を続けた方がよい気がします。
控除は税負担を軽くする効果がありますが、支払った保険料がそのまま戻る制度ではありません。60代では、控除額よりも年間保険料と保障内容の釣り合いを優先しましょう。
2026年の生命保険料控除は、対象者と上限を分けて確認します
国税庁の(生命保険料控除)では、2026年分以降、23歳未満の扶養親族がいる場合の新契約に基づく新生命保険料控除について、控除額の計算表が示されています。一般生命保険料控除の上限が通常より大きくなるケースがありますが、生命保険料控除全体の合計上限は12万円です。
再雇用世帯では、扶養している子がすでに独立していることも多いため、子育て世帯向けの拡充が自分に当てはまるとは限りません。また、控除は税金を軽くする制度であり、保険料そのものを補填する制度ではありません。年末調整や確定申告の前に、控除証明書の区分、契約日、新旧制度、保険料の支払者を確認しておくと安心です。
老後の支出データを見ると、保険料の優先順位が見えてきます
総務省統計局の(家計調査報告 2025年平均結果の概要)では、65歳以上の夫婦のみの無職世帯の実収入は月254,395円、可処分所得は月221,544円、消費支出は月263,979円とされています。単身無職世帯でも、可処分所得118,465円に対して消費支出148,445円で、毎月の不足が出ています。
もちろん再雇用で働いている間は給与収入があります。しかし、いずれ勤務時間を減らす、退職する、医療や介護の支出が増える可能性を考えると、毎月の保険料を固定したままにするのは慎重に考えたいところです。生活費の不足分を預貯金で補う局面では、保険料の重さが資産寿命に影響します。
70歳以降も働く人は保険料負担の変化に注意
70歳以降は厚生年金保険の被保険者ではなくなるため、原則として厚生年金保険料の負担はなくなります。ただし、70歳以降も厚生年金適用事業所で働き続ける場合、厚生年金保険の被保険者ではなくても在職老齢年金による支給停止の対象になることがあります。
つまり、60代前半、65歳以降、70歳以降では、給与、年金、社会保険料、税金の見え方が変わります。生命保険も同じタイミングで、保障額や払込期間を見直すと無理がありません。70歳までの就業機会確保は企業の努力義務として広がっていますが、働き方が増えるほど家計設計は個別性が高くなります。
必要以上の保険料を下げ、その分を生活防衛資金や医療・介護費に回すことも、60代の大切なリスク対策です。
夫婦で見ると、見直す順番がはっきりします
再雇用後の生命保険は、本人だけでなく夫婦単位で考えると失敗しにくくなります。片方が厚生年金に長く加入していても、もう片方の年金が少ない場合、死亡後の生活費不足が出ることがあります。反対に、夫婦とも年金と預貯金が十分なら、高額な死亡保障よりも医療・介護・相続の整理を優先した方がよい場合もあります。
見直しの順番は、まず年金見込額、次に毎月の生活費、最後に保険証券です。保険商品から選ぶのではなく、家計の不足額から必要な保障を決めるのがポイントです。相談する場合も、 相談前に数字を並べる だけで話が具体的になります。給与明細、年金見込額、保険証券、住宅ローン残高、預貯金やNISAの残高を手元に置いておきましょう。
まとめ:重要ポイント
- 12026年度の在職老齢年金は、老齢厚生年金の基本月額と総報酬月額相当額の合計65万円が重要な目安です。
- 2再雇用後も70歳までは厚生年金加入の可能性があり、手取りは額面給与だけでは判断できません。
- 360代の死亡保障は、子の独立、住宅ローン、配偶者の年金、相続対策を分けて見直すことが大切です。
- 4生命保険料控除だけを理由に保険を続けるのではなく、年間保険料と保障内容の釣り合いを確認しましょう。
- 5終身保険や個人年金保険の解約返戻金は、老後資金全体の中で使い道を決める必要があります。
まずはAI相談から、必要ならFPに相談を
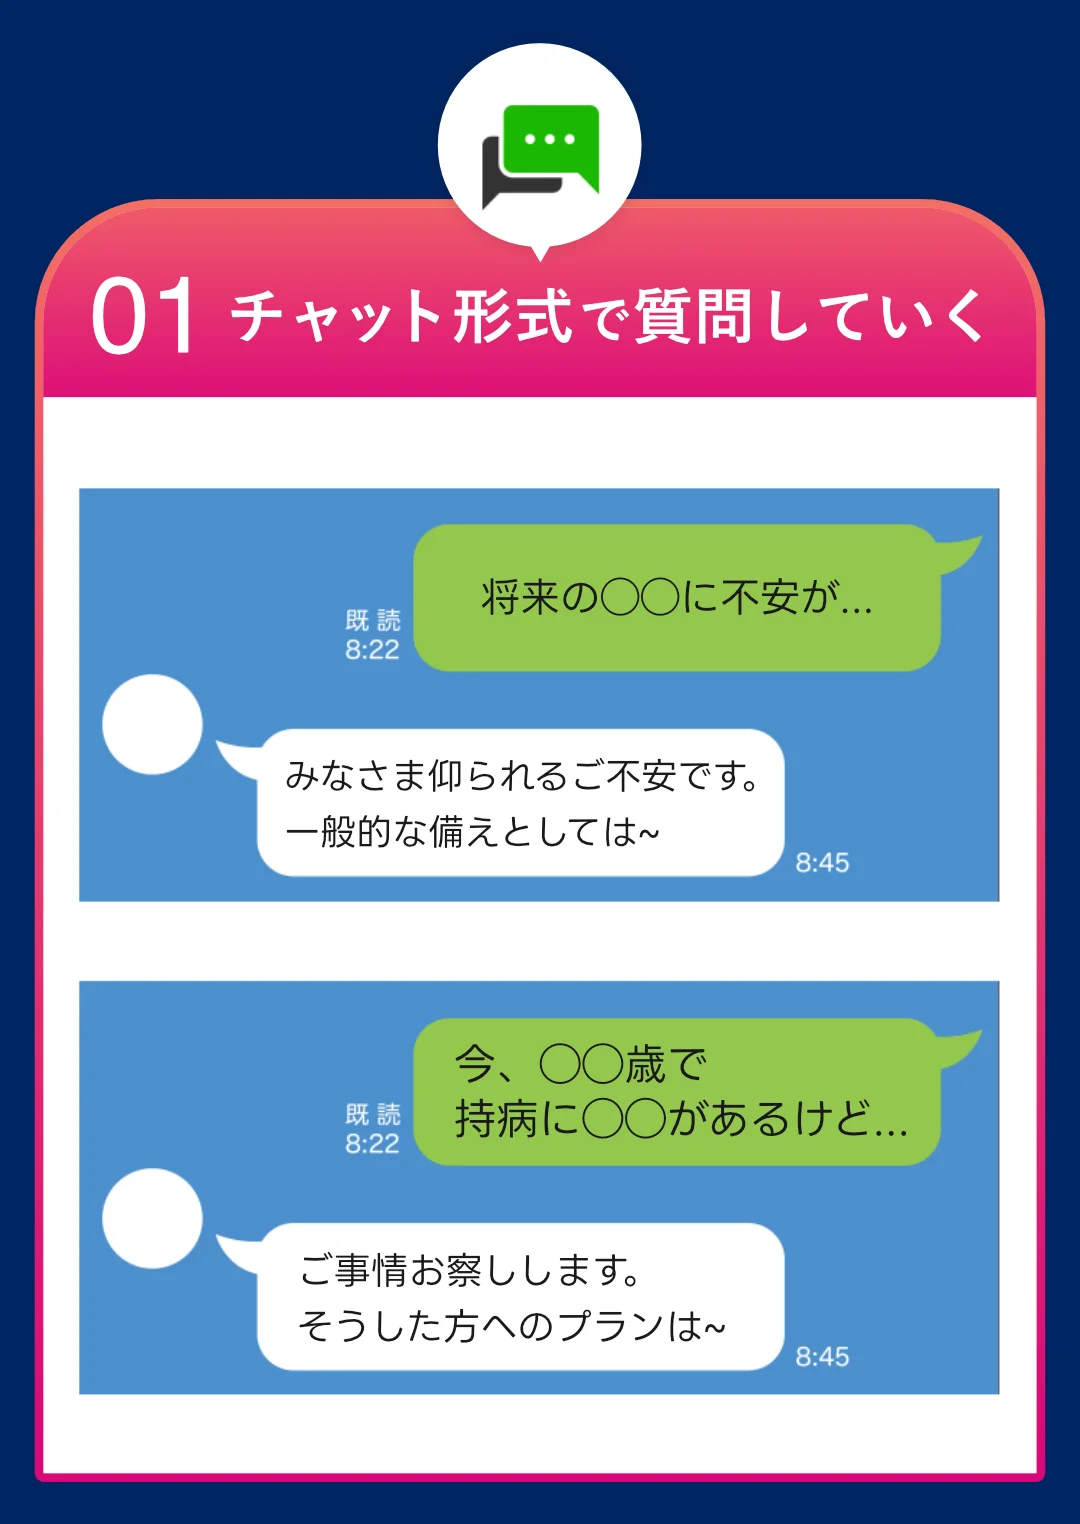
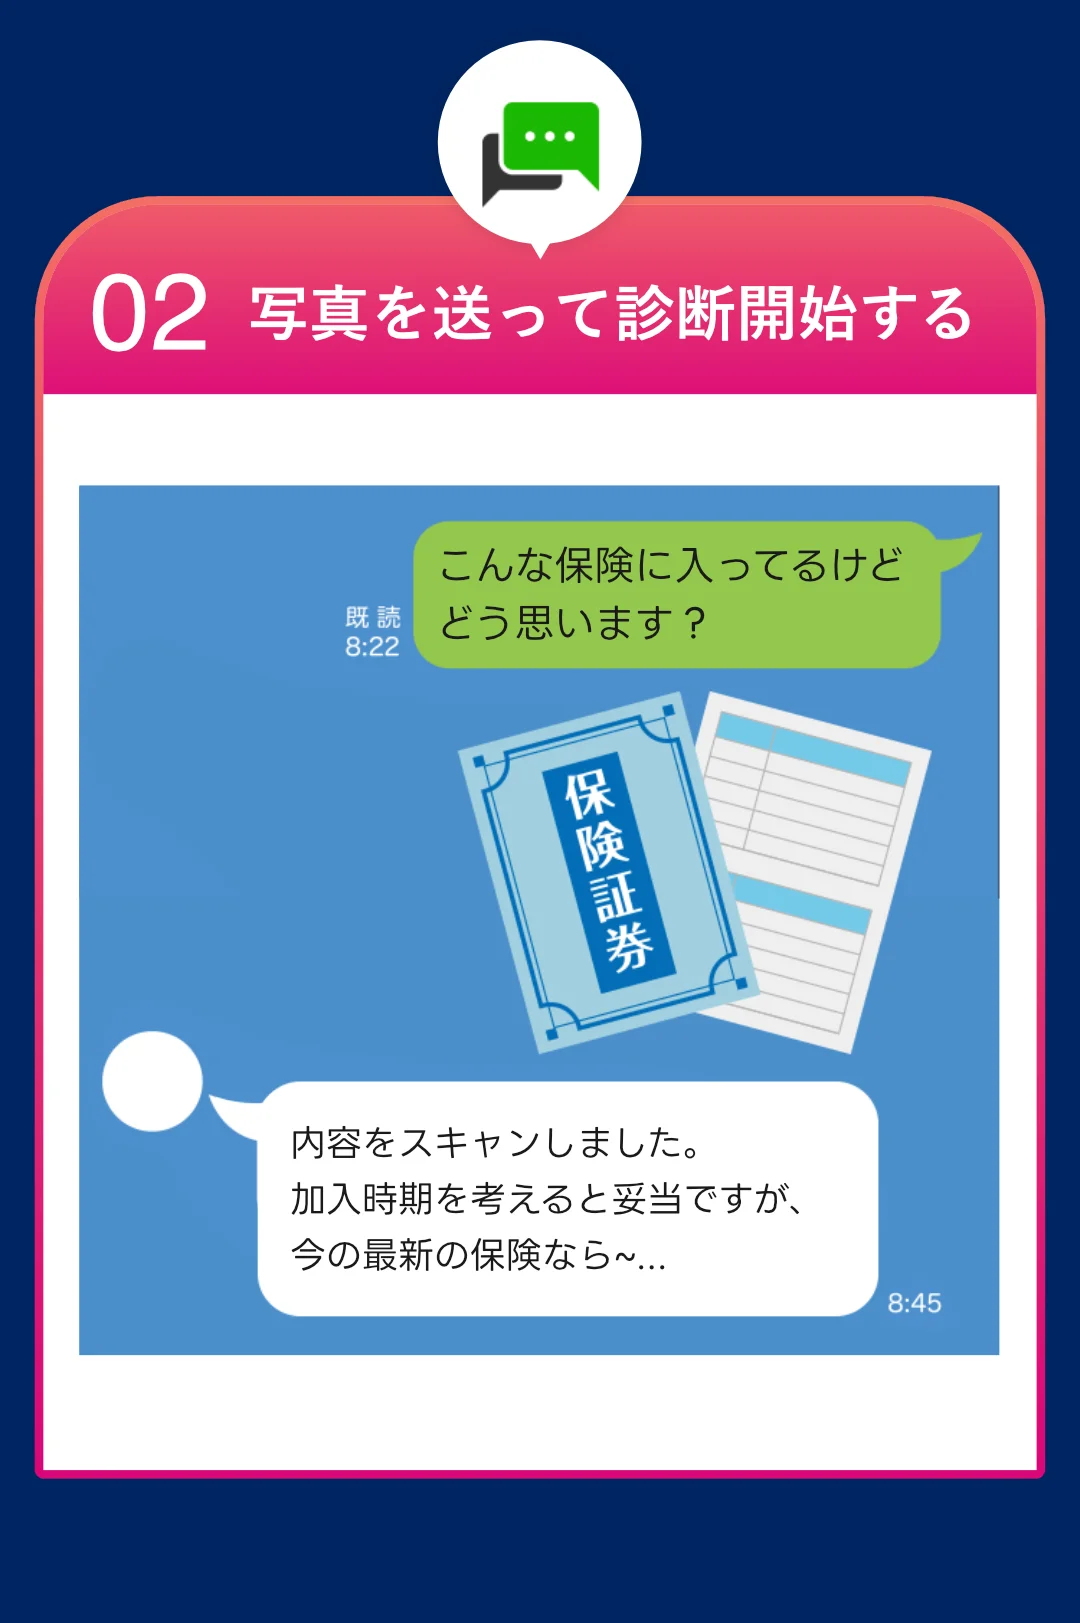
再雇用後の手取り、厚生年金、生命保険の見直しは、給与明細や年金見込額、保険証券を並べると判断しやすくなります。ほけんのAIなら、まずAIに家計や保険の悩みをチャット相談し、その内容をもとにオンラインでFP相談へ進めます。無料で全国対応、時間や場所を選びにくい60代にも便利です。中立的に保険や資産形成を比較したい方は、LINE登録から相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】個人年金保険ランキング前の見方|利率と税金3基準
個人年金保険ランキングを見る前に、予定利率、個人年金保険料控除、受取時の税金を3基準で整理。2026年の控除変更やNISA・iDeCoとの使い分けも解説します。

【2026年9月更新】個人年金保険料控除|旧制度も迷わない年末調整3チェック
個人年金保険料控除の旧制度・新制度、年末調整での区分確認、新旧併用時の有利判定、2026年分以降の6万円特例との違いを3チェックで整理します。

【2026年9月更新】生命保険料控除証明書はいつ届く?|提出前3手順
生命保険料控除証明書はいつ届くのかを2026年9月時点で解説。発送目安、届かない時の確認先、電子交付、子育て世帯の一般生命保険料控除、提出前3手順を整理します。

【2026年9月更新】収入保障保険と週20時間の壁|手取り3基準
2026年10月以降の週20時間の壁を踏まえ、パート妻の手取り、公的保障、収入保障保険の必要額を3基準で整理します。
【2026年9月更新】学資保険ランキングの見方|シングルマザー3基準
シングルマザーが学資保険ランキングを見る前に確認したい返戻率、払込免除、児童手当・NISAとの使い分けを最新制度と教育費データで整理します。

【2026年9月更新】女性保険ランキング前の見方|30代の自己負担3基準
30代女性が女性保険ランキングを見る前に確認したい自己負担3基準を解説。高額療養費、女性疾病特約、妊娠・出産、収入減、NISAとの配分まで整理します。