


【2026年8月更新】個人年金保険の買い時|50代の予定利率3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月4日
- 8月時点の国債利率と募集予定の反映
- 個人年金保険の最新契約動向の補強
- iDeCo改正を踏まえた比較軸の追加
個人年金保険
買い時
予定利率
50代
老後資金
NISA
iDeCo
目次
50代の個人年金保険は今入るべきかで迷いやすい
老後資金づくりが現実味を帯びる50代になると、銀行預金、NISA、iDeCo、個人年金保険のどれを優先すべきか迷いやすくなります。とくに2026年8月時点では、国内金利の上昇を背景に、円建ての貯蓄性保険や個人年金保険の予定利率に関心が集まっています。
ただし、予定利率が上がったからといって、すぐ契約すれば正解とは限りません。この記事では、 個人年金保険の買い時 を50代目線で整理し、予定利率を見るときの3基準、NISA・iDeCoとの使い分け、契約前に確認したい注意点をまとめます。
この記事で見る3つの判断基準
- 1予定利率だけでなく、年金総額、払込保険料総額、返戻率まで確認します。
- 2保険料控除、受取時の税金、インフレを含め、税引き後の手残りで比べます。
- 350代の家計に必要な流動性を残し、途中解約や受取時期のズレを避けます。
予定利率は契約者の実質利回りそのものではない
個人年金保険の説明でよく出てくる予定利率とは、保険会社が将来の運用収益を見込んで保険料を計算するときに使う利率のことです。一般に予定利率が高いほど、同じ年金額を準備するための保険料は抑えられやすくなります。
ただし、 予定利率は実質利回りそのものではありません 。保険には事業費、死亡保障部分、解約控除などがあるため、実際に見るべきなのは「払込保険料総額に対して、将来いくら受け取れるか」です。予定利率の数字だけでなく、見積書の年金総額、返戻率、解約返戻金の推移までセットで確認しましょう。
予定利率が高い商品ならすぐ契約してよい?
予定利率が上がっているなら、50代は今すぐ個人年金保険に入った方がいいですか?
予定利率の上昇は追い風ですが、即決は避けたいところです。50代は老後までの期間が短いため、途中解約したときの元本割れ、受取時の税金、NISAやiDeCoとの優先順位を確認してから判断するのがおすすめです。
2026年8月時点のトレンドは円建て回帰と利率比較
2026年8月時点では、円建てでどれくらい増えるのかを比べる人が増えています。たとえば財務省の個人向け国債では、2026年7月募集の(固定5年「第184回債」)が税引前年1.95%、税引後年1.5538575%でした。なお、8月募集の(固定5年「第185回債」)は2026年8月6日から募集予定で、利率は8月5日発表予定とされています。
国債と保険は目的も仕組みも違います。国債は元本償還と利子を目的にする金融商品、個人年金保険は老後の受取時期を設計しやすい保険商品です。それでも、円建て保険の見積もりを見るときに「同じ期間で国債ならどの程度の利回りか」を横に置くと、冷静に判断しやすくなります。
個人年金保険の買い時は、金利の高さだけでなく、老後に使う時期と家計から動かせるお金が合った瞬間です。
基準1:予定利率より年金総額と返戻率を見る
生命保険協会の(生命保険の動向 2025年版)によると、2024年度の個人年金保険の新契約件数は147万件、前年度比111.5%でした。保有契約件数も2,006万件と8年ぶりに増加しています。老後資金を「市場で増やす」だけでなく、「将来の受取額をある程度読める形で確保したい」というニーズが戻っていると見てよいでしょう。
最初の基準は、予定利率の数字を見たあとに、必ず年金総額と返戻率へ落とし込むことです。たとえば月2万円を10年間払い込むなら、保険料総額は240万円です。将来の年金受取総額がいくらになるのか、何歳から何年間受け取るのか、途中解約した場合の解約返戻金はいくらかを同じ条件で比較します。50代は払込期間を長く取りにくいため、若い世代より返戻率が伸びにくい点にも注意しましょう。
見積書で確認したい項目
- 1払込保険料総額と、年金受取総額の差額を確認します。
- 2受取開始年齢を60歳、65歳、70歳で変えた場合の年金額を比べます。
- 3契約から5年以内、10年以内に解約した場合の解約返戻金を確認します。
- 4個人年金保険料控除の対象になる税制適格特約の有無を確認します。
- 5外貨建ての場合は、円換算の最低保証の有無と為替手数料を確認します。
- 6一時払の場合は、預金、個人向け国債、NISAとの資金拘束期間を比べます。
基準2:控除を含めた税引き後の手残りで比べる
個人年金保険には、一定の条件を満たすと個人年金保険料控除を使える商品があります。国税庁の(No.1140 生命保険料控除)では、新契約の新個人年金保険料控除について、年間支払保険料が8万円超の場合の所得税控除額は一律4万円とされています。住民税の控除上限は一般に2.8万円です。
ただし、控除だけで判断するのは危険です。年金として受け取る場合は雑所得、一時金で受け取る場合は一時所得として課税関係が生じることがあります。契約時の控除メリットと受取時の税金を両方見て、 税引き後の手残り で判断する必要があります。会社員で年末調整を使う人、自営業で確定申告をする人、退職金を受け取る予定がある人では、同じ保険でも実質的なメリットが変わります。
NISAやiDeCoより個人年金保険を優先すべき?
老後資金なら、個人年金保険よりNISAやiDeCoを優先した方がいいのでしょうか?
目的で使い分けます。NISAは途中で売却しやすい一方、運用成果は市場次第です。iDeCoは所得控除が大きい反面、原則として老後まで引き出しにくい制度です。個人年金保険は、決まった時期に決まった年金を作りたい人に向きます。
NISA・iDeCoと比べると役割の違いが見える
NISAは運用益が非課税になる制度で、2024年からはつみたて投資枠と成長投資枠を併用できます。制度の基本は金融庁の(NISA特設ウェブサイト)で確認できます。50代の場合、退職までの期間が短い人ほど、値下がり時に取り崩す可能性を考えて、投資比率を上げすぎない工夫が必要です。
iDeCoは掛金が全額所得控除になる点が大きな強みです。厚生労働省の(私的年金制度、iDeCoの改正のポイント)では、2026年12月から拠出限度額の引き上げや70歳になるまで掛金拠出が可能になる見直しが示されています。企業年金がない会社員は月額2.3万円から6.2万円へ、自営業者などは国民年金基金等と合わせて月額6.8万円から7.5万円へ拠出上限が上がる予定です。50代にとって選択肢は広がりますが、受取時期や退職所得控除との関係は事前に確認しておきたいところです。
基準3:途中で動かせないお金を増やしすぎない
50代の個人年金保険で最も注意したいのは、老後直前の資金拘束です。親の介護、住宅ローンの繰上返済、子どもの独立支援、早期退職など、50代後半から60代前半はまとまった支出が起こりやすい時期です。
個人年金保険は、途中解約すると元本割れすることがあります。予定利率が魅力的でも、生活防衛資金まで保険に入れてしまうと、急な出費に対応できません。まずは普通預金などで生活費6〜12か月分を確保し、そのうえで老後まで使わないお金を保険に回すのが現実的です。退職金で一時払を検討する場合も、全額を固定せず、医療費や住宅修繕費に使える現金を残しておきましょう。
50代の老後準備は、増やす力だけでなく、必要なときに使えるお金を残す力も同じくらい大切です。
円建て・外貨建て・変額型で買い時は変わる
個人年金保険には、主に円建て、外貨建て、変額型があります。円建ては受取額を読みやすい一方、インフレで実質的な価値が下がる可能性があります。外貨建ては高い利率に見えやすい反面、為替次第で円ベースの受取額が増減します。変額型は運用成果により年金額が変わるため、NISAに近いリスクを含みます。
50代が買い時を考えるなら、まず公的年金で足りない生活費のうち、安全資産として固定したい部分を円建てで検討し、余裕資金でNISAや変額型を使う順番が考えやすいです。ねんきん定期便やねんきんネットで公的年金の見込額を確認し、65歳から70歳までのつなぎ資金、70歳以降の長生き資金に分けると、保険で準備する金額を絞り込みやすくなります。保険に運用も期待する場合は、保険関係費用、運用関係費用、解約控除、元本割れリスクを必ず確認しましょう。
相談前に準備すると判断が早くなるもの
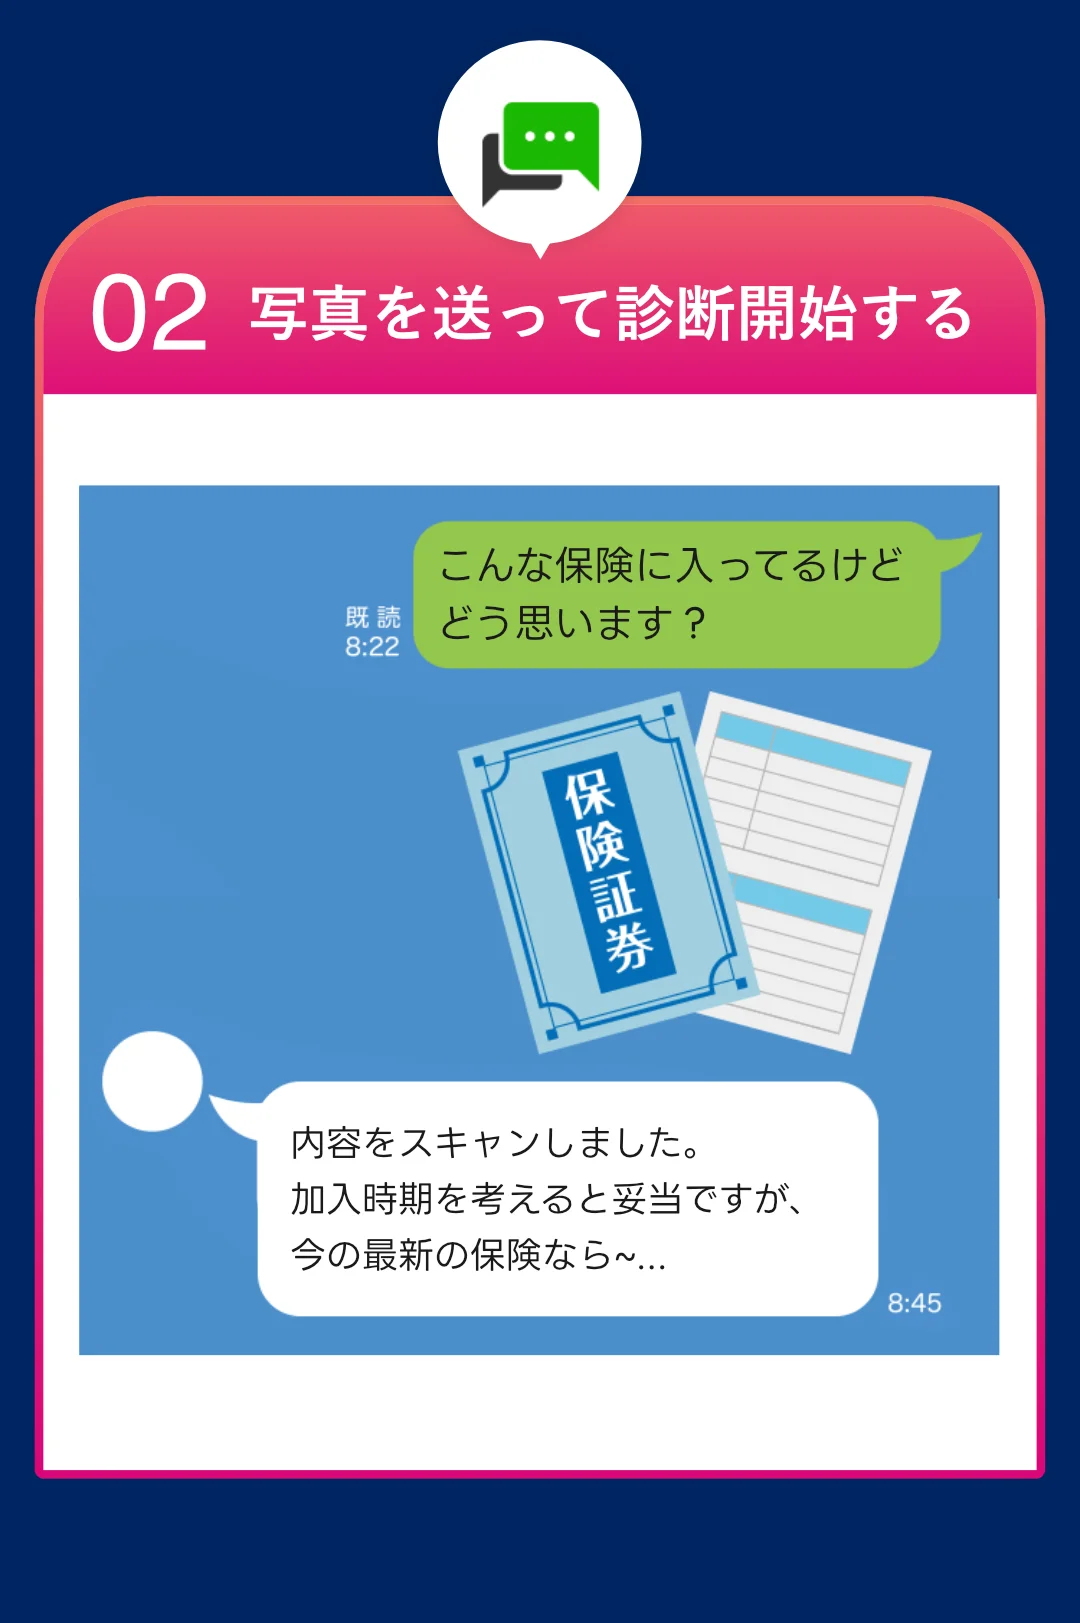
個人年金保険を検討する前に、現在の保険証券、ねんきん定期便、退職金見込額、毎月の家計、NISAやiDeCoの残高をそろえると、判断が一気にしやすくなります。保険だけを見るのではなく、老後資金全体の中でどの役割を持たせるかを決めるためです。
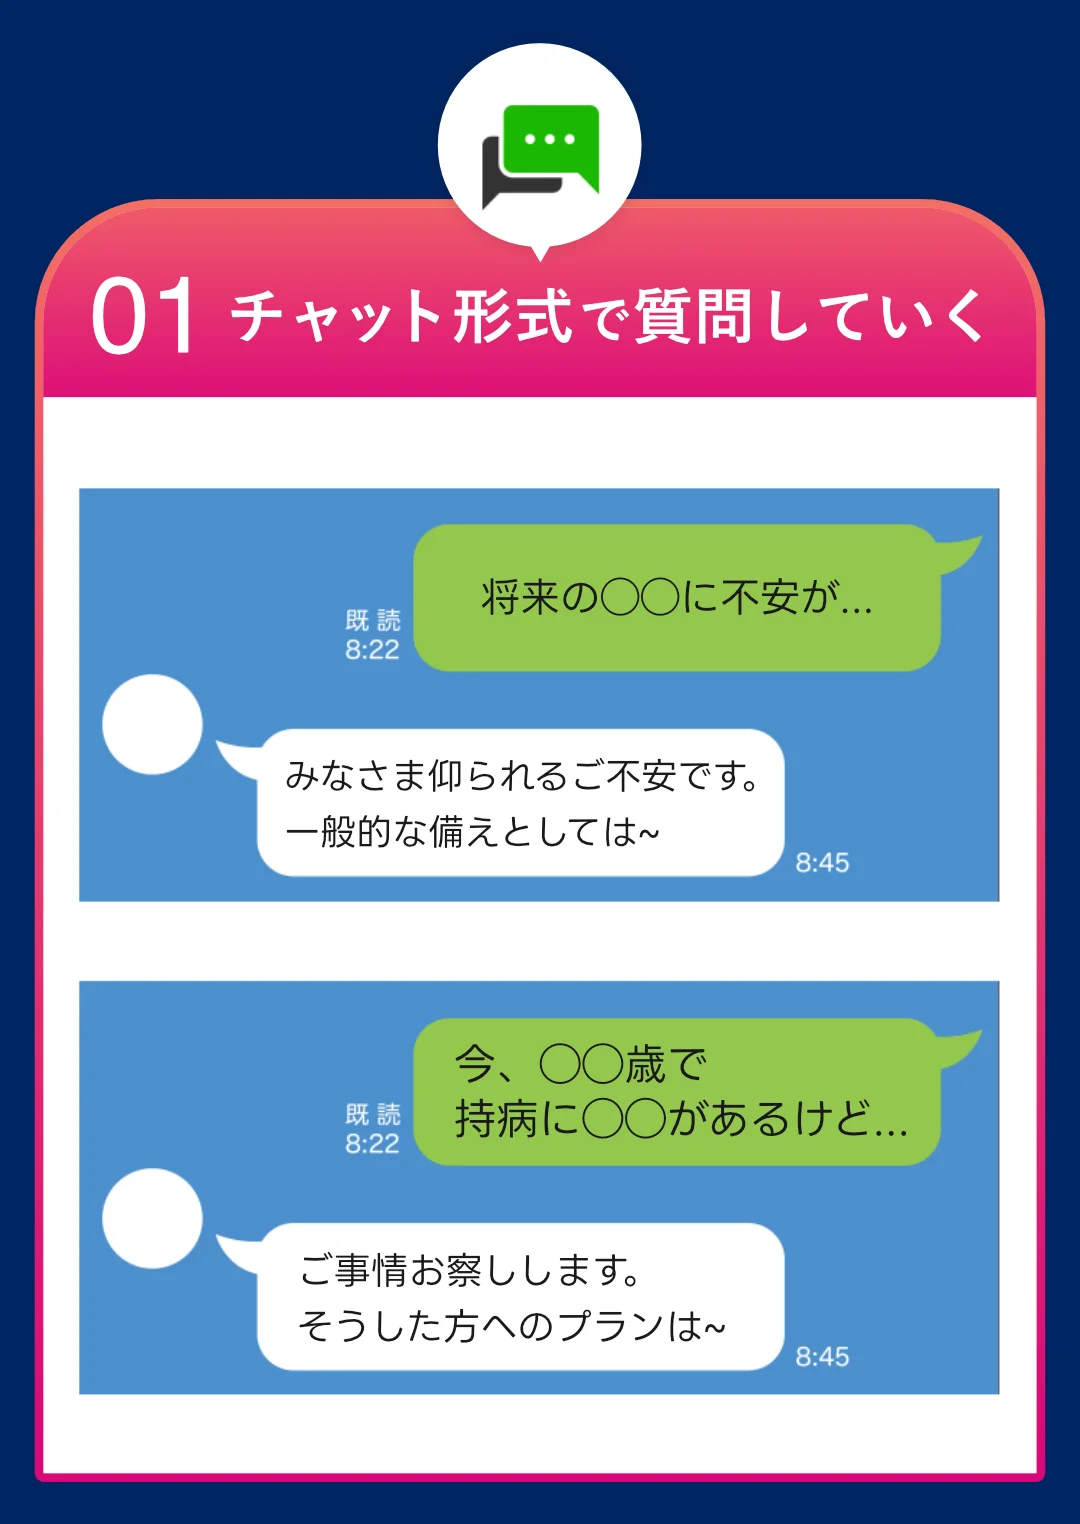
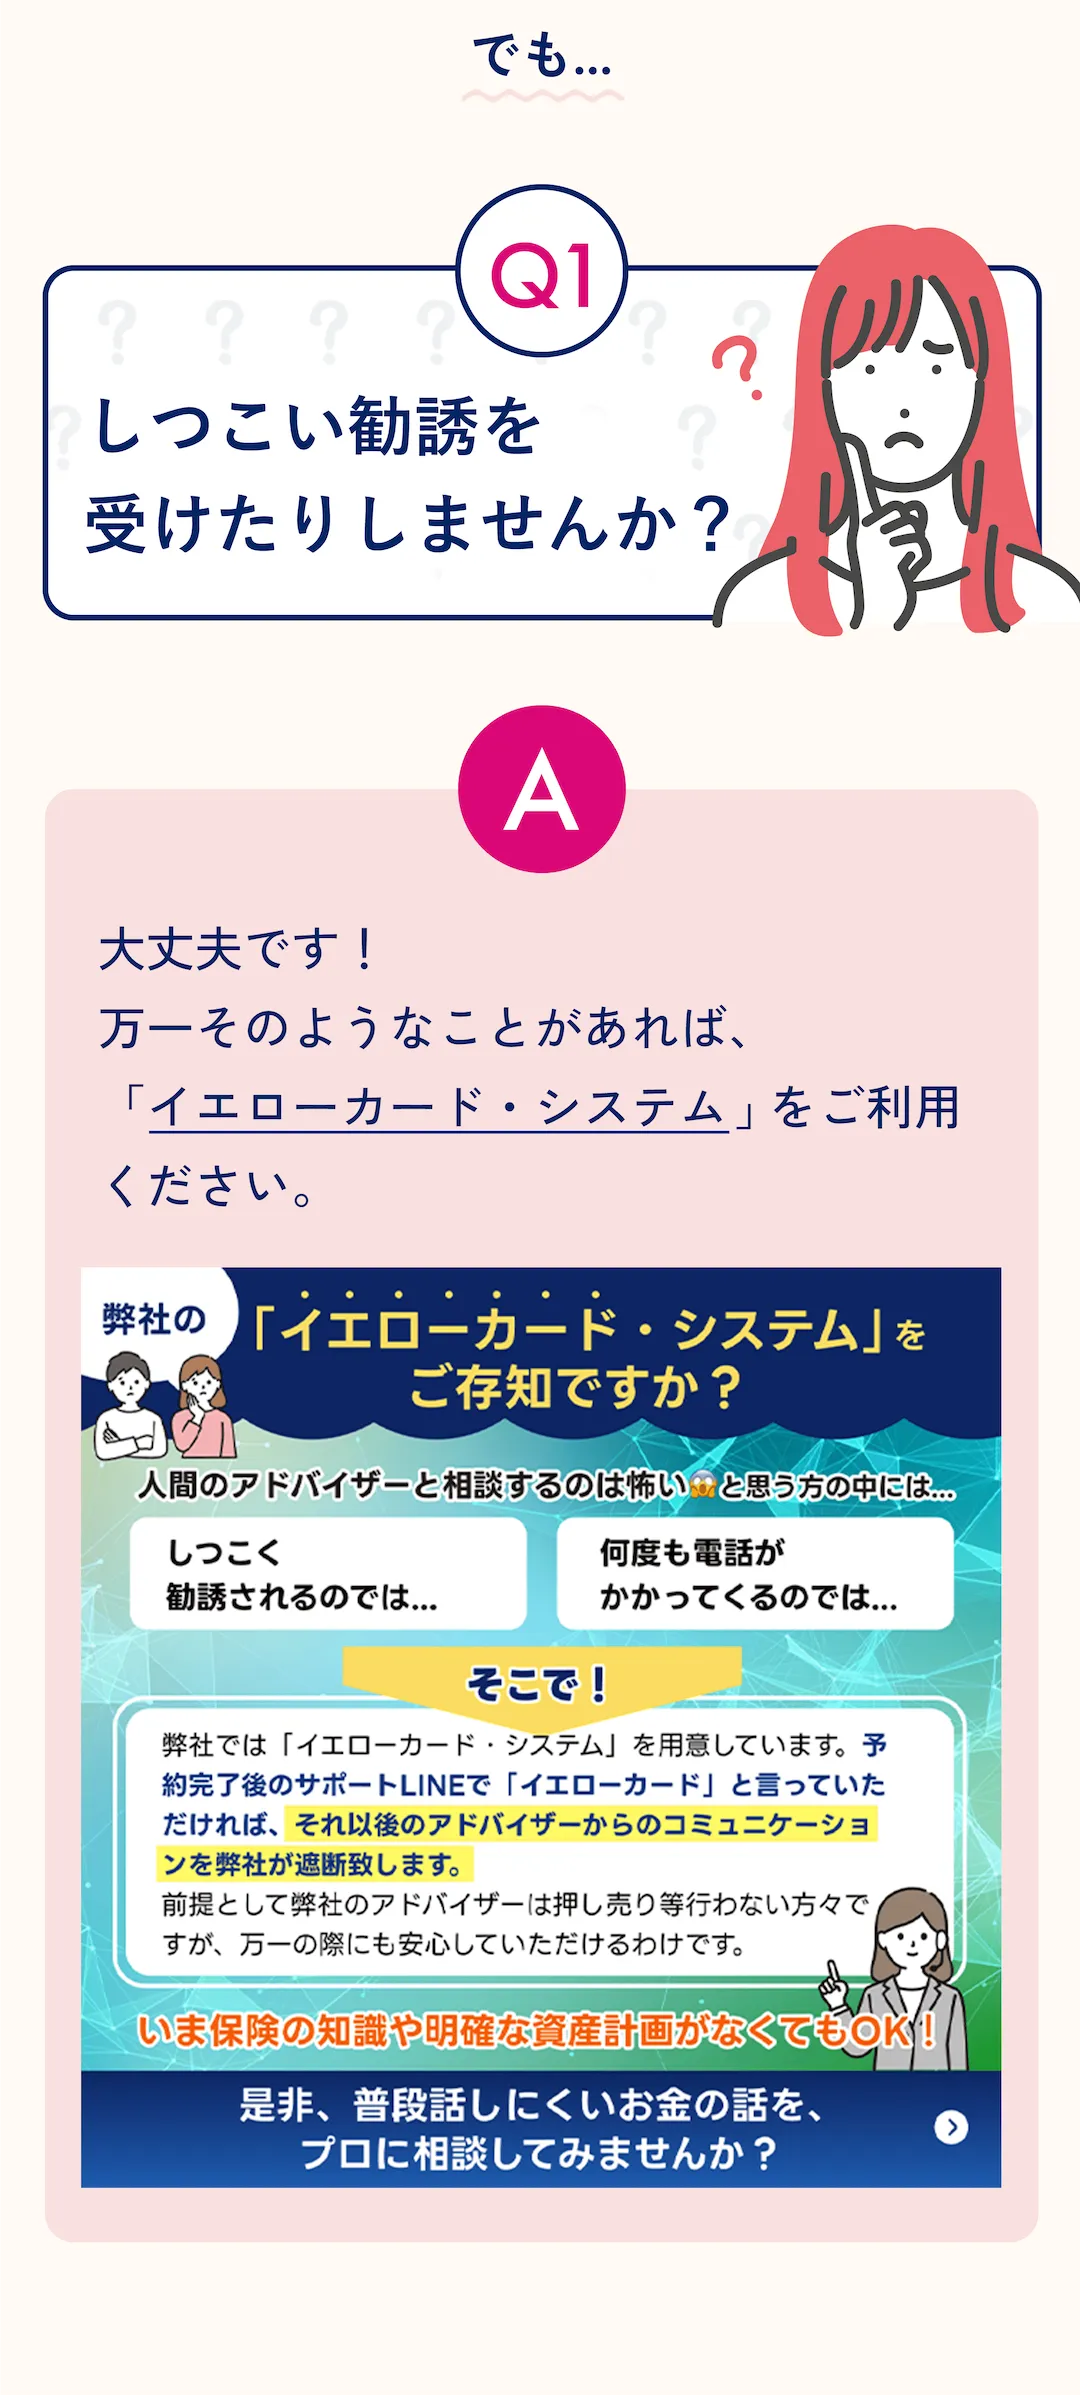
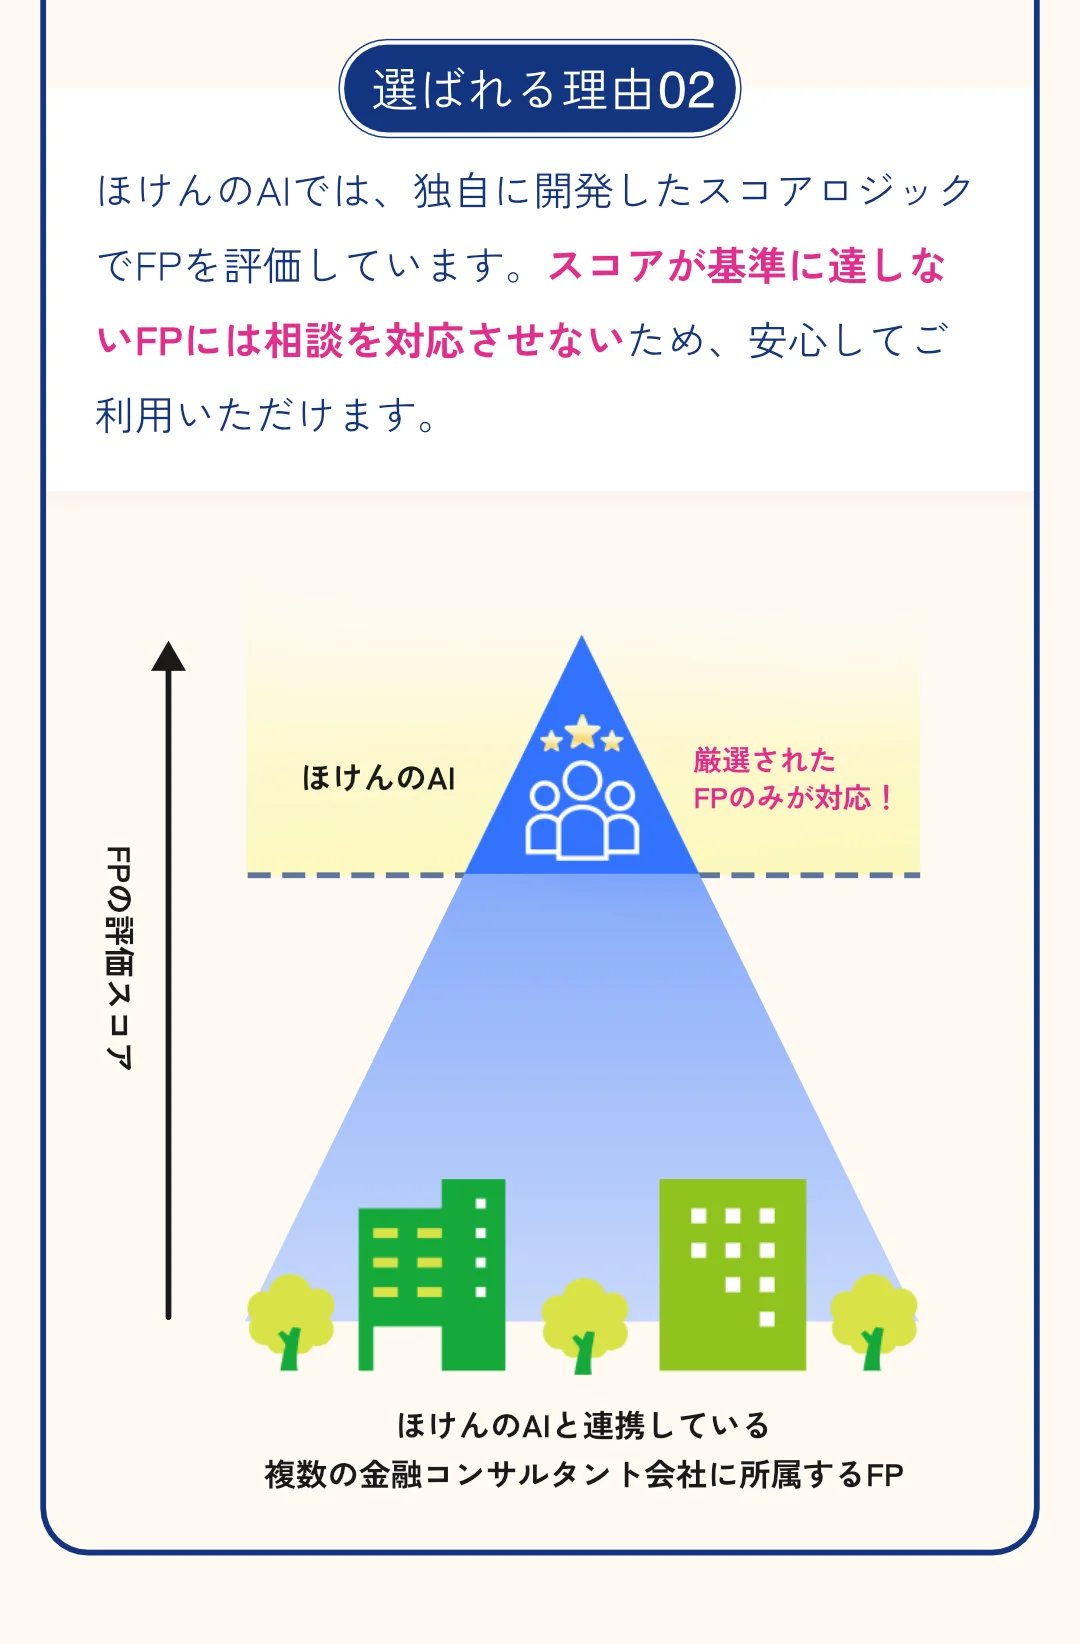
ほけんのAIでは、まずAIチャットで家計や保険の悩みを整理し、その後必要に応じて有資格者のFPにオンライン相談できます。予約はLINEで完結し、自宅からLINE通話やZoomで相談できるため、仕事や家事で忙しい50代でも始めやすいのが特徴です。無料オンラインFP相談に参加した方を対象に、giftee Cafe Boxなどのキャンペーンも実施されています。しつこい勧誘が心配な場合は、LINEで「イエローカード」と伝える仕組みも用意されています。
まとめ:重要ポイント
- 12026年8月時点では金利上昇を背景に、円建ての個人年金保険や個人向け国債の利率比較がしやすい環境です。
- 2予定利率は実質利回りそのものではなく、年金総額、返戻率、解約返戻金で確認する必要があります。
- 3個人年金保険料控除は魅力ですが、受取時の税金も含めた手残りで判断することが大切です。
- 450代は老後直前の支出に備え、生活防衛資金を残したうえで保険に回す金額を決めましょう。
- 5NISA、iDeCo、個人年金保険は競合ではなく、流動性、税制優遇、固定収入づくりで使い分けます。
まずは無料オンライン相談で老後資金を棚卸し
個人年金保険の買い時は、予定利率だけでなく、公的年金、退職金、NISA、iDeCo、家計の余力を合わせて判断するのが近道です。無料オンラインFP相談なら、時間や場所を選ばず、保険と資産運用をまとめて確認できます。複数商品の返戻率や税金、途中解約リスクを中立的な視点で比較したい方は、まずAI相談で悩みを整理してみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】収入保障保険おすすめしない基準|30代子育て世帯
収入保障保険をおすすめしないケースと必要な家庭の違いを30代子育て世帯向けに解説。遺族年金、団信、教育費、NISAを踏まえた不足額の見方を整理します。
【2026年9月更新】定期保険は掛け捨てで十分?|子育て保障3基準
定期保険は掛け捨てで十分かを子育て世帯向けに解説。生活費、教育費・住居費、2026年度の遺族年金や貯蓄を差し引く3基準で必要保障額を整理します。

【2026年9月更新】生命保険料控除|新旧契約6万円判定
2026年の生命保険料控除で迷いやすい新旧契約と6万円判定を解説。23歳未満の扶養親族、全体12万円上限、年末調整の記入ミスまで整理します。

【2026年9月更新】傷病手当金が遅い時|就業不能保険3手順
傷病手当金が遅い時の確認先、初回入金までの生活費不足、就業不能保険や医療保険で補う範囲を3手順で整理。退職時の注意点も解説します。
【2026年9月更新】生命保険料控除|マイナポータル連携3手順
生命保険料控除を年末調整前にマイナポータル連携する3手順を解説。対応会社、e-私書箱、勤務先提出、2026年分の子育て6万円特例まで整理します。
【2026年9月更新】死亡保険はいくら必要?|子育て世帯早見表
死亡保険はいくら必要かを子育て世帯向けに解説。末子年齢・住まい別の早見表、遺族年金、教育費、児童手当、NISAとの使い分けまで整理します。