


【2026年9月更新】個人年金保険はおすすめしない?|40代会社員の3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
個人年金保険
おすすめしない
40代会社員
NISA
iDeCo
個人年金保険料控除
老後資金
目次
40代会社員が個人年金保険で迷いやすい理由
40代になると、教育費、住宅ローン、老後資金、親の介護などが同時に見え始めます。そのタイミングで「老後のために個人年金保険に入った方がいいですか?」と考える方は少なくありません。
ただし、40代会社員にとって 個人年金保険 は、誰にでもおすすめできる商品ではありません。2026年9月時点では、NISAの非課税投資枠、2026年12月施行予定のiDeCo改正、金利上昇を受けた貯蓄性保険の予定利率見直しなど、比較すべき選択肢が増えています。
実際、生命保険文化センターの2024年度調査では、個人年金保険の加入率は2人以上世帯で23.2%、単身世帯で18.0%にとどまります。多くの人が「入るべきか」を迷う一方、加入しない選択も一般的です。この記事では「おすすめしない」と言われる理由を一方的に並べるのではなく、40代会社員が契約前に見るべき3つの基準に絞って整理します。調査の主な結果は(生命保険に関する全国実態調査)で確認できます。
先に結論:40代会社員が見るべき3基準
- 1NISAやiDeCoを優先しても、老後資金用に回せる余裕資金が残るかを確認します。
- 2途中解約による元本割れや、物価上昇で将来の受取額の価値が目減りするリスクを見ます。
- 3個人年金保険料控除の節税効果と、受取時の税金を合わせて手取りで判断します。
- 4死亡保障や医療保障が不足している場合は、老後資金より先に家計防衛を整えます。
基準1:NISA・iDeCoより先に選ぶ理由があるか
40代会社員が最初に比べたいのは、個人年金保険そのものではなく、老後資金の置き場所です。2024年から始まった新しいNISAは、つみたて投資枠が年120万円、成長投資枠が年240万円、合計で年間360万円まで使えます。生涯の非課税保有限度額は1,800万円で、運用益が非課税になる制度です。金融庁の(NISAを知る)でも、非課税保有期間の無期限化や枠の再利用が説明されています。
一方、iDeCoは掛金が全額所得控除の対象になり、運用益も非課税で、老後資金づくりに特化した制度です。原則として60歳まで引き出せない制約はありますが、老後資金専用と割り切れる人には税制面の利点が大きくなります。
そのため、40代会社員が個人年金保険を検討するなら、まず NISA・iDeCo をどこまで使うかを確認し、そのうえで「投資商品の値動きがどうしても苦手」「年金形式で自動的に受け取りたい」「自分だけでは取り崩しが不安」といった明確な理由があるかを見るのが現実的です。
個人年金保険はNISAより安全ですか?
投資は怖いので、NISAより個人年金保険の方が安全に見えます。そう考えて大丈夫ですか?
価格変動が苦手な方には個人年金保険が合う場合もあります。ただし、安全という言葉だけで決めるのは危険です。途中解約で元本割れする可能性や、インフレで受取額の価値が下がるリスクがあります。元本、流動性、将来の購買力をセットで見ましょう。
2026年12月のiDeCo改正で優先順位が変わる可能性
2026年12月施行予定のiDeCo改正では、会社員の拠出限度額が大きく見直されます。厚生労働省の資料では、企業年金がない会社員は現行の月額2.3万円から月額6.2万円へ、企業年金がある会社員は企業年金等と合わせて月額6.2万円へ引き上げられる予定です。さらに、一定の要件を満たせば70歳になるまで掛金を拠出できるようになります。詳細は(私的年金制度、iDeCoの改正のポイント)で整理されています。
これは40代会社員にとって大きな変化です。たとえば企業年金がない人が、改正後に月3万円をiDeCoへ回せる家計なら、掛金全額が所得控除になる効果を先に試算する価値があります。個人年金保険にも個人年金保険料控除がありますが、控除額には上限があり、掛金全額が所得控除になるiDeCoとは仕組みが異なります。
つまり、2026年9月時点で個人年金保険を急いで契約する前に、自分の勤務先の企業年金、iDeCoの上限、NISAの利用状況を並べて見る必要があります。特に年末調整や確定申告で所得税・住民税を払っている人は、保険料控除だけでなくiDeCoの所得控除も同じ表に書き出すと判断しやすくなります。
個人年金保険が悪いのではなく、40代の家計では先に使うべき制度が残っていることがあります。順番を間違えないことが、老後資金づくりの第一歩です。
基準2:途中解約とインフレに耐えられるか
個人年金保険をおすすめしないと言われる大きな理由は、途中解約時の不利さです。契約から一定期間内に解約すると、解約返戻金が払込保険料を下回ることがあります。
40代会社員は、子どもの進学、住宅修繕、転職、親の介護などで、50代にまとまった支出が発生する可能性があります。老後資金のつもりで始めた個人年金保険を途中で解約すると、資金準備のはずが家計の損失につながることもあります。
また、契約時に将来の年金額がある程度決まるタイプでは、物価上昇に弱くなりがちです。利率変動型の商品は市場金利に応じて年金額や解約返戻金が変わる可能性がありますが、仕組みを理解しないまま選ぶと「思っていた安全性」とズレることがあります。生命保険文化センターの(市場金利に連動する個人年金保険とは?)では、利率変動型や外貨建て商品の市場リスクについて説明されています。
契約前に確認したい家計チェック
- 1生活費の6か月から1年分の緊急資金を、普通預金などすぐ使える形で確保します。
- 2今後10年以内に使う教育費や住宅関連費は、個人年金保険の保険料とは分けて管理します。
- 3毎月の保険料を払っても、NISAやiDeCoへの積立が過度に止まらないか確認します。
- 4解約返戻金の推移表を見て、何年目まで元本割れする可能性があるか確認します。
- 5固定利率型、変額型、外貨建て型の違いを理解し、自分が負えるリスクに合うか見ます。
金利上昇期でも返戻率だけで判断しない
2026年は、長期金利の上昇を背景に、貯蓄性保険の予定利率や返戻率に注目が集まりやすい環境です。以前より条件のよい個人年金保険が出てくる可能性はありますが、「返戻率が高いから入る」と短絡的に決めるのは避けたいところです。
返戻率が高く見えても、保険料の払込期間、受取開始年齢、税金、為替リスク、手数料、途中解約時の返戻金を含めると、実際の手取りは印象と変わることがあります。特に外貨建て個人年金保険は、予定利率が高く見えても、為替相場によって円ベースの受取額が変動します。
さらに、市場価格調整(MVA)がある商品では、解約時の市場金利が契約時より上がると解約返戻金が減ることがあります。生命保険文化センターの(市場価格調整を利用した生命保険とは?)でも、解約返戻金が払込保険料総額を下回る可能性が説明されています。40代会社員の場合、老後まで20年前後あります。短期的な金利上昇だけで契約を決めず、長く続けられる設計かを優先しましょう。
基準3:控除メリットと受取時の税金を手取りで見る
個人年金保険の魅力のひとつが 個人年金保険料控除 です。一定の要件を満たす個人年金保険に加入すると、所得税・住民税の計算上、支払った保険料の一部を所得から差し引けます。
ただし、節税できる金額は「払った保険料そのもの」ではありません。国税庁の(No.1140 生命保険料控除)では、2012年1月1日以後の新契約について、新個人年金保険料控除の所得税上限は4万円、一般生命保険料控除・介護医療保険料控除との合計上限は12万円とされています。住民税では各区分の上限が一般に2.8万円です。
注意したいのは、2026年分以降の子育て世帯向けの生命保険料控除の拡充は、主に新生命保険料控除に関する扱いであり、個人年金保険料控除そのものが一律に6万円へ増えるわけではない点です。さらに、年金として受け取る場合は雑所得、一時金として受け取る場合は一時所得として課税関係が生じる可能性があります。契約時の控除だけでなく、受取時の税金を含めた 税引後の手取り で判断しましょう。
節税になるなら入った方が得ですか?
個人年金保険料控除が使えるなら、節税目的で入ってもいいですか?
控除は魅力ですが、節税額だけで契約するのはおすすめしません。毎月の保険料を長期間固定できるか、途中解約リスクは許容できるか、受取時の税金を差し引いても納得できるかを見てから判断しましょう。
個人年金保険が向いている40代会社員
個人年金保険は、すべての40代会社員に不要というわけではありません。投資の値動きがどうしても苦手で、老後資金を強制的に積み立てたい人には選択肢になります。
また、NISAやiDeCoを一定程度使ったうえで、さらに老後資金を年金形式で受け取りたい人、個人年金保険料控除の枠を使いながら安定的に準備したい人にも合う場合があります。預金だと使ってしまいやすい人にとっては、保険料を毎月払う仕組み自体が「先取り貯蓄」の役割を持つこともあります。
ただし、死亡保障や医療保障が不足している家庭では、個人年金保険よりも先に万一の保障を整える必要があります。40代会社員は、老後資金と家族の生活防衛を同時に考える時期だからです。特に住宅ローン、教育費、配偶者の収入、公的遺族年金を確認せずに老後資金だけを積み立てると、万一のときに家計が崩れやすくなります。
個人年金保険を検討する前に、保険料を払い続けられる家計か、他の制度を使い切れているかを見れば、必要性はかなり絞れます。
40代会社員の現実的な進め方
まずは、ねんきん定期便で公的年金の見込みを確認し、退職金、企業年金、iDeCo、NISA、預貯金を一覧にします。そのうえで、老後に不足しそうな金額をざっくり出します。
次に、毎月いくらまで老後資金に回せるかを確認します。ここで重要なのは、個人年金保険の保険料を「余ったら払う」ではなく、住宅ローン、教育費、生活防衛資金、既存保険料と並べて見ることです。たとえば毎月3万円を老後資金に回せるなら、iDeCo、NISA、個人年金保険にどう配分するかを考えます。毎月1万円しか余裕がないなら、途中解約しにくい個人年金保険より、まず生活防衛資金や保障の不足を優先した方がよい場合もあります。
最後に、個人年金保険、NISA、iDeCoを同じ土俵で比べます。比較する項目は、税制優遇、途中引き出しのしやすさ、元本割れリスク、運用益の期待値、受取時の税金です。この順番なら、ランキングや返戻率だけに引っ張られにくくなります。迷ったときは、保険証券、ねんきん定期便、住宅ローン残高、教育費の予定を手元に置いて、家計全体で判断しましょう。
まとめ:重要ポイント
- 140代会社員は、個人年金保険の前にNISAとiDeCoの利用状況を確認することが重要です。
- 22026年12月予定のiDeCo改正で会社員の拠出上限が広がるため、勤務先の企業年金とあわせて優先順位を見直しましょう。
- 3個人年金保険は途中解約で元本割れする可能性があり、教育費や住宅費が残る家庭では慎重な判断が必要です。
- 4個人年金保険料控除はメリットですが、受取時の税金まで含めた手取りで比較する必要があります。
- 5死亡保障や医療保障が不足している場合は、老後資金づくりより先に家計防衛を整えましょう。
まずは無料オンラインFP相談で棚卸ししませんか
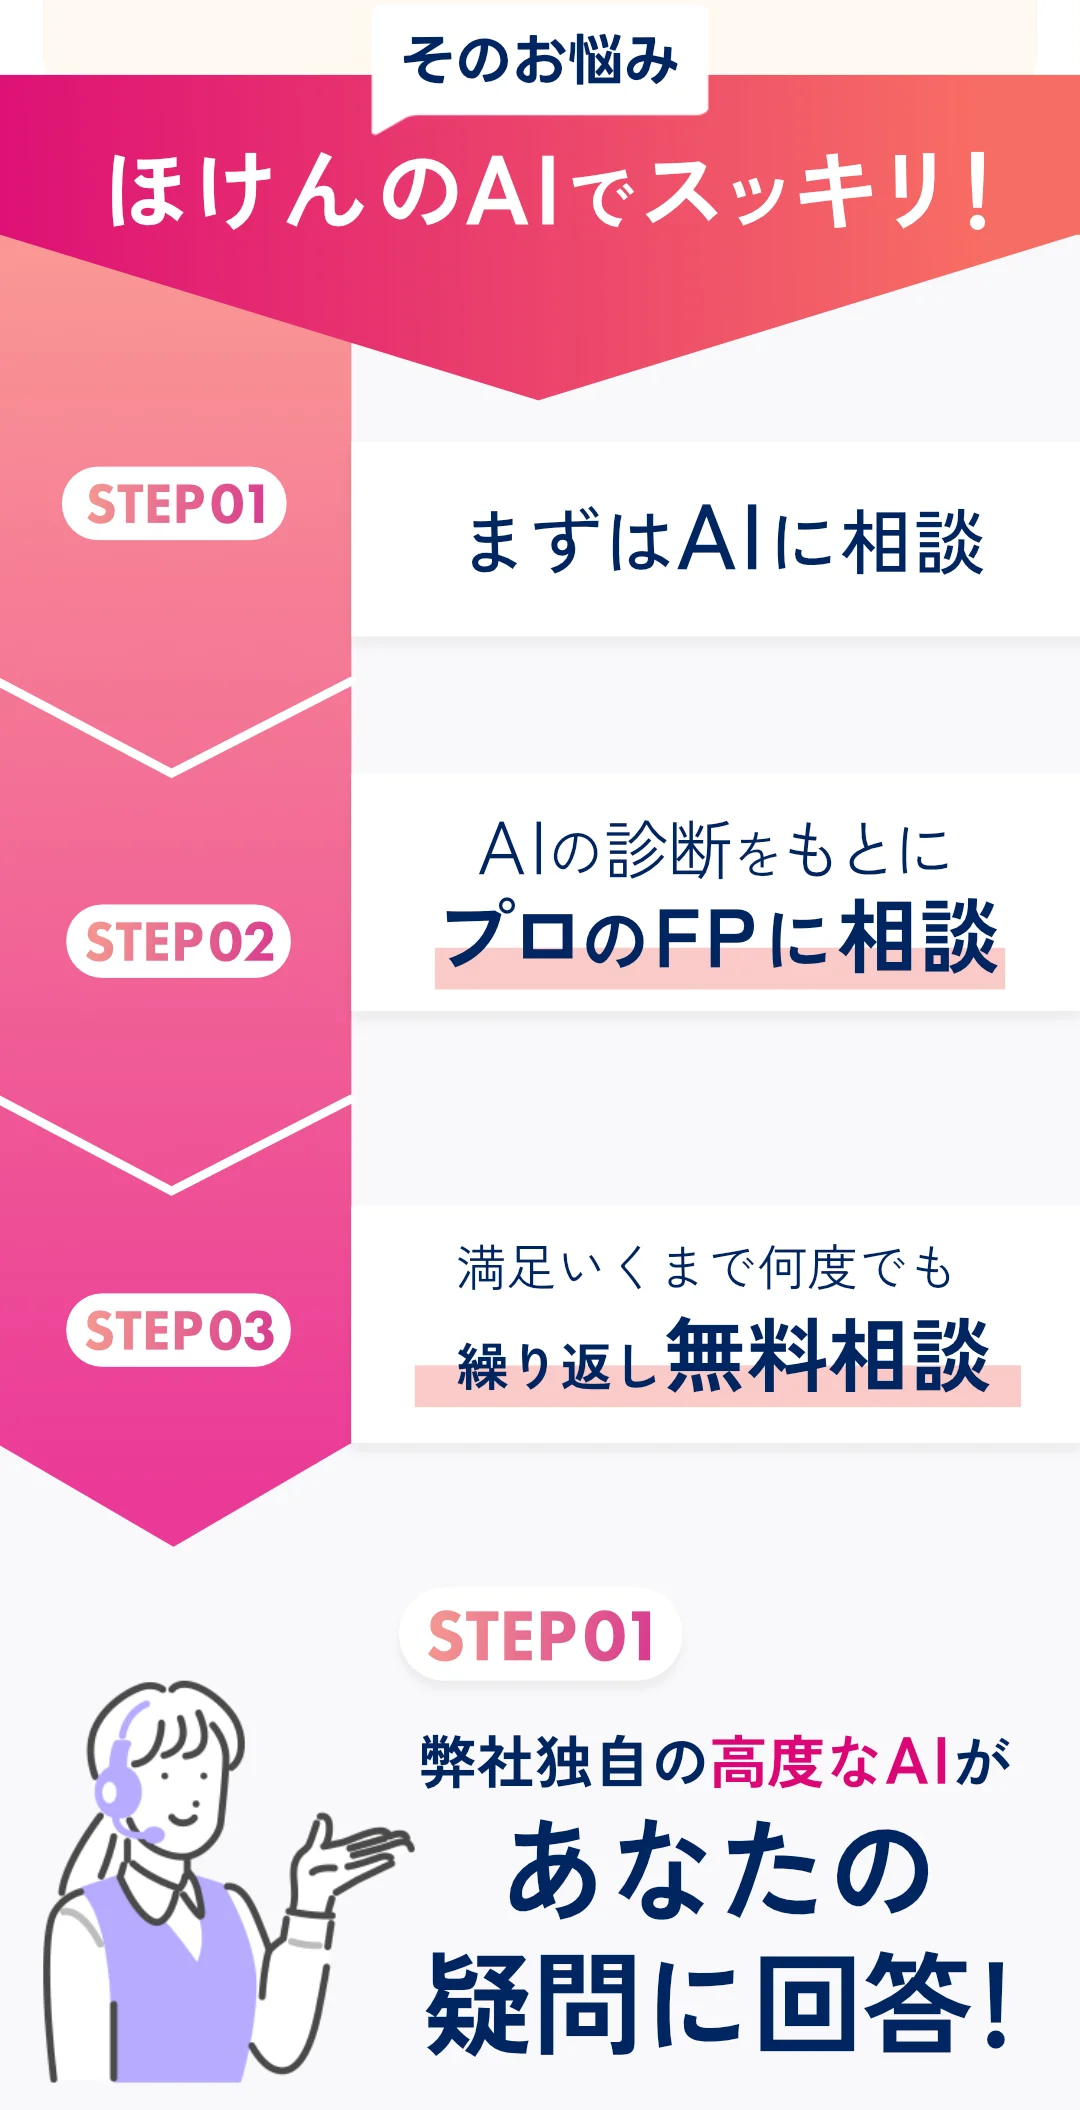
個人年金保険が必要かどうかは、NISA、iDeCo、住宅ローン、教育費、既存保険まで見ないと判断しにくいテーマです。ほけんのAIなら、まずAI相談で疑問を整理し、必要に応じて有資格者との無料オンラインFP相談へ進めます。LINEで予約でき、LINE通話やZoomで自宅から相談可能です。中立的な立場で保険と資産形成を比較し、無理なく続けられる配分を一緒に確認できます。無料オンラインFP相談に参加した方への各種ギフトBoxキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】母子家庭の生命保険|不足額3ステップ
母子家庭の生命保険を、児童扶養手当・児童手当・家賃補助・遺族年金を差し引いた不足額から3ステップで整理します。

【2026年9月更新】生命保険料は下がる?|予定利率後の3基準
予定利率上昇で生命保険料は本当に下がるのかを2026年9月時点で解説。既契約、新契約、貯蓄性保険、NISA・iDeCo、生命保険料控除まで含めた見直し基準を整理します。

【2026年9月更新】法人保険の節税|防衛特別法人税後の損金と出口3基準
防衛特別法人税後の法人保険の節税を、損金算入、最高解約返戻率、解約返戻金、役員退職金の出口戦略から整理。経営者が契約前に見るべき3基準を解説します。

【2026年9月更新】養老保険と定期預金の違い|手取り3基準
養老保険と定期預金の違いを、金利上昇期の税引後手取り、途中解約、保障と元本保護の3基準で整理。生命保険料控除やNISAとの使い分けも解説します。

【2026年9月更新】生命保険料控除と特定親族特別控除|年末調整3基準
2026年の年末調整で迷いやすい生命保険料控除と特定親族特別控除を、子どもの所得、6万円特例、申告書の3基準で整理します。

【2026年9月更新】生命保険と痛風|団信前の告知3基準
痛風や高尿酸血症がある人向けに、住宅ローン前の団信告知と生命保険見直しを解説。尿酸値、発作歴、合併症の3基準で家計と保障を整理し、告知義務違反を避ける準備も確認します。