


【2026年8月更新】生命保険の選び方|施行後に見る比較3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月5日
- 改正施行後に確認したい比較根拠の整理
- 最新統計にもとづく必要保障額の見直し
- 控除・NISAとの役割分担の補足

生命保険の選び方
保険業法改正
比較推奨
必要保障額
保険見直し
NISA
生命保険料控除
目次
保険業法改正の施行後、生命保険選びは何を見るべきか
2026年6月1日に保険業法改正が施行され、生命保険の相談では「どの商品がよいか」だけでなく、「なぜその商品をすすめられたのか」を確認する重要性がさらに高まっています。
ただし、読者が不安になる必要はありません。今回の改正は、主に保険会社や代理店側の体制整備を強めるものです。契約者が複雑な法律を覚えるより、商品名やランキングを見る前に、まず 生命保険の選び方 を「必要保障額」「総コスト」「比較根拠」の3つに分けて整理することが大切です。
この記事では、2026年8月5日時点で確認できる公的資料と最新統計をもとに、子育て世帯や共働き世帯でも実践しやすい確認ポイントをまとめます。
まず押さえる比較3基準
- 1必要保障額は、遺族年金、預貯金、住宅ローンの団体信用生命保険、勤務先の弔慰金や死亡退職金を差し引いて考えます。
- 2総コストは、月払保険料だけでなく、払込期間、更新後保険料、解約返戻金、為替や運用のリスクまで確認します。
- 3比較根拠は、どの保険会社の商品を比べたのか、候補から外れた商品は何か、その理由まで聞きます。
- 4貯蓄性商品や変額保険は、NISAやiDeCoと役割が重なる部分を分けて判断します。
- 5契約前には、告知義務、免責期間、保険金や給付金が出ないケースを必ず確認します。
2026年6月施行の改正で進んだのは販売側の透明性
金融庁は2026年3月30日に、令和7年保険業法改正に係る内閣府令等の公布とパブリックコメント結果を公表し、施行日は2026年6月1日とされました。主な内容には、特定大規模乗合保険募集人に対する体制整備義務の強化、苦情処理体制、保険会社等による過度な便宜供与の禁止などが含まれます。詳しくは(令和7年保険業法改正に係る内閣府令等の公布及びパブリックコメント結果の公表について)で確認できます。
ここでいう特定大規模乗合保険募集人とは、複数の保険会社の商品を扱う大規模な代理店を指します。読者側から見ると、相談窓口の内部管理や苦情対応がより重視される流れ、と捉えるとわかりやすいでしょう。
一方で、乗合代理店における比較推奨販売の情報提供に関する規定は、同公表資料上では「別途公表する予定」とされています。つまり、2026年8月5日時点でも、比較推奨に関する細部を断定的に決めつけるより、契約者側としては 比較した範囲とすすめた理由 を自分の言葉で確認する姿勢が現実的です。金融庁は(2025年 保険モニタリングレポート)でも、保険行政の透明性を高め、保険会社と課題認識を共有する方針を示しています。
保険のおすすめを受けたら、何を聞けばいい?
担当者からすすめられた保険があります。専門用語が多くて、自分に合うのか判断できません。
まず「私の希望に対して、どの商品を比較しましたか」「この商品を選んだ一番の理由は何ですか」「保険料以外の注意点は何ですか」の3つを聞いてください。答えがあいまいなら、その場で契約せず、提案書を持ち帰って家計と照らし合わせましょう。
基準1:必要保障額は不足分から逆算する
死亡保険や収入保障保険を選ぶときは、最初に保険金額を決めるのではなく、家族に残したい生活費から逆算します。これが 必要保障額 の考え方です。
たとえば子育て世帯なら、今後の生活費、教育費、住宅費、葬儀費用などを見積もったうえで、配偶者の収入、遺族年金、預貯金、住宅ローンの団信、勤務先の制度を差し引きます。残った不足分を、民間の死亡保険や収入保障保険で補うイメージです。
生命保険文化センターが2025年10月に公表した調査速報では、死亡保険金の必要額は平均1,569万円、加入金額は平均887万円とされています。老後については、夫婦2人の最低日常生活費が月額23.9万円、ゆとりある老後生活費が月額39.1万円という結果も示されています。調査の概要は(2025年度 生活保障に関する調査 速報版 まとまる)で確認できます。
ただし、これらはあくまで全体平均です。子どもの人数、住宅ローンの有無、配偶者の働き方、親への仕送りの有無で必要額は大きく変わります。平均値に近づけるより、自分の家計の不足分を見える化することが先です。
生命保険は不安を埋める道具ですが、入りすぎると毎月の家計を圧迫します。いま必要な保障と、子どもの独立後に減らせる保障を分けて考えることが大切です。
基準2:保険料は今払えるかより続けられるか
保険料を見るときは、月額だけで判断しないようにしましょう。特に定期保険や医療保険には、一定期間ごとに保険料が上がる更新型があります。加入時は安く見えても、50代、60代で負担が重くなることがあります。
生命保険協会の(生命保険の動向 2025年版)によると、2024年度末の個人保険の保有契約件数は1億9,530万件で、17年連続の増加でした。一方で、保有契約高は778兆9,902億円、前年度比98.5%です。死亡保障を抑えて医療保障を充実させる傾向が続いている、と読むことができます。
さらに、2024年度の新契約件数では医療保険が296万件で最も多く、終身保険、ガン保険、定期保険が続いています。家計の備えは「大きな死亡保障を1本持つ」だけでなく、医療、がん、介護、老後資金とのバランスを見る時代になっています。
終身保険、外貨建て保険、変額保険などの貯蓄性がある商品は、途中解約時に元本割れする可能性があります。外貨建てなら為替、変額なら運用実績によって受取額が変わる点も確認しましょう。
保険料を見るときのチェック項目
- 1保険料は手取り月収の中で無理なく払える範囲に収まっているか確認します。
- 2更新型の場合は、10年後、20年後の更新後保険料の見込みを必ず見せてもらいます。
- 3払込期間が終身払いか短期払いかで、老後の固定費がどう変わるか確認します。
- 4解約返戻金がある商品は、早期解約時の返戻率、税金、為替手数料や運用関係費用を確認します。
- 5生命保険料控除の効果だけで加入を決めず、保障内容と家計への負担を優先します。
基準3:比較根拠は候補から外れた商品まで確認する
改正施行後の生命保険選びで特に意識したいのが 比較根拠 です。比較根拠とは、どの商品と比べ、なぜその商品が候補になり、なぜ他の商品が外れたのかという説明の土台です。
すすめられた商品の長所だけを聞くと、判断が偏りやすくなります。保険料が安い商品でも、保障期間が短い、更新後に保険料が上がる、告知条件が厳しい、保険金の受け取り方が家計に合わない、といった弱点があるかもしれません。
相談時は「同じ保障額、同じ保障期間、同じ払込期間で比べた場合はどうか」を聞いてみましょう。比較条件がそろっていないランキングや見積もりは、家計判断の材料としては不十分です。
ランキング上位の生命保険なら安心?
ネットでランキング上位の生命保険を選べば、失敗しにくいですか?
ランキングは入口として便利ですが、家族構成、健康状態、住宅ローン、貯蓄額までは反映していません。順位よりも、同じ条件で比較しているか、あなたの必要保障額に合っているかを確認しましょう。
NISAやiDeCoと生命保険は目的で分ける
2026年時点では、NISAやiDeCoを使った資産形成も身近になっています。ここで注意したいのは、生命保険と投資制度を「どちらが得か」だけで比べないことです。
生命保険は、死亡、病気、介護などのリスクに備える仕組みです。一方、NISAは運用益が非課税になる資産形成制度です。金融庁のNISA特設サイトでは、2024年からのNISAについて、年間投資枠はつみたて投資枠120万円、成長投資枠240万円、合計360万円、非課税保有限度額は最大1,800万円と説明されています。制度の基本は(NISAを知る)で確認できます。
変額保険や外貨建て保険のように保障と運用が混ざる商品を検討するときほど、保障部分と運用部分を分けて考えましょう。死亡保障が目的なら保険、長期の資産形成が目的ならNISAやiDeCoも含めて比較する、という切り分けが大切です。
家計にとって大切なのは、保険で守るお金と、投資で増やしたいお金を混ぜないことです。目的が違えば、選ぶ基準も自然に変わります。
2026年分の生命保険料控除も確認する
2026年分の所得税では、23歳未満の扶養親族がいる場合、新生命保険料に係る一般生命保険料控除の上限が一時的に6万円になります。ただし、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた所得税の合計適用限度額は12万円のままです。財務省の大綱では、詳しい計算式も示されています。該当箇所は(令和7年度税制改正の大綱)で確認できます。
控除は家計にとってありがたい制度ですが、控除を受けるためだけに不要な保険へ加入するのは本末転倒です。子育て世帯は、死亡保障、医療保障、教育費、NISA、住宅ローン返済を並べて、優先順位を決めましょう。
なお、同大綱では、令和8年分以後の確定申告について、生命保険料控除証明書の添付や提示に代えて、記載事項を明細書として添付できる見直しも示されています。実際の申告では、勤務先や税務署、国税庁の最新案内を確認してください。
相談前に用意すると提案の精度が上がるもの
- 1現在加入している保険証券や契約内容のお知らせを手元に用意します。
- 2家計の収支、貯蓄額、住宅ローン残高、教育費の予定をざっくり整理します。
- 3ねんきん定期便や勤務先の弔慰金、死亡退職金、福利厚生資料を確認します。
- 4持病、通院歴、服薬、過去の入院歴がある場合は、告知に関係しそうな情報をまとめます。
- 5相談後は提案書を持ち帰り、保障額、保険期間、払込期間、解約時の不利益を家族で確認します。
年代別に見ると見直しの優先順位は変わる
生命保険の相談は、手ぶらでも始められます。ただ、より具体的に比較したいなら、上の資料があると話が進みやすくなります。
たとえば、子どもが2人いる30代共働き世帯なら、教育費のピーク、住宅ローンの団信、配偶者の収入継続性を確認します。死亡保障は、子どもが独立するまで厚く、独立後は小さくする設計が合うこともあります。
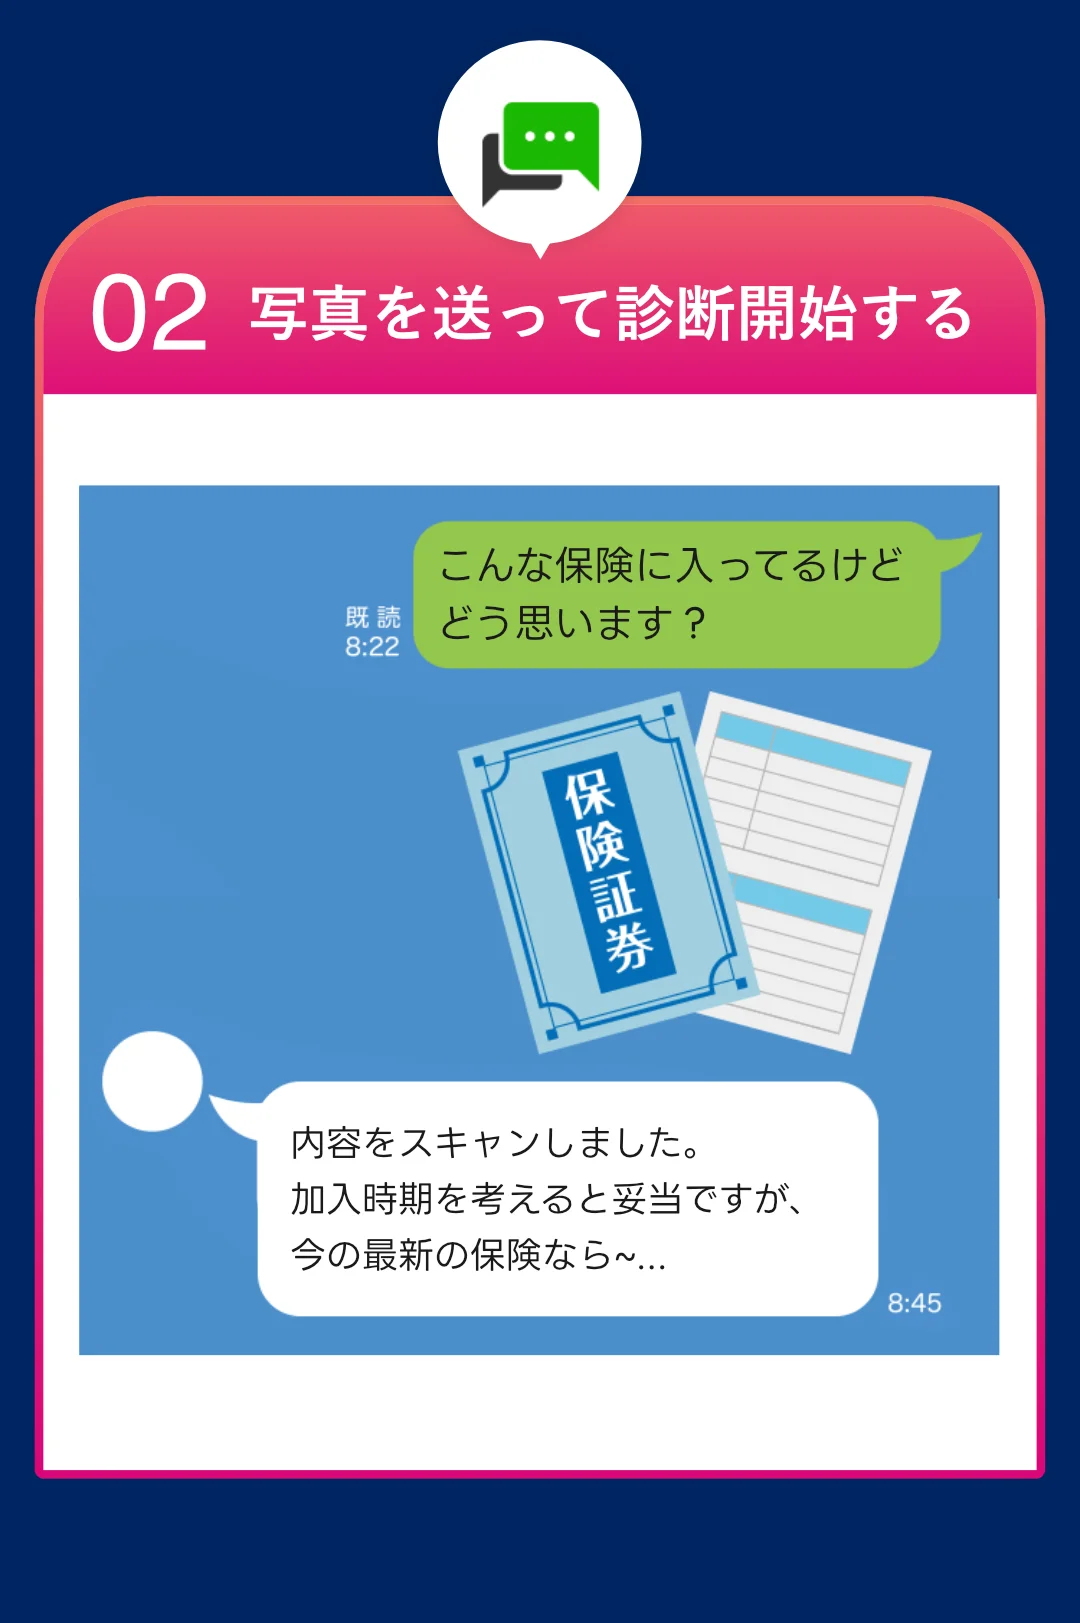
50代で子どもが独立している世帯なら、死亡保障を小さくし、医療、介護、老後資金の備えを優先する選択もあります。平均値に合わせるより、自分の家計に合わせて棚卸しすることが大切です。保険証券を写真で送れるサービスを使う場合も、契約者、被保険者、受取人、保険期間、払込期間、特約の有無を確認しておきましょう。
よくある失敗は解約してから考えること
保険料を下げたいとき、先に既契約を解約してしまうのは危険です。健康状態によっては新しい保険に入れない、または条件付きになる可能性があります。特に持病、通院歴、服薬、過去の入院がある人は、解約前に新契約の引受可否を確認しましょう。
見直しの順番は、加入中の保障を確認する、不要な特約を外せないか確認する、新しい候補を同じ条件で比較する、新契約が成立してから既契約の解約を判断する、が基本です。
生命保険は、単独の商品比較だけでは完結しません。教育費、住宅ローン、老後資金、NISA、iDeCo、医療費への備えまで含めると、最適な保険料や保障額は家庭ごとに変わります。迷ったら「何のための保障か」「いつまで必要か」「他の選択肢と比べた理由は何か」を軸に、家計全体で判断しましょう。
まとめ:重要ポイント
- 1生命保険は、必要保障額、総コスト、比較根拠の3基準で選ぶと判断しやすくなります。
- 22026年6月1日の保険業法改正は施行済みで、販売側の体制整備や透明性がより重視されています。
- 3保険料は月額の安さだけでなく、更新後、払込期間、解約時の不利益、為替や運用リスクまで確認しましょう。
- 4NISAやiDeCoとは役割が違うため、保障と資産形成を分けて家計全体で考えることが大切です。
- 5既契約を見直すときは、解約前に新しい保険の加入可否や条件を確認しましょう。
まずはAI相談から、必要なら無料オンラインFP相談へ
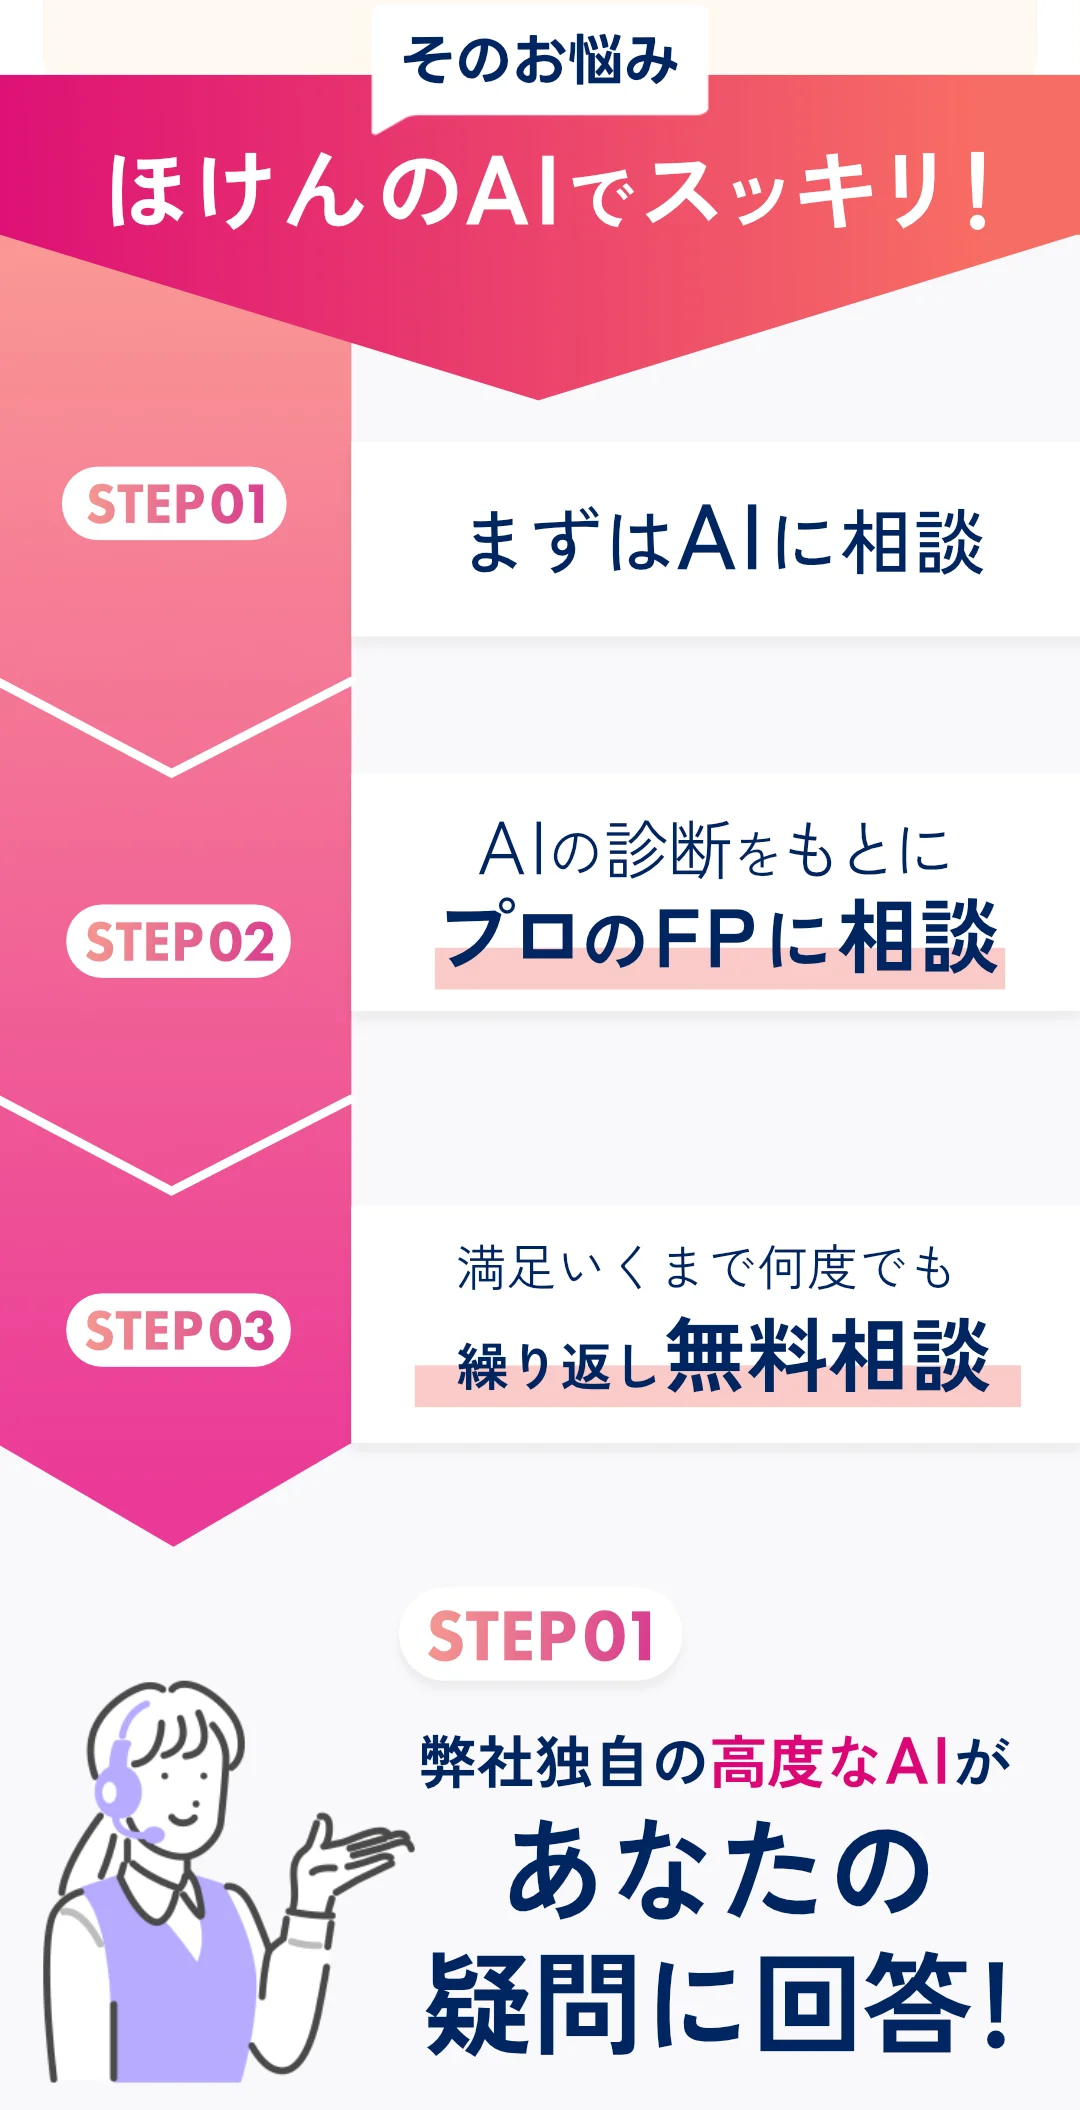
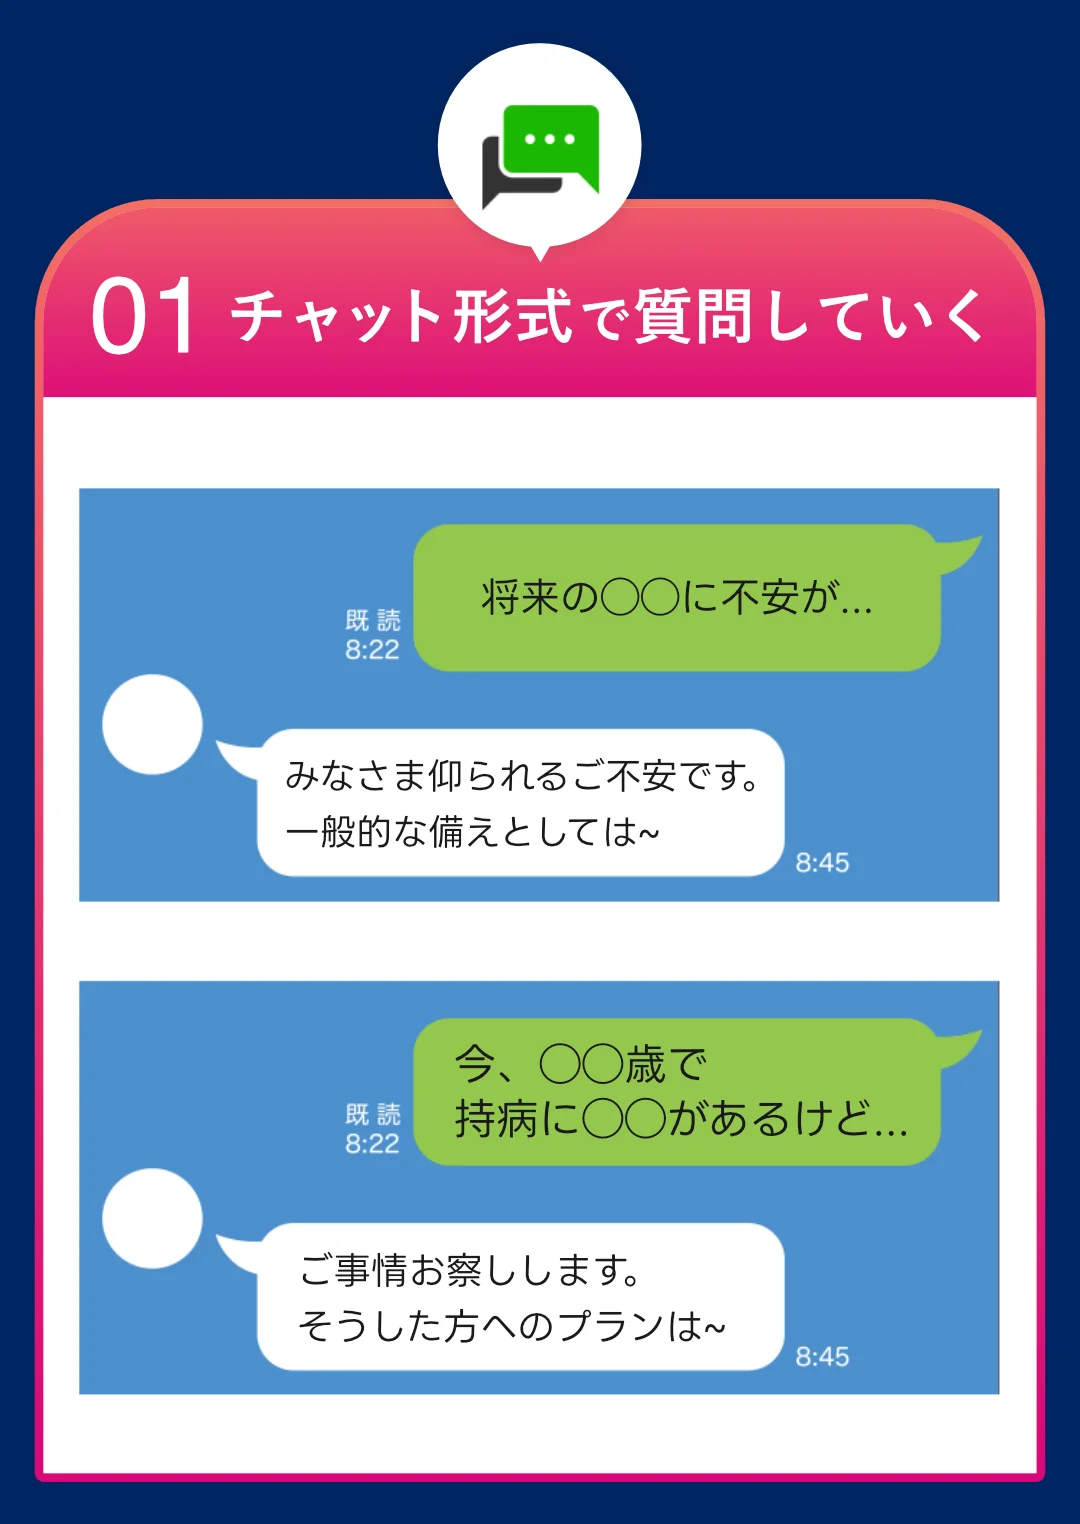
生命保険の比較は、保障額、保険料、NISAやiDeCoとのバランスまで見る必要があります。ほけんのAIなら、まずLINEでAIに相談し、必要に応じて有資格者のオンラインFP相談へ進めます。完全無料・全国対応で、保険証券があると見直しもスムーズです。中立的に家計全体を整理したい方は、LINEから相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。
【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。
【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。
【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。
【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。