


【2026年9月更新】県民共済の割戻金|50代の保障見直し3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
県民共済の割戻金
県民共済
生命保険見直し
50代 保険
熟年型共済
高額療養費制度
NISA
目次
割戻金が戻る今こそ、50代の保障を点検したい理由
毎年夏ごろに県民共済の割戻金が振り込まれると、「実質の掛金が安いから、このままで十分かな」と感じる方は少なくありません。たしかに 県民共済の割戻金 は、家計にとってうれしい仕組みです。
ただし50代は、子どもの教育費、住宅ローン、親の介護、自分の老後資金が重なりやすい時期です。割戻金の多さだけで判断すると、60代以降に保障が変わるタイミングや、死亡保障の不足を見落とすことがあります。
2026年9月時点では、高額療養費制度の見直しや、2026年12月に予定されるiDeCoの拠出限度額・加入可能年齢の引き上げなど、医療費と老後資金をめぐる前提も変わっています。この記事では、50代が県民共済と生命保険を見直すときの3基準を整理します。
この記事で確認できること
- 1県民共済の割戻金が戻る仕組みを、保険料の値引きとは分けて理解できます。
- 250代が見落としやすい、65歳以降の保障変化を確認できます。
- 3県民共済だけで足りる家庭と、生命保険を併用したい家庭の違いが整理できます。
- 4高額療養費制度、NISA、iDeCoなどを踏まえ、保障と資産形成の配分を考えられます。
- 5割戻金を受け取った後に、保険証券をどう見直せばよいか具体的にわかります。
県民共済の割戻金は保険料の値引きではない
都道府県民共済では、毎年3月の決算で剰余金が生じた場合、3月31日時点の加入者に割戻金を還元する仕組みがあります。多くの共済では、前年4月保障分から当年3月保障分までの払込掛金に割戻率をかけて計算し、例年8月上旬ごろに指定口座へ戻す流れです。仕組みは公式の(割戻金について)でも説明されています。
2025年度決算では、全国生協連の受入掛金総額6,508億円、支払共済金3,145億円、割戻引当金1,932億円と公表されています。また、2025年度決算から総合保障型、入院保障型、生命共済6型、特約コースの割戻率が全国一律になった点も確認できます。詳しくは(共済事業の収支状況(全国生協連))に掲載されています。
ここで大切なのは、割戻金は将来も同じ金額が約束されたものではないという点です。共済金の支払いが多い年や運営状況によって変わるため、割戻後の実質掛金だけを前提に家計を組むのは避けたいところです。
割戻金が多いなら生命保険は不要ですか?
毎年割戻金が戻るなら、民間の生命保険より県民共済だけでいい気がします。50代でもそう考えて大丈夫ですか?
掛金の軽さは大きな魅力ですが、判断軸は割戻金だけではありません。50代は、死亡保障の必要額、65歳以降の保障変化、老後資金とのバランスを合わせて見ることが大切です。
基準1:割戻後の実質掛金ではなく、必要保障額で見る
県民共済は月掛金がわかりやすく、割戻金がある年は実質負担も軽く見えます。しかし生命保険の見直しでは、まず「いくら払うか」より「いくら必要か」を確認します。
たとえば50代で配偶者や子どもが家計に依存している場合、万一のときに必要になるお金は、生活費、教育費、住宅費、葬儀費用、相続関連費用などです。そこから遺族年金、預貯金、勤務先の死亡退職金、住宅ローンの団体信用生命保険などを差し引いた不足額が、民間保険や共済で備える目安になります。
考え方はシンプルです。「家族に残したいお金」から「すでに用意できているお金」を引いた金額が、追加で検討すべき保障額です。割戻金が多いか少ないかは、その後に見る項目です。
戻ってくるお金は魅力ですが、保障の本質は「戻る金額」ではなく「困ったときに足りる金額」です。
医療保障は高額療養費制度の見直しも踏まえる
50代の保険見直しでは死亡保障だけでなく、入院や通院が長引いたときの自己負担も確認したいところです。2026年8月から高額療養費制度の見直しが始まり、厚生労働省の(高額療養費制度を利用される皆さまへ)では、令和8年8月からの制度で70歳未満・年収約370万円〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられる例が示されています。
一方で、差額ベッド代、先進医療の技術料、通院交通費、入院中の家族の生活費、仕事を休んだ分の収入減は公的医療保険でまかなえないことがあります。医療共済や医療保険は、窓口負担そのものよりも、こうした周辺費用と収入減を補う目的で考えると判断しやすくなります。
50代が見るべき保障チェック項目
- 1現在の死亡保障額が、配偶者の生活費や教育費の不足額を埋められるか確認します。
- 265歳以降に死亡保障や入院日額がどの程度変わるか、加入中の共済証書で確認します。
- 3入院保障だけでなく、通院、先進医療、介護、就業不能時の収入減に備えられるか見ます。
- 4住宅ローンの団信や勤務先保障を差し引き、重複している保障と不足している保障を分けます。
- 5割戻金を前提にせず、割戻金が少ない年でも家計が無理なく続く掛金か確認します。
基準2:65歳以降の保障変化を早めに確認する
50代の県民共済見直しで特に重要なのが、65歳以降の保障です。都道府県民共済の総合保障型などは、65歳以降に同額掛金の熟年型へ継続する扱いが一般的ですが、死亡保障や入院保障の内容は現役世代向けのまま続くわけではありません。
たとえば東京都民共済の(生命共済 熟年型)では、満65歳〜満69歳の健康な方が申し込め、保障期間は65歳〜85歳とされています。ただし、年齢に応じて保障内容が変わり、70歳〜85歳の病気入院保障は1回の入院につき44日分が限度と案内されています。
また、2026年4月1日からは、基本コースに付加する「熟年医療特約」「熟年新がん特約」「熟年新三大疾病特約」の保障期間の終期が80歳から85歳へ延長されました。全国生活協同組合連合会の(2026年4月1日制度改正「特約コース」の保障期間の終期を延長)では、すでに加入中の人は手続き不要で更新され、掛金もそのままと説明されています。
ただし、「85歳まで続く」ことと「必要な保障額が十分ある」ことは別問題です。50代のうちに、60代、70代、80代で死亡保障、入院日額、入院限度日数、特約の有無がどう変わるかを表にして確認しておきましょう。
65歳まで待ってから考えても間に合いますか?
まだ50代なので、熟年型のことは65歳が近づいてから考えればよいでしょうか?
健康状態によっては、60代で新しい保険に入りにくくなることがあります。今の共済を残すか、民間保険を足すか、逆に減らすかは、健康なうちに選択肢を比べるほうが安心です。
基準3:県民共済、生命保険、資産形成の役割を分ける
50代の家計では、保障と資産形成を同じ商品でまとめようとすると判断が難しくなります。県民共済はシンプルな保障、定期保険や収入保障保険は一定期間の大きな死亡保障、終身保険は一生涯の死亡保障、NISAやiDeCoは老後資金づくりというように役割を分けると整理しやすくなります。
金融庁の(NISAを知る)では、2024年からのNISAについて、非課税保有期間が無期限、制度が恒久化、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円と説明されています。2026年時点でも老後資金づくりの中心的な選択肢です。
さらにiDeCoは、2026年12月以降の制度改正で拠出限度額と加入可能年齢の引き上げが予定されています。厚生労働省の資料では、2026年12月、2027年1月引き落とし分から、掛金額を最大75,000円まで拠出できるようになり、60歳以上70歳未満の人でも一定要件を満たせば加入できるようになると案内されています。詳しくは(iDeCoの拠出限度額と加入可能年齢が引き上げられます)で確認できます。
一方、NISAやiDeCoは投資や年金制度であり、死亡時に決まった保障額が出る生命保険とは役割が違います。 保障は保障、運用は運用 と分けて考えるのが基本です。
保険の見直しは、安くする作業だけではありません。家族に必要な保障を残し、将来使えるお金を増やすための整理です。
割戻金の使い道は、使い切りより固定費改善に回す
割戻金が戻ったとき、臨時収入として使い切るのも悪いことではありません。ただ、50代の家計改善という視点では、年1回の割戻金をきっかけに固定費を見直すほうが効果的です。
たとえば、割戻金をそのまま医療費用の予備費にする、古い保険の重複保障を削ってNISAの積立原資にする、iDeCoの掛金変更を検討する前に生活防衛資金を確認する、といった使い方です。大切なのは、割戻金を「毎年必ずある収入」として生活費に組み込まないことです。
生命保険協会の(生命保険の動向 2025年版)では、2024年度末の個人保険の保有契約件数は1億9,530万件と17年連続で増加した一方、保有契約高は778兆9,902億円と減少したことが示されています。死亡保障を抑え、医療保障を充実させる近年の傾向が背景として挙げられており、50代も「昔入った大きな死亡保障をそのまま持つ」より、今の家計に合う形へ組み替える視点が重要です。
県民共済だけで足りやすいケース、生命保険を足したいケース
県民共済だけで足りやすいのは、子どもが独立している、住宅ローンが団信でカバーされている、配偶者に十分な収入や資産がある、葬儀費用や医療費の予備費が準備できている家庭です。この場合は、県民共済をベースにしつつ、過剰な生命保険を減らす選択も考えられます。
一方で、配偶者が専業主婦・専業主夫、子どもがまだ学生、住宅ローン以外の生活費負担が大きい、自営業で遺族厚生年金がない、親の介護費も見込まれる家庭では、県民共済だけでは死亡保障が不足しやすくなります。この場合は、収入保障保険や定期保険を期間限定で併用する考え方が現実的です。
老後資金も同時に見たい人は、生命保険文化センターの(2025(令和7)年度「生活保障に関する調査」)も参考になります。同調査では、夫婦2人の老後の最低日常生活費は平均月額23.9万円、ゆとりある老後生活費は平均月額39.1万円とされており、保障を厚くしすぎて老後資金づくりが止まるのも避けたいポイントです。
50代の見直し手順は、証書を並べるところから始める
見直しを始めるときは、県民共済の加入証書、生命保険証券、勤務先の福利厚生、住宅ローンの団信、預貯金やNISA残高がわかる資料を並べます。次に、万一の不足額、病気や入院時の自己負担、老後資金の不足見込みを確認します。
実践するなら、まず1年分の掛金と保険料を書き出します。次に、死亡保障、医療保障、がん・三大疾病、介護、就業不能、老後資金の欄を作り、「十分」「不足」「重複」に分けます。最後に、不足している保障だけを民間保険で補うのか、掛金を抑えて貯蓄やNISA・iDeCoに回すのかを決めます。
この順番なら、割戻金の多さに流されず、家庭ごとの必要保障額から判断できます。なお、共済や保険の加入可否、給付条件、割戻率は地域や商品、健康状態によって異なります。迷ったときは、加入中の共済・保険会社に確認したうえで、家計全体を見られる専門家に相談すると安心です。
まとめ:重要ポイント
- 1県民共済の割戻金は剰余金の還元であり、将来の金額が約束された保険料割引ではありません。
- 250代は割戻後の実質掛金より、死亡保障、医療保障、65歳以降の保障変化を優先して確認します。
- 32026年4月の熟年特約の終期延長や、高額療養費制度の見直しなど、制度変更も踏まえて判断します。
- 4NISAやiDeCoは老後資金づくり、生命保険や共済は万一の保障として役割を分けて考えます。
- 5割戻金が戻ったタイミングで、保険証券と家計を棚卸しすると見直しのきっかけになります。
まずは無料オンラインFP相談で棚卸しを
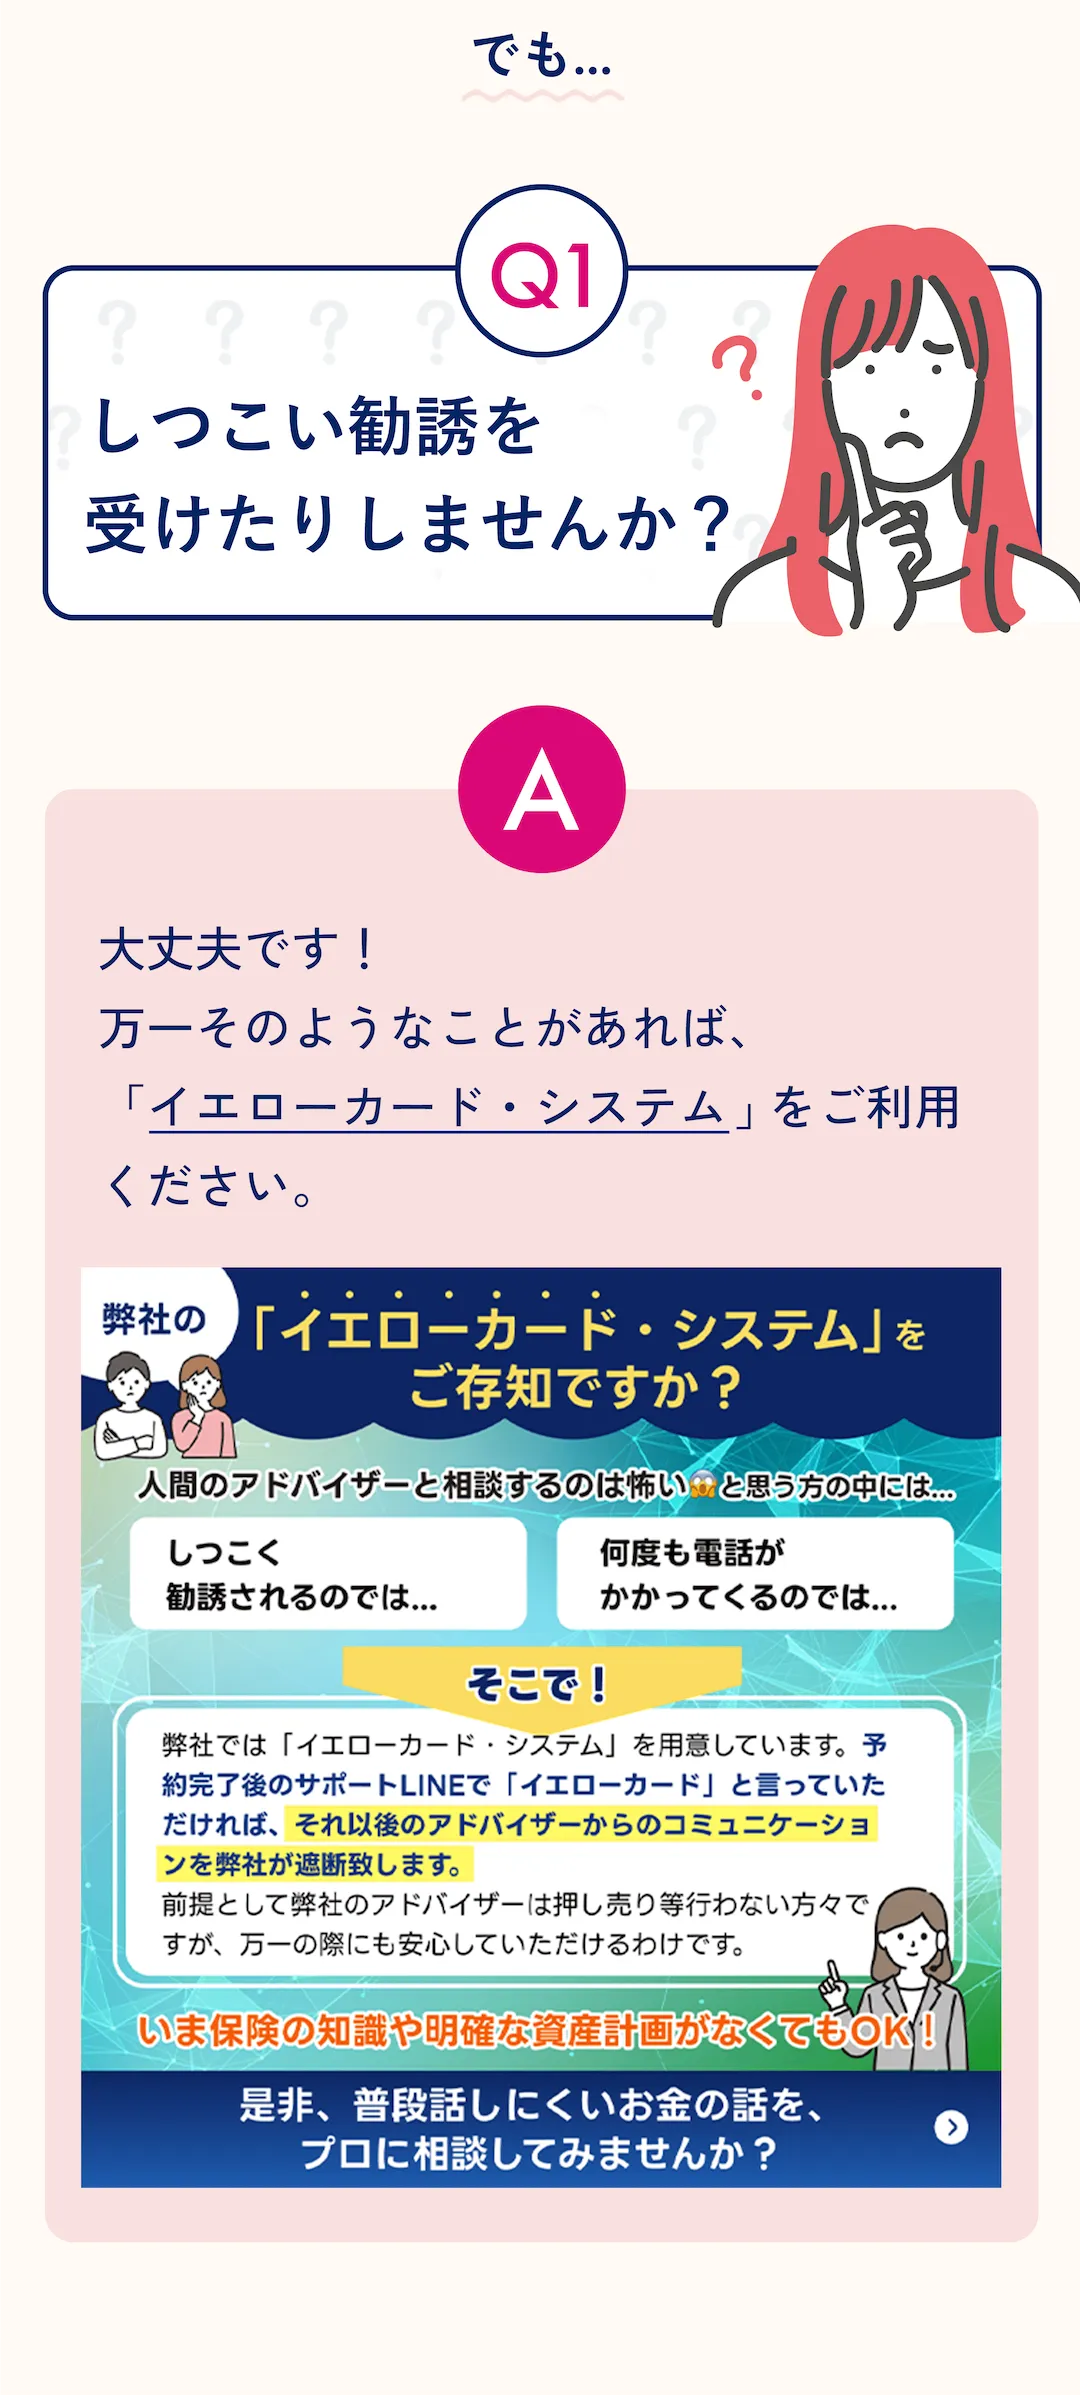
県民共済の割戻金をきっかけに、50代の生命保険、医療保障、NISAやiDeCoの配分まで一度まとめて確認してみませんか。ほけんのAIなら、まずAI相談から気軽に始められ、必要に応じて有資格者のFPにオンラインで無料相談できます。保険証券や家計の資料があれば、保障の重複や不足を中立的な立場で整理しやすくなります。LINEから日時を選べるため、忙しい方も自宅から相談できます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】一時払い養老保険と個人向け国債|60代の3基準
2026年9月時点の一時払い養老保険と個人向け国債を、60代退職金の税引後手取り、途中換金、相続・保障の3基準で比較。預金やNISAとの配分も整理します。

【2026年9月更新】社会保険適用拡大と生命保険|扶養外れ前3基準
2026年10月に予定される106万円の壁の見直しを前に、扶養を外れる前の手取り、公的保障、生命保険料を3基準で整理。130万円の壁、傷病手当金、生命保険料控除、NISA・iDeCoとの配分まで、家計で確認する順番を解説します。
【2026年9月更新】個人年金保険はおすすめしない?|40代会社員の3基準
個人年金保険は40代会社員に必要かを、NISA・iDeCo改正、途中解約、インフレ、保険料控除と受取時税金の3基準で整理します。
【2026年9月更新】母子家庭の生命保険|不足額3ステップ
母子家庭の生命保険を、児童扶養手当・児童手当・家賃補助・遺族年金を差し引いた不足額から3ステップで整理します。

【2026年9月更新】生命保険料は下がる?|予定利率後の3基準
予定利率上昇で生命保険料は本当に下がるのかを2026年9月時点で解説。既契約、新契約、貯蓄性保険、NISA・iDeCo、生命保険料控除まで含めた見直し基準を整理します。

【2026年9月更新】法人保険の節税|防衛特別法人税後の損金と出口3基準
防衛特別法人税後の法人保険の節税を、損金算入、最高解約返戻率、解約返戻金、役員退職金の出口戦略から整理。経営者が契約前に見るべき3基準を解説します。