高校無償化で浮いた教育費を保険集客へ!保険リーズ最新戦略
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
高校無償化
保険集客
保険リーズ
高校ママパパ
教育費貯蓄
面談課金
成約率向上
目次
高校無償化がもたらす新たな保険集客ニーズ
- 1無償化による月額3万円超の浮き資金が家計に出現(特に私立進学世帯)
- 2浮き資金の使い道は「大学資金積立」「老後資金」「生活費補填」など多岐(約4割が生活費へ:PR TIMES)
- 3教育費以外の学習費や副費用(例:毎年平均68万円)は自己負担のため不安残存((保険関連ブログ解説))
- 4貯蓄型保険や学資保険を見直し、浮き資金を大学進学・老後向けに転化する家庭が増加
- 5進学・老後資金の“ダブル不安”訴求で保険提案の成約期待が高まる
高校ママパパ層の課題と提案ストーリー設計
高校無償化で一定の余裕ができる一方、大きな教育費支出は大学進学時にピーク化し、老後資金不安と重なります。こうした 二重の課題 に対し、「浮いた資金→貯蓄型保険(学資・養老)→教育資金/老後積立」のスムーズなストーリーづくりが、 保険セールス の成約率を左右します。実際の事例ではシミュレーションツールや教育資金の見える化を組み込み、手取り月収やライフプラン、将来設計を意識した提案が強い成果につながっています。
大学費・老後資金の二重不安、どう対策すべき?
高校の授業料が無償化されたのは嬉しいのですが、大学やその先の支出を考えると心配です。何から備えるべきですか?
まず現状の『浮き資金』を明確化し、大学進学・老後の資金を両輪で準備することが重要です。具体的には、貯蓄型保険と経済シミュレーションを掛け合わせて、無理のない積立プランを一緒に設計するのがおすすめです。
面談課金型「保険リーズ」×ASTRALで集客効率を飛躍的に高める
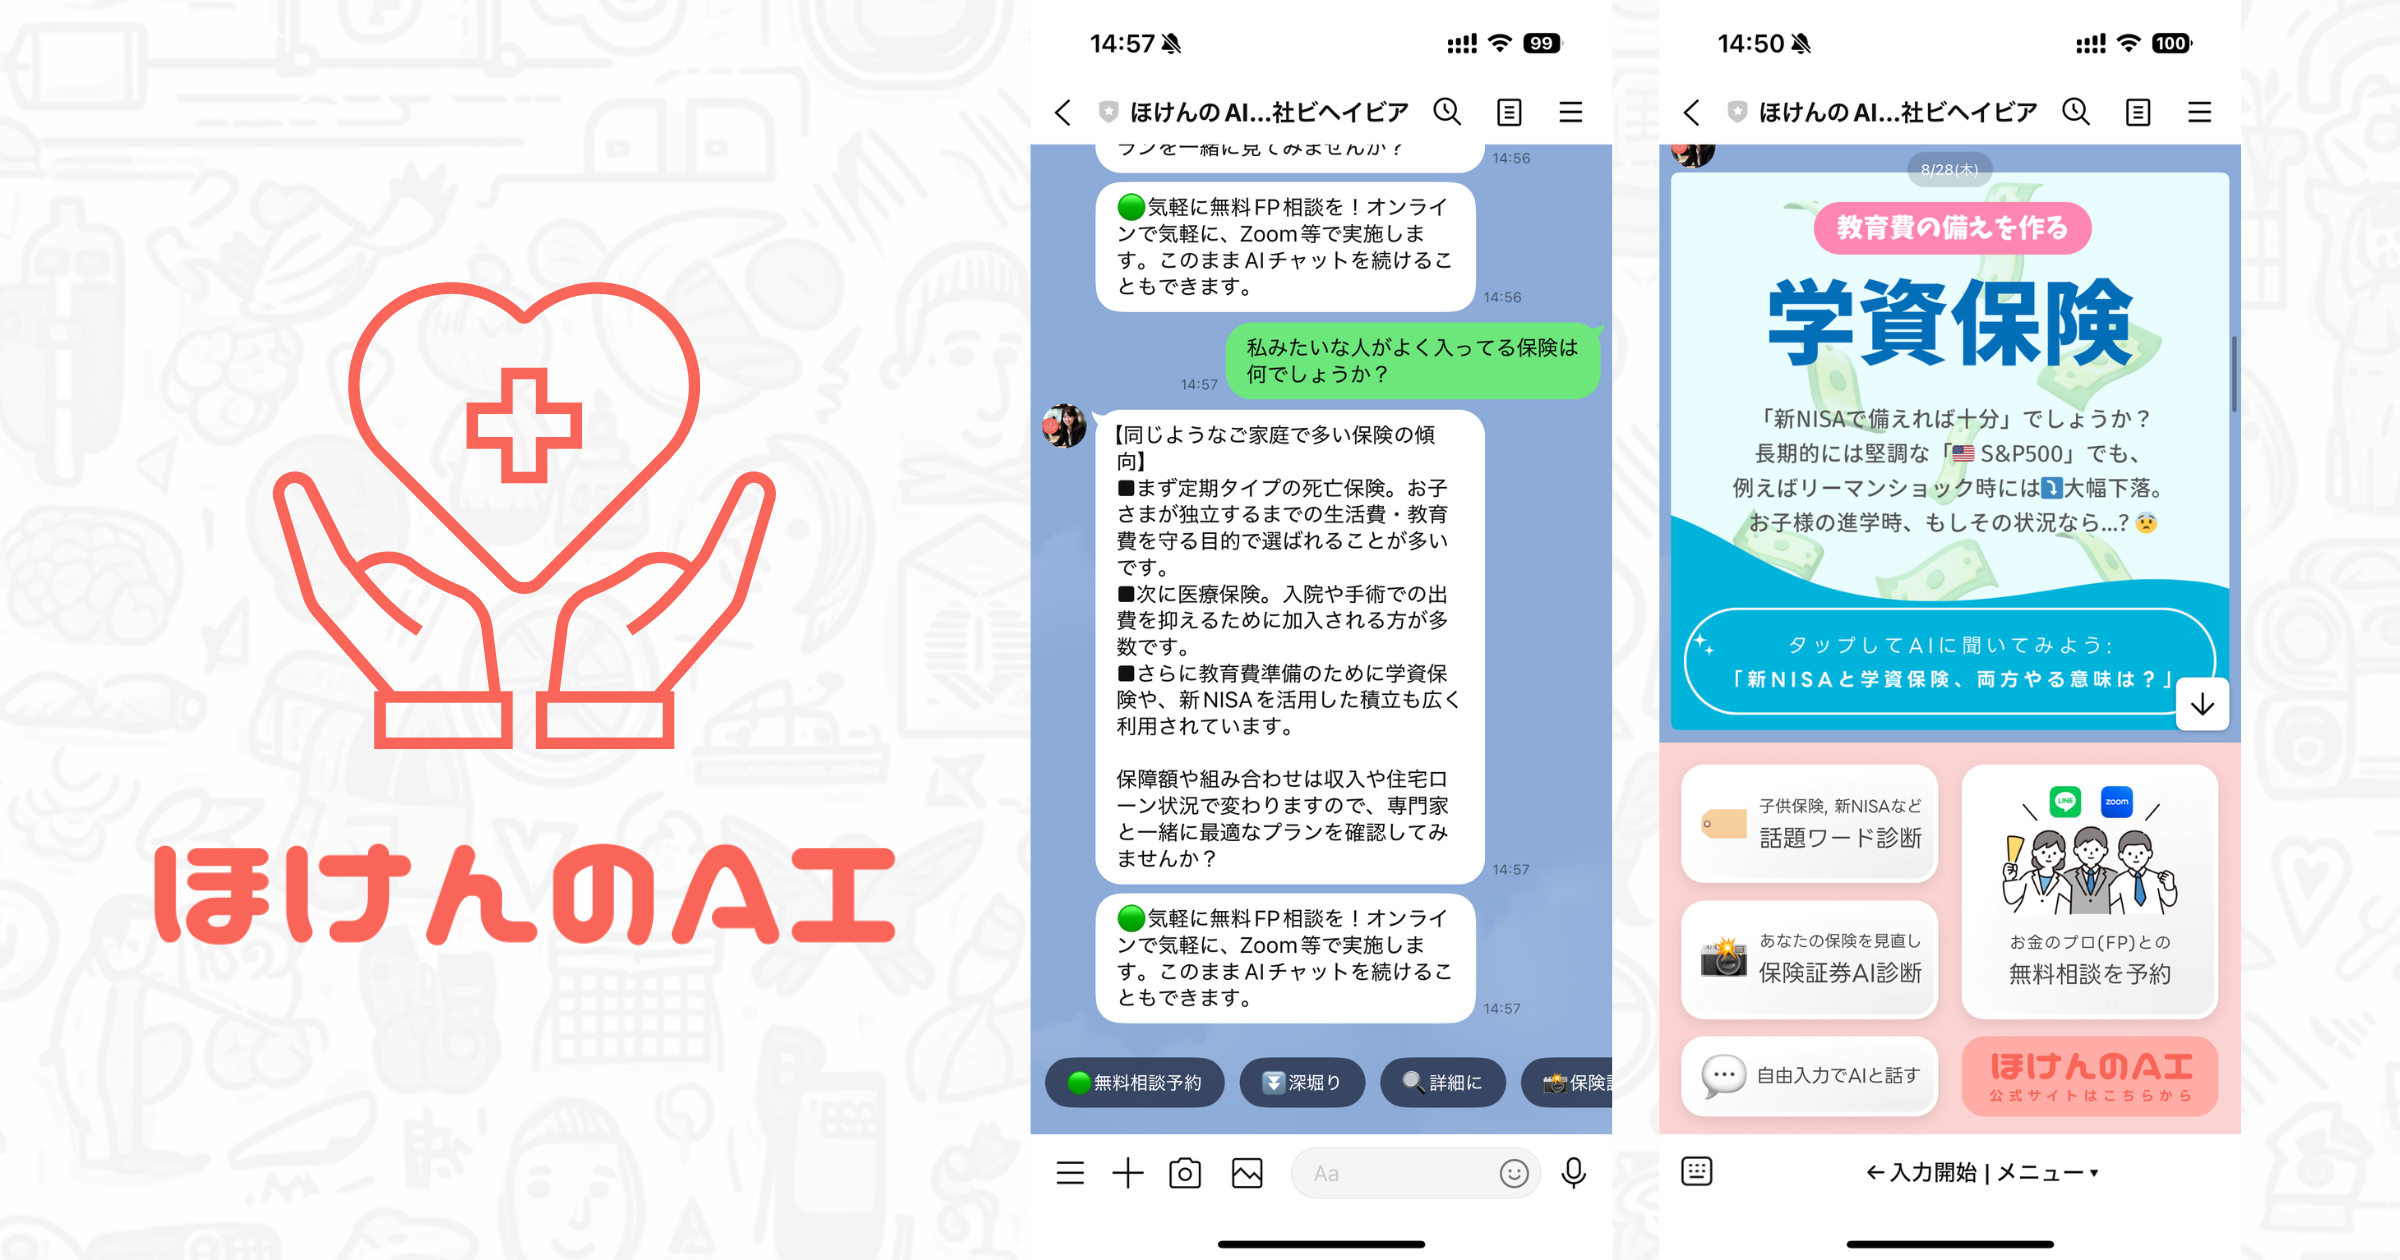
浮き資金ニーズを取り込むには、『保険リーズ』(見込み客紹介サービス)と ASTRAL for 保険集客 の連携活用が効果的です。独自のAIチャットで事前ヒアリングやニードを把握し、“保険について事前理解・関心がある”状態の見込客と面談できるため、広告費高騰・アウトバウンド規制強化時代にもROIを高めて集客~成約率の底上げが図れます。学資保険や貯蓄型商品の訴求にもマッチする仕組みです。
「高校無償化で“浮いた分”の相談が増えた今こそ、教育・老後資金の二刀流シナリオで資産形成型保険の成約率を上げるチャンスです。」
広告費高騰・法規制強化時代のクリエイティブとチャネル選定
2026年はリード獲得単価(CPA)が過去最高水準となり、SNS・検索・オフラインのハイブリッド設計が求められます。特にPTAイベントや保護者会での QRコード誘導 、教育訴求コンテンツの配布、LINE/Instagram広告の効率的な導線設計が新たな主流です。ASTRALと連携した面談予約自動化・ドタキャン無課金・AIログ連携が、広告投資効率を底上げし、違法リード・不誠実客のフィルタリングも万全にできます。
30日で集客成果を出す高校ママパパ向け実践アクションプラン
- 1ペルソナ(高校生保護者・世帯収入帯)設定と具体訴求開発を1週目で完了
- 2事例・数値根拠を入れたクリエイティブ制作とLP(ランディングページ)最適化(2週目)
- 3ASTRAL for 保険集客初期設定・カレンダー連携(3週目)
- 4AIチャットログに基づき提案準備…4週目はPDCAと成約分析まで回す
TOT達成者の成功事例—教育費提案からクロスセルまで
ASTRAL for 保険集客を活用し、実際にTOT(Top of the Table)達成者のような年間2,800万円規模プランの成約に至った現場では、iPadを使った“手書きクロージング”や、SMS即時返信体制が大きな成果につながっています。短時間でヒアリングを終え、変額保険も含めた資産運用型商品の提案で教育費アプローチから老後・資産形成クロスセルへ展開しています((成功者インタビュー事例))。
SNS広告×地域イベント、本当に集客効果ある?
SNS広告やPTA、学校イベントでの保険集客は本当に成果につながるのでしょうか?
近年はオフライン×オンラインを掛け合わせた“ハイブリッド集客”が特に成果を出しています。保護者イベントでのQR予約や教育コンテンツ配布→LINE追加→AIヒアリング→オンライン面談、という回遊動線が成約率の高い保険集客の新常識になっています。
2026年 保険業法・広告規制のポイントとチェックリスト
2026年6月施行の改正保険業法により「比較推奨販売の義務化(“ハ方式”廃止/ロ方式へ一本化)」「特定社推しの原則禁止」「乗合代理店の管理体制・証跡管理義務強化」などが導入されます((金融庁発表・解説)/(BEHAVIORブログ解説))。あわせて景表法・生成AI規制も強化されており、違法リード排除・中立性確保・AI活用ログ保存などのチェックリストに沿った安全運用が不可欠です。ASTRAL for 保険集客はこの要件をすべて満たせます。
浮き資金の“消費”に終わるか、家族の将来資金の“備え”に変えるかは、今のご提案の質次第です。変化のタイミングを保険セールスの成長機会と捉えましょう。
まとめと次のアクション—集客ROIを最大化するには
高校無償化は“保険の研究・資産形成ニーズ”を急増させ、 高校ママパパ層 は新たな集客主役市場へ。浮き資金を入り口に進学費用・老後・家計リスクを幅広く提案し、ASTRAL for 保険集客のAI面談自動化・高品質リード供給メリットをフル活用することで、広告費高騰・法規制強化時代もROI最大化が狙えます。最新法令・運用事例に即した運用が重要です。
まとめ:重要ポイント
- 12026年度高校授業料無償化で『月数万円』の浮き資金が多くの世帯で発生
- 2教育費ピークや老後資金の2大不安が依然大きく、貯蓄保険や学資保険の提案が有効
- 3保険リーズ×ASTRALの面談課金・AIチャットログ連携が2026年法規・コンプライアンス対応で高効率化・低リスクを実現
- 4PTAやイベント起点のQR・SNS集客、クロスセルの仕組み化でライフタイムバリュー最大化
- 5最新法令と現場事例を踏まえた運用・PDCAがROI改善につながる
ぜひ無料オンライン相談をお試しください
2026年高校無償化で家計・教育費・資産形成ニーズが激変。面談課金型で安心、AIチャット自動化・違法リード排除・コンプラ準拠の『ASTRAL for 保険集客』なら安心して新規集客をスタートできます。今すぐオンライン無料相談で自社の現場ニーズ合致や導入事例など詳細をご相談いただけます。
現在、お申込みは従業員10名以上の保険代理店・保険会社さまに限ります。募集人さま個人でのお申込みは承っておりません。
関連記事一覧
来店待ちに頼らない保険リーズ活用術|保険ショップの保険集客
来店待ちで空き枠が埋まらない保険ショップ向けに、保険リーズでオンライン面談を増やす方法を解説。Behavior Leadsの活用ポイントも整理します。
国民健康保険と扶養相談を保険集客につなぐ面談導線
社会保険適用拡大で増える国民健康保険と扶養の相談を、制度説明だけで終わらせず、手取り・家計・保障見直し面談へつなげる保険集客術として解説。Behavior Leads活用時の面談導線と注意点も整理します。
保険リーズ規制時代の保険集客|取得経路と面談品質をどう見極めるか
保険リーズ規制時代に中小代理店が確認すべき取得経路、同意取得、個人情報管理、特別利益、面談品質を実務目線で解説します。
20代独身女性の最小保障相談を面談化する保険集客術|保険リーズ活用
20代独身女性の最小保障相談を、医療費・収入減・女性疾病・死亡保障の整理から面談化する保険集客術として解説します。
介護保険の一時金・年金比較を保険リーズ化する保険集客術
介護保険の一時金・年金比較相談を、初期費用と継続費用の整理から家計・老後資金・保障見直し面談へ広げる保険集客術を解説します。
県民共済・こくみん共済見直しを保険集客へつなげる面談術
県民共済・こくみん共済の見直し相談を、共済否定ではなく保障棚卸しから面談化する保険集客術として実務目線で解説します。