


【2026年8月更新】就業不能保険と傷病手当金|不足額の3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月9日
- 2026年8月時点の傷病手当金情報への更新
- 自営業者の年金・公的保障確認ポイントの追加
- 物価高を踏まえた不足額試算の具体化

就業不能保険
傷病手当金
所得補償保険
障害年金
働けないリスク
自営業の保険
家計見直し
目次
働けない不安は「公的保障で足りない部分」から考える
病気やケガで長く働けなくなったとき、会社員ならまず確認したいのが健康保険の 傷病手当金 です。給与が止まった直後の生活を支える大切な制度ですが、給与の全額を補うものではなく、支給期間にも上限があります。
この記事では、2026年8月時点で確認できる公的情報をもとに、就業不能保険が必要かどうかを「傷病手当金が終わった後、家計にいくら不足が残るか」という視点で整理します。見るべき基準は、生活費、住宅・教育費、復職までの期間の3つです。保険料の安さから選ぶのではなく、まず不足額を見える化することが出発点です。
この記事で確認できること
- 1傷病手当金でいくら、いつまで補えるのかを確認できます。
- 2就業不能保険で備えるべき不足額の考え方が分かります。
- 3会社員、自営業、住宅ローンあり世帯の違いを整理できます。
- 4公的制度、勤務先制度、貯蓄、民間保険の優先順位を確認できます。
- 5入りすぎを避けながら、家計に合う保障額を決める手順が分かります。
傷病手当金は給与の約3分の2、最長は通算1年6か月
傷病手当金は、業務外の病気やケガで働けず、会社から十分な給与を受けられないときに支給される健康保険の給付です。協会けんぽの説明では、業務外の病気やケガによる療養であること、仕事に就けないこと、連続する3日間を含み4日以上仕事に就けなかったこと、休業期間に給与の支払いがないことなどが要件です。詳しい要件は(傷病手当金|給付と手続き)で確認できます。
支給額は、原則として「支給開始日以前12か月間の標準報酬月額の平均÷30日×3分の2」で計算されます。協会けんぽでは、支給開始日以前の期間が12か月に満たない場合、一定の平均額との比較で低い額を使う扱いがあり、支給開始日が2025年4月1日以降の例では32万円が示されています。転職直後や入社1年未満の人は、単純に直近給与だけで見積もらないよう注意が必要です。
また、2022年1月から支給期間は「支給開始日から1年6か月」ではなく、実際に支給された期間を合算する 通算1年6か月 に変わっています。途中で復職した期間はカウントされないため、治療と仕事を行き来するケースでは以前より使いやすくなりました。制度改正の概要は(令和4年1月1日から健康保険の傷病手当金の支給期間が通算化されます)にまとまっています。
傷病手当金があれば就業不能保険はいらない?
会社員なら傷病手当金があるので、就業不能保険は不要でしょうか。
短期の休職なら、傷病手当金と貯蓄で足りることもあります。ただし、手取りが下がる期間が長引く場合や、住宅ローン・教育費が重い時期は不足が出やすいです。必要性は、傷病手当金終了後の家計で判断しましょう。
家計の現実:支出は増え、手取りの余裕は薄くなりやすい
就業不能リスクを考えるときは、制度だけでなく家計の足元も見ておきたいところです。総務省の2025年平均の家計調査では、二人以上の世帯の消費支出は月平均314,001円でした。二人以上の勤労者世帯では消費支出が月平均346,297円、可処分所得は月平均532,408円で、可処分所得は実質1.7%減少しています。詳しくは(家計調査報告 2025年平均結果の概要)で確認できます。
2026年8月時点でも、食費、光熱費、教育関連費、住宅ローン返済の負担感は家計相談でよく出るテーマです。給与が止まったときに「生活費を少し削れば何とかなる」と考えにくい家庭も少なくありません。働けない期間の備えは、変動費だけでなく住居費や教育費などの固定費を含めて見積もる必要があります。
就業不能保険は、安いから入るものでも、高いから避けるものでもありません。まず家計の不足額を出し、その不足を貯蓄と保険でどう分けるかを考えることが大切です。
基準1:生活費の不足額は「手取りとの差」で見る
最初の基準は、毎月の生活費をどこまで補う必要があるかです。傷病手当金は額面給与の3分の2ではなく、標準報酬月額をもとにした日額の3分の2です。実際の手取りと比べると、普段より2〜4割少ないと感じるケースがあります。
たとえば、手取り月32万円、最低限の生活費が月28万円の家庭を考えます。傷病手当金の目安が月22万円なら、休職中の不足は月6万円です。貯蓄が180万円あれば、単純計算では30か月分の不足に耐えられます。一方、貯蓄が60万円なら10か月で底をつくため、就業不能保険で月5万〜10万円程度を検討する余地があります。
ここで大切なのは、普段の支出をそのまま使わないことです。外食、旅行、レジャー費は一時的に抑えられるかもしれませんが、家賃、住宅ローン、食費、通信費、保険料、教育費は急には下げにくい支出です。まず「休職中でも残る支出」を家計簿や銀行アプリで抜き出しましょう。
自営業やフリーランスはどう考える?
自営業の場合も傷病手当金を前提に考えてよいですか。
原則として、国民健康保険には会社員の健康保険のような傷病手当金はありません。自営業・フリーランスは収入停止の影響が大きくなりやすいため、生活費の6〜12か月分の貯蓄と、所得補償保険や就業不能保険の組み合わせを早めに検討したいです。
基準2:住宅ローンと教育費は別枠で確認する
2つ目の基準は、住宅ローンや教育費のような 固定費 の重さです。働けなくなっても、住宅ローン、家賃、管理費、固定資産税、子どもの学校関連費はすぐには止まりません。特に子どもが中学・高校・大学へ進む時期は、教育費の支払い時期と休職が重なるだけで資金繰りが大きく崩れます。
住宅ローンがある人は、団体信用生命保険の内容も確認しましょう。一般的な団信は死亡・高度障害に備えるものですが、がん、三大疾病、就業不能状態などを条件に返済が軽くなる特約が付いている場合もあります。ただし、支払い条件は商品ごとにかなり違います。就業不能保険を検討する前に、住宅ローン側の保障と重複していないかを確認するのが実務的です。
教育費については、毎月の塾代や習い事だけでなく、入学金、受験費用、制服・教材費などの一時金も見ておきましょう。月額保障だけで安心していると、まとまった支払いに対応できないことがあります。
加入前に行う不足額チェック
- 1給与明細で標準報酬月額を確認し、傷病手当金の概算額を出します。
- 2有給休暇、病気休暇、会社独自の見舞金、団体保険の有無を勤務先に確認します。
- 3休職中でも残る生活費、住宅費、教育費を月単位で書き出します。
- 4生活防衛資金で何か月分の赤字を補えるかを計算します。
- 5団信や既加入保険の保障内容と、就業不能保険の重複を確認します。
- 6精神疾患、免責期間、復職後の給付条件を重要事項説明書で確認します。
基準3:終了後の不足額は「復職までの時間」で決まる
3つ目の基準は、傷病手当金が終わった後、どれくらいで収入が戻るかです。病気やケガの種類によっては、治療が終わってもすぐにフルタイム復帰できるとは限りません。短時間勤務、配置転換、再発予防の通院などで、収入が段階的にしか戻らないことがあります。
ここで見るべきなのが、傷病手当金終了後の無収入・減収期間です。仮に傷病手当金終了後も月15万円の不足が12か月続くなら、不足額は180万円です。貯蓄で100万円まで対応できるなら、残り80万円分を保険で補う、という考え方になります。
なお、働けない状態が長期化し、一定の障害状態に該当する場合は、障害年金も確認対象になります。日本年金機構によると、障害基礎年金は初診日要件、障害状態、保険料納付要件などを満たす必要があり、2026年4月分からの2級の年金額は昭和31年4月2日以後生まれで年847,300円、子の加算がある場合は加算額もあります。制度の概要は(障害基礎年金の受給要件・請求時期・年金額)で確認できます。民間保険だけでなく、公的年金まで含めて長期戦の家計を見ます。
医療保険が治療費に備えるものだとすれば、就業不能保険は生活の継続に備えるものです。比べる対象を間違えないことが、入りすぎを防ぐ近道です。
自営業は国民年金保険料と障害年金の納付要件も確認する
自営業・フリーランスは、会社員より公的な所得補償が薄くなりやすい点に注意が必要です。国民健康保険には原則として傷病手当金がなく、休むと売上が止まりやすい一方で、事業用の固定費や税金、社会保険料の支払いは続きます。
また、障害基礎年金には保険料納付要件があります。日本年金機構は、2026年度の国民年金保険料を月17,920円と案内しており、納付が難しい場合は免除制度や納付猶予制度の利用も選択肢です。詳細は(国民年金保険料)で確認できます。
「今月だけ払えない」を放置すると、将来の障害年金や遺族年金に影響する場合があります。収入が不安定な人ほど、民間保険の検討と同時に、国民年金の納付状況をねんきんネットなどで確認しておきましょう。
保険料を抑えるなら「全部を保険で埋めない」
就業不能保険の月額保障を大きくすると安心感は増しますが、保険料も上がります。家計が苦しい中で保険料を増やしすぎると、今の貯蓄ができなくなり、かえって備えが弱くなることもあります。
おすすめは、最初に生活防衛資金で3〜6か月分を確保し、その後の長期不足を保険で補う考え方です。会社員なら「有給休暇、病気休暇、傷病手当金、貯蓄、就業不能保険」の順に並べると、重複や過不足が見えやすくなります。自営業なら、貯蓄と民間保険の比重を会社員より厚めに考えるのが現実的です。
生命保険文化センターの2025年度調査では、医療保障や死亡保障だけでなく、生活障害・就業不能保障保険、生活障害・就業不能保障特約の加入率も調査項目に含まれています。生活保障への関心は、死亡時だけでなく「生きている間に収入が落ちるリスク」へ広がっています。(2025年度「生活保障に関する調査」)も参考になります。
まとめ:重要ポイント
- 1傷病手当金は給与を全額補う制度ではなく、支給期間は通算1年6か月が上限です。
- 2就業不能保険の必要額は、生活費、住宅・教育費、復職までの期間の3基準で考えます。
- 3会社員は勤務先制度と傷病手当金を確認し、自営業は公的保障が薄い前提で備えます。
- 4長期化する場合は障害年金や国民年金の納付状況も確認し、民間保険だけに頼りすぎないことが大切です。
- 5加入前には、支払条件、免責期間、精神疾患の扱い、団信との重複を確認しましょう。
無料オンライン相談で不足額を棚卸し
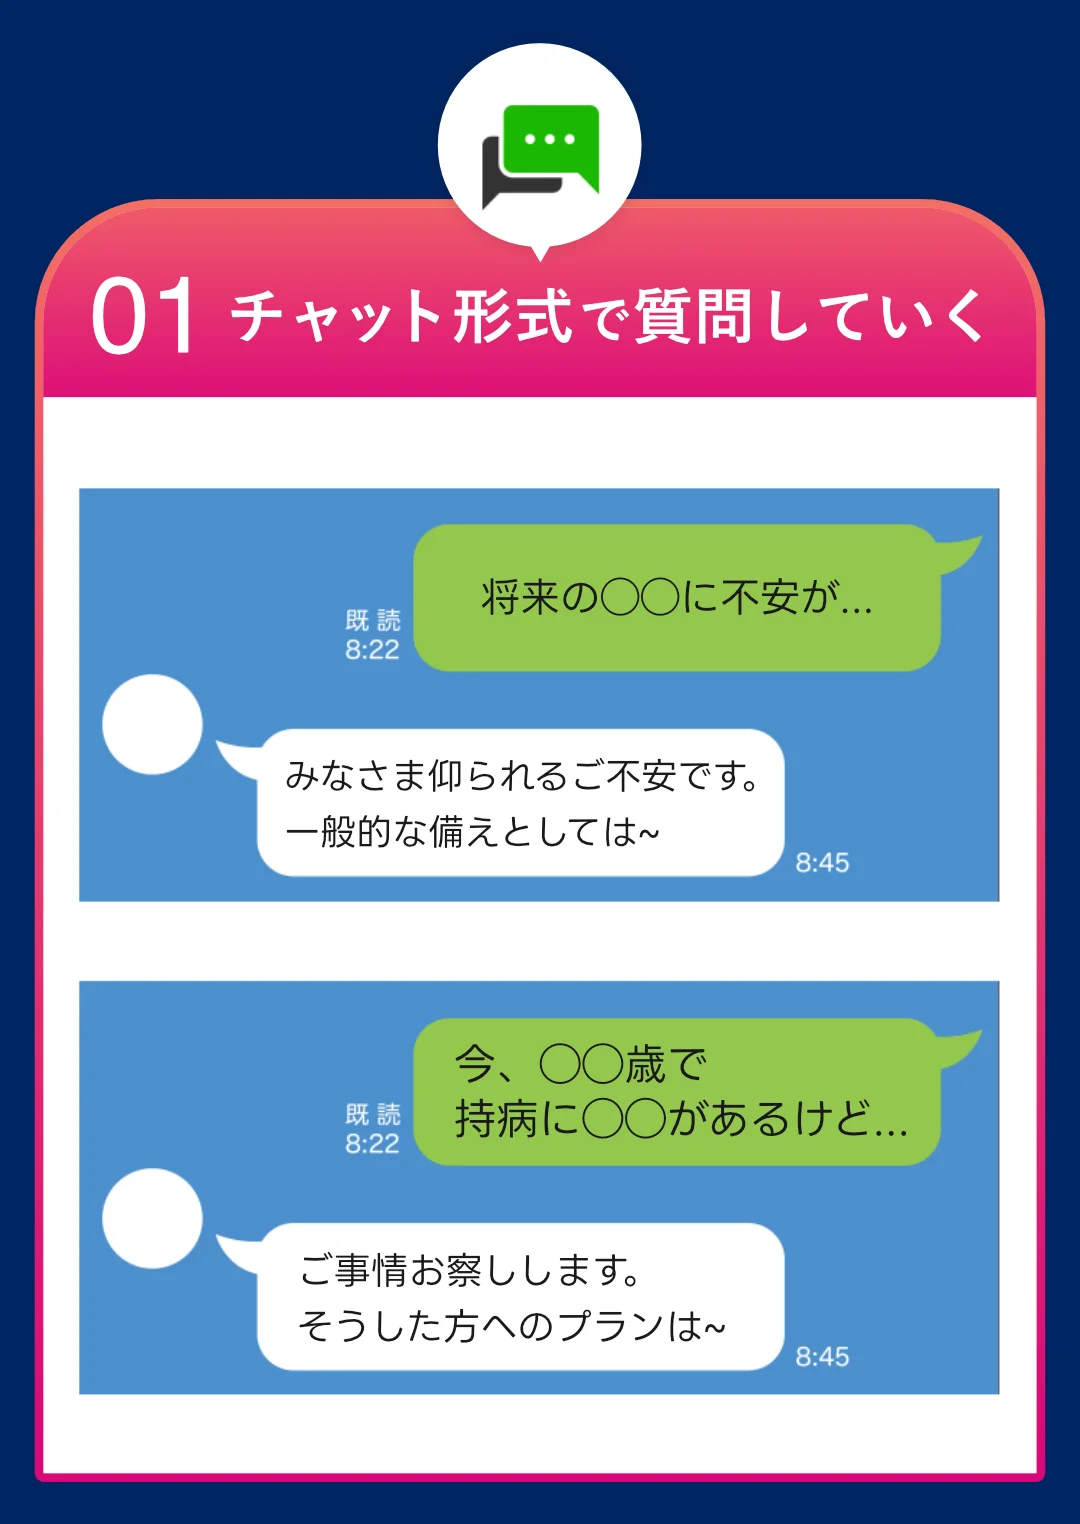
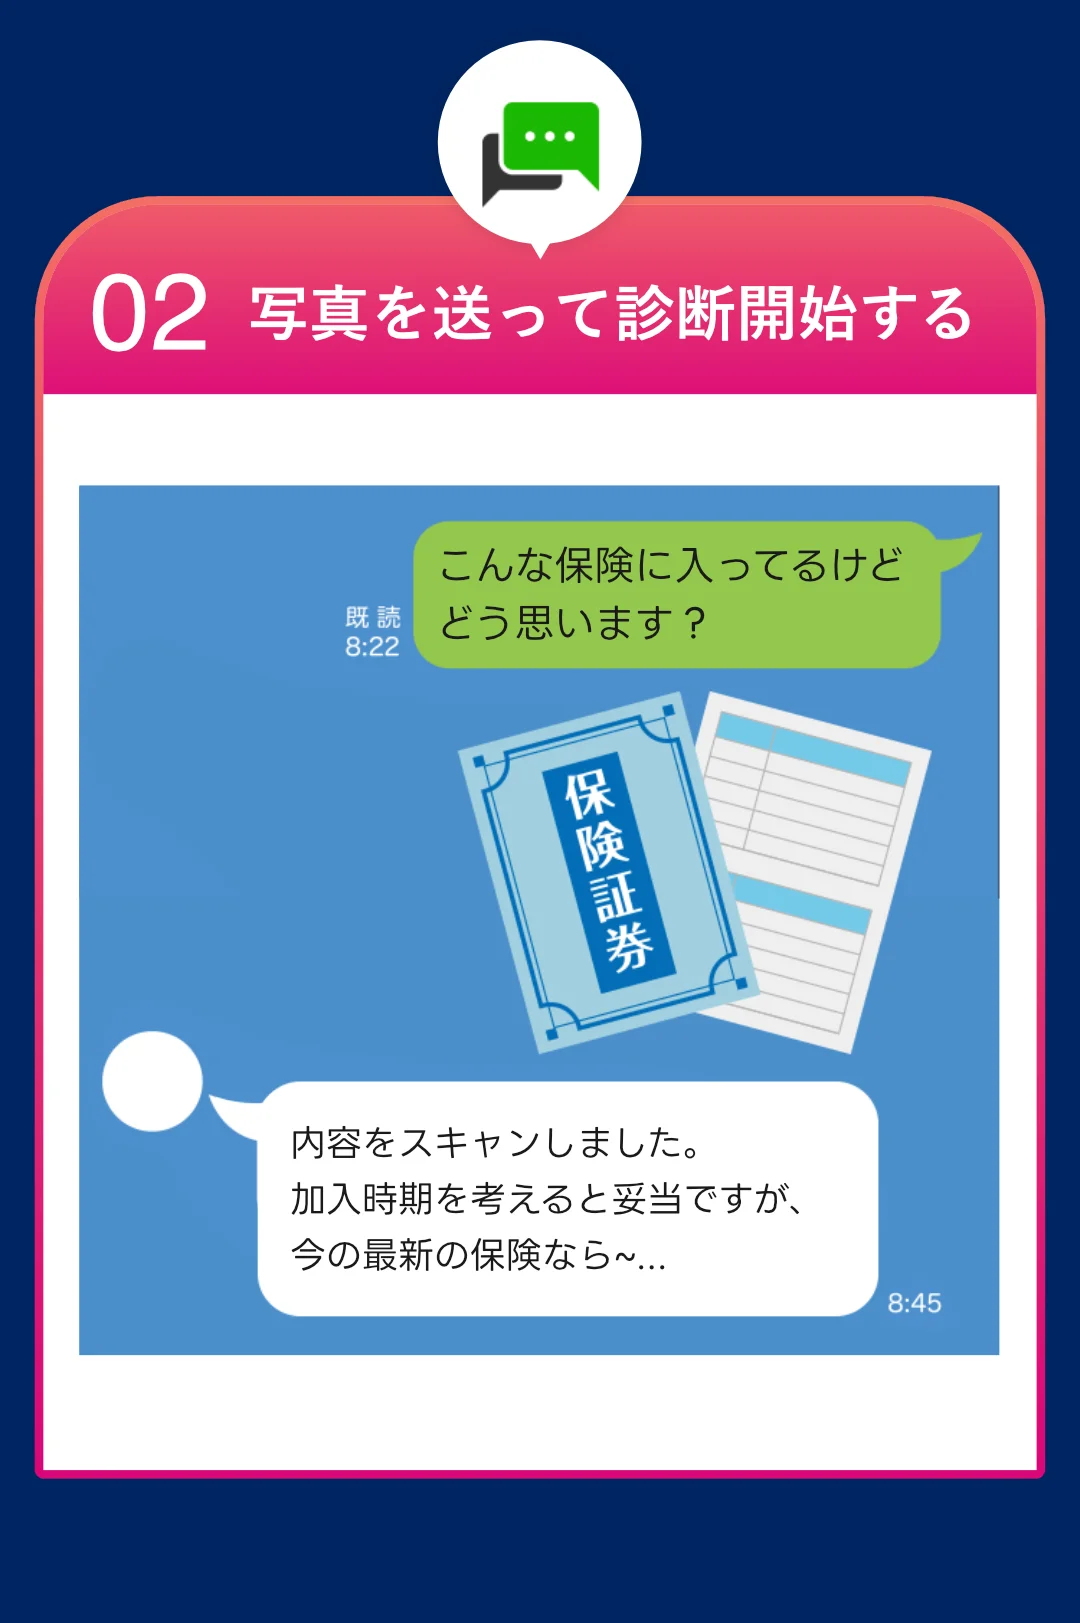
傷病手当金後の不足額は、給与、勤務先制度、住宅ローン、教育費、貯蓄額によって大きく変わります。ほけんのAIでは、LINEで家計や保険の悩みをチャット相談でき、必要に応じて有資格者のFPによる無料オンライン相談につなげられます。時間や場所を選ばず、保険証券や家計簿を見ながら、貯蓄と保険のちょうどよい分担を中立的に整理したい方は、一度棚卸ししてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】生命保険と要精密検査|健康診断後の申込前3手順
健康診断で要精密検査になった人向けに、生命保険申込前の3手順を解説。告知書の注意点、既契約を解約しない順番、NISA・iDeCoとの家計配分まで整理します。

【2026年9月更新】生命保険相談の選び方|改正後の3質問
生命保険相談の選び方を2026年9月の制度改正後の視点で解説。比較根拠、家計全体、断りやすさの3質問で、納得して相談先を選ぶための準備ができます。
【2026年9月更新】養老保険はおすすめしない?|50代の契約前3質問
養老保険はおすすめしないと言われる理由を50代向けに整理。保険料、死亡保障、税引後手取り、NISAやiDeCoとの使い分けまで契約前3質問で確認できます。
【2026年9月更新】生命保険とメタボ|健診後の告知3基準
生命保険とメタボの関係を40代会社員向けに解説。健診結果、通院・服薬、合併症の告知3基準と公的保障、NISA・iDeCoとの家計配分を整理します。

【2026年9月更新】生命保険料控除|年払い契約の証明書3手順
生命保険料控除で年払い契約の証明書を確認する3手順を解説。払込日、証明額、紙・電子提出、2026年・2027年分の子育て世帯6万円特例まで整理します。
【2026年9月更新】生命保険と脂肪肝|30代会社員の告知3基準
生命保険と脂肪肝の告知を30代会社員向けに解説。健診判定、肝機能数値、再検査・合併症の3基準と、NISAや傷病手当金を踏まえた家計配分まで整理します。