


【2026年8月更新】がん保険と高額療養費|改定後の自己負担3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月9日
- 8月改定後の月額上限・年間上限の反映
- 最新がん統計と就労通院データの補強
- 相談前に使える家計試算手順の追加

がん保険
高額療養費
2026年8月改定
自己負担
診断一時金
先進医療
保険見直し
目次
8月改定後、がん保険の見直しで最初に確認したいこと
2026年8月診療分から、 高額療養費制度 の見直しが始まりました。高額療養費制度は、医療機関や薬局で支払う保険診療の自己負担が一定額を超えたとき、超えた分が払い戻される公的制度です。がん治療のように医療費が高額になりやすい場面では、家計を守る重要な仕組みです。
ただし、制度が守ってくれるのは主に公的医療保険の対象になる医療費です。差額ベッド代、先進医療の技術料、自由診療、通院交通費、家族の付き添い費用、休職や時短勤務による収入減まで自動的に補われるわけではありません。
国立がん研究センターの(最新がん統計)では、2023年に新たに診断されたがんは99万3,469例、2024年にがんで亡くなった人は38万4,111人と公表されています。さらに、生涯でがんと診断される確率は男性61.1%、女性50.1%です。がんは「まれな病気」ではなく、医療費と働き方、家計の両方に影響し得る身近なリスクとして考える必要があります。
この記事では、2026年8月9日時点の公表情報をもとに、改定後にがん保険を見直すときの自己負担を3つの基準で整理します。
先に押さえる自己負担3基準
- 1保険診療の自己負担は、年齢と所得区分ごとの月額上限と年間上限を確認します。
- 2差額ベッド代、先進医療、自由診療、通院交通費など、制度対象外の費用を別枠で見積もります。
- 3休職や時短勤務で収入が下がる期間を想定し、生活費の不足額を医療費とは分けて考えます。
- 4健康保険組合、協会けんぽ、国民健康保険など、加入先ごとの給付や手続きの違いを確認します。
高額療養費は2026年8月からどう変わったのか
厚生労働省は2026年7月31日更新の(高額療養費制度を利用される皆さまへ)で、令和8年8月と令和9年8月からの段階的な見直しを案内しています。
2026年8月からは、所得区分に応じた月額の自己負担限度額が見直され、新たに年単位の上限額である「年間上限」が設けられました。年間の考え方は8月から翌年7月までです。月ごとの上限だけでなく、治療が長引いたときに1年間でどこまで負担する可能性があるかを確認することが大切になりました。
厚生労働省の例では、令和8年8月からの制度において、70歳未満で年収約370万円から約510万円の人が保険診療で医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられます。改定前の記事や古い試算では金額が違う場合があるため、これから治療費を見積もる人は、加入している保険者の最新案内で確認しましょう。
また、2027年8月からは所得区分がより細分化される予定です。今後の見直しで世帯ごとの自己負担感が変わる可能性があるため、がん保険の保障額も「いまの制度だけ」を前提に固定しすぎないことが大切です。
高額療養費があるなら、がん保険はいらない?
高額療養費制度があるなら、がん治療費は月10万円前後で済むと考えてよいですか?
保険診療だけを見ると自己負担は抑えられます。ただし、差額ベッド代、先進医療の技術料、自由診療、通院交通費、収入減は対象外になりやすい部分です。がん保険は公的制度の代わりではなく、制度で埋まらない家計の穴を補うものとして考えると判断しやすくなります。
基準1:保険診療の自己負担は所得区分で見る
最初に確認したいのは、手術、薬物療法、放射線治療など、 保険診療の自己負担 です。高額療養費制度では、年齢と所得区分によって月ごとの上限が変わります。さらに、直近12か月で高額療養費に複数回該当した場合には、4か月目以降の負担が軽くなる「多数回該当」という仕組みもあります。
2026年8月以降は、月額上限に加えて年間上限も確認しましょう。特に抗がん剤治療やホルモン療法、分子標的薬などが長く続く場合、1か月だけでなく半年、1年単位での負担を見ておくほうが現実に近くなります。
会社員なら勤務先の健康保険組合や協会けんぽ、個人事業主なら国民健康保険など、まず加入先を確認します。健康保険組合によっては独自の付加給付があり、自己負担がさらに軽くなることがあります。反対に、国民健康保険では会社員のような傷病手当金が原則ないため、治療費より収入減への備えが重くなるケースがあります。
実務面では、マイナ保険証で限度額情報を利用できるか、または限度額適用認定証が必要かを治療前に確認しておくと、窓口でいったん大きな金額を支払う負担を避けやすくなります。急な入院や手術では家族が手続きすることもあるため、加入先と保険証券の保管場所を共有しておきましょう。
まず公的制度で守られる範囲を知り、そのうえで家計では耐えにくい金額を見つける順番が大切です。
基準2:対象外費用は診断一時金で備えやすい
次に見るべきなのが、 対象外費用 です。本人希望の差額ベッド代、病院までの交通費、家族の宿泊費、医療用ウィッグ、補整具、家事代行、育児サポート、自由診療の一部は、高額療養費制度ではカバーされません。
先進医療も注意が必要です。先進医療は、保険診療と共通する診察や検査などは公的医療保険の対象になる一方、先進医療の技術料は原則として全額自己負担です。がん治療で知られる陽子線治療や重粒子線治療は、がんの種類や病状によって保険適用になるものと、先進医療として扱われるものがあります。治療名だけで「全部自己負担」「全部保険適用」と判断せず、主治医や医療相談室に確認しましょう。
対象外費用は、毎月いくら発生するか事前に読みづらいのが難点です。そのため、がん保険では入院日額だけでなく、使い道を限定されにくい診断一時金を重視する考え方があります。診断時にまとまったお金を受け取れれば、治療開始直後の検査費、通院準備、仕事を休む期間の生活費に回しやすくなります。
がん治療で見落としやすい対象外費用
- 1通院が増えたときの交通費や駐車場代は、月単位では大きな負担になることがあります。
- 2個室を本人が希望した場合の差額ベッド代は、原則として高額療養費の対象外です。
- 3先進医療の技術料は公的医療保険の対象外となるため、特約の支払条件を確認する必要があります。
- 4医療用ウィッグ、補整具、家事代行、育児サポート費用は、家計費として準備しておく必要があります。
- 5家族の付き添い交通費や宿泊費は、遠方の専門病院を受診するほど負担が膨らみやすくなります。
基準3:長期治療では収入減と生活費を分けて試算する
がん治療は、入院より通院が中心になることもあります。厚生労働省の(がんに関する留意事項)では、悪性新生物の平均在院日数が平成14年の35.7日から令和5年は14.4日へ短くなる一方、外来患者数は増えている流れが示されています。さらに、令和4年国民生活基礎調査に基づく推計では、悪性新生物の治療のため仕事を持ちながら通院している人は約49.9万人とされています。
通院治療では、医療費そのものは制度で抑えられても、仕事を休む、勤務時間を短くする、家族が付き添うといった形で家計に影響が出ます。ここで大切なのは、医療費と 収入減 を同じ財布で考えないことです。
会社員は傷病手当金を受け取れる可能性がありますが、給与の全額が補われるわけではありません。支給額はおおむね給与の3分の2相当で、支給期間は通算1年6か月が基本です。制度の考え方は厚生労働省の(令和4年1月1日から健康保険の傷病手当金の支給期間が通算化されます)でも説明されています。
自営業やフリーランスは、休むほど売上が落ちやすく、傷病手当金も原則ありません。医療費よりも、数か月から1年程度の生活費をどう確保するかが重要になることがあります。住宅ローン、教育費、車のローン、親への仕送りがある世帯ほど、この試算を先延ばしにしないほうが安心です。
古いがん保険は改定後に解約すべき?
10年以上前に入ったがん保険があります。高額療養費が変わったなら、解約して入り直したほうがいいですか?
すぐ解約はおすすめしません。古い契約でも保険料や保障内容が有利な場合があります。まず診断一時金の有無、通院保障、抗がん剤治療の対象、先進医療特約、上皮内がんの扱いを棚卸しして、不足部分だけ追加する選択肢も比較しましょう。
診断一時金、治療給付、先進医療特約の見方
がん保険の主な保障は、診断一時金、治療給付金、入院給付金、通院給付金、先進医療特約などです。2026年8月以降の見直しでは、入院日数だけでなく、長期通院や薬物療法に備えやすいかを重視すると現実的です。
診断一時金は初期費用や生活費に使いやすく、治療給付金は抗がん剤、ホルモン療法、放射線治療が続く場合に役立ちます。先進医療特約は保険料が比較的抑えられることもありますが、対象となる治療は限定されます。
確認したいのは、給付金の名前ではなく支払条件です。初回診断だけか、2回目以降も受け取れるか。2回目の条件が「入院開始」なのか「治療継続」なのか。上皮内がんが同額保障か、減額保障か。再発や転移のときに何年経過していれば対象になるか。ここまで見ると、同じ「診断一時金100万円」でも使い勝手がかなり違うことがわかります。
同じように見えるがん保険でも、通院治療や再発時に受け取れるかどうかで家計への効き方は変わります。
貯金やNISAで備える場合の注意点
がんへの備えは、保険だけで完結させる必要はありません。生活防衛資金として現金を確保し、余裕資金はNISAなどで長期運用する方法もあります。ただし、投資資産は治療開始時に相場が下がっている可能性があり、すぐに使うお金としては不安定です。
目安として、少なくとも数か月分の生活費は現金で置き、がん診断直後に必要なまとまった支出は診断一時金で補い、長期の資産形成はNISAで行う、と役割を分けると整理しやすくなります。保険料を払いすぎて貯金ができない状態は避けたいところです。
特に子育て世帯では、教育費の支払い時期と治療による収入減が重なると、家計の余裕が一気に小さくなります。保険、現金、投資を別々に判断するのではなく、家計全体で「いつ使うお金か」をそろえて考えることが大切です。
改定後に確認したい保険証券のポイント
手元のがん保険を見直すなら、保険証券で確認したいのは保険料の安さだけではありません。がんと診断されたときにいくら受け取れるか、2回目以降の診断一時金があるか、抗がん剤治療が通院でも対象になるか、上皮内がんが同額保障かを見ましょう。
また、医療保険にがん特約が付いている場合、単独のがん保険と保障が重複していることがあります。保障の重複は安心につながる一方、家計を圧迫しているなら優先順位の見直しが必要です。
2026年8月改定後は、保障を「保険診療の自己負担」「対象外費用」「収入減」の3つに分けて並べ直すと、ムダと不足が見えやすくなります。たとえば、勤務先の付加給付が手厚い会社員なら医療費より収入減への備えを厚くする、自営業なら診断一時金と就業不能時の生活費を重視する、といった整理ができます。
迷ったら自己負担額を家計表に落とし込む
最後は、制度や商品名ではなく家計への影響で判断します。たとえば、治療が6か月続いた場合の医療費、交通費、差額ベッド代、収入減、住宅ローンや教育費の支払いを1枚の表にすると、必要な保障額が具体化します。
簡単な試算なら、まず「毎月の固定費」「治療中も減らしにくい支出」「減る可能性がある収入」「使える貯金」「勤務先制度」を書き出します。そこから不足額を出し、診断一時金や治療給付金でどこまで埋まるかを確認しましょう。
がん保険は「入っているから安心」ではなく、家計の弱点に合っているかが大切です。高額療養費制度の改定後は、月額上限と年間上限の両方を見る必要があります。だからこそ、保険だけでなく貯金、勤務先制度、傷病手当金、NISAの資金計画まで一緒に確認しておきましょう。
まとめ:重要ポイント
- 12026年8月から高額療養費制度の見直しが始まり、月額上限と年間上限をセットで確認する必要があります。
- 2がん保険は、高額療養費の対象外費用や収入減を補う目的で考えると選びやすくなります。
- 3診断一時金、治療給付、先進医療特約は、支払条件、回数制限、再発時の条件まで確認することが重要です。
- 4古いがん保険はすぐ解約せず、不足部分の追加や保険料負担の調整も含めて比較しましょう。
- 5貯金、NISA、勤務先制度、保険を分けて整理すると、家計に合う備えが見えやすくなります。
まずは無料オンラインFP相談で棚卸しを
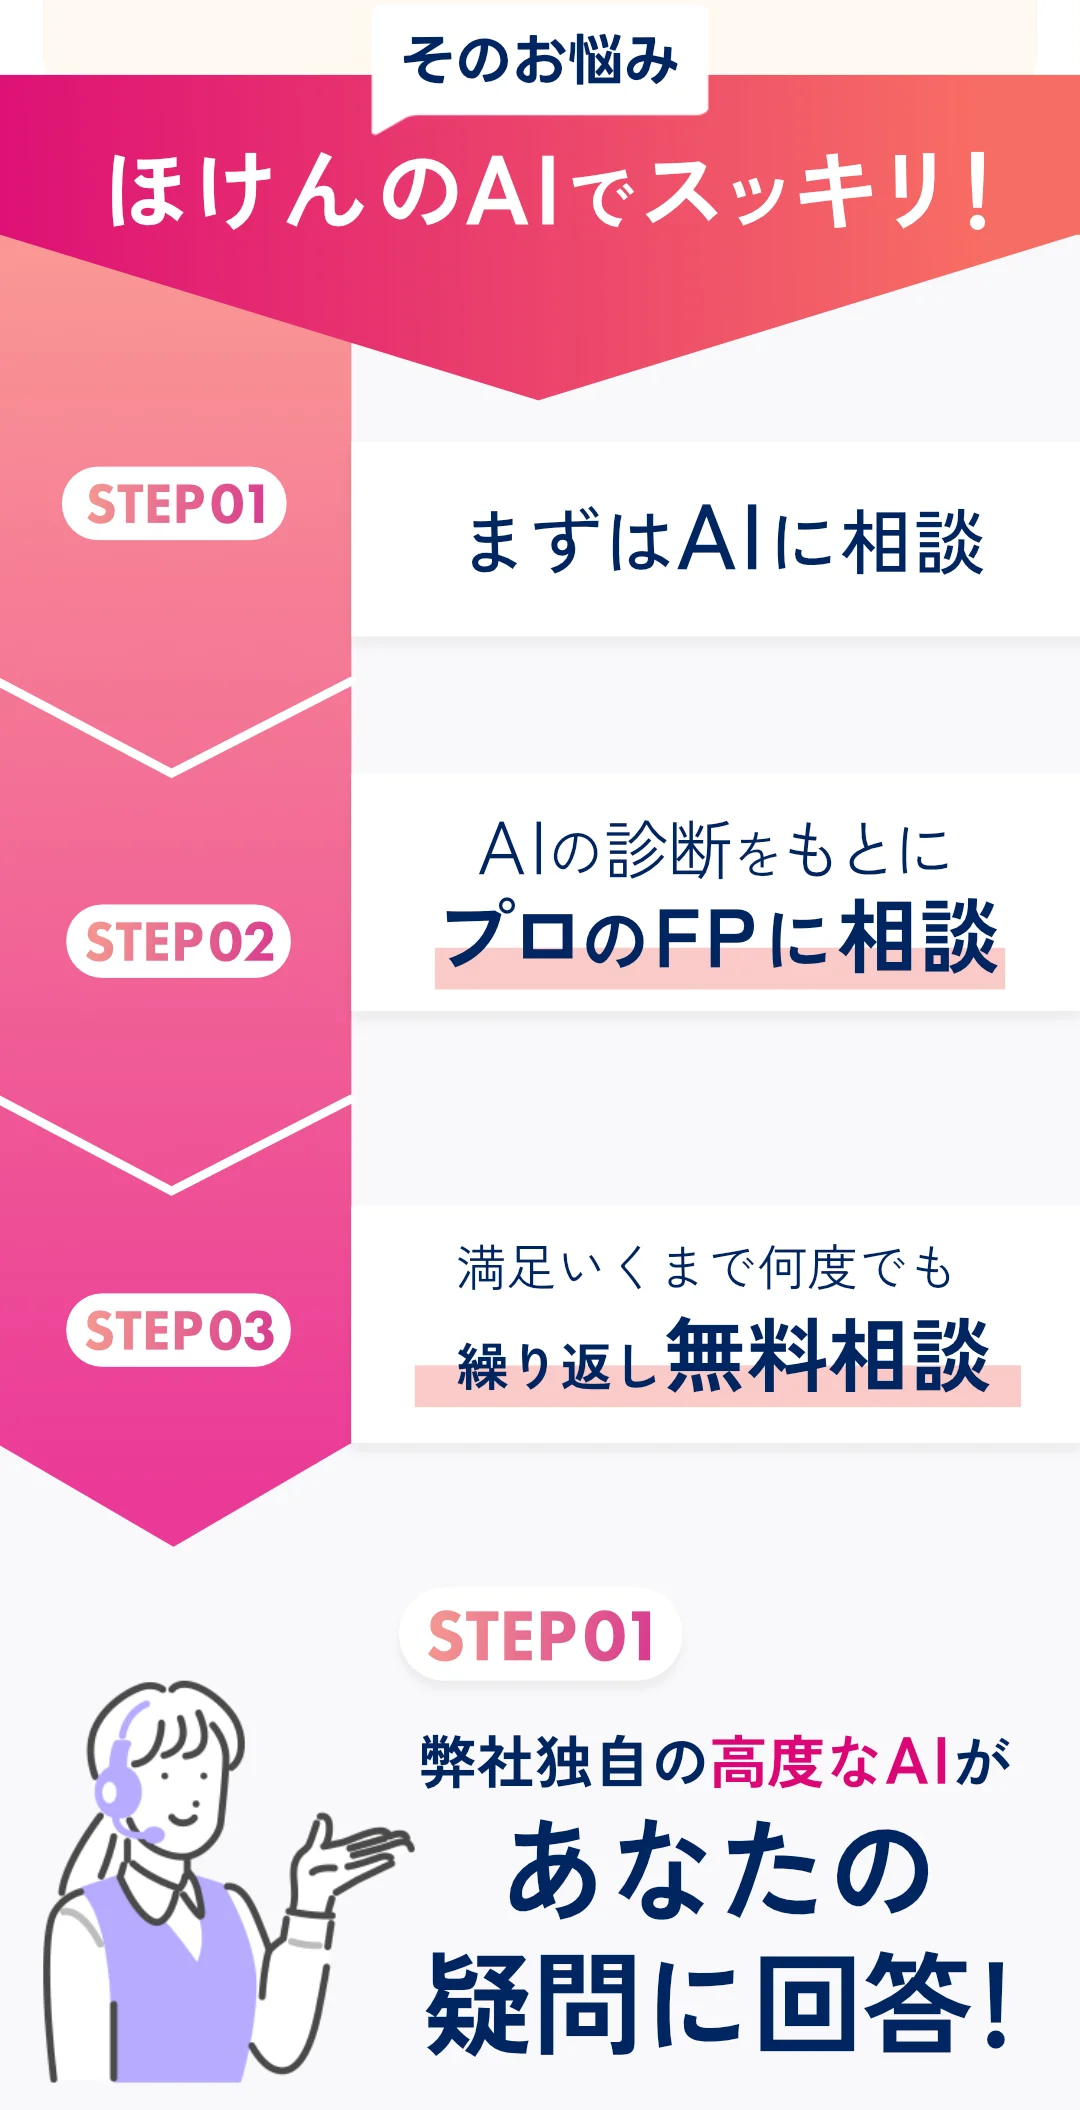
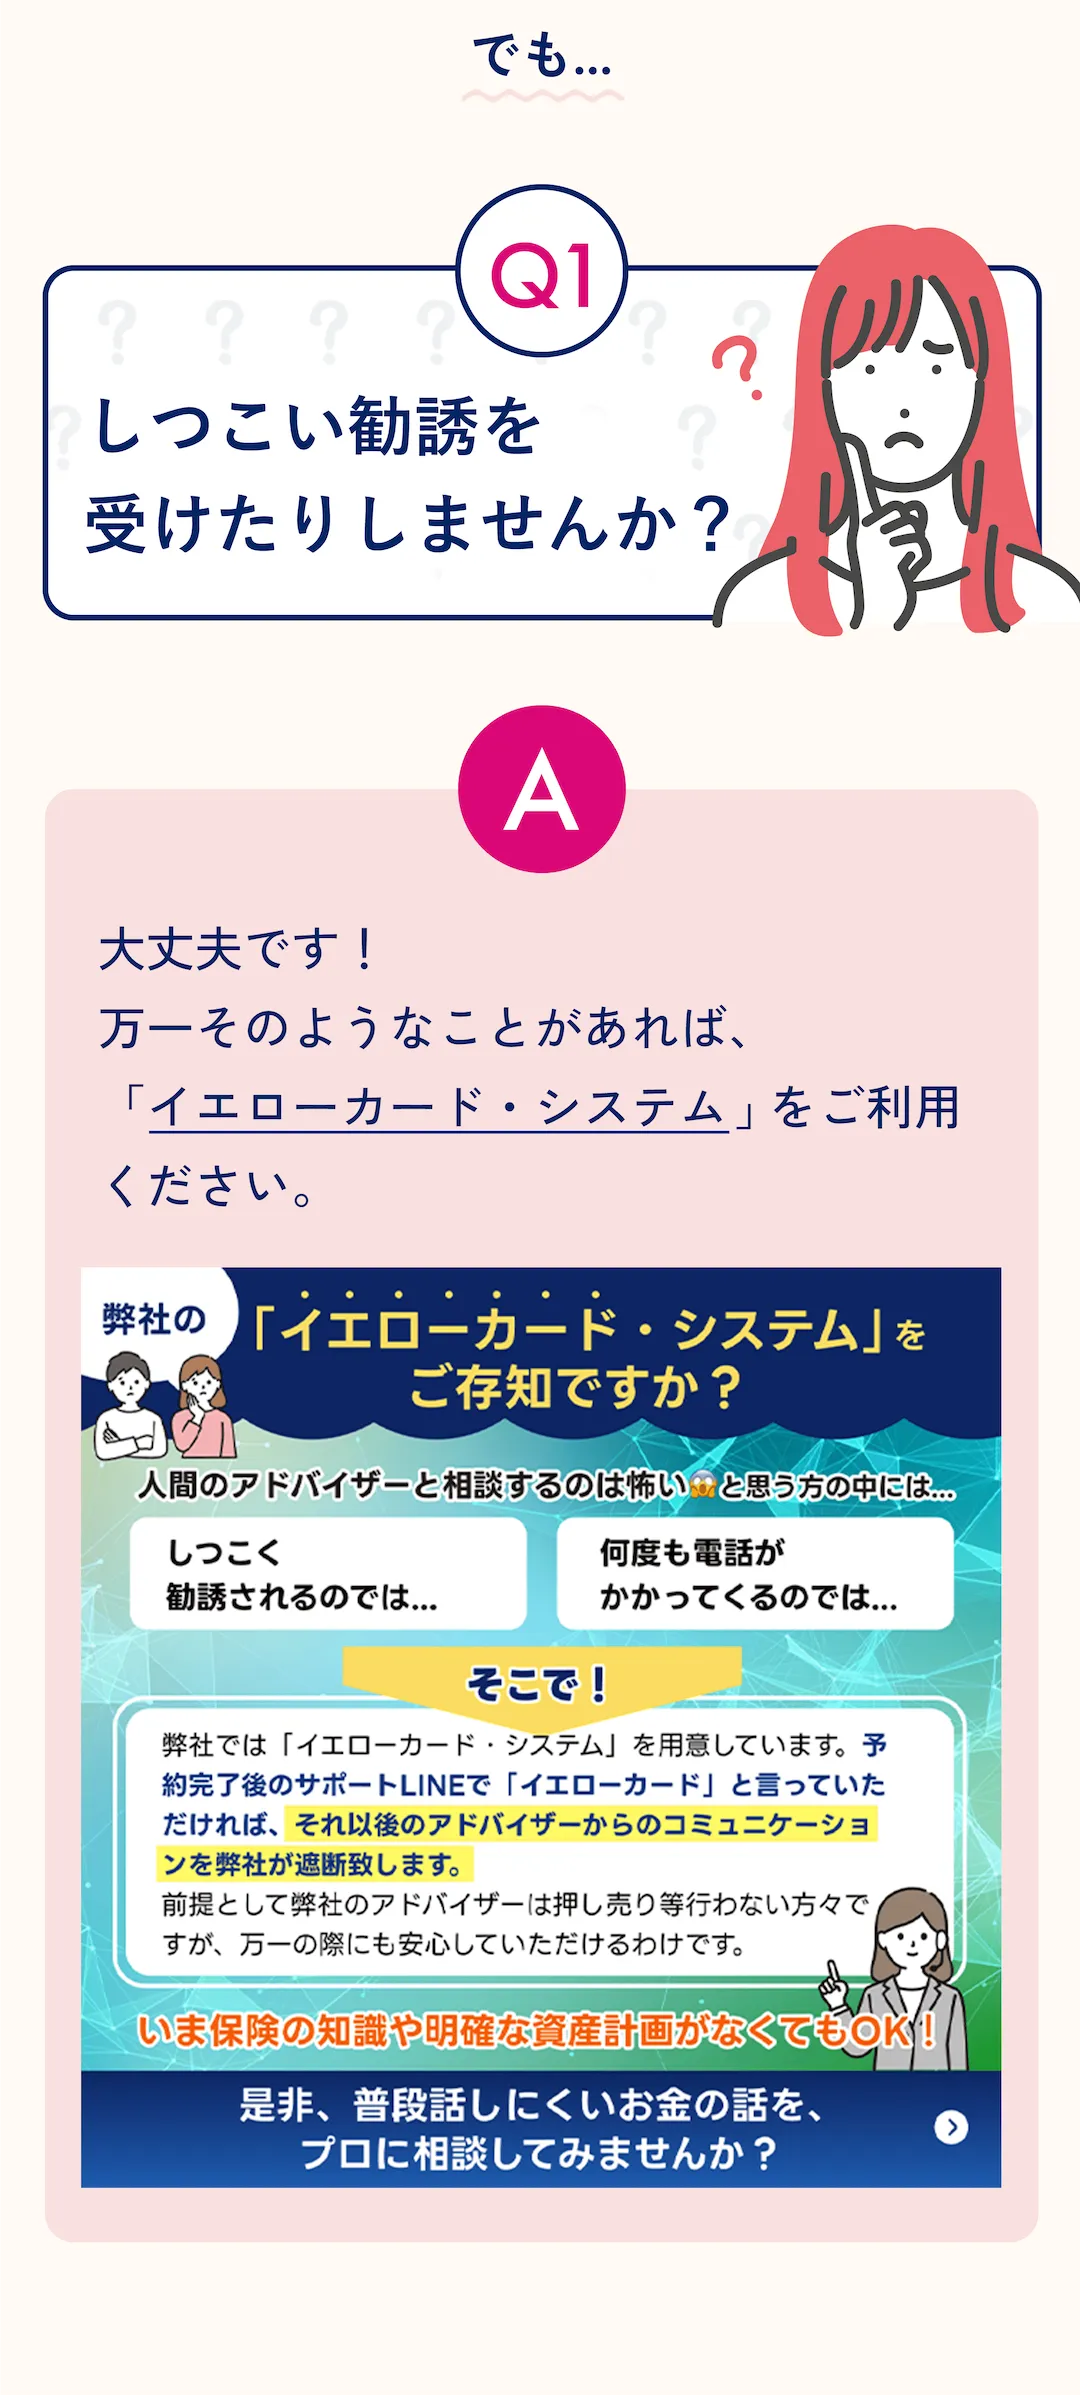
高額療養費の改定後に、がん保険を増やすべきか、貯金で備えるべきかは世帯ごとに異なります。ほけんのAIなら、まず24時間365日対応のAI相談で家計や保険証券の不安を整理し、その後オンラインでFPに無料相談できます。全国対応で、LINEから日時を選べるため忙しい方でも使いやすい相談方法です。中立的な立場で保険や資産形成を比較したい方は、気軽に相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。
【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。
【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。
【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。