


【2026年9月更新】がん保険の年末調整|控除枠と申告3チェック
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

がん保険 年末調整
介護医療保険料控除
生命保険料控除 2026
保険料控除申告書
控除証明書
子育て世帯 6万円特例
目次
がん保険の年末調整でまず押さえること
会社員や公務員ががん保険に入っている場合、年末調整で申告すると、所得税・住民税の負担を軽くできる可能性があります。この記事では がん保険の年末調整 で迷いやすい控除枠、2026年分の変更点、提出前に確認したい3つのポイントを整理します。
特に2026年分は、23歳未満の扶養親族がいる人向けに「一般生命保険料控除」の所得税上限が一部拡充されています。ただし、現在販売されているがん保険の多くは「介護医療保険料控除」の枠に入るため、子育て世帯の6万円特例と混同しないことが大切です。
この記事で確認できること
- 1がん保険の保険料が年末調整でどの控除枠に入るかを確認できます。
- 2所得税と住民税で使う介護医療保険料控除の上限額を整理できます。
- 32026年分・2027年分の子育て世帯向け6万円特例と、がん保険の関係を切り分けられます。
- 4控除証明書、申告書の記入欄、家族名義契約の注意点を提出前に確認できます。
がん保険は原則「介護医療保険料控除」を確認
2012年以降の新制度では、入院・通院・手術・がん治療などに備える保険は、一般に 介護医療保険料控除 の対象として扱われます。がん保険も、現在販売されている契約の多くはこの枠です。
ただし、判断は商品名ではなく、保険会社から届く「生命保険料控除証明書」の区分で行います。国税庁の説明でも、生命保険料控除は一般、介護医療、個人年金の3区分で整理されており、2011年12月31日以前の旧契約では医療保険や介護保険などの第三分野の保険料が旧生命保険料として扱われることがあります。(No.1140 生命保険料控除)
がん保険なら保険料が全部戻りますか?
毎月がん保険料を払っています。年末調整をすれば、支払った分がそのまま戻るのでしょうか?
そのまま戻るわけではありません。生命保険料控除は、税金そのものを差し引く制度ではなく、所得から一定額を差し引く制度です。実際の軽減額は、所得税率や住民税、ほかの控除状況によって変わります。
介護医療保険料控除の上限は所得税4万円
新制度の介護医療保険料控除は、所得税で最大4万円、住民税で最大2.8万円です。がん保険だけでなく、医療保険、先進医療特約、介護保障などが同じ枠に入ることがあるため、複数契約がある人は合算して考えます。
たとえば、がん保険と医療保険の年間支払保険料を合わせて8万円超支払っている場合、所得税の介護医療保険料控除は上限の4万円に達します。仮に所得税率10%の人なら、所得税と復興特別所得税で約4,084円、住民税で最大約2,800円の軽減が目安です。控除額が4万円という意味であり、4万円がそのまま戻るわけではありません。
年末調整で税負担が少し軽くなるとしても、保障が不要な保険に入りすぎると、家計全体では逆効果になりやすいです。
2026年の6万円特例はがん保険と混同しない
2026年分・2027年分は、23歳未満の扶養親族がいる人などについて、新生命保険料に係る一般生命保険料控除の所得税上限が4万円から6万円に引き上げられる特例があります。国税庁の令和8年分年末調整資料でも、一般、介護医療、個人年金の合計適用限度額は従来どおり12万円と示されています。(昨年と比べて変わった点)
ここで重要なのは、この特例の中心は 一般生命保険料控除 であり、がん保険が通常入る介護医療保険料控除の所得税上限4万円が6万円になるわけではない点です。証明書の区分に「介護医療」と書かれているなら、原則として介護医療の欄で申告します。
共働き世帯は「誰の特例か」も確認する
2026年分の保険料控除申告書では、23歳未満の扶養親族がいる場合に記入する欄が設けられています。国税庁の申告書説明では、夫婦共働き世帯のように同じ世帯に所得者が2人以上いる場合でも、年齢23歳未満の扶養親族1人ごとに、同一世帯内のいずれか1人にだけ適用されるという制限はないとされています。(令和8年分 給与所得者の保険料控除申告書)
ただし、これは一般生命保険料控除の特例に関する話です。がん保険の控除欄を探している人は、まず証明書の「一般」「介護医療」「個人年金」の区分を見て、勤務先の申告画面や紙の申告書に同じ区分で入力しましょう。
提出前の3チェック
- 1控除証明書の区分が「介護医療」「一般」「個人年金」のどれかを確認します。
- 2証明書に記載された年間支払保険料を、同じ区分の欄へ転記します。
- 3同じ控除枠の保険を合算し、上限に達しているかを確認します。
- 4家族名義の契約は、誰が実際に保険料を負担したかを確認します。
- 5控除証明書を紛失した場合は、勤務先の締切前に再発行や電子交付を依頼します。
控除証明書は「商品名」より「区分」を見る
年末調整でよくあるミスは、「がん保険だから医療っぽい」というイメージだけで申告書に書いてしまうことです。申告書には、保険会社名、保険の種類、保険期間、契約者、保険金等の受取人、新旧区分、年間支払保険料などを転記します。
また、年間支払保険料は、その年に受けた剰余金や割戻金を差し引いた後の金額で判定します。紙の控除証明書だけでなく、保険会社によっては電子データで交付される場合もあります。勤務先が電子提出に対応しているか、早めに確認しておくと安心です。
夫のがん保険を妻が申告してもいいですか?
契約者は夫ですが、保険料は妻の口座から引き落とされています。妻の年末調整で申告できますか?
生命保険料控除は、基本的に保険料を実際に支払った人が申告します。ただし、保険金等の受取人要件や勤務先の確認も関係します。夫婦で同じ契約を重複して申告しないよう、証明書と支払口座を確認しましょう。
家族名義のがん保険は支払者と受取人に注意
配偶者や子どものがん保険を家計から払っている家庭では、契約者、被保険者、保険料負担者が一致していないことがあります。年末調整では、誰の給与から控除するのかを整理しないと、夫婦で重複申告したり、本来申告できない人が申告したりするおそれがあります。
一般の生命保険料控除や介護医療保険料控除の対象となるには、保険金等の受取人が本人、配偶者、その他の親族など一定の範囲に入っている必要があります。迷う場合は、勤務先の担当者や保険会社に確認し、必要に応じて税理士などの専門家に相談しましょう。
控除証明書が届く秋は、保険料を年単位で見直せる貴重なタイミングです。控除額だけでなく、保障内容と家計への負担も一緒に確認しましょう。
控除額だけでがん保険を選ばない
がん保険の年末調整で戻る可能性がある税金は、あくまで保険料負担を一部軽くするものです。控除額を増やすために保険を追加するより、まずは 必要な保障額 を確認しましょう。
国立がん研究センターの最新がん統計では、2023年に新たに診断されたがんは993,469例、2024年にがんで死亡した人は384,111人です。生涯でがんと診断される確率は男性61.1%、女性50.1%とされ、がんへの備え自体は多くの家庭で検討に値します。(最新がん統計)
一方で、必要な備えは家庭によって違います。診断一時金を厚くするのか、通院治療を重視するのか、医療保険と保障が重複していないかを見てから判断するほうが実践的です。
医療保障ニーズは高いが、入りすぎには注意
生命保険協会の2025年版資料では、2024年度末の個人保険の保有契約件数は1億9,530万件で、医療保険は4,545万件、ガン保険は2,522万件とされています。死亡保障を抑え、医療保障を充実させる傾向も示されています。(生命保険の動向 2025年版)
医療保障への関心が高いからこそ、がん保険、医療保険、就業不能保険を別々に増やしてしまうと、保険料が家計を圧迫しやすくなります。最近はNISAやiDeCoで資産形成を進める家庭も増えています。保険は万一の支出に備えるもの、投資は将来の資産を育てるものとして、役割を分けて考えると判断しやすくなります。
年末調整後に見直したい家計の順番
年末調整で控除額を確認したら、次は毎月の保険料が家計に合っているかを見ます。おすすめは、固定費、緊急予備資金、必要保障額、資産形成の順に並べて確認することです。
たとえば、介護医療保険料控除がすでに上限に達している家庭では、同じ控除枠の保険を追加しても税負担の軽減は増えません。保険料を下げられた分を生活防衛資金やNISAの積立に回せる場合もありますし、逆に貯蓄が少ない家庭では一時金型の保障を厚めにする選択もあります。控除のためではなく、家計全体の安心のために見直すことが大切です。
まとめ:重要ポイント
- 1がん保険は多くの場合、介護医療保険料控除の対象になり、所得税の上限は最大4万円です。
- 22026年分・2027年分の6万円特例は主に一般生命保険料控除の話であり、がん保険の介護医療枠とは分けて考えます。
- 3申告前は、控除証明書の区分、年間支払保険料、家族名義契約の支払者を確認します。
- 4控除額だけを目的に保険を増やさず、医療保険やNISA、生活防衛資金とのバランスで判断します。
まずは無料オンライン相談で家計と保障を棚卸し
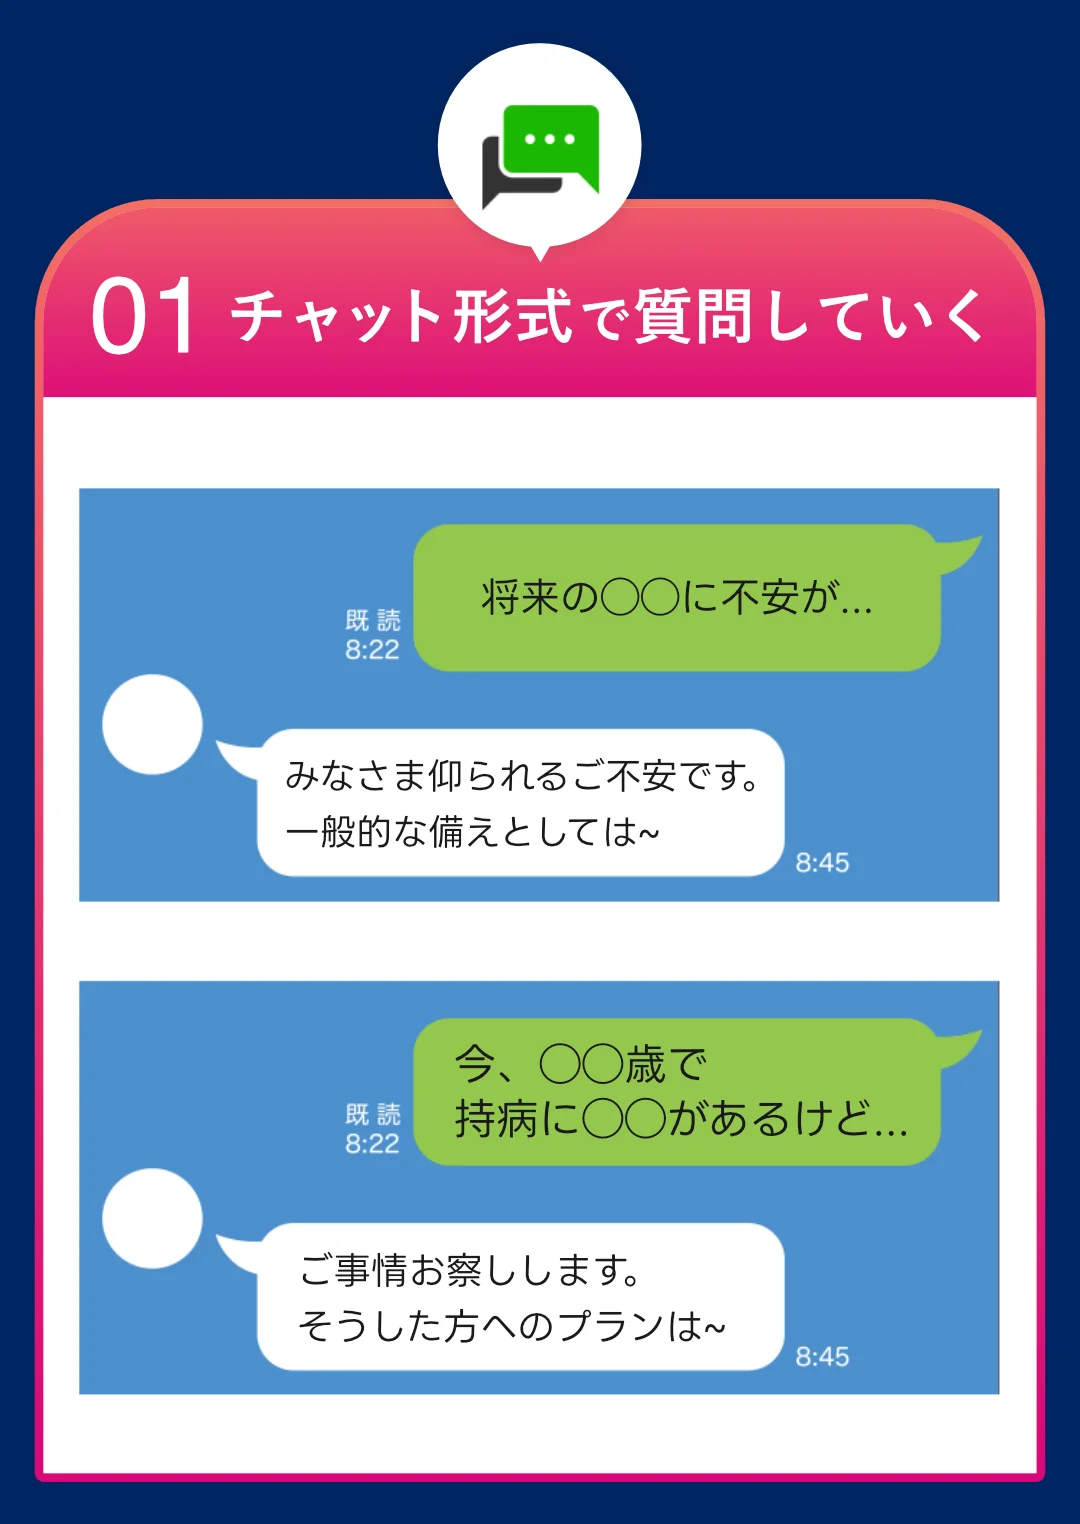
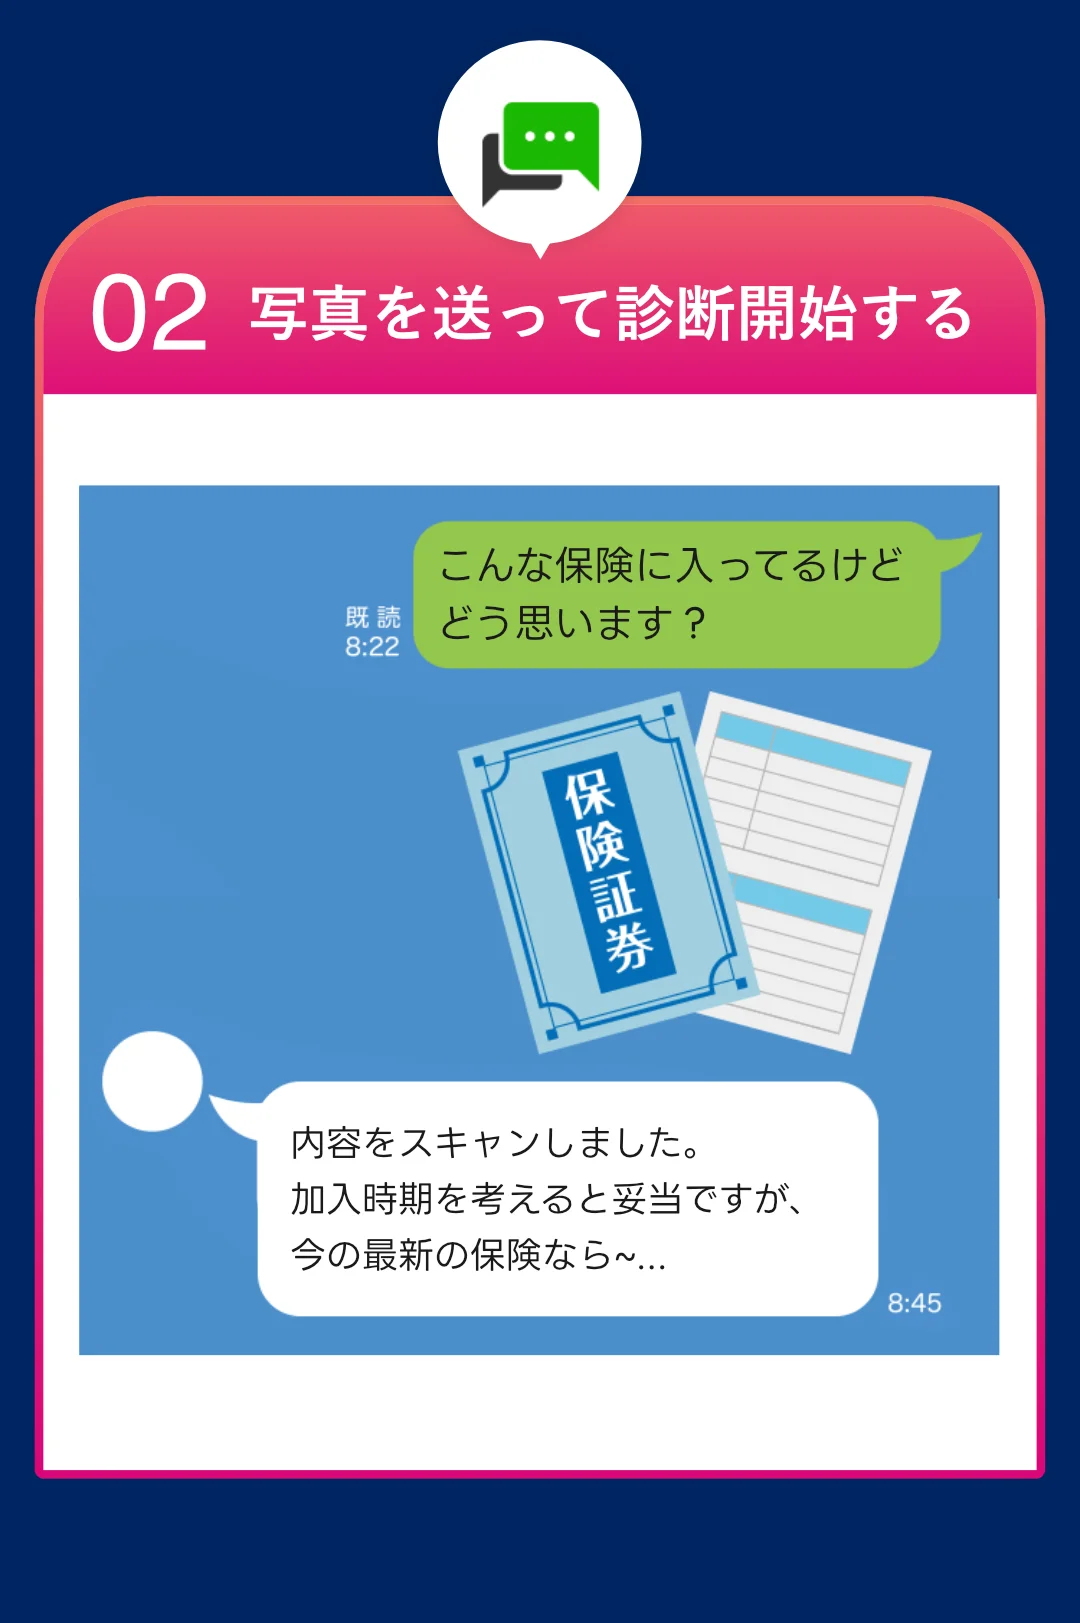
がん保険の控除枠や年末調整の記入欄は、契約時期や家族名義によって判断が分かれることがあります。ほけんのAIなら、まずAIチャットで悩みを整理し、その内容をもとに有資格者へオンラインFP相談が可能です。無料で何度でも相談でき、時間や場所を選ばず、保険や資産形成を中立的に比較できます。LINEから気軽に始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】女性保険ランキング前の見方|30代の自己負担3基準
30代女性が女性保険ランキングを見る前に確認したい自己負担3基準を解説。高額療養費、女性疾病特約、妊娠・出産、収入減、NISAとの配分まで整理します。
【2026年9月更新】生命保険比較の新常識|乗り換え前に聞く手数料3質問
金融庁の最新動向を踏まえ、生命保険比較で乗り換え前に確認したい手数料、推奨理由、家計影響の3質問をわかりやすく整理します。
【2026年9月更新】生命保険料控除はいくら戻る?|子育て6万円早見表
2026年・2027年の子育て6万円特例で生命保険料控除はいくら戻るのかを早見表で解説。所得税、復興特別所得税、住民税、年末調整前の確認点を整理します。
【2026年9月更新】一時払い終身保険の断り方|退職金を守る3質問
退職金で一時払い終身保険を勧められた人向けに、角が立たない断り方と契約前の3質問を解説。相続税、解約返戻金、生活資金の残し方まで整理します。

【2026年9月更新】生命保険料控除証明書再発行|提出前3手順
生命保険料控除証明書を紛失した、届かない、電子データで出したい人向けに、再発行3手順とQRコード付証明書、2026年・2027年分の6万円特例を整理します。

【2026年9月更新】養老保険ランキング|3.45%時代の3基準
予定利率3.45%で注目される養老保険ランキングの見方を解説。返戻率、途中解約、税金、NISAとの使い分けを最新情報で整理します。