


【2026年9月更新】生命保険比較の新常識|乗り換え前に聞く手数料3質問
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

生命保険比較
生命保険 乗り換え
保険代理店 手数料
比較推奨販売
生命保険 見直し
金融庁 保険代理店
無料FP相談
目次
乗り換えの前に、なぜ「手数料」を聞くべきなのか
生命保険を見直すとき、多くの人は「月々の保険料が下がるか」「保障が増えるか」を最初に見ます。もちろん大切な視点ですが、2026年9月時点ではもう一つ、確認したい論点があります。それが 生命保険比較 における代理店手数料と推奨理由の関係です。
金融庁の(2026年 保険モニタリングレポート)では、乗合代理店向け保険商品の販売手数料等に関するモニタリングが取り上げられました。特に医療保険について、初年度手数料水準と販売量の関係、手数料の支払タイプと解約率の傾向などが分析されています。
この記事でお伝えしたいのは、「手数料が高い商品は悪い」と決めつけることではありません。大切なのは、あなたにすすめられた商品が、保障内容・家計・健康状態・将来の目的に合っているのかを、納得できる言葉で説明してもらうことです。
この記事で確認できること
- 1保険代理店の手数料が、生命保険の提案にどう関係しうるのかを把握できます。
- 2比較推奨販売とは何かを、専門用語をできるだけ使わずに理解できます。
- 3生命保険を乗り換える前に聞くべき3つの質問を、そのまま使える形で確認できます。
- 4保険料が下がる見直しでも、保障や解約返戻金で損をしないための注意点を整理できます。
- 5信頼できる相談先を見分けるためのチェックポイントを持ち帰れます。
2026年の生命保険比較で変わった視点
2026年の生命保険比較では、「保険料ランキング」や「人気商品」だけで判断しにくくなっています。背景には、保険代理店の販売管理や比較推奨販売をめぐる制度・監督の見直しがあります。
金融庁は2026年8月28日、令和7年保険業法改正に係る内閣府令等と監督指針の改正に関するパブリックコメント結果を公表しました。比較推奨販売の適正化について、133先から759件の意見が寄せられ、改正後の内閣府令・監督指針は2028年3月1日から施行・適用される予定です。詳しくは金融庁の(パブリックコメントの結果等の公表について)で確認できます。
つまり、乗合代理店が複数の保険会社の商品を扱う場合、「なぜその商品を提示したのか」「どの商品を比較対象にしたのか」をより丁寧に説明する流れが強まっています。これは、相談する側にとっても大きな変化です。遠慮せず、提案の根拠を聞くことが自然な行動になってきています。
手数料を聞くのは失礼ではありませんか?
保険相談で『手数料はいくらですか?』と聞くと、疑っているみたいで失礼になりませんか?
失礼ではありません。細かな金額の開示義務が常にあるわけではありませんが、『この商品をすすめる理由は何か』『手数料や販売方針が推奨に影響していないか』を確認するのは、納得して契約するための当然の質問です。
比較推奨販売とは、かんたんに言うと何か
比較推奨販売とは、複数の保険会社の商品を扱う代理店などが、いくつかの商品を比較したうえで、顧客に特定の商品をすすめる販売方法のことです。
たとえば、A社・B社・C社の医療保険を扱う代理店が、あなたの希望を聞いたうえで「今回はB社の商品が合っています」と提案する場面がこれにあたります。このとき本来大事なのは、あなたの意向に合う保障内容、保険料、加入条件、支払条件、将来の見直しやすさです。
一方で、代理店には保険会社から手数料が支払われるため、提案の中立性に不安を感じる人もいます。だからこそ、2026年以降の生命保険比較では 比較推奨販売 の説明を受け身で聞くだけでなく、こちらから確認する姿勢が重要です。
市場データから見る、生命保険の見直しが増えやすい理由
生命保険は、多くの家庭にとって長く付き合う固定費です。生命保険協会の(2025年版 生命保険の動向)によると、2024年度末の個人保険の保有契約件数は1億9,530万件で、17年連続で増加しました。一方、保有契約高は778兆9,902億円と前年度比98.5%で減少しています。
これは、死亡保障を大きく持つ時代から、医療・がん・介護など生活リスクに合わせて保障を組み替える流れが続いていることを示しています。新契約件数では医療保険が296万件で最も多く、終身保険、がん保険、定期保険が続きます。
見直しの機会が増えるほど、乗り換え提案も増えます。だからこそ「新しい商品だから良い」「保険料が下がるから正解」と急がず、現在の契約を解約してまで変える理由を確認することが大切です。
保険は、安く買うものというより、家計に合う形で必要な保障を持つものです。提案理由が腹落ちしない契約は、いったん立ち止まって大丈夫です。
乗り換え前に聞く手数料3質問
ここからは、生命保険の乗り換えをすすめられたときに、その場で使える3つの質問を紹介します。ポイントは、相手を責めるように聞くのではなく、「自分が納得して判断するために確認したい」という姿勢で聞くことです。
特に、医療保険やがん保険、収入保障保険、終身保険、外貨建保険、変額保険などは、保障内容・解約返戻金・運用リスク・税金・健康状態の影響がそれぞれ違います。商品名だけでは比較できません。
乗り換え前に聞く3質問
- 1この商品をすすめる一番の理由は、保障内容・保険料・加入条件のどれですか。
- 2同じ条件で比較した商品と、候補から外した商品を教えてもらえますか。
- 3今の契約を解約した場合、解約返戻金・免責期間・健康状態の再告知で不利になる点はありますか。
質問1:この商品をすすめる理由は保障内容か、手数料か
最初に聞きたいのは、「なぜこの商品なのか」です。聞き方はシンプルで構いません。
「私の家計と保障目的から見て、この商品をすすめる理由を3つに絞ると何ですか?」
この質問に対して、保険料の安さだけでなく、給付条件、保障期間、保険料払込期間、更新の有無、健康状態との相性まで説明してくれるなら、比較の土台が見えやすくなります。
一方、「今人気です」「キャンペーン中です」「多くの方が選んでいます」といった説明に偏る場合は注意が必要です。人気商品でも、あなたの家計に合うとは限りません。手数料そのものの金額を細かく聞けなくても、販売方針や推奨理由を確認することで、提案の透明性を見極めやすくなります。
質問2:比較した商品と除外した商品は何か
次に聞きたいのは、比較の範囲です。乗合代理店で相談している場合、複数社の商品を扱っていても、実際に比較した商品が限られていることがあります。
「今回、どの会社の商品を比較しましたか。候補から外した商品は、なぜ外れましたか?」
この質問で確認したいのは、商品数の多さではありません。あなたの希望条件に対して、どんな基準で絞り込まれたかです。たとえば死亡保障なら必要保障額と保障期間、医療保険なら入院日額・一時金・通院・先進医療・保険料払込免除、がん保険なら診断給付金の複数回支払い条件や通院治療への対応が比較軸になります。
金融庁の2026年モニタリングでも、比較推奨販売の実態や代理店手数料との関係性が継続的な論点になっています。読者側としては、比較表やメモを残してもらうだけでも、後から冷静に判断しやすくなります。
比較表を出してもらえないときはどうすればいい?
口頭では説明してくれるのですが、比較表やメモは出せないと言われました。契約しても大丈夫でしょうか?
すぐに契約せず、保障内容・保険料・解約時の注意点だけでも自分のメモに残しましょう。説明内容を後日確認しても答えが変わらないか、別の相談先で同じ条件を見てもらうのも有効です。
質問3:解約返戻金・免責期間・健康状態で損しないか
生命保険の乗り換えで見落としやすいのが、今の契約をやめることで失うものです。月額保険料が3,000円下がっても、解約返戻金が少ない時期に解約したり、新しい保険で一定期間保障されない部分があったりすると、結果的に不利になることがあります。
特に確認したいのは、現在の契約の解約返戻金、解約控除、告知のやり直し、加入後一定期間の不担保・免責、既往症や通院歴による条件付き加入の可能性です。
たとえば、数年前に加入した終身保険や養老保険を解約して掛け捨て型へ変える場合、保険料は下がりやすい一方、将来の解約返戻金や死亡保障の形が大きく変わります。反対に、医療保険を新しくする場合、過去の病歴によっては新契約の条件が悪くなることもあります。 生命保険の乗り換え は、必ず「新しい契約が成立してから古い契約をどうするか」を考える順番が安全です。
保険料が下がっても、保障が薄くなるケース
家計が苦しいとき、保険料を下げる見直しは有効です。ただし、削る順番を間違えると、いざという時の保障が足りなくなることがあります。
たとえば、子どもが小さい家庭で死亡保障を大きく削ると、万一の生活費や教育費が不足するかもしれません。住宅ローンがある家庭では団体信用生命保険の有無、共働き家庭では片方が亡くなった場合の収入減、専業主婦・主夫家庭では家事・育児を外部化する費用も考える必要があります。
生命保険文化センターの(生命保険に関する全国実態調査)では、加入状況だけでなく、直近加入時の商品比較経験や加入チャネル、解約・失効の理由なども調査項目に含まれています。多くの家庭が保険を持ち、見直しや解約を経験するからこそ、比較のプロセスを残すことが大切です。
保険料が下がる提案ほど、何が削られたのかを確認しましょう。削った保障が、家計にとって不要なものなら良い見直しです。必要なものなら、安さは安心につながりません。
貯蓄性保険から掛け捨てへ変えるときの注意点
2026年は金利上昇を背景に、終身保険や年金保険などで予定利率引き上げの動きも見られます。貯蓄性保険を持っている人は、「古い契約だから悪い」と決めつけず、予定利率、払込済みにできるか、解約返戻金の推移、死亡保障として残す意味を確認しましょう。
一方で、貯蓄性保険は保険料が高くなりやすく、教育費や住宅ローン、NISA、iDeCo、生活防衛資金を圧迫しているなら、見直しの余地があります。大事なのは、保険で貯めるお金と、投資や預貯金で準備するお金を分けて考えることです。
たとえば、教育費まで10年以上ある家庭なら、保障は掛け捨てで必要額を確保し、貯蓄部分は預貯金やNISAで分散する選択もあります。反対に、投資リスクを取りたくない人や相続目的がある人は、終身保険を一部残す判断もあります。
NISA・iDeCo・教育費との優先順位を決める
生命保険の見直しは、保険だけで完結しません。毎月の家計には、住宅費、教育費、老後資金、緊急予備資金、NISA、iDeCoなど、同時に考える項目が多くあります。
優先順位の基本は、まず生活防衛資金、次に万一の大型リスクへの保障、その後に中長期の資産形成です。子育て世帯なら、死亡保障や就業不能時の生活費を最低限確保したうえで、教育費の積立やNISAを検討する流れが現実的です。
保険料を下げて浮いた5,000円を何に回すのかまで決めておくと、見直しの効果が家計に残ります。逆に、浮いたお金がなんとなく消えてしまうなら、保障を削った意味が薄れてしまいます。
信頼できる相談先を見分けるチェックリスト
相談先を選ぶときは、特定の商品に詳しいかだけでなく、あなたの家計全体を見てくれるかを確認しましょう。2026年の制度・監督の流れを踏まえると、保険代理店やFPに求めたいのは「売る力」よりも、比較の理由を説明する力です。
とくに、推奨理由を書面やメモで残してくれるか、手数料や販売方針の質問に自然に答えるか、その場で契約を急がせないかは重要です。保険は一度契約すると長く続くため、少しでも違和感があるなら、別の相談先で同じ条件を見てもらうのが安心です。
相談前に準備しておくもの
- 1現在加入している保険証券や契約内容のお知らせを手元に用意します。
- 2毎月の保険料、更新時期、払込終了時期、解約返戻金の有無を確認します。
- 3住宅ローン、教育費、貯蓄額、NISA・iDeCoの積立額をざっくり整理します。
- 4家族に万一があった場合に必要な生活費と、公的保障で補える金額を考えます。
- 5提案を受けたら、その場で契約せず、比較理由と注意点を翌日もう一度見直します。
その場で契約を急がされたら、いったん止まる
「今日決めた方がいい」「今月中なら条件が良い」と言われると、焦ってしまうかもしれません。しかし、生命保険は長期契約です。1日、2日考える時間を取ったことで大きく不利になるケースは多くありません。
契約を急がされたら、「家族と相談してから決めます」「比較理由を持ち帰って確認します」と伝えましょう。説明が本当にあなたのための提案なら、持ち帰りを嫌がる理由はないはずです。
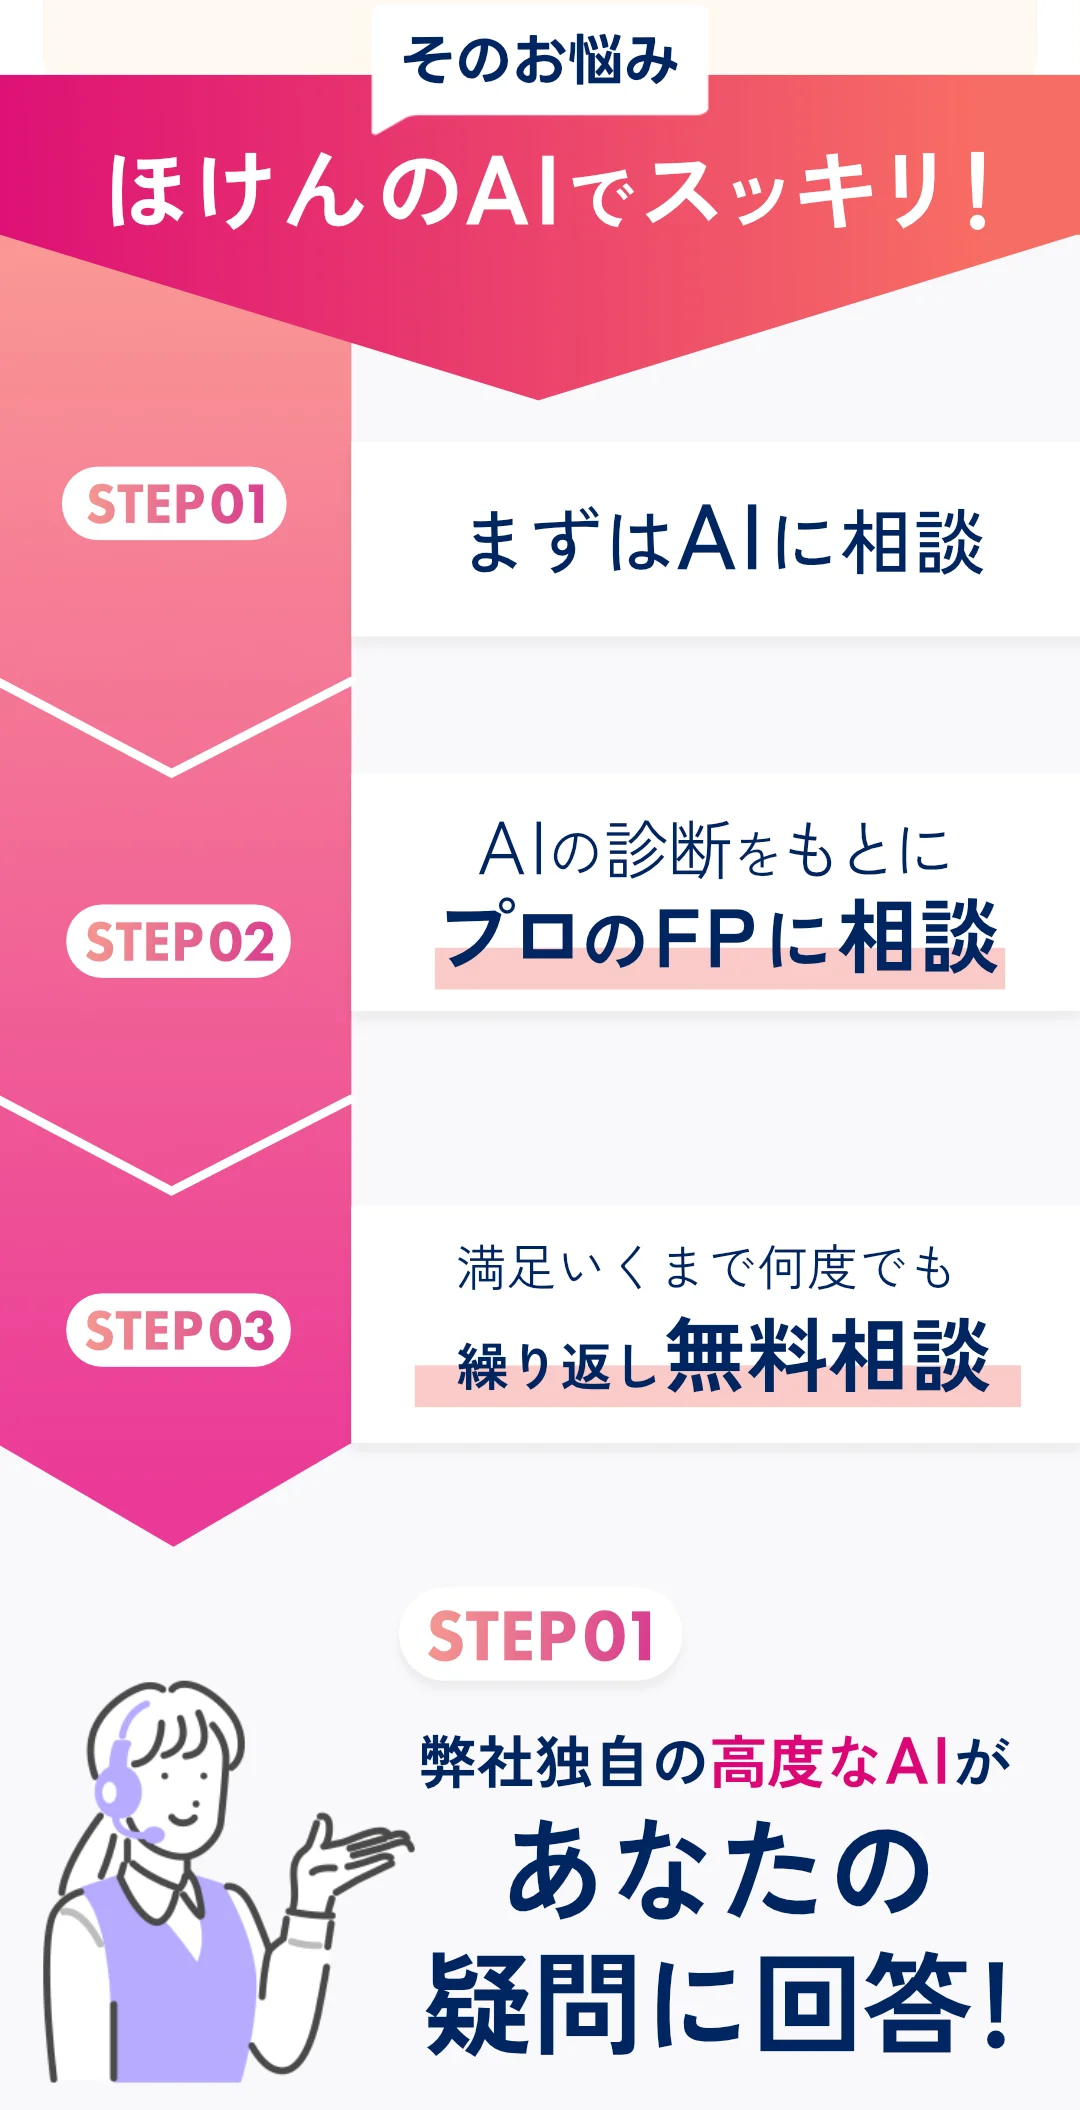
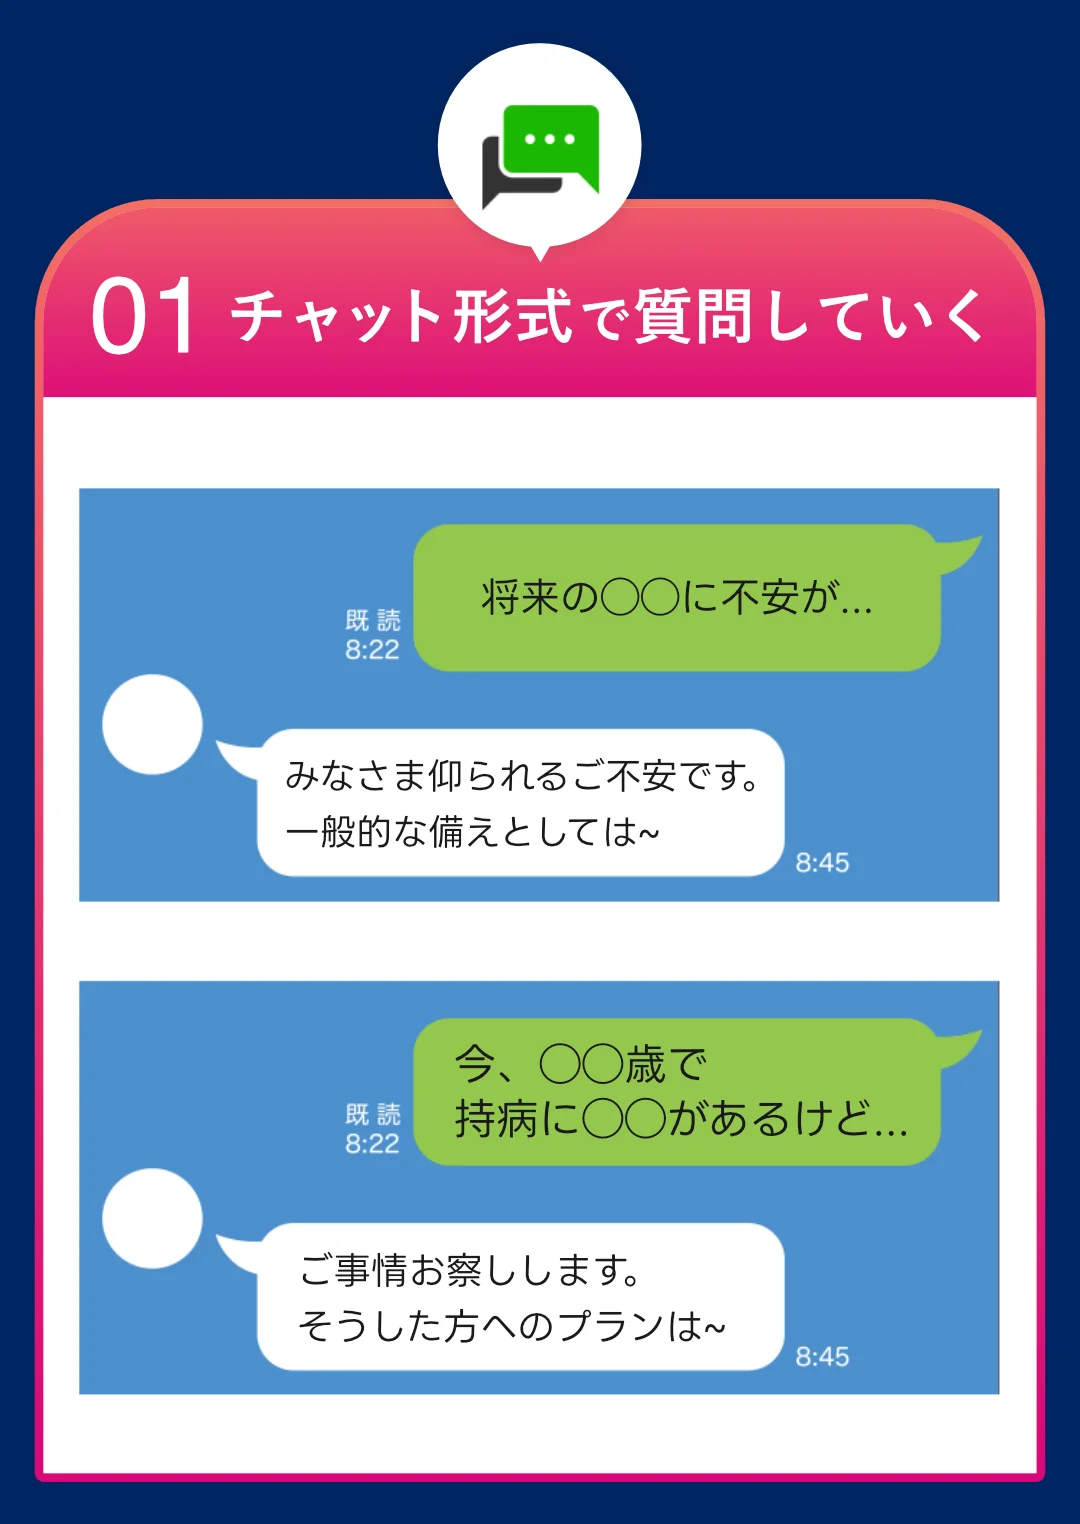
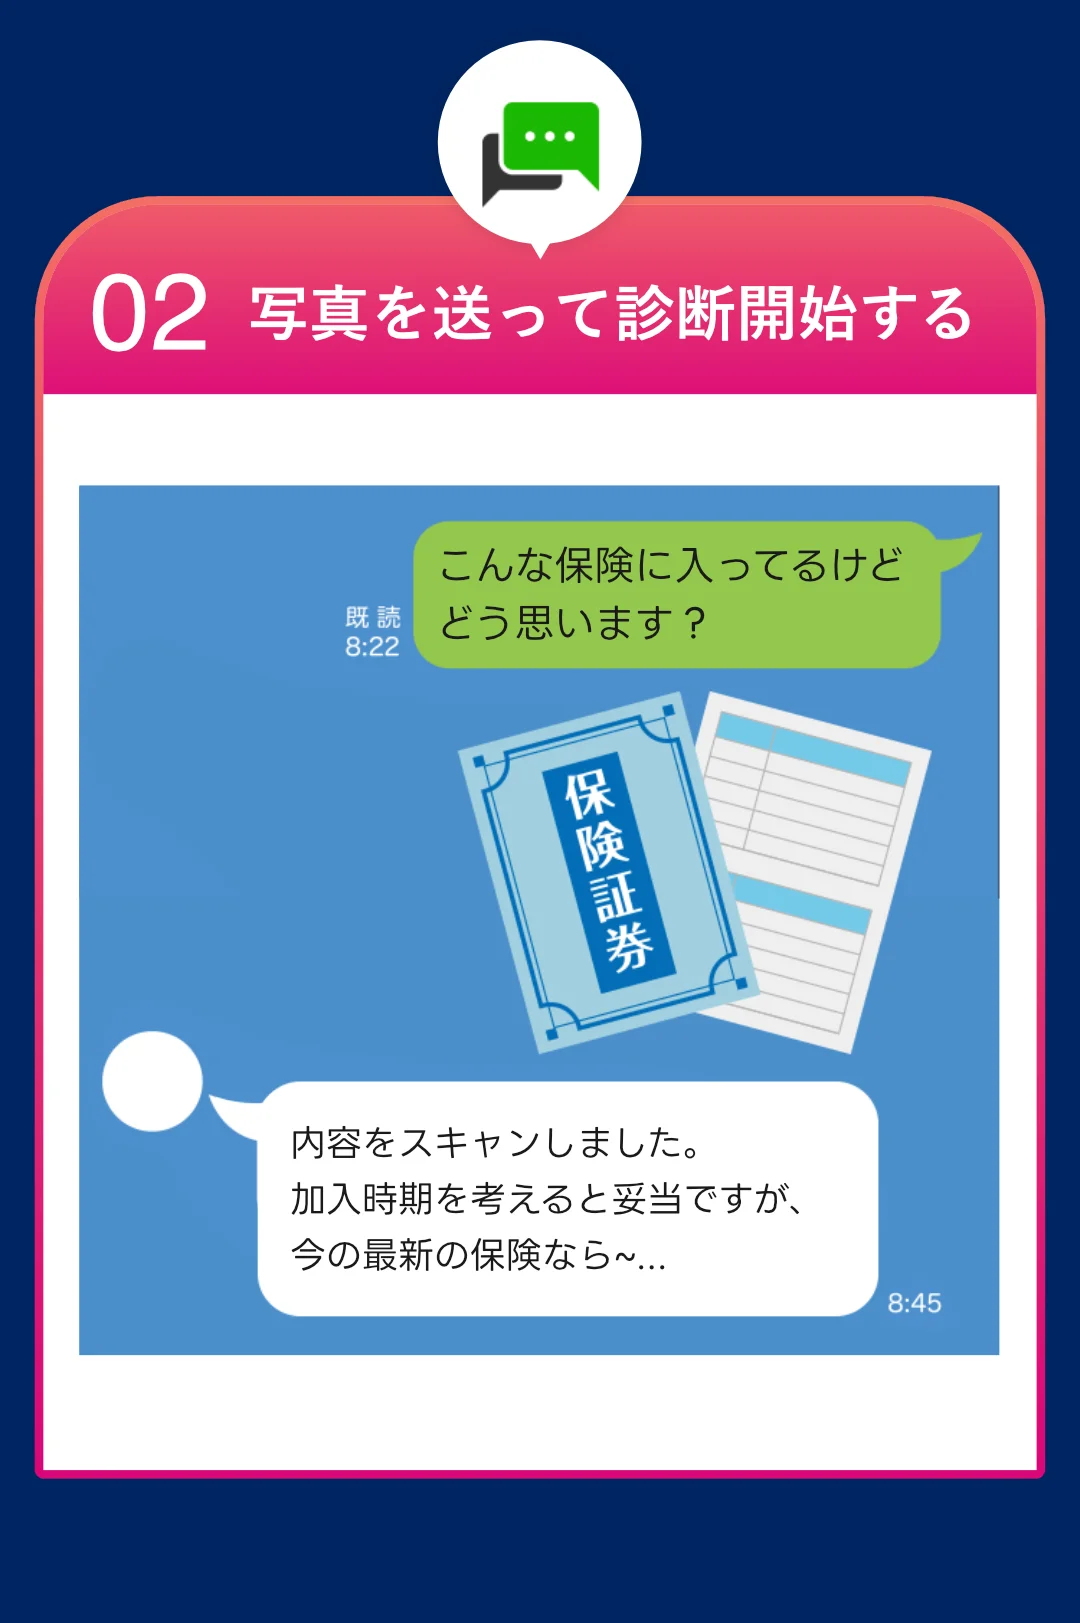
不安なときは、保険証券の写真や提案書を手元に置き、第三者に論点を整理してもらうのも有効です。ほけんのAIなら、まずAIにチャットで質問し、その後に必要に応じてオンラインFP相談へ進めます。
ほけんのAIでできること
ほけんのAIは、保険や家計の悩みをチャットから相談できるサービスです。公式情報では、累計相談数90,000件以上、完全無料・全国対応、相談満足度98%とされています。まずAIに相談し、必要に応じて有資格者のFP相談へ進む流れです。
相談予約はLINEで完結し、電話予約は不要です。Webで日時一覧を見て選べるため、仕事や育児で忙しい人でも使いやすい設計です。家計簿や保険証券があるとスムーズですが、準備がなくても相談を始められます。
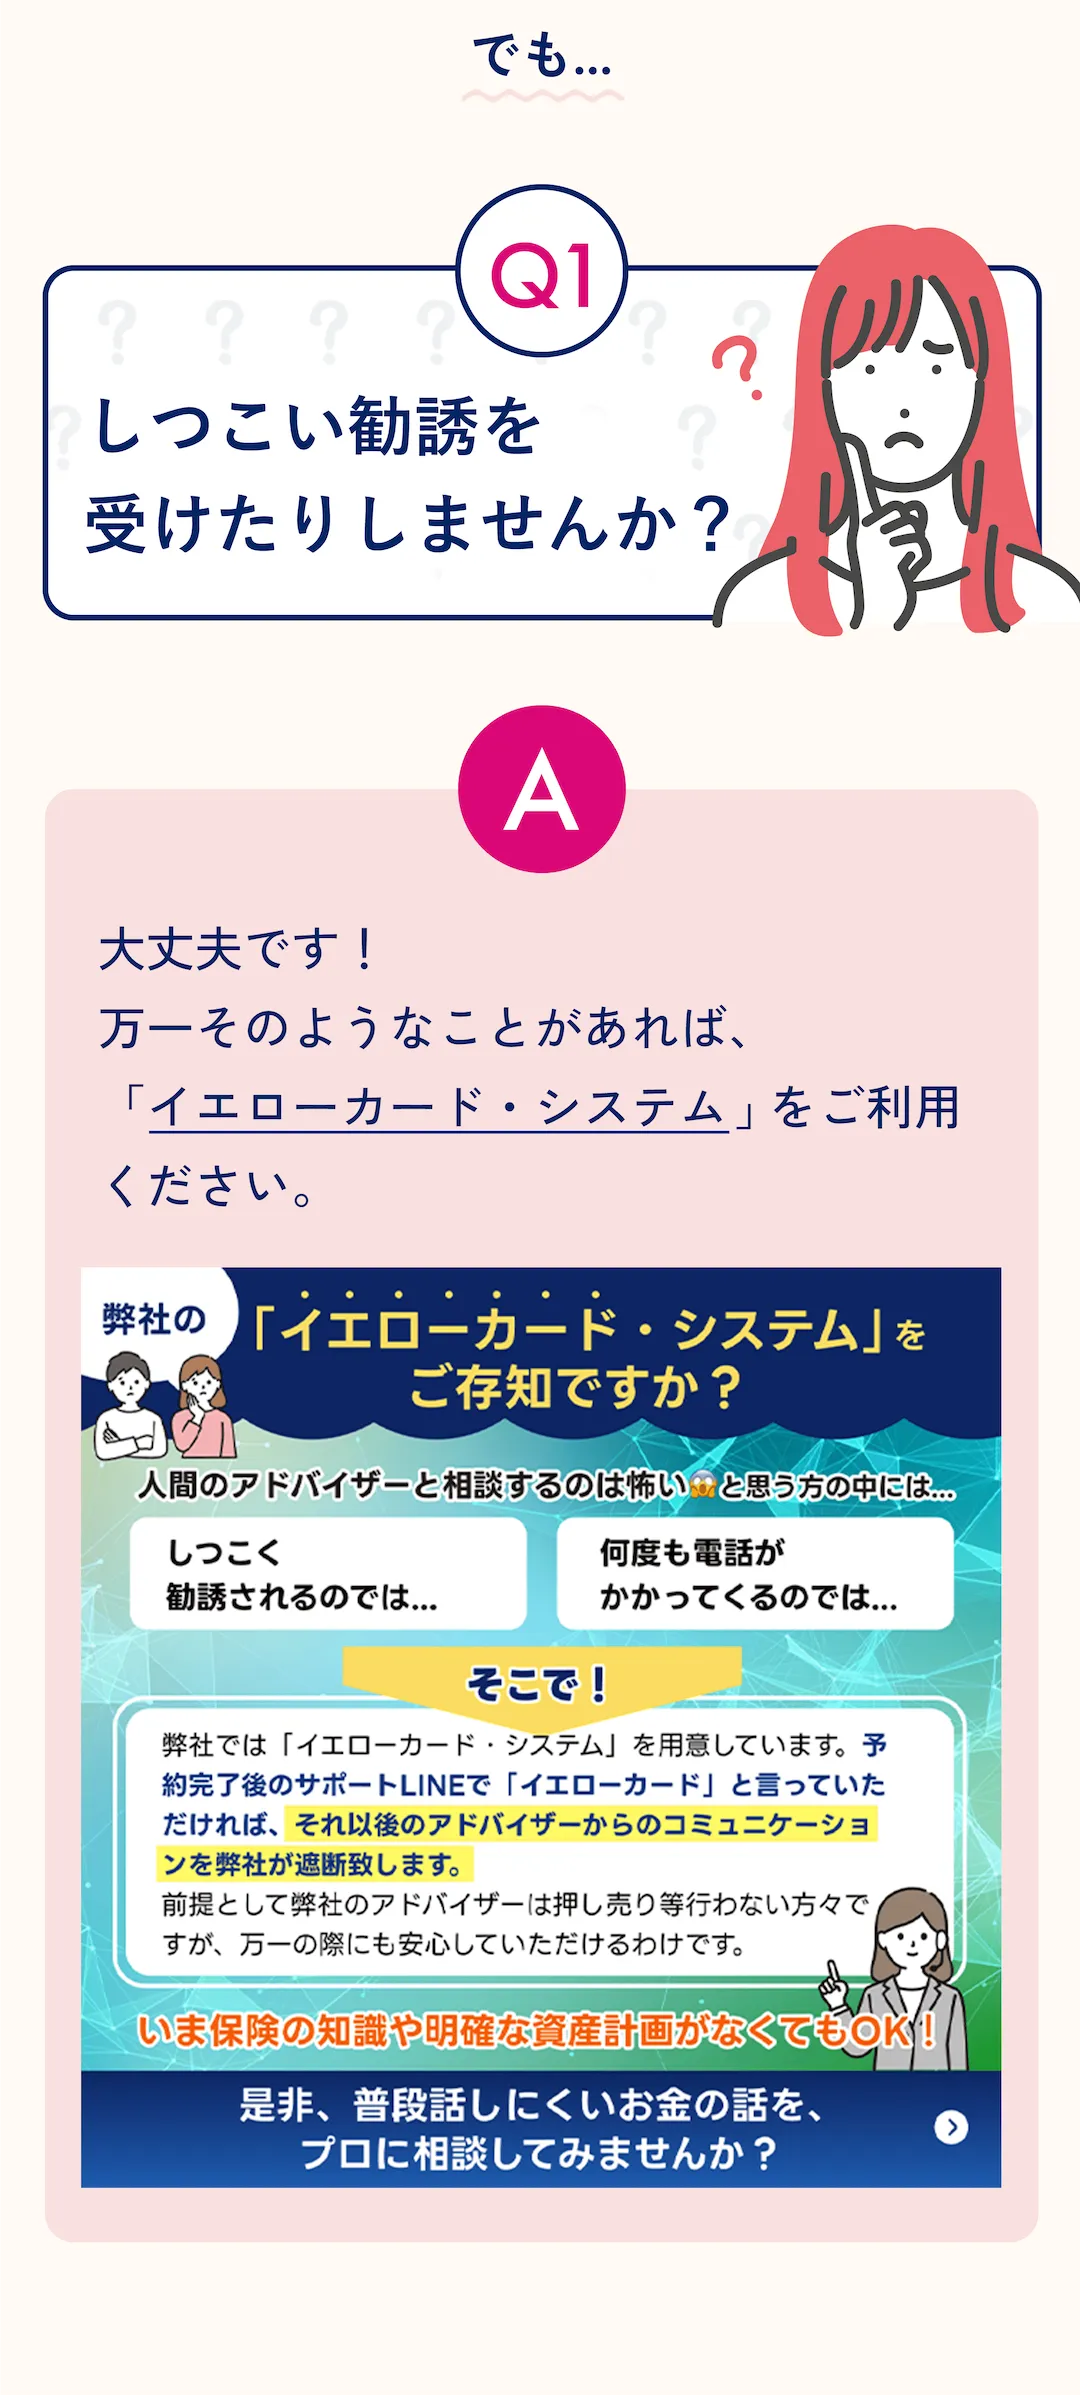
しつこい勧誘が不安な方には、LINEで「イエローカード」と伝えると遮断できる仕組みも案内されています。生命保険の見直しだけでなく、NISA、資産形成、住宅ローン、教育資金、老後資金までまとめて相談できる点も特徴です。
まとめ:重要ポイント
- 12026年の生命保険比較では、代理店手数料と比較推奨販売の関係が重要な確認ポイントになっています。
- 2乗り換え前には、推奨理由、比較した商品・除外した商品、解約返戻金や健康状態の影響を必ず確認しましょう。
- 3月額保険料が下がっても、死亡保障・医療保障・貯蓄性・免責期間が不利になる場合があります。
- 4保険の見直しは、NISA・iDeCo・教育費・住宅ローン・生活防衛資金と合わせて家計全体で考えるのが安全です。
- 5説明を急がせず、比較理由を残してくれる相談先を選ぶことが、納得できる契約につながります。
まずはAI相談で論点整理を
生命保険の乗り換えは、手数料や推奨理由だけでなく、解約返戻金、健康状態、家計の優先順位まで確認して判断する必要があります。オンラインFP相談なら、時間や場所を選ばず、無料で家計全体を整理できます。中立的な視点で複数の商品や選択肢を比べたい方は、おかねとほけんのAIにAI相談からスタート。いまならキャンペーンも実施中。下のボタンからLINE登録を!
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】学資保険ランキングの見方|シングルマザー3基準
シングルマザーが学資保険ランキングを見る前に確認したい返戻率、払込免除、児童手当・NISAとの使い分けを最新制度と教育費データで整理します。
【2026年9月更新】女性保険ランキング前の見方|30代の自己負担3基準
30代女性が女性保険ランキングを見る前に確認したい自己負担3基準を解説。高額療養費、女性疾病特約、妊娠・出産、収入減、NISAとの配分まで整理します。

【2026年9月更新】がん保険の年末調整|控除枠と申告3チェック
がん保険の年末調整で使う控除区分、介護医療保険料控除の上限、2026年分の6万円特例との違い、提出前チェックを解説します。
【2026年9月更新】生命保険料控除はいくら戻る?|子育て6万円早見表
2026年・2027年の子育て6万円特例で生命保険料控除はいくら戻るのかを早見表で解説。所得税、復興特別所得税、住民税、年末調整前の確認点を整理します。
【2026年9月更新】一時払い終身保険の断り方|退職金を守る3質問
退職金で一時払い終身保険を勧められた人向けに、角が立たない断り方と契約前の3質問を解説。相続税、解約返戻金、生活資金の残し方まで整理します。

【2026年9月更新】生命保険料控除証明書再発行|提出前3手順
生命保険料控除証明書を紛失した、届かない、電子データで出したい人向けに、再発行3手順とQRコード付証明書、2026年・2027年分の6万円特例を整理します。