


【2026年9月更新】年末調整と生命保険料控除|子育て世帯3チェック
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
年末調整
生命保険料控除
子育て世帯
23歳未満の扶養親族
保険料控除証明書
マイナポータル
iDeCo
目次
提出前の確認で、控除漏れと書き直しを減らす
2026年9月25日時点で、子育て世帯の年末調整は例年より確認項目が増えています。理由は、23歳未満の扶養親族がいる場合、令和8・9年分の所得税について、新契約に基づく一般生命保険料控除の計算が変わるためです。
生命保険料控除は、払った保険料がそのまま戻る制度ではありません。所得から一定額を差し引き、税金を計算するもとになる金額を小さくする仕組みです。つまり、同じ保険料を払っていても、契約の種類、契約時期、扶養親族の有無、夫婦どちらが申告するかで結果が変わることがあります。
この記事では、会社に提出する前に見たい 年末調整と生命保険料控除 の3チェックを、子育て世帯向けに整理します。
子育て世帯が提出前に見る3チェック
- 123歳未満の扶養親族に当たる家族がいるかを確認し、申告書の該当欄を空欄にしないようにします。
- 2一般生命保険料、介護医療保険料、個人年金保険料を混ぜず、控除証明書の区分どおりに分けます。
- 3契約者名だけでなく実際の保険料支払者を見て、夫婦どちらが申告するかを整理します。
2026年分は一般生命保険料の上限6万円に注目
2026年分の年末調整で大きな注目点は、23歳未満の扶養親族がいる場合、新契約に基づく一般生命保険料について、所得税の 一般生命保険料控除の上限が6万円 になる点です。国税庁の (No.1140 生命保険料控除) では、令和8年分以降の申告に使う計算式として、年間の新生命保険料が12万円超の場合は一律6万円と案内されています。
ただし、ここで誤解しやすいのが「生命保険料控除全体の上限も増えるのか」という点です。国税庁の (昨年と比べて変わった点) でも、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた所得税の合計適用限度額は、従来どおり12万円とされています。
また、この6万円枠は令和8・9年分の所得税に関する取り扱いです。住民税の生命保険料控除限度額まで同じように6万円へ増えるわけではないため、手取りへの影響は過大に見積もらないことが大切です。
6万円控除なら6万円戻りますか?
子育て世帯は生命保険料控除が6万円になると聞きました。6万円がそのまま戻るのでしょうか?
戻る金額ではなく、課税される所得から差し引ける上限額です。たとえば控除額が2万円増えて所得税率が10%なら、所得税の軽減はおおむね2,000円程度です。実際の効果は所得税率や他の控除によって変わります。
チェック1:23歳未満の扶養親族欄を空欄にしない
最初のチェックは、23歳未満の扶養親族の有無です。令和8年分の様式は、国税庁の (令和8年分 給与所得者の保険料控除申告書) で確認できます。申告書には「年齢23歳未満の扶養親族」欄があり、特例を受ける場合は氏名、生年月日、続柄、所得見積額などを記載します。
ここでいう23歳未満の扶養親族は、大学生の子どもだけではありません。令和8年分では、原則として平成16年1月2日以後生まれで、生計を一にし、本年中の合計所得金額の見積額が62万円以下の親族が入口になります。給与収入だけなら136万円以下が目安です。未就学児、小学生、中学生、高校生も、要件を満たせば確認対象になります。
なお、23歳未満の扶養親族が2人以上いる場合、申告書上はそのうち1人を記載すれば差し支えないとされています。共働き夫婦の場合も、同じ子どもを理由に夫婦双方がこの特例の適用を受けられる可能性があります。ただし、生命保険料控除そのものは実際に保険料を支払った人が申告するため、家族情報と支払者の両方を見てください。
生命保険料控除は、証明書を添付するだけでなく、家族情報、契約区分、支払者を正しくつなげて初めて活きる制度です。
チェック2:一般・介護医療・個人年金を分けて見る
次のチェックは、保険料控除証明書の区分です。生命保険会社から届く証明書には、一般生命保険料、介護医療保険料、個人年金保険料などの区分が記載されています。子育て世帯の6万円特例で主に関係するのは、死亡保障などに該当する 一般生命保険料 です。
医療保険やがん保険は、通常は介護医療保険料控除の区分です。個人年金保険は、税制適格特約など一定の条件を満たす場合に個人年金保険料控除の対象になります。公益財団法人生命保険文化センターの (税金の負担が軽くなる「生命保険料控除」) でも、制度区分や新旧制度、2026年・2027年分の子育て世帯向け上限が整理されています。
名前に「生命保険」と付いていても、すべてが同じ欄に入るわけではありません。証明書に書かれた区分名をそのまま申告書へ転記する意識が、書き直しを防ぐ近道です。
控除証明書で確認する項目
- 1契約者名だけで判断せず、実際に保険料を負担している人を確認します。
- 2証明書に書かれた一般、介護医療、個人年金の区分をそのまま分けます。
- 3新制度、旧制度、新旧両制度のどれに該当するかを見落とさないようにします。
- 4年内に解約や払済変更をした契約は、支払保険料の対象期間と金額を確認します。
- 5電子データで提出する場合は、勤務先の年末調整システムが受け付ける形式を確認します。
電子データ提出は便利だが、直前準備では間に合わないことも
近年は、紙の控除証明書だけでなく、電子データで生命保険料控除証明書を受け取る方法も広がっています。国税庁の (マイナポータルと連携した年末調整手続) では、生命保険料控除証明書、地震保険料控除証明書、iDeCoを含む小規模企業共済等掛金控除証明書などをマイナポータル連携で取得し、申告書へ自動入力できる仕組みが案内されています。
ただし、利用にはマイナンバーカード、暗証番号、読み取り対応スマホなどが必要です。さらに、契約している保険会社がマイナポータル連携に対応していること、勤務先が電子提出を受け付けていることも確認しなければなりません。国民年金保険料の控除証明書データなどは事前手続きの期限が関係する場合もあるため、10月以降に慌てて始めるより、勤務先の案内が出た時点で確認しておくと安心です。
紙と電子、どちらで出すべきですか?
控除証明書が紙で届きました。電子データに切り替えたほうがよいのでしょうか?
勤務先が電子提出に対応していて、保険会社の連携設定も済んでいるなら便利です。ただ、締切が近い場合は紙で確実に提出し、来年に向けて電子交付やマイナポータル連携を準備するのも現実的です。
チェック3:夫婦どちらが申告するかを支払者で確認
3つ目のチェックは、夫婦どちらが生命保険料控除を申告するかです。生命保険料控除は、原則として、その年に保険料を支払った人が申告します。契約者が妻、被保険者が子ども、保険料の引き落とし口座が夫というように、契約者と支払者が違うケースでは特に注意が必要です。
夫婦それぞれが保険料を払っている場合、所得税率や控除枠の余りによって、家計全体での効果が変わることがあります。たとえば、夫は一般生命保険料だけで上限に近く、妻は介護医療保険料の証明書を持っている、といった家庭では、どの証明書を誰が申告するのかを勤務先提出前に整理しておくと、控除漏れを防ぎやすくなります。
ただし、税負担だけを見て保険を増やすのは本末転倒です。控除はあくまで副次的なメリットであり、まずは死亡保障、医療保障、教育費準備として必要な契約かどうかを確認しましょう。
控除を取りにいくために保険料を増やすより、必要保障額を確認して、余ったお金を教育費や資産形成に回すほうが合う家庭もあります。
NISAやiDeCoとの優先順位も提出前に棚卸し
年末調整の時期は、保険だけでなく、NISAやiDeCo、教育費積立を見直すよいタイミングです。生命保険料控除は税負担を軽くする制度ですが、保険料は長く続く固定費でもあります。保障が重複している契約や、目的があいまいな貯蓄性保険がある場合は、控除額だけで判断しないことが大切です。
たとえば、子どもが小さい家庭では、万一の死亡保障と教育費準備の優先度が高くなりやすい一方、住宅ローンの団体信用生命保険や勤務先の福利厚生で一部リスクをカバーできていることもあります。税制メリット、保障、流動性、将来の学費支払い時期を並べて見ると、保険と資産形成の役割分担が見えやすくなります。
2026年分の年末調整では、基礎控除や扶養親族等の所得要件の見直しも関係します。子どもがアルバイトをしている家庭、配偶者の働き方が変わった家庭、iDeCoの掛金を年末調整で申告する家庭は、生命保険料控除だけを単独で見ず、扶養や小規模企業共済等掛金控除も一緒に確認しましょう。
提出前に迷ったら、証明書と家計を同時に見る
子育て世帯は、教育費、住宅ローン、保育料、習い事、NISA積立、医療保険料など、毎月の支出が多くなりがちです。年末調整の提出前に、保険料控除証明書だけでなく、現在の保険証券、毎月の積立額、直近の家計簿を並べると、控除漏れと保険の入りすぎを同時に防ぎやすくなります。
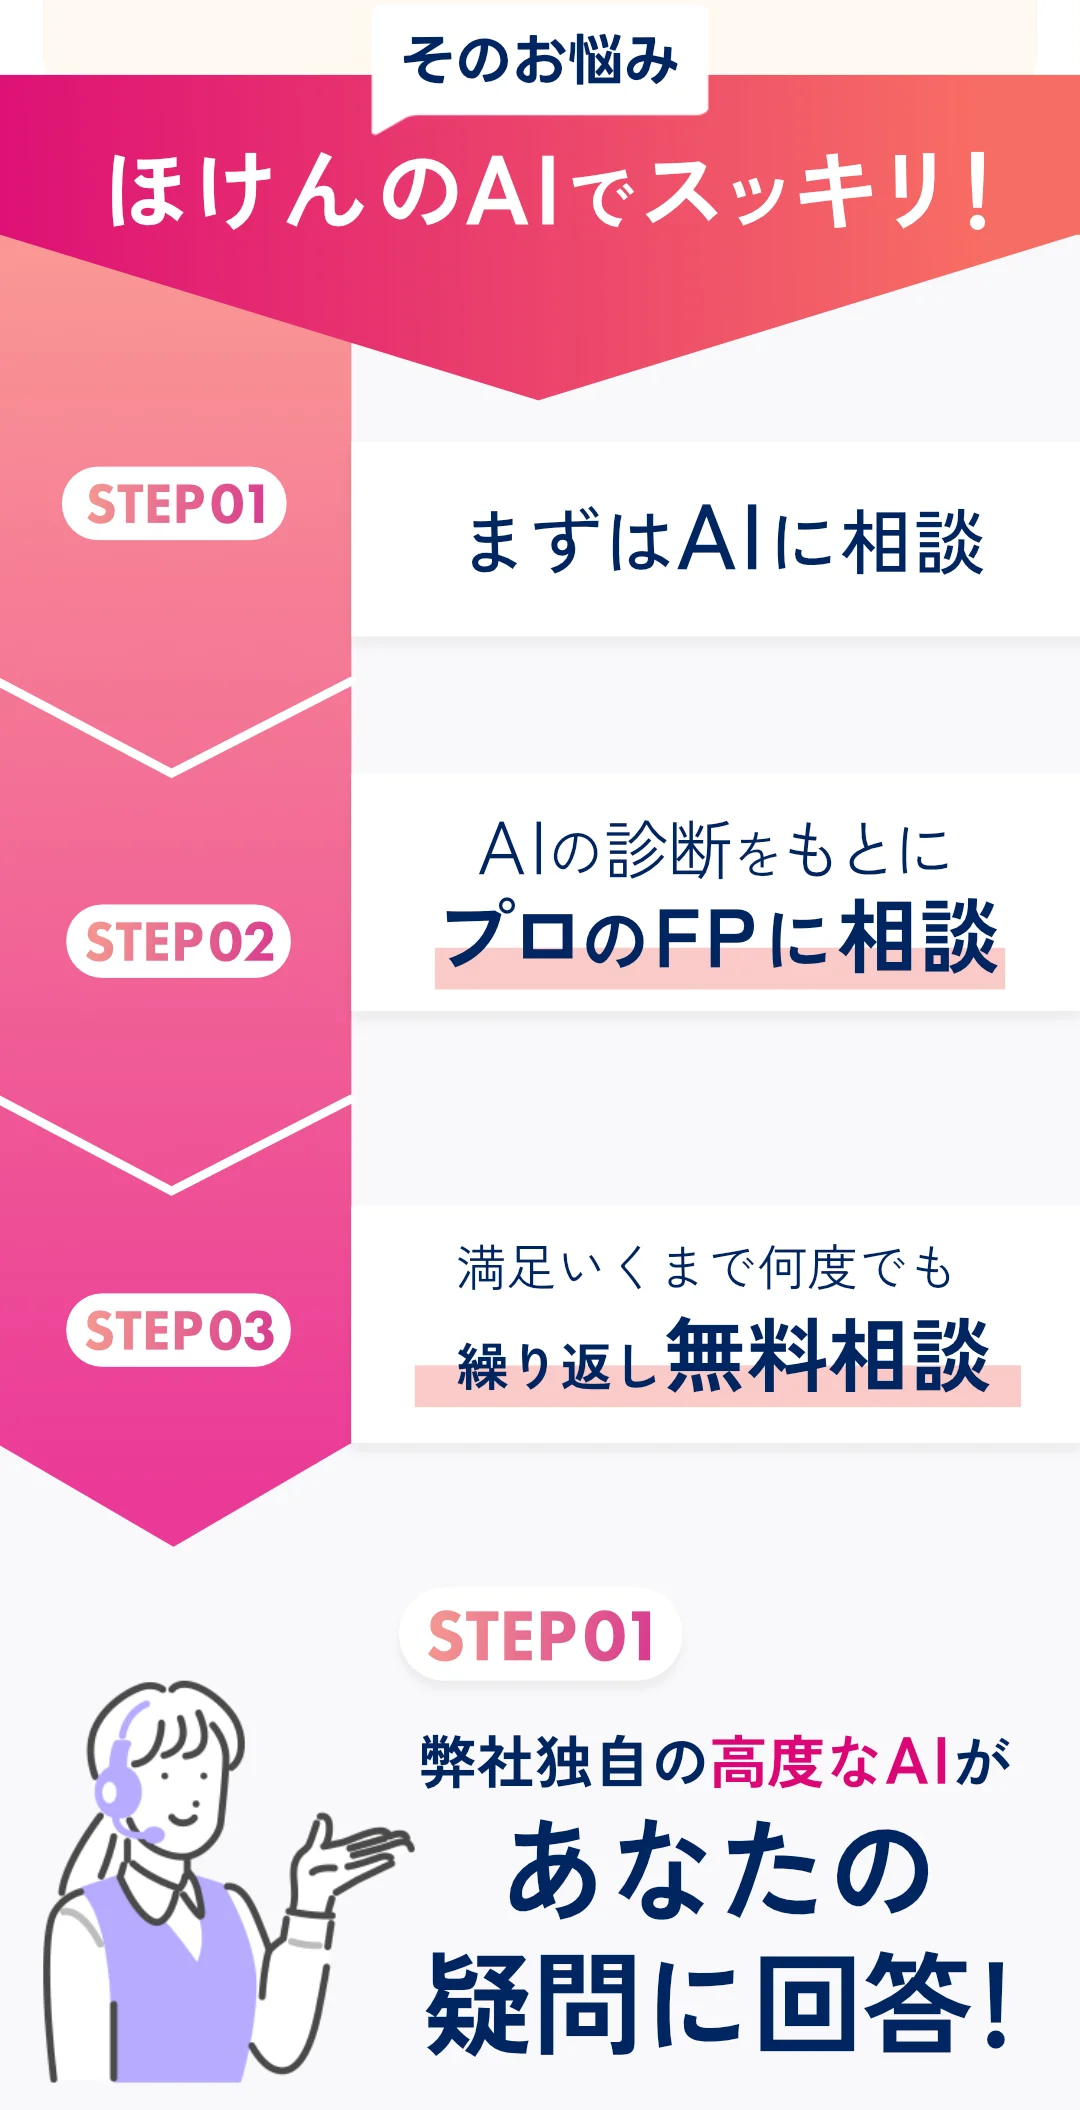
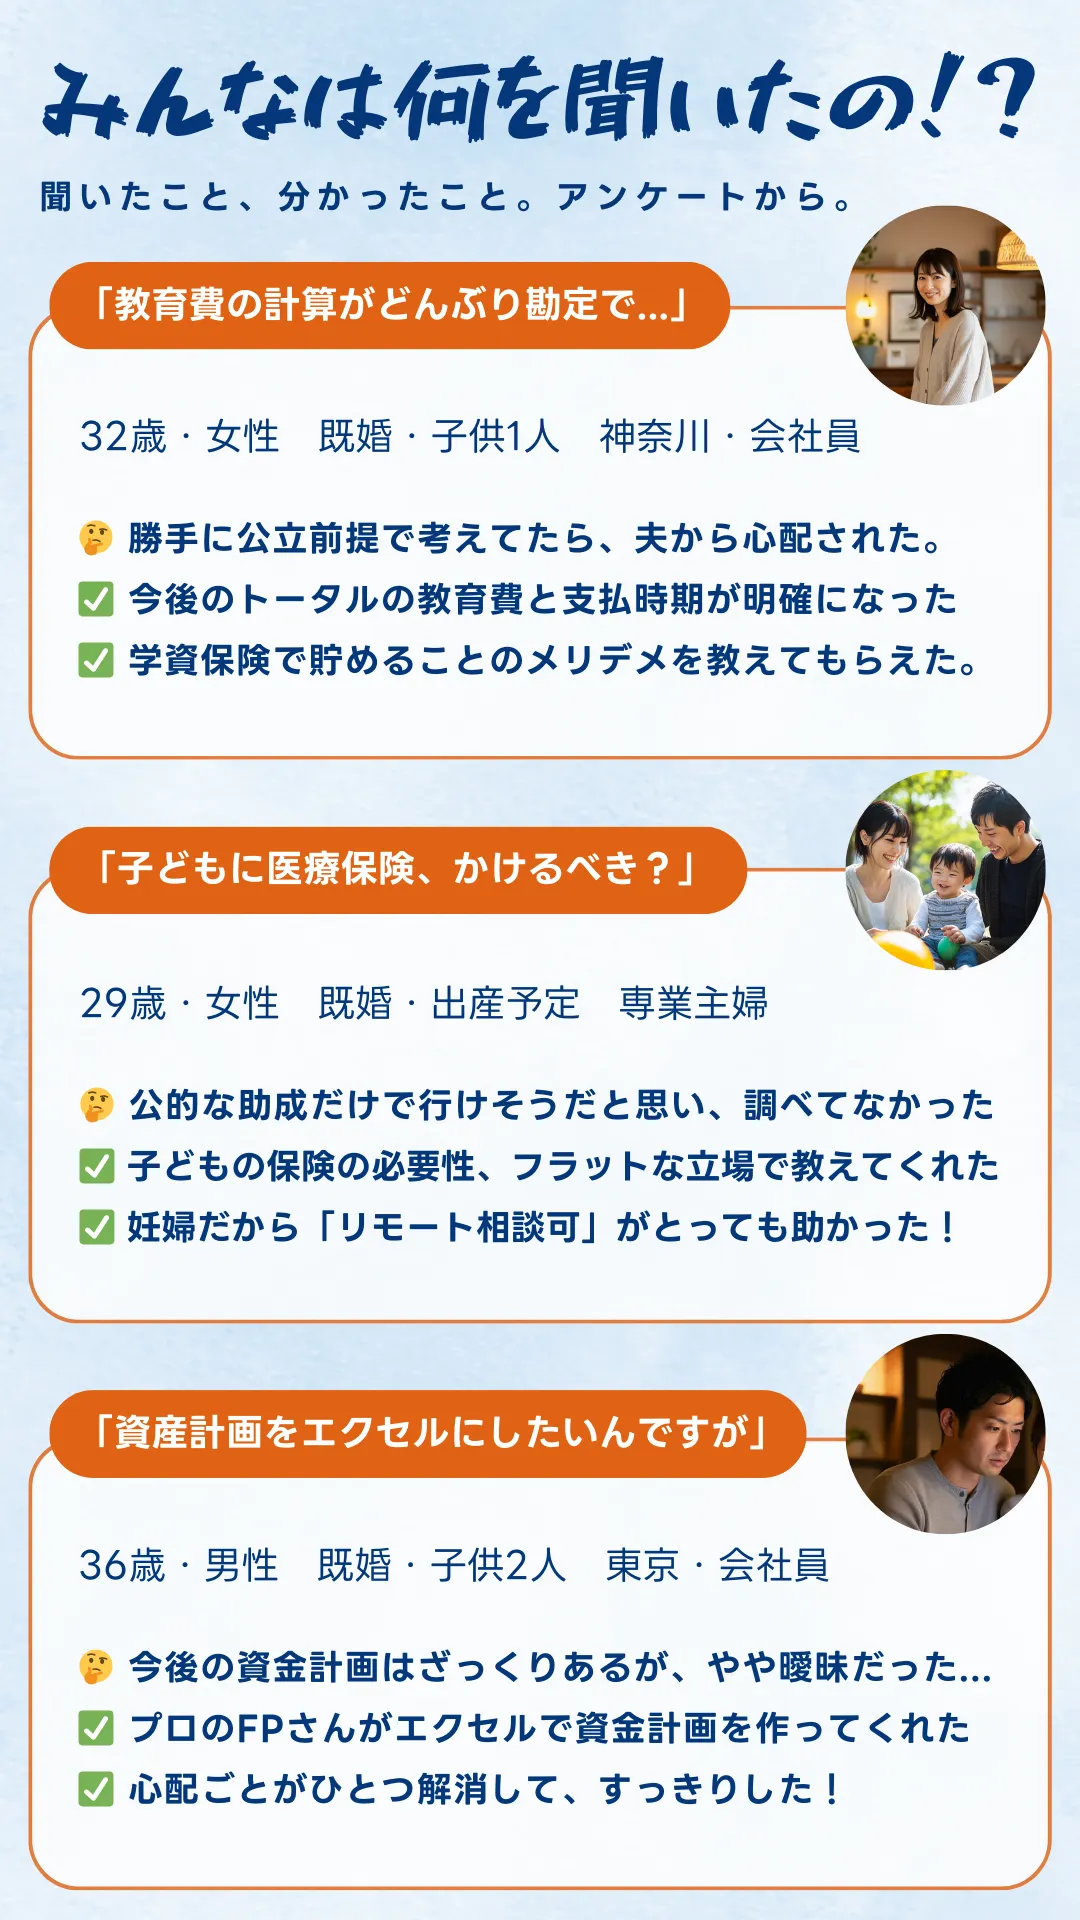
自分で申告書を確認していると、「この契約は一般生命保険料でよいのか」「夫婦どちらで申告すべきか」「控除は取れるけれど、この保険は本当に必要なのか」と迷う場面が出てきます。そんなときは、 ほけんのAI でAI相談から始めると、家計や保険の疑問を整理しやすくなります。
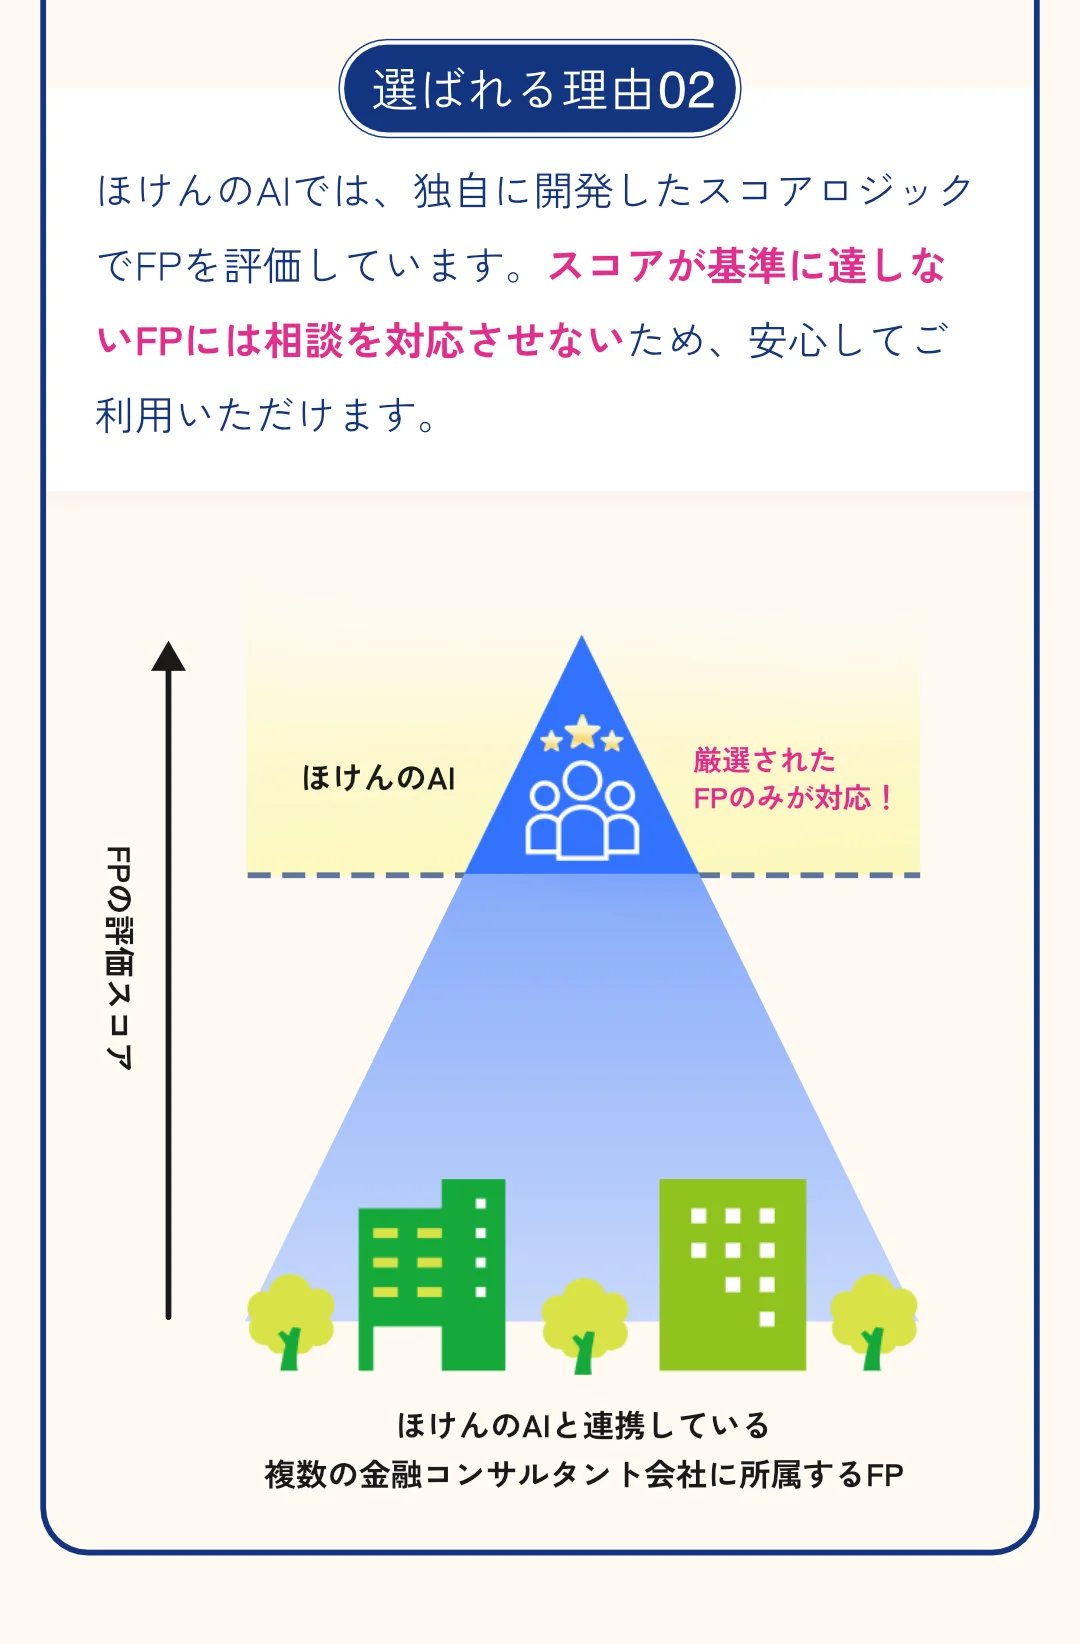
ほけんのAIは、チャットから家計や保険の悩みを相談でき、必要に応じて有資格者による無料オンラインFP相談につなげられます。LINEで予約が完結し、自宅からオンラインで相談できるため、子育て中で時間が取りにくい家庭にも使いやすいサービスです。いまなら無料オンラインFP相談に参加した方を対象に、giftee Cafe Boxほか各種ギフトBoxがもらえるキャンペーンも実施中です。
まとめ:重要ポイント
- 12026年分の子育て世帯は、23歳未満の扶養親族欄の記載漏れを最初に確認しましょう。
- 2一般生命保険料控除の上限が6万円になっても、所得税の3区分合計上限12万円は変わりません。
- 3控除証明書は、一般、介護医療、個人年金、新旧制度を分けて転記することが重要です。
- 4夫婦どちらが申告するかは、契約者名だけでなく実際の保険料支払者を基準に確認しましょう。
- 5控除額だけで保険を増やさず、NISAやiDeCo、教育費積立を含めて家計全体で判断しましょう。
AI相談から無料オンラインFP相談へ
年末調整の生命保険料控除は、扶養親族、契約区分、支払者、家計全体を一緒に見ると判断しやすくなります。ほけんのAIなら、まずチャットで疑問を整理し、必要に応じて有資格者の無料オンラインFP相談へ進めます。自宅から相談でき、中立的な立場で保険や資産形成を比較しやすいのが利点です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】生命保険ランキング前の見方|40代共働き世帯3基準
40代共働き世帯が生命保険ランキングを見る前に、必要保障額、公的保障、保険料とNISA・iDeCoの配分、保障の優先順位を3基準で整理します。
【2026年9月更新】106万円の壁撤廃と生命保険|手取り3基準
106万円の壁撤廃でパート妻の手取りはどう変わるのか。2026年10月予定の社会保険要件見直し、公的保障、生命保険料控除を3基準で整理します。
【2026年9月更新】生命保険ランキング|30代子育て3基準
30代子育て世帯が生命保険ランキングを見る前に、死亡保障、医療・がん保障、保険料とNISAの配分を最新制度で整理します。

【2026年9月更新】生命保険料控除は誰が申告?|妻名義の支払者3基準
妻名義の生命保険料控除は誰が申告するべきかを、実際の支払者、受取人要件、夫婦の控除枠で整理。2026年分以降の6万円特例や電子提出の注意点も解説します。

【2026年9月更新】老後資金6000万円|50代夫婦の保険見直し3基準
老後資金6000万円を目指す50代夫婦向けに、死亡保障、貯蓄性保険、NISA・iDeCo、医療介護相続の見直し基準を最新制度で整理します。
【2026年9月更新】老後資金7000万円|60代夫婦の終身保険と相続3基準
老後資金7000万円がある60代夫婦向けに、終身保険と相続対策の考え方を解説。最新の家計・介護費・相続税データを踏まえ、生活費、非課税枠、NISAとの使い分けを3基準で整理します。