


【2026年9月更新】がん保険の検査割引神話|家計を守る判断基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年9月10日
- 2026年8月後の高額療養費制度の反映
- がんゲノム医療の治療到達率データの補足
- リキッドバイオプシーの限界と検診優先の整理

がん保険
検査割引
リキッドバイオプシー
がんゲノム検査
高額療養費制度
健康増進型保険
がん検診
目次
SNSの「血液検査でがん保険が安くなる」は本当か
2026年9月現在、SNSなどで「血液一滴のがん検査を受ければ、がん保険の保険料が安くなる」といった投稿を見かけることがあります。結論からいうと、日本の一般的な がん保険 で、リキッドバイオプシーなどの検査を1回受けた事実だけを理由に保険料が自動的に割引される仕組みは、少なくとも公的制度としては確認されていません。
保険料は、年齢、性別、保障内容、保険期間、過去の保険金支払データなどをもとに設計されます。検査結果やゲノム情報のような機微な情報を保険料に使うには、本人同意、情報管理、不当な差別の防止など、多くの論点があります。
この記事では、検査の話題に振り回されず、がん検診、公的医療保険、民間のがん保険をどう組み合わせれば家計を守りやすいかを整理します。特に2026年8月から高額療養費制度の見直しが始まっているため、医療費そのものだけでなく、通院費や収入減まで含めて考えることが大切です。
誤情報に流されないための確認ポイント
- 1保険会社の公式サイト、パンフレット、約款に検査割引の条件が明記されているか確認しましょう。
- 2検査を受ける前に、自由診療なのか保険診療なのか、目的と費用を医療機関に確認しましょう。
- 3リキッドバイオプシーと、歩数や禁煙などを評価する健康増進型保険を混同しないようにしましょう。
- 4SNS投稿だけで判断せず、厚生労働省、金融庁、国立がん研究センターなどの一次情報を見ましょう。
- 5不安が強いときは、医師には検査の必要性を、FPには家計と保障の優先順位を分けて相談しましょう。
がんゲノム検査は「保険料を下げる検査」ではない
治療方針を考えるための がんゲノムプロファイリング検査 は、すでにがんと診断された患者さんを主な対象として使われる医療です。現行の枠組みでは、検査が44,000点、がんゲノムプロファイリング評価提供料が12,000点で、合計56,000点となるケースがあります。1点10円で計算すると医療費は56万円、3割負担なら窓口負担は16万8,000円です。ただし、高額療養費制度の対象になり得るため、所得区分や同じ月の医療費によって最終負担は変わります。
重要なのは、この検査が「保険料を下げるための検査」ではなく、治療薬や治験の選択肢を探るための医療である点です。2025年6月の3学会合同資料である(次世代シークエンサー等を用いた遺伝子パネル検査に基づく固形がん診療に関するブリーフィングレポート)では、公的保険で実施できる検査が2025年5月時点で5つに増え、検査数も2025年4月30日時点で10万件を超えた一方、検査結果に基づく治療につながる割合は8.2%とされています。
つまり、がんゲノム検査は医療として重要性が高まっているものの、家計管理の文脈では「保険料が安くなるか」ではなく、「検査や治療に伴う自己負担と収入減にどう備えるか」を見るべきです。
将来は検査で保険料が安くなる可能性がありますか?
血液検査でがんのリスクが低いと分かったら、将来はがん保険が安くなるのでしょうか。
技術的な可能性と、保険商品として導入できるかは別問題です。ゲノム情報や健康情報の扱いには、不当な差別を避けるルール、本人同意、情報漏えい対策が必要です。2026年9月時点では、検査を受けたことだけでがん保険料が下がる前提で家計設計をするのはおすすめできません。
健康増進型保険と検査割引は別物
近年は、歩数、運動、禁煙、健康診断の結果などをもとに特典や保険料の変動がある 健康増進型保険 が広がっています。ただし、これは日々の生活習慣の改善や健康管理の継続を評価するもので、リキッドバイオプシーを1回受けたらがん保険料が下がる、という話とは別です。
生命保険協会の(生命保険の動向 2025年版)によると、2024年度末の個人保険の保有契約件数は1億9,530万件で、17年連続で増加しました。医療保険の保有契約件数は4,545万件、ガン保険は2,522万件です。死亡保障を大きく持つより、医療・がん・介護などの保障を細かく整える流れが続いていることが読み取れます。
だからこそ、割引の噂よりも、診断一時金、通院保障、保険料払込免除、就業不能時の収入対策が自分の家計に合っているかを見直すことが大切です。
新しい検査のニュースを見ると期待したくなりますが、家計を守る順番は、検診、公的制度、必要な保障の順に整えることです。
まず優先したいのは標準的ながん検診
検査技術が進んでも、平均的なリスクの人が最初に押さえたいのは がん検診 です。第4期がん対策推進基本計画では、がん検診受診率の目標が50%から60%へ引き上げられました。厚生労働省の(がん検診)でも、受診率60%の目標達成に向けた取り組みが示されています。
国立がん研究センターの(がん検診受診率(国民生活基礎調査による推計値))では、国民生活基礎調査に基づく受診率が公表されています。直近の2022年データでも、多くの検診で目標の60%には届いていません。
胃がん、大腸がん、肺がん、乳がん、子宮頸がんは、自治体や職場健診で費用を抑えて受けられる場合があります。家族の予定表に「検診予約月」を入れておくことは、高額な自由診療検査よりも実行しやすい対策です。
自費のリキッドバイオプシーは受けるべきですか?
健常者向けのリキッドバイオプシーが気になります。受けておけば安心できますか。
目的によります。リキッドバイオプシーは治療選択や研究で期待される技術ですが、健康な人のスクリーニングとしては、偽陽性や偽陰性、どの臓器を詳しく調べるかといった課題があります。平均的なリスクなら、まず自治体・職場の標準検診と、家計に合った保障の確認を優先しましょう。
リキッドバイオプシーの期待と限界を知る
リキッドバイオプシーは、血液などの体液から腫瘍由来DNAを調べる技術です。国立がん研究センターの(リキッドバイオプシー活用でがんの克服目指す)では、組織検体が難しい患者さんの治療選択、再発リスクの研究、早期発見への期待が紹介されています。
同記事では、SCRUM-Japanにおいてリキッドバイオプシーを用いた場合の登録から結果返却までの期間が平均11日で、腫瘍組織の検体を用いた場合の平均33日より短かったことも紹介されています。治療選択を急ぐ患者さんにとって、こうした迅速性は大きな意味があります。
一方で、血液中に腫瘍由来DNAが出にくいがんもあり、健康な人を対象にした早期発見では、偽陽性や偽陰性をどこまで抑えられるかが大きな課題です。自由診療の検査は、医療機関や検査内容により数万円から数十万円になることもあります。家計に余裕がない中で「保険料が下がるかもしれないから」と受けるのは、費用対効果の面で慎重に考えたいところです。
がん保険と家計の見直しアクション
- 1現在の保険証券で、診断一時金が何回受け取れるか、再発時の条件も含めて確認しましょう。
- 2入院より通院が長くなるケースを想定し、通院保障や薬物療法への備えを点検しましょう。
- 3高額療養費制度、傷病手当金、医療費控除を使った後の不足額を家計表で見積もりましょう。
- 4自治体と勤務先のがん検診日程を確認し、家族単位で予約する月を決めておきましょう。
- 5健康増進型保険の特典は、割引目的だけでなく生活習慣を続ける仕組みとして活用しましょう。
高額療養費制度は2026年8月から見直し後の運用に
がん治療の家計負担を考えるうえで、民間保険だけでなく 高額療養費制度 の確認は欠かせません。厚生労働省の(高額療養費制度を利用される皆さまへ)は2026年7月31日に更新され、2026年8月からの見直し後の制度内容が示されています。
同ページでは、2026年8月からの制度において、70歳未満で年収約370万円から約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられる例が紹介されています。また、2026年8月からは8月から翌年7月までを対象とする年間上限が設けられ、長期療養者などの負担が軽減されるケースもあります。
ただし、高額療養費制度は「自己負担がゼロになる仕組み」ではありません。通院交通費、差額ベッド代、ウィッグ、家事代行、食事代、働けない期間の収入減は別途かかります。がん保険の診断一時金や通院保障は、こうした制度外コストを補う役割として考えると整理しやすくなります。なお、2027年8月からは所得区分の細分化も予定されているため、治療が長期化する可能性がある人は加入している健康保険組合や自治体の案内も確認しましょう。
がんへの備えは、最新検査を追いかけることより、家族の暮らしを続けるための資金計画を整えることから始まります。
30代・子育て世帯が取りたい現実的な備え
30代・子育て世帯では、教育費、住宅ローン、生活費が同時に重なりやすく、がんへの備えだけに大きな保険料を割くのは難しいことがあります。まずは、夫婦それぞれの収入減リスクを確認し、がん診断時に当面の生活費を補える診断一時金、外来治療に備える通院保障、働けない期間を補う就業不能保障を分けて考えましょう。
たとえば、共働きで片方の収入が数か月止まると、教育費の積立や住宅ローン返済に影響が出る家庭があります。この場合、医療費そのものよりも「収入減」のほうが家計に響くこともあります。
自費検査に数十万円を使う前に、緊急予備資金が生活費6か月分あるか、保険料が家計を圧迫していないか、保障が古い入院中心のままになっていないかを確認したいところです。2027年1月からは、療養、育児、介護と仕事を両立するために勤務時間を短縮し報酬が大幅に減少した人について、標準報酬月額の特例的な取扱いが始まる予定です。制度は変わるため、会社員は勤務先の健康保険や人事窓口も確認しておくと安心です。
ゲノム情報を保険に使うには高いハードルがある
ゲノム情報や病歴、保健医療情報は、取り扱いを誤ると不利益や差別につながり得る情報です。金融庁は2025年3月、(ゲノム情報による不当な差別等への対応の確保(保険分野における対応))を掲載し、ゲノム医療を安心して受けられるようにする法律を踏まえた保険分野の対応状況を示しています。
つまり、検査データを保険料に反映するには、技術面だけでなく、倫理、法制度、情報管理、消費者保護の課題をクリアする必要があります。もし将来、健康情報を使った新しい保険が出てきたとしても、割引額だけで判断しないことが大切です。提出する情報の範囲、将来の不利益の有無、途中で条件が変わる可能性を確認しましょう。
情報収集は一次情報と専門家の二重確認で進める
新しいがん検査や保険の話題は、医療の期待と家計の不安が混ざりやすいテーマです。SNSで気になる情報を見たら、まず厚生労働省、国立がん研究センター、金融庁、生命保険協会、保険会社の公式資料に戻って確認しましょう。
そのうえで、検査の必要性は主治医や専門医に、保険や家計の優先順位はFPに相談すると判断がぶれにくくなります。保険を増やす、減らす、乗り換える、自由診療検査を受けるといった選択は、どれも家計に影響します。
迷ったときは、保険証券、家計簿、住宅ローン返済表、教育費の予定を手元に置き、数字で見ながら検討しましょう。検査の不安を検査だけで解決しようとせず、「治療費」「制度外コスト」「収入減」「家族の生活費」の4つに分けると、必要な備えが見えやすくなります。
まとめ:重要ポイント
- 12026年9月現在、検査を受けただけでがん保険料が下がる仕組みを前提にした家計設計は避けるべきです。
- 2がんゲノムプロファイリング検査は治療選択のための医療であり、保険料割引を目的に受けるものではありません。
- 3自由診療のリキッドバイオプシーより、標準的ながん検診、公的制度、必要保障の点検を優先しましょう。
- 42026年8月からの高額療養費制度見直しを踏まえ、制度外コストと収入減への備えを確認しましょう。
- 5子育て世帯は診断一時金、通院保障、就業不能時の収入対策を分けて考えると見直しやすくなります。
ぜひ無料オンライン相談を
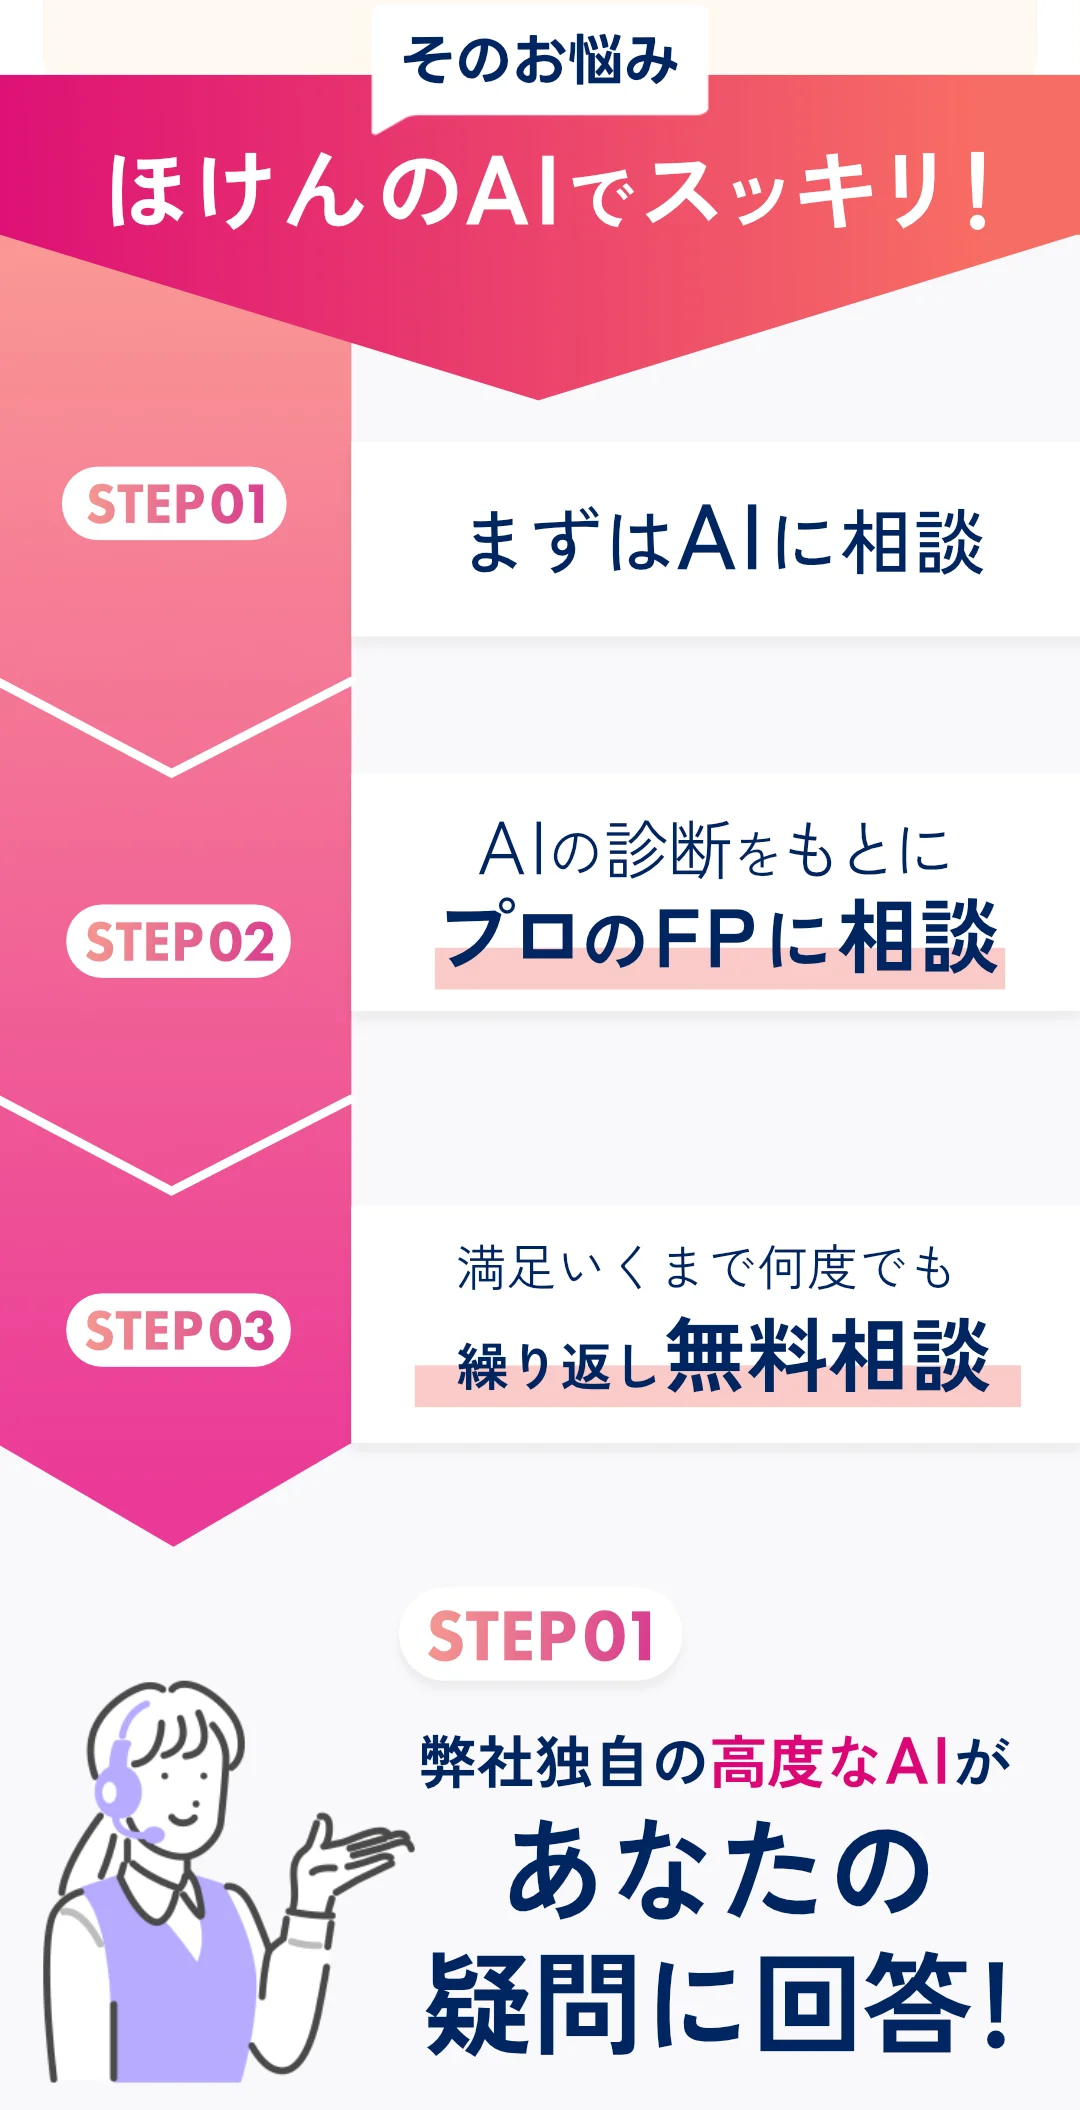
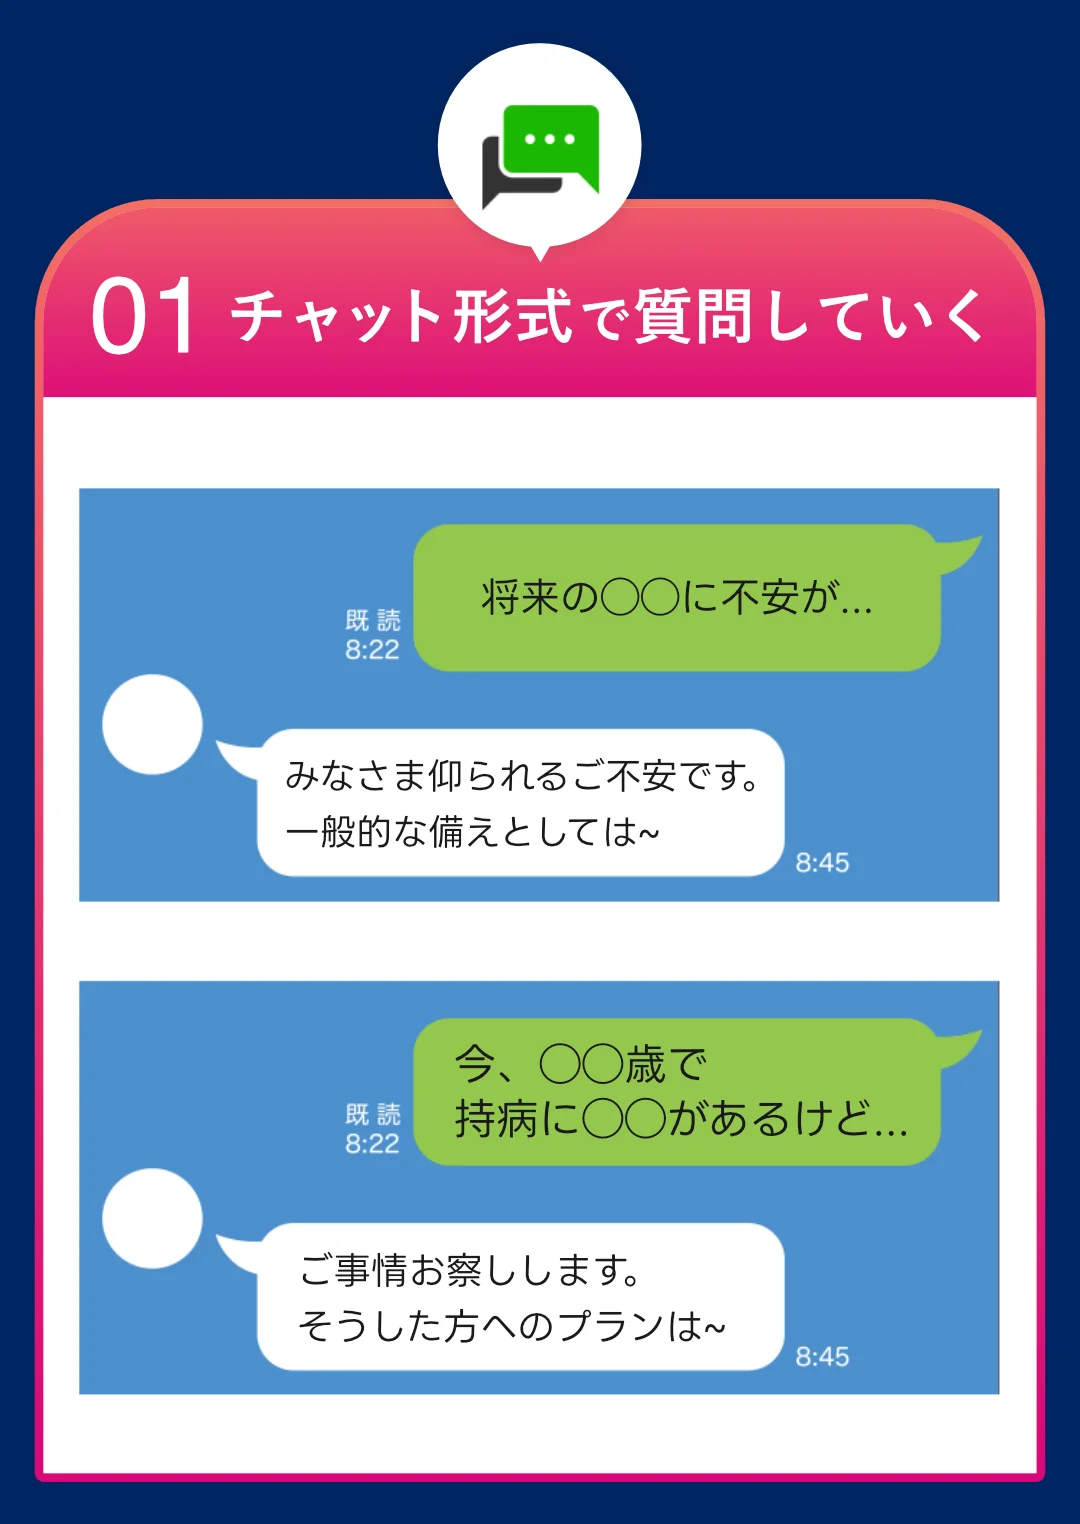
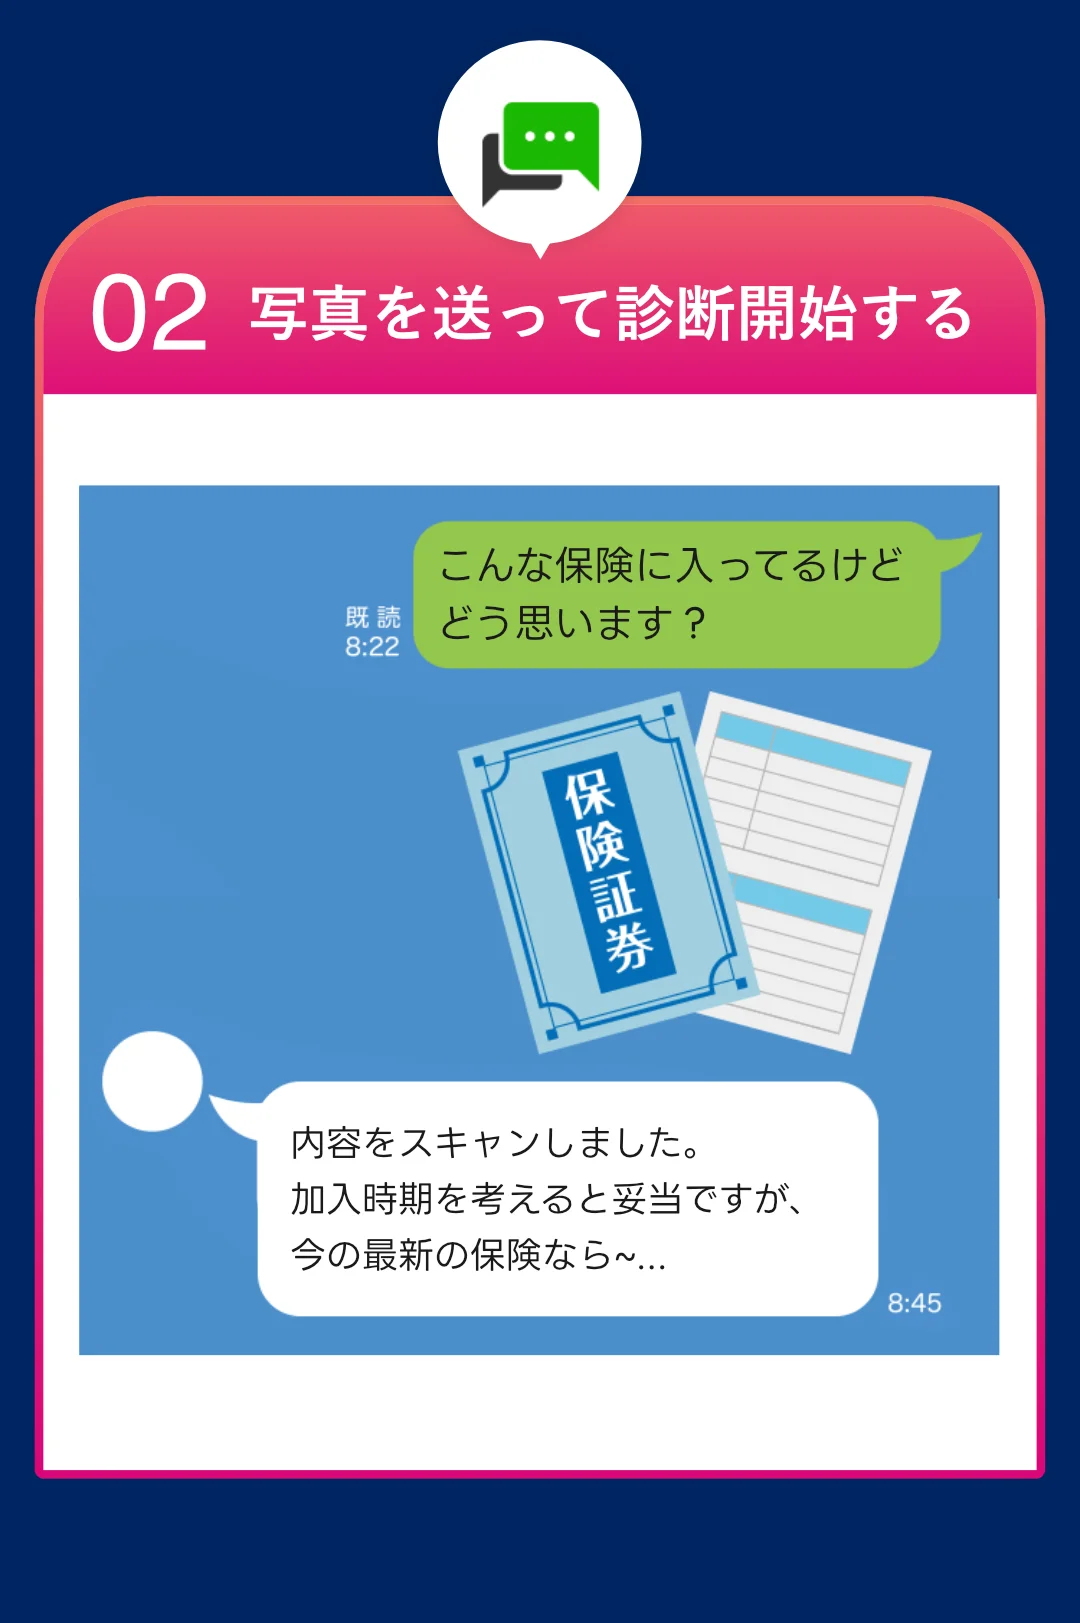
がん保険の見直しは、検査の情報だけで判断すると過不足が出やすいテーマです。ほけんのAIでは、LINEから気軽に相談を始められ、AI診断をもとに有資格FPへオンライン相談できます。保険証券や家計の状況を見ながら、公的制度を使った後に足りない金額、診断一時金や通院保障の必要性、教育費や住宅ローンとのバランスを無料で整理できます。中立的な立場で比較したい方は、まず今の保障の棚卸しから始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年9月更新】個人年金保険料控除|旧制度も迷わない年末調整3チェック
個人年金保険料控除の旧制度・新制度、年末調整での区分確認、新旧併用時の有利判定、2026年分以降の6万円特例との違いを3チェックで整理します。

【2026年9月更新】生命保険料控除証明書はいつ届く?|提出前3手順
生命保険料控除証明書はいつ届くのかを2026年9月時点で解説。発送目安、届かない時の確認先、電子交付、子育て世帯の一般生命保険料控除、提出前3手順を整理します。

【2026年9月更新】収入保障保険と週20時間の壁|手取り3基準
2026年10月以降の週20時間の壁を踏まえ、パート妻の手取り、公的保障、収入保障保険の必要額を3基準で整理します。
【2026年9月更新】学資保険ランキングの見方|シングルマザー3基準
シングルマザーが学資保険ランキングを見る前に確認したい返戻率、払込免除、児童手当・NISAとの使い分けを最新制度と教育費データで整理します。

【2026年9月更新】女性保険ランキング前の見方|30代の自己負担3基準
30代女性が女性保険ランキングを見る前に確認したい自己負担3基準を解説。高額療養費、女性疾病特約、妊娠・出産、収入減、NISAとの配分まで整理します。

【2026年9月更新】がん保険の年末調整|控除枠と申告3チェック
がん保険の年末調整で使う控除区分、介護医療保険料控除の上限、2026年分の6万円特例との違い、提出前チェックを解説します。