闇サイト保険リーズは危険!違法リード回避と安全な保険集客戦略
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
保険リーズ
保険集客
闇サイト
違法リード
コンプライアンス
ASTRAL for 保険集客
行政処分事例
目次
闇サイト保険リーズ問題が深刻化する背景
保険リーズ (見込み客リスト紹介サービス)の市場では、広告費高騰や競争激化を背景に“激安リード”を謳う 闇サイト の利用が急増しています。しかし、これらの多くは法令遵守や顧客情報管理に問題があり、 保険集客 の現場に大きなリスクをもたらします。2025年は保険業法(2025年6月施行)・個人情報保護法の見直し強化、各種広告規制の厳格化が進み、違反事例への 行政処分 が相次いでいます((参考:財務局 行政処分事例 2025年8月))。大手保険会社や代理店ですら、個人情報漏洩や不正リード流通を起因とした業務改善命令・運営停止命令を受けた例が出ており、適切なリード獲得と コンプライアンス 運用が重要テーマになっています。
闇サイト違法リードの主なリスク・損失
- 1個人情報保護法違反による1億円以下の罰金や損害賠償リスク(2025年最新基準で再強化|(ビジネスロイヤーズ 解説))
- 2金融庁ガイドライン違反による保険業登録取消、行政処分(業務改善命令や業務停止措置など)
- 3虚偽情報・不正顧客による“ドタキャン”発生で隠れたCPA上昇とコスト肥大
- 4不正取引・消費者苦情や口コミ炎上によるブランドイメージ毀損(参考:(レピュテーションリスク対策))
- 5保険募集人・代理店個人の民事責任(損害賠償請求)や刑事責任(罰則)の増加(2025年行政指針強化で明記)
2025年法改正ポイントとコンプラ運用の最新要点
2025年6月施行の 保険業法 改正では、リスト業者も含め、保険契約者等への過度な便宜供与・不正な営業行為の禁止が強調されました((法改正ポイント解説))。特に乗り合い代理店にはコンプライアンス責任者の設置、法令順守教育の義務化が明示され、大手代理店に対しても行政監督が強化されています。加えて 個人情報保護法 では管理体制・漏洩防止義務の再強化と違反時の報告義務(通知・公表)が拡充。 景品表示法 や ステルスマーケティング(ステマ)規制(2025年10月運用基準適用)も強化され、SNS広告やキャンペーン施策も適正表示・裏付け証拠の保管が必須となっています((ステマ規制の運用例))。
違法リードが招く信用・ブランド被害の拡大
違法リード や不正な見込み客流入は、保険募集人や代理店だけでなく、グループ全体の信用失墜、営業損失、場合によっては顧客からの損害賠償やSNS炎上まで発展します。たとえば2025年春には某大手損保代理店が顧客情報不正利用により個人情報保護法違反・口コミ炎上が同時発生し、SNS上でのネガティブ評判拡大・信頼回復コストの増加が問題となりました。特にデジタル時代は悪評拡散が速く、ブランドマネジメント・危機管理も 保険集客 に不可欠な視点です。
違反リードと行政処分リスクへの疑問
具体的にどんなケースで行政処分や罰則になるのですか?
例えば違法な“名簿屋”から取得した顧客リストで電話勧誘や勧誘メールを行った場合、保険業法・個人情報保護法の両方に違反し、最悪の場合は登録取消しや1億円以下の罰則を受けます。2025年の最新事例では、代理店やリスト流通事業者経由の情報漏洩で“業務改善命令”や一時的な業務停止命令が出された事例が複数報告されています。
安全なリード判定・実践チェックポイント
闇サイトやグレーな紹介業者か否かは、以下の観点で慎重に見極める必要があります。送客元メディアや運営会社の透明性、事前アンケートや同意プロセス、課金体系や返金・公表ポリシー、AIや人による重複審査履歴などを細かく確認し、リード品質や 行政処分歴・口コミ 評価までも情報収集しましょう。最低限、運営会社の公式情報・登録番号・最新法令遵守の確認は必須です。
リード品質に問題があった場合、「知らなかった」では済まず、募集人・代理店個人も民事・刑事・行政の三点リスクを負うことになります。顧客の信頼こそが事業の基礎である、という意識を常に持ちましょう。
ASTRAL for 保険集客—安全なリードの供給体制
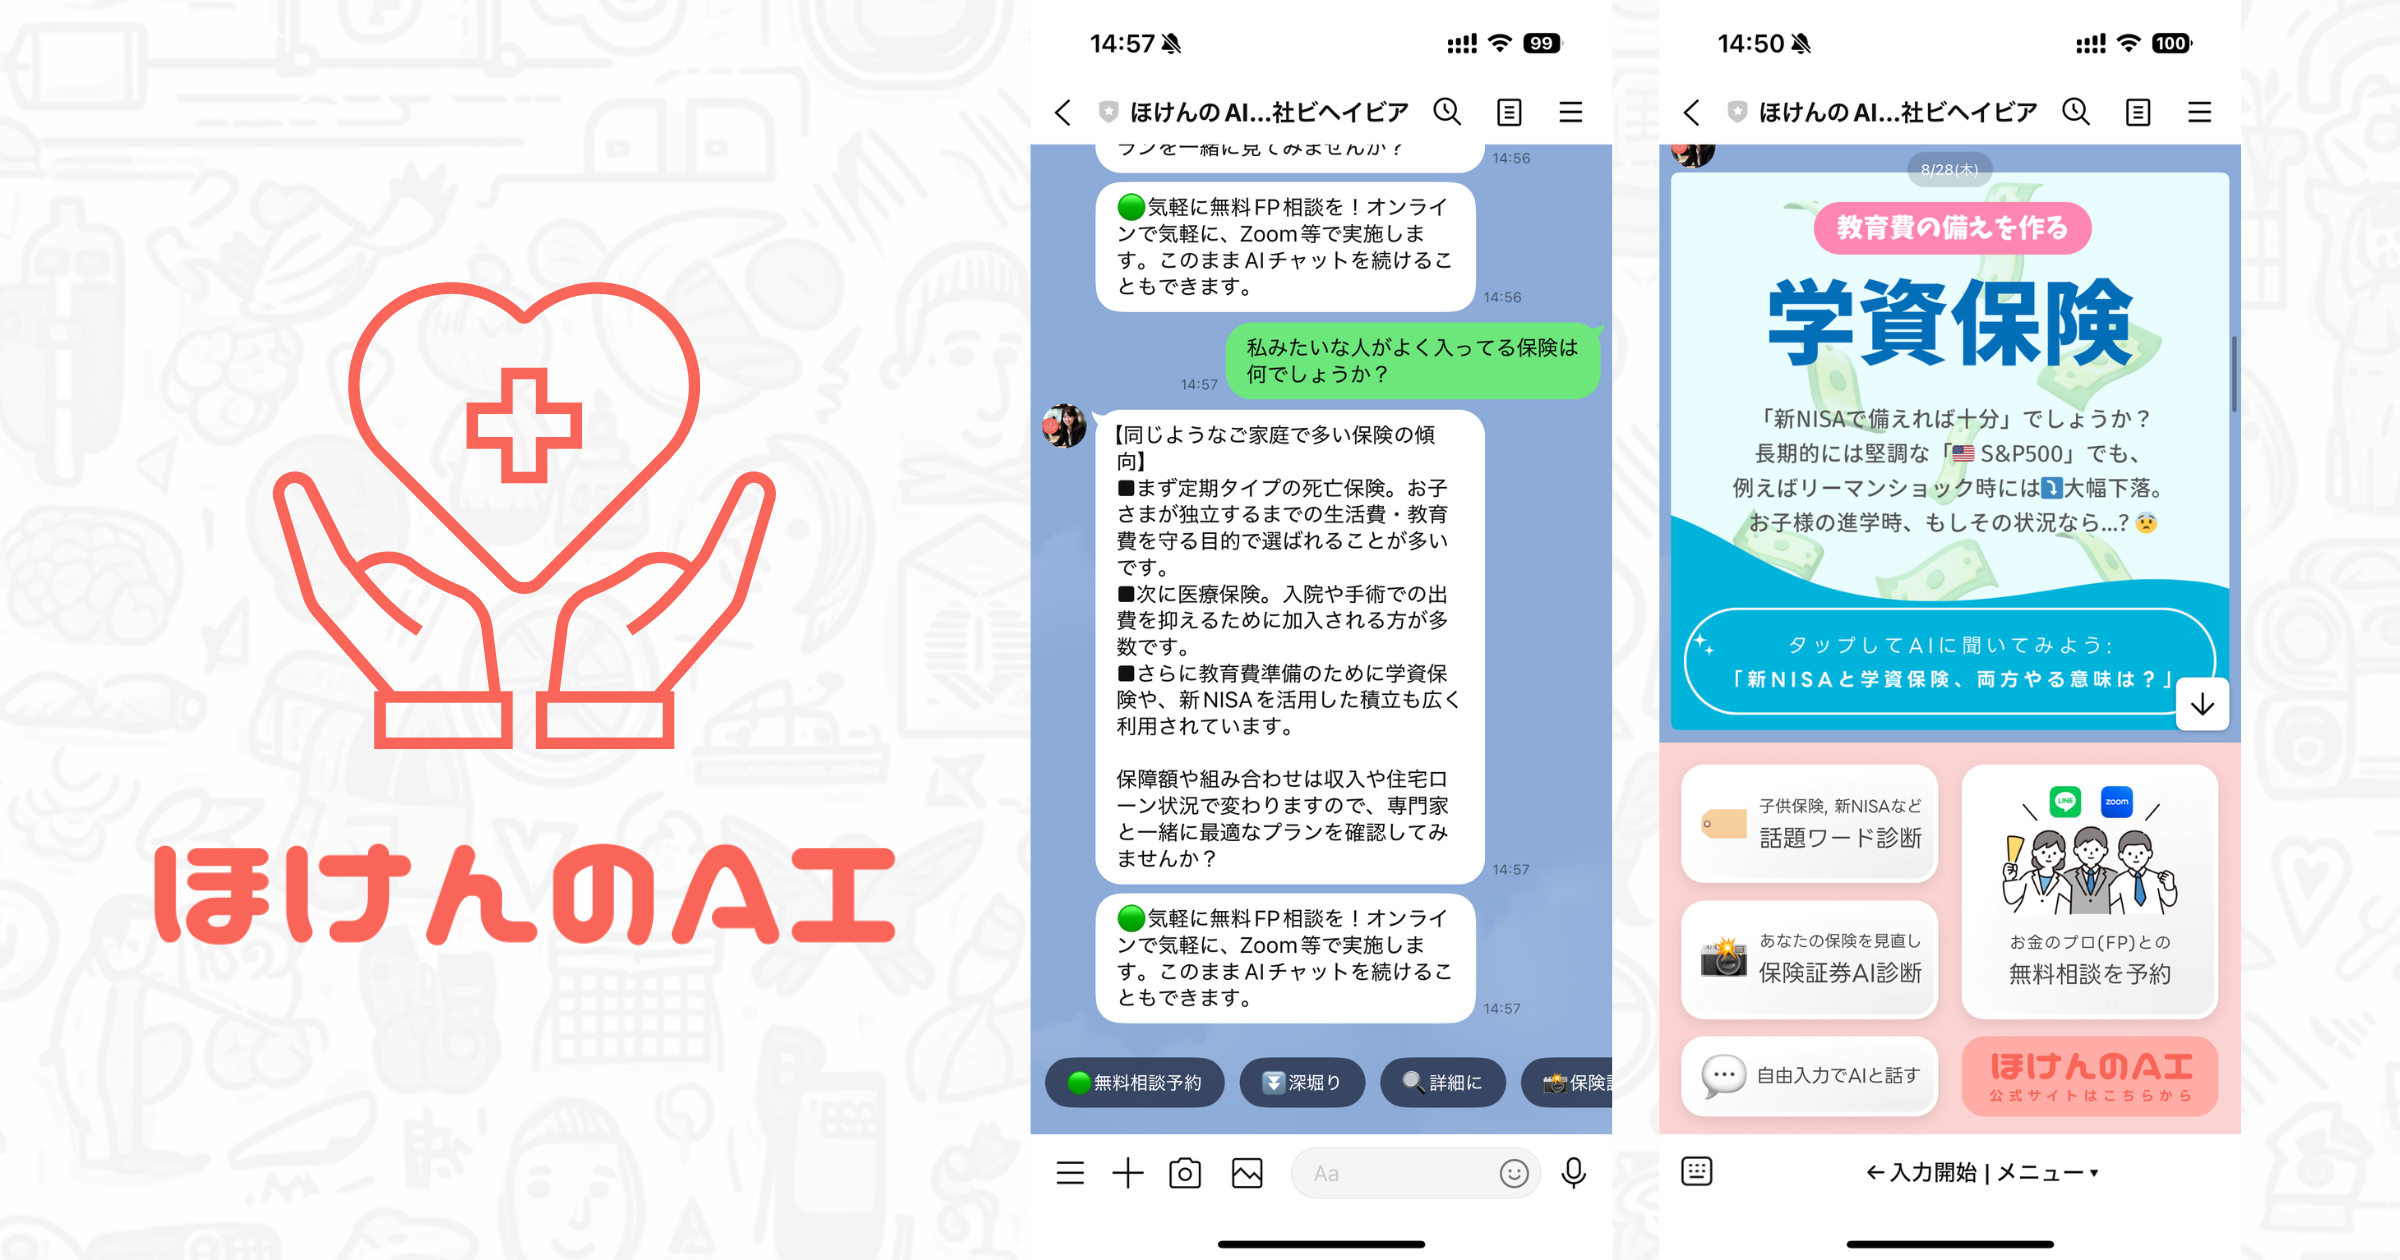
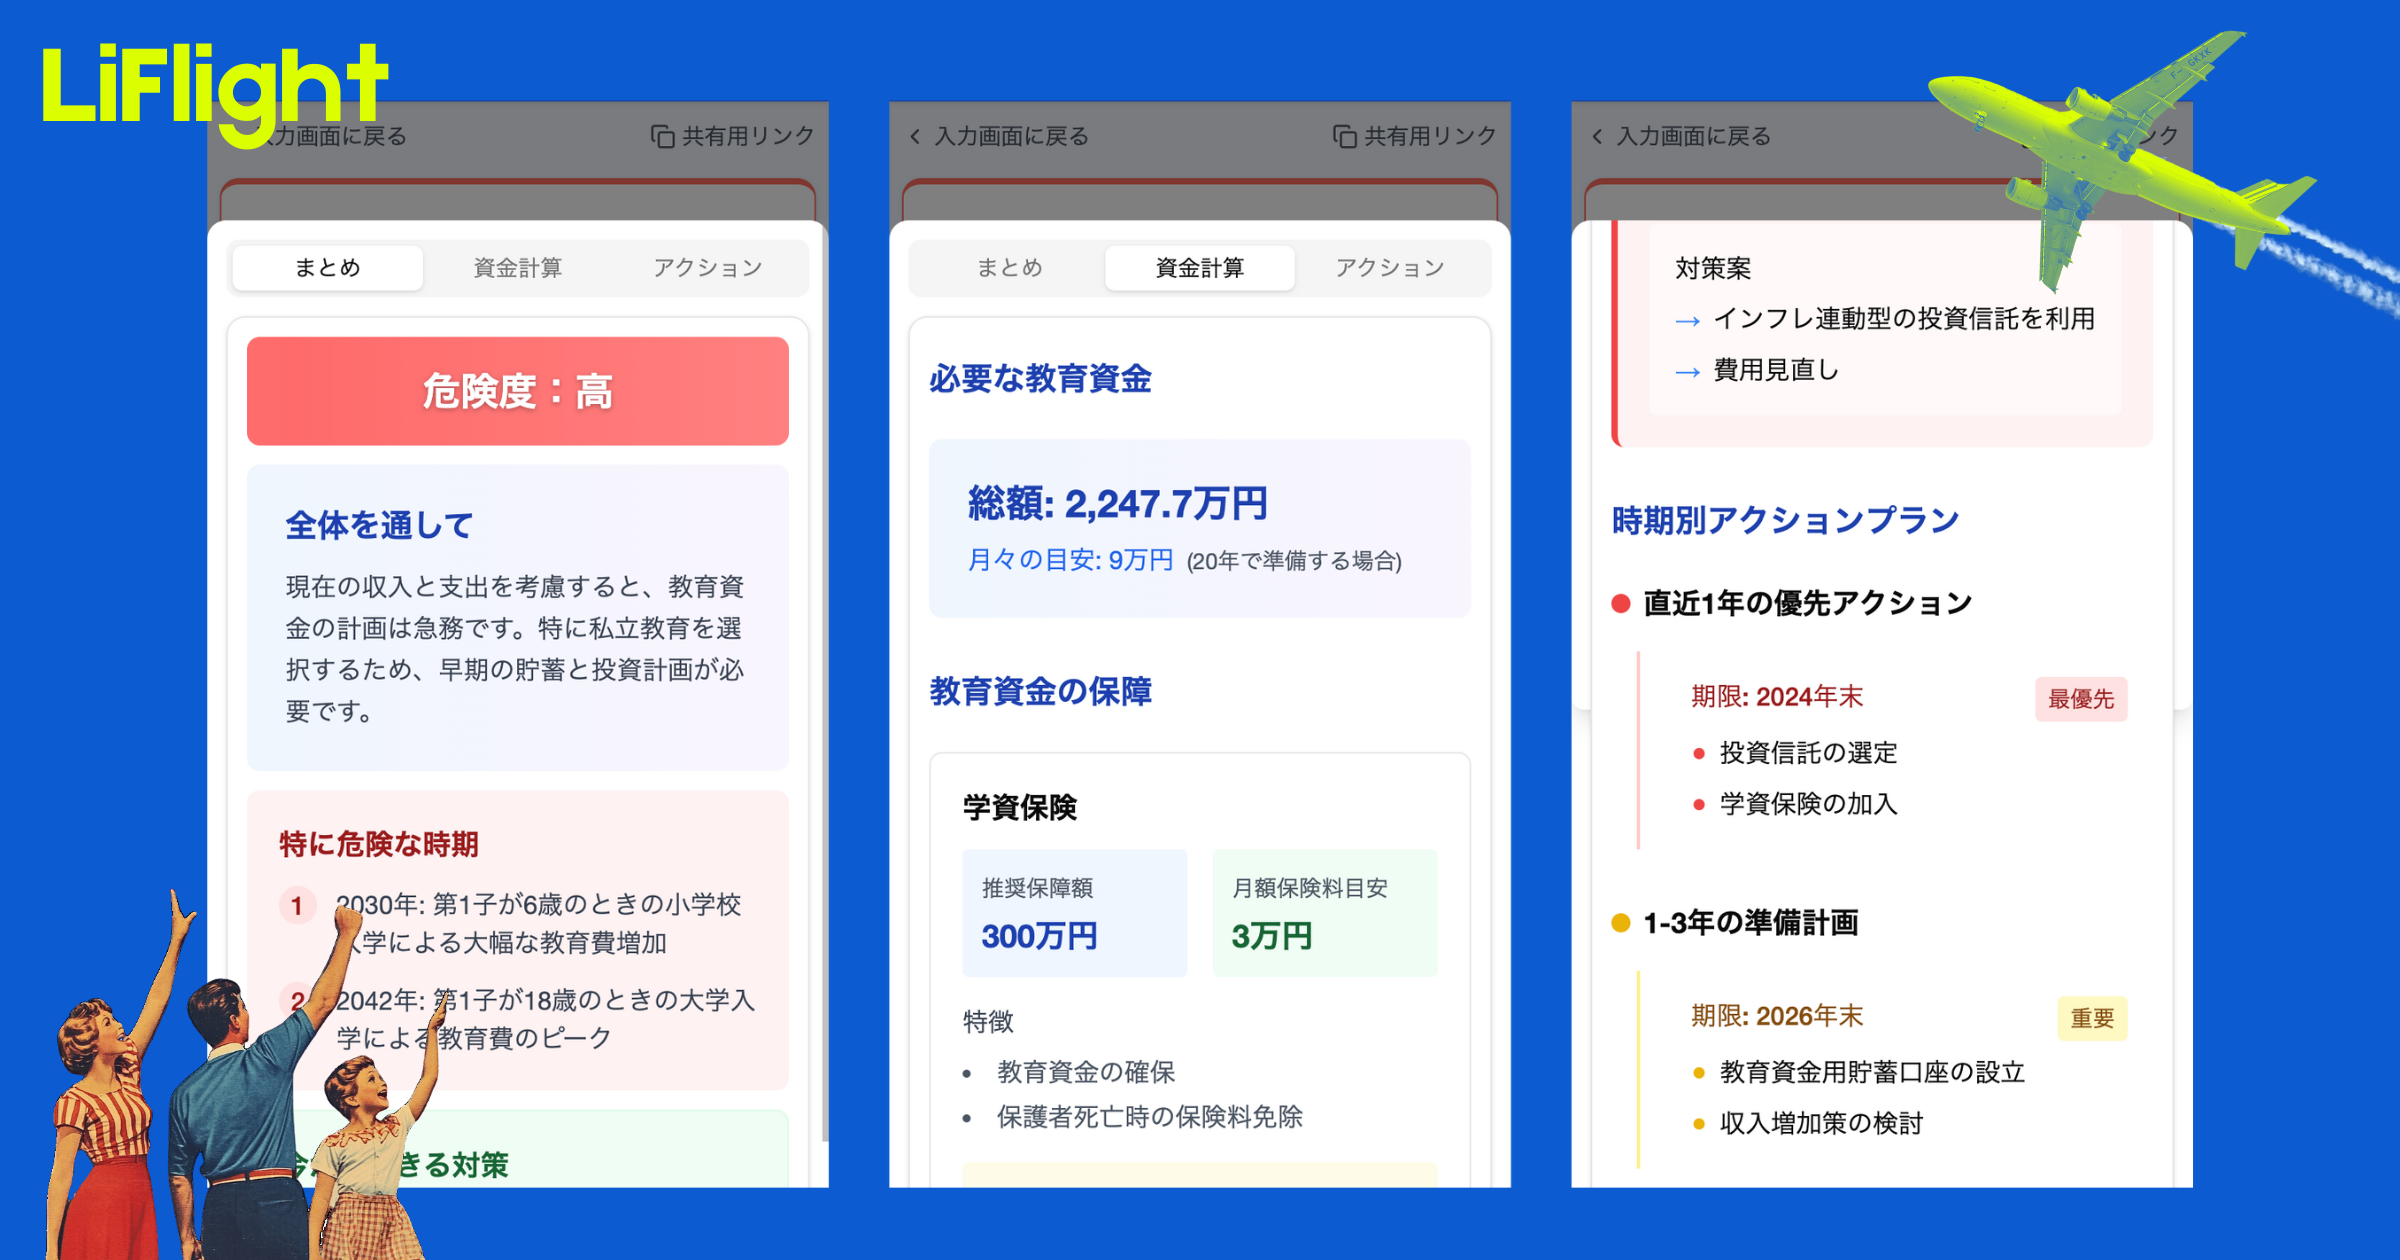
弊社の ASTRAL for 保険集客 は、法令遵守・顧客情報管理を最重要事項としてシステム設計・運営を徹底しています。集客元の「ほけんのAI」はLINE相談による本人同意取得、教育コンテンツによる顧客リテラシー向上、FP面談希望者のみに限定した送客システムです。AIログを活用した事前準備・カレンダー自動連携による面談化効率も特長。送客者属性・行政指針・法令改正履歴を全件管理し、“面談課金型でドタキャン無料”を徹底。サービス詳細や最新ユーザー事例は(ASTRAL公式ページ)をご参照ください。
安全な保険集客へ切り替える実践アクション
- 1現状のリードソース・業者リストの棚卸しとリスクスクリーニングから開始
- 2ASTRALへの利用登録とカレンダー連携初期設定(Google/Outlook/iCloud対応)
- 3面談前SMSやメールで着席率UP、リマインダー運用を必ず設計
- 4面談後の満足度アンケート・フィードバック回収体制を構築
- 530日ごとのKPIレビュー・見込み客対応PDCAサイクルを継続運用
TOT達成者に学ぶASTRAL成功パターン
実際に ASTRAL for 保険集客 を活用しTOT(Top of the Table)を達成したプレイングマネージャー事例では、15ヶ月で100件超の面談経験・大型成約が生まれています。(ユーザーインタビュー)によると、面談前準備でAIログ・アンケートデータを最大活用し、iPad手書きスタイルで説明、オンライン完結フローが高評価を獲得。面談数を確保しながら最適なプレゼン・ヒアリングを磨き、成約率を着実に高めています。
気になる切替時のリスクや不安
今のリーズ業者を全部切り替えて大丈夫か不安です。どう進めればリスクは最小化できますか?
いきなり全社切替ではなく、まず一部の新規案件やキャンペーン枠からASTRALに置き換えるのが現実的です。運用初月はリード品質や面談フローを徹底チェックし、アンケート・事後評価から問題点を特定。段階的に着席率・成約率のKPI管理を徹底していくステップが理想です。
まとめ:闇サイトリードに頼らない保険集客の未来
違法リード へ安易に流れることは、近道どころか将来のブランド毀損や事業停止リスクに直結します。2025年以降の 保険集客 は「質×透明性」と法令順守が最大のテーマ。AI活用や面談課金型の ASTRAL for 保険集客 なら、顧客との関係性と成果双方を守りながら、着実な事業成長が実現できます。
まとめ:重要ポイント
- 12025年保険業法・個人情報保護法改正でリード獲得手法の適正化が必須に
- 2違法リード業者利用は億単位の罰則・行政処分や信用喪失など深刻な損失の原因
- 3集客元・送客フロー・同意取得・情報管理すべての透明性が最重要ポイント
- 4ASTRAL for 保険集客なら面談課金型の法令準拠と高品質リードを両立できる
- 5KPI管理とユーザーフィードバックによる改善継続が成功の鍵
ぜひ無料オンライン相談を
この記事をお読みいただき、2025年の法改正・リスク対策への不安や疑問がある方は、ぜひASTRAL for 保険集客の無料オンライン相談を活用ください。現役FPがサービス説明〜導入方法・リード品質のご案内まで個別サポートいたします。安全な保険集客の第一歩を、今すぐご相談ください。
現在、お申込みは従業員10名以上の保険代理店・保険会社さまに限ります。募集人さま個人でのお申込みは承っておりません。
関連記事一覧
来店待ちに頼らない保険リーズ活用術|保険ショップの保険集客
来店待ちで空き枠が埋まらない保険ショップ向けに、保険リーズでオンライン面談を増やす方法を解説。Behavior Leadsの活用ポイントも整理します。
国民健康保険と扶養相談を保険集客につなぐ面談導線
社会保険適用拡大で増える国民健康保険と扶養の相談を、制度説明だけで終わらせず、手取り・家計・保障見直し面談へつなげる保険集客術として解説。Behavior Leads活用時の面談導線と注意点も整理します。
保険リーズ規制時代の保険集客|取得経路と面談品質をどう見極めるか
保険リーズ規制時代に中小代理店が確認すべき取得経路、同意取得、個人情報管理、特別利益、面談品質を実務目線で解説します。
20代独身女性の最小保障相談を面談化する保険集客術|保険リーズ活用
20代独身女性の最小保障相談を、医療費・収入減・女性疾病・死亡保障の整理から面談化する保険集客術として解説します。
介護保険の一時金・年金比較を保険リーズ化する保険集客術
介護保険の一時金・年金比較相談を、初期費用と継続費用の整理から家計・老後資金・保障見直し面談へ広げる保険集客術を解説します。
県民共済・こくみん共済見直しを保険集客へつなげる面談術
県民共済・こくみん共済の見直し相談を、共済否定ではなく保障棚卸しから面談化する保険集客術として実務目線で解説します。