


【2026年6月更新】死亡保険金据置の判断基準|利率上昇期の税と受取
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年6月30日
- 6月募集の個人向け国債利率への更新
- 8月予定の普通預金0.4%引上げ情報の追加
- 据置利息と相続税期限の確認ポイント整理

死亡保険金 据置
据置利率 2026
相続税 非課税枠
据置利息 税金
個人向け国債 2026年6月
普通預金 金利引き上げ
死亡保険金 受取方法
目次
いま据置で迷う理由
相続が発生し、まとまった死亡保険金を前に「すぐ受け取るか、保険会社に預けたままにするか、年金のように分けて受け取るか」で悩む方が増えています。2026年6月時点では、主要生保の保険金据置利率が年0.6%水準へ引き上げられる一方、個人向け国債や銀行預金の金利も上がっています。
この記事では、 死亡保険金の据置 を「利率の高さ」だけでなく、「相続税の納税期限」「家族への分配」「途中で使える安心感」まで含めて整理します。結論からいうと、据置は長期運用の主役というより、使い道が固まるまでの“待機場所”として役立つ選択肢です。
迷ったら最初に見る3つの基準
- 1相続税、葬儀費、生活費など10か月以内に使う可能性があるお金は、途中で引き出せるかを優先して確認します。
- 21〜3年置くお金は、据置利率、普通預金、個人向け国債を税引後の手取りで比べます。
- 35年以上使わないお金は、据置だけに寄せず、預金、国債、家族の生活資金に分けて考えます。
- 4受取人が高齢の場合は、据置中に受取人本人の相続が起きる二次相続のリスクも先に確認します。
据置のしくみと2026年6月の利率感
据置とは、死亡保険金などをすぐに全額受け取らず、保険会社に預け置き、会社所定の利率で利息を付ける受取方法です。多くの契約では一部または全部の引き出しができますが、最長期間や手続き条件は保険会社や約款で異なります。
金利上昇を受け、たとえば日本生命は2026年1月から保険金据置利率を年0.60%へ改定する旨を公表しています。住友生命も2026年4月から円建ての保険金据置利率を0.30%から0.60%へ改定し、既に据置・積立されている契約にも適用するとしています。詳しくは各社の公表資料である(保険金据置利率等の改定について)と(保険金据置利率等の改定について)を確認してください。
ただし、据置金は銀行預金ではないため、預金保険制度の対象ではありません。利率だけでなく、保険会社の信用リスク、引き出し条件、税務上の扱いをセットで見ることが大切です。
据置と銀行預金、どちらが使いやすい?
使い道がまだ決まらない1,000万円があります。据置と銀行預金なら、どちらが安心ですか?
半年から1年ほどの“待機資金”なら、途中で必要額だけ引き出せるかが大きな判断材料です。据置0.6%なら税引前の年利息は約6万円、普通預金0.3%なら約3万円です。ただし銀行利息は源泉分離課税で手続きが簡単な一方、据置利息は雑所得として扱われます。利率だけでなく、税務の手間と使う時期を合わせて選びましょう。
比較は名目利率ではなく税後の手取りで見る
受取方法を比べるときは、表示されている利率をそのまま比べないことが重要です。死亡保険金の据置利息は、一般に受取人の雑所得として扱われます。一方、銀行預金の利息は20.315%の源泉分離課税で、通常は確定申告をしなくても課税関係が終わります。
目安として、 税後の実質利回り は「表示利率から税金を差し引き、さらに物価上昇の影響を考える」と理解するとわかりやすいです。物価が上がっている局面では、年0.6%の利息が付いても、生活費の値上がりを差し引くと実質的な購買力は増えないことがあります。だからこそ、据置は“増やすため”だけでなく、“慌てて判断しないため”の道具として見るのが現実的です。
据置は、急いで投資先を決めるためのものではなく、家族で納得してお金の行き先を決めるための猶予期間です。
2026年6月の比較材料:国債と預金も上昇中
2026年6月募集の個人向け国債は、変動10年の初回利率が年1.74%、固定5年が年1.86%、固定3年が年1.51%です。財務省の(個人向け国債の発行条件等)では、募集期間が2026年6月4日から6月30日、発行日が2026年7月15日とされています。
また、銀行預金も上昇傾向です。2026年6月には、メガバンクなどが2026年8月3日から円普通預金金利を年0.3%から年0.4%へ引き上げる動きが報じられています。条件付きでさらに高い金利を出すネット銀行もありますが、預入条件、上限金額、ポイント付与、有料会員条件などを確認する必要があります。銀行金利の動きは(条件付き1%や0.75%など 銀行各行が独自に金利引き上げ)も参考になります。
1,000万円を1年置くときの見方
- 1据置利率が年0.6%なら、税引前の利息は約6万円です。所得税や住民税の扱いは、他の所得と合わせて確認します。
- 2普通預金が年0.3%なら、税引前の利息は約3万円で、20.315%の源泉徴収後の手取りは約2万4,000円です。
- 3普通預金が年0.4%になれば、税引前の利息は約4万円で、源泉徴収後の手取りは約3万2,000円です。
- 4個人向け国債の変動10年が初回年1.74%なら、税引前の年換算利息は約17万4,000円、税引後は約13万9,000円です。
- 5個人向け国債は発行から1年経過後に中途換金できますが、直前2回分の各利子相当額に応じた調整額が差し引かれます。
税の線引きは死亡時点で決まる
死亡保険金の課税関係は、据置を選ぶかどうかではなく、契約者、保険料を負担した人、被保険者、受取人の関係で決まります。たとえば、亡くなった方が保険料を負担し、相続人が死亡保険金を受け取る場合は、相続税の対象になるのが基本です。
受取人が相続人であれば、死亡保険金には 500万円×法定相続人の数 の非課税枠があります。国税庁の(相続税の課税対象になる死亡保険金)でも、この非課税限度額が示されています。なお、相続人以外が受け取る死亡保険金には、この非課税枠は使えません。
相続税の申告と納税は、原則として亡くなったことを知った日の翌日から10か月以内です。期限や納付方法は(相続税の申告と納税)で確認できます。据置を選んでも、納税資金が必要な時期は待ってくれない点に注意しましょう。
据置利息は確定申告が必要?
据置で付いた利息が少額でも、確定申告が必要になりますか?
給与を1か所から受け、給与収入が2,000万円以下など一定の条件を満たす方は、給与所得・退職所得以外の所得が20万円以下なら所得税の確定申告が不要な場合があります。国税庁の(給与所得者で確定申告が必要な人)を確認しつつ、住民税の申告が別途必要になることもあるため、お住まいの自治体にも確認しましょう。
二次相続と名義のズレに注意する
据置で見落としやすいのが、受取人本人が据置中に亡くなるケースです。この場合、据置中のお金は受取人の相続財産として扱われる可能性があり、最初の死亡保険金に使えた非課税枠とは別の問題になります。特に受取人が高齢の配偶者で、子どもへの二次相続が近い場合は、据置期間を長くしすぎないほうがよいことがあります。
また、保険金の請求書類、戸籍、法定相続情報一覧図、本人確認書類、振込口座の名義が整っていないと、必要な時期に資金を使えません。保険会社に連絡する前に、誰が受取人で、どの口座に入金し、いつ納税資金が必要かを紙に書き出しておくと、家族間の行き違いを減らせます。
据置を選ぶかどうかより先に、いつ、誰が、いくら使うのかをそろえるだけで、受取方法の答えはかなり絞れます。
7日で整える受取の段取り
初日は、死亡保険金の金額、受取人、相続人、葬儀費、当面の生活費、相続税の見込みを一覧にします。ここで「すぐ使うお金」と「数年使わないお金」を分けるだけでも、判断はかなり楽になります。
中盤では、保険会社に据置利率、引き出し単位、最長据置期間、途中引き出しの手数料、利息の支払時期を確認します。あわせて、銀行預金や個人向け国債の条件を同じ金額・同じ期間で比べます。
最終日には、据置、一括受取、年金受取の配分案を家族で確認します。相続税の申告が必要になりそうな場合は、税理士への相談も検討してください。家計全体や保険の見直しまで含めて整理したい場合は、FP相談を使うと、保険金の置き場所だけでなく、今後の生活費や資産形成まで一緒に確認できます。
オンラインFP相談で準備しておきたいもの
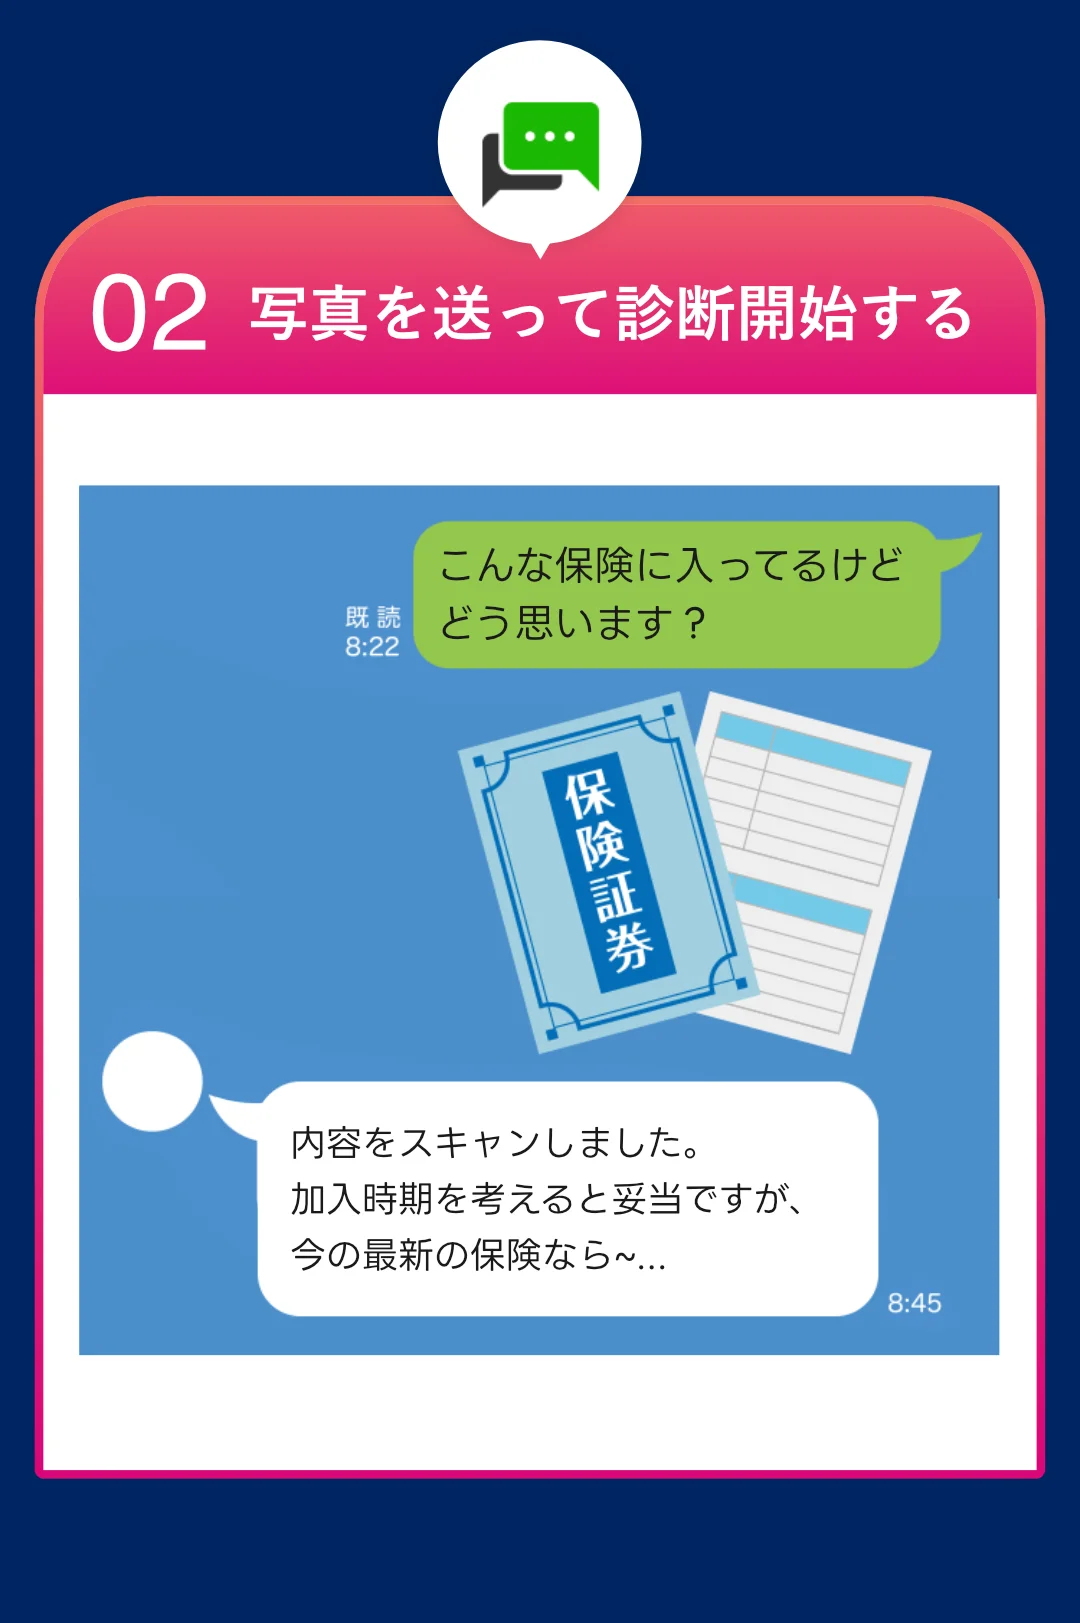
無料オンラインFP相談を使う場合は、保険証券、保険会社から届いた請求書類、受取予定額がわかる書類、家計の毎月の支出、預貯金やローンの残高があると話が早く進みます。完璧にそろえる必要はありませんが、スマホで写真を撮っておくだけでも相談しやすくなります。
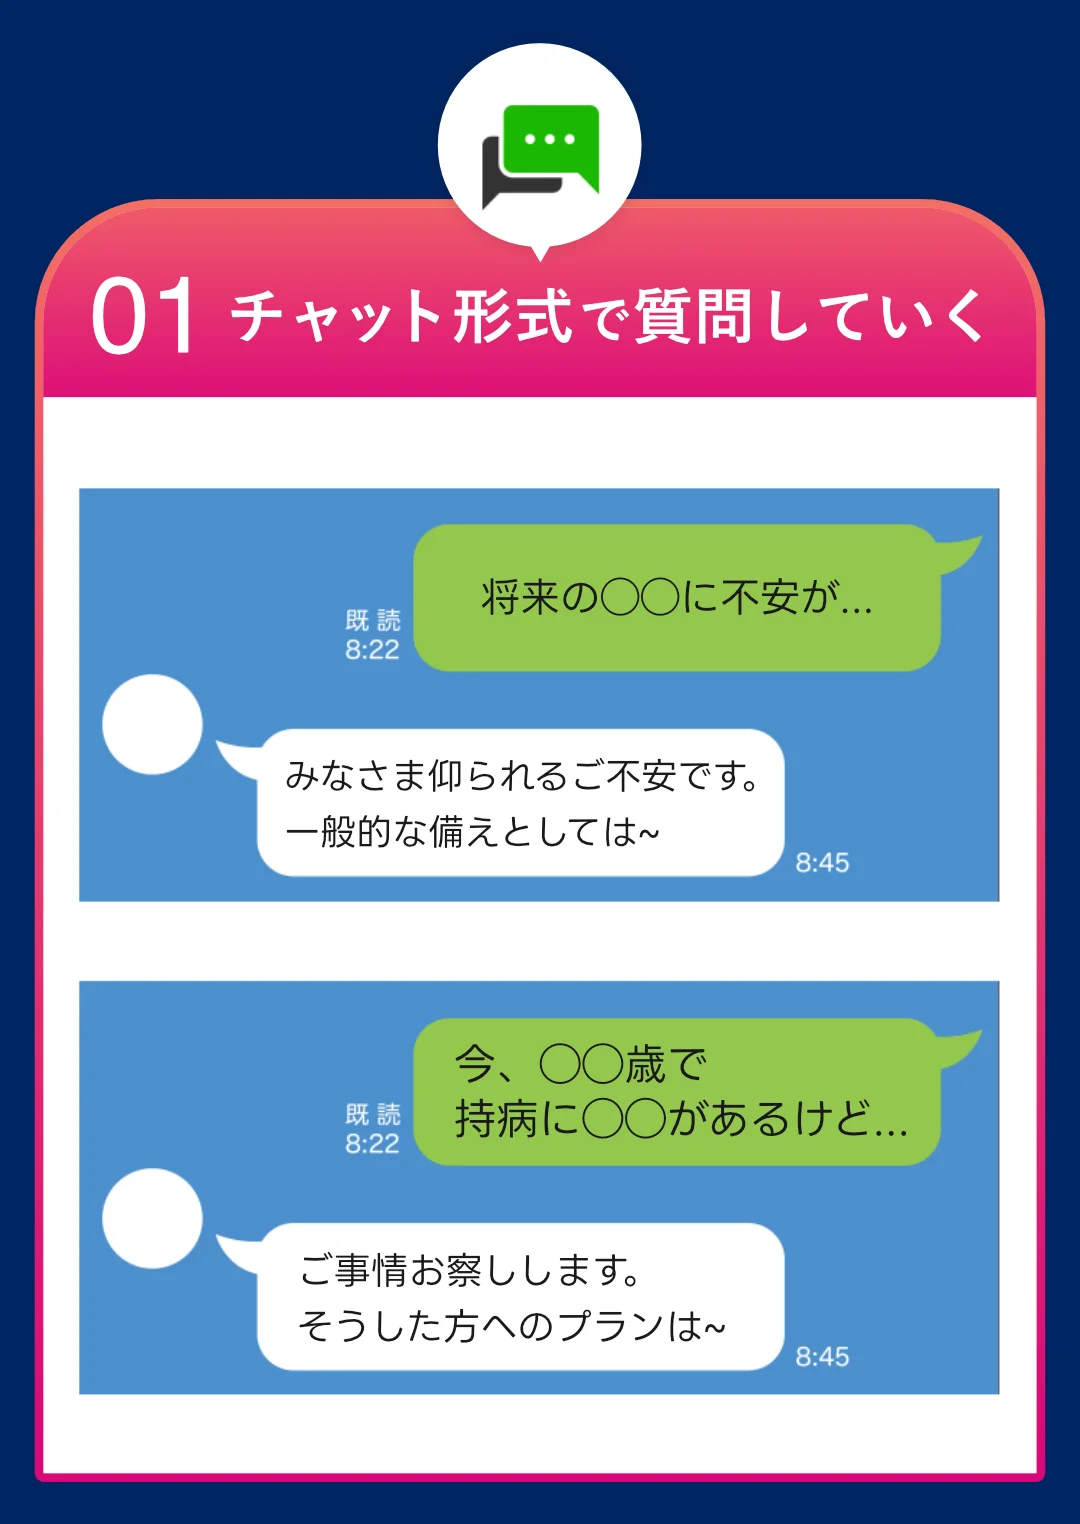
ほけんのAIでは、まずチャットでAIに相談し、その内容をもとに有資格者のFPがオンライン通話で対応します。予約はLINEで完結し、自宅からLINE通話やZoomで相談できます。保険だけでなく、NISA、家計見直し、教育資金、老後資金までまとめて聞けるため、相続後の家計を一度棚卸ししたい方に向いています。
最後に:今日決めるべきこと
今日決めるべきなのは、死亡保険金をすべて据置にするかどうかではありません。まずは、納税や生活費に使う分、1年程度様子を見る分、長期で運用を考える分に分けることです。
据置利率が上がったことで、以前より選択肢としての魅力は増しました。ただし、国債や銀行預金の金利も動いています。 利率・税金・流動性 の3つを並べて、家族の事情に合う形を選びましょう。迷う場合は、相続税の10か月期限から逆算して、早めに専門家へ相談するのがおすすめです。
まとめ:重要ポイント
- 1据置は、死亡保険金の使い道が固まるまで資金を待機させる選択肢です。
- 22026年6月時点では、据置0.6%水準、個人向け国債、普通預金の引き上げ予定を横並びで確認する必要があります。
- 3死亡保険金の課税区分は死亡時点の契約関係で決まり、据置を選んでも非課税枠や申告期限は変わりません。
- 4据置利息は雑所得として扱われるため、所得税の20万円基準と住民税の申告要否を確認しましょう。
- 5受取人が高齢の場合は、据置中の二次相続や名義の不備による資金化の遅れにも注意が必要です。
ぜひ無料オンライン相談を
死亡保険金の据置は、利率だけでなく相続税、家計、今後の生活費を一緒に見て決める必要があります。ほけんのAIの無料オンラインFP相談なら、AIへの事前相談後にFPがオンライン通話で整理をサポートします。自宅から相談でき、保険・預金・国債・資産形成を中立的に比較しやすいのが利点です。まずはLINEで相談予約し、受取方法と期限を一緒に棚卸ししましょう。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年9月更新】生命保険と要精密検査|健康診断後の申込前3手順
健康診断で要精密検査になった人向けに、生命保険申込前の3手順を解説。告知書の注意点、既契約を解約しない順番、NISA・iDeCoとの家計配分まで整理します。

【2026年9月更新】生命保険相談の選び方|改正後の3質問
生命保険相談の選び方を2026年9月の制度改正後の視点で解説。比較根拠、家計全体、断りやすさの3質問で、納得して相談先を選ぶための準備ができます。
【2026年9月更新】養老保険はおすすめしない?|50代の契約前3質問
養老保険はおすすめしないと言われる理由を50代向けに整理。保険料、死亡保障、税引後手取り、NISAやiDeCoとの使い分けまで契約前3質問で確認できます。
【2026年9月更新】生命保険とメタボ|健診後の告知3基準
生命保険とメタボの関係を40代会社員向けに解説。健診結果、通院・服薬、合併症の告知3基準と公的保障、NISA・iDeCoとの家計配分を整理します。

【2026年9月更新】生命保険料控除|年払い契約の証明書3手順
生命保険料控除で年払い契約の証明書を確認する3手順を解説。払込日、証明額、紙・電子提出、2026年・2027年分の子育て世帯6万円特例まで整理します。
【2026年9月更新】生命保険と脂肪肝|30代会社員の告知3基準
生命保険と脂肪肝の告知を30代会社員向けに解説。健診判定、肝機能数値、再検査・合併症の3基準と、NISAや傷病手当金を踏まえた家計配分まで整理します。