


【2026年9月更新】終身保険と終活費用:家族葬・給付・身元保証の判断軸
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年9月10日
- 2026年9月時点の葬儀費用データ反映
- 予定利率引き上げ事例と注意点の追加
- 相続登記期限と死後手続き情報の補強

終身保険
終活費用
家族葬
葬祭費
埋葬料
身元保証
相続登記
目次
2026年9月時点でまず押さえたいこと
親の葬儀、自分の老後、身元保証、保険の見直し。どれも大切だと分かっていても、日常では後回しになりがちです。ところが、2026年に公表された葬儀調査では、喪主の63.8%が「葬儀の事前準備をしていなかった」と回答しています。
この記事では、2026年9月時点で確認できる公的情報と業界調査をもとに、 終身保険と終活費用 をどう組み合わせるかを整理します。家族葬の費用、公的給付、身元保証・死後事務サービス、終身保険の予定利率、相続登記の期限まで、家族が困りにくい順番で見ていきましょう。
終活費用でつまずきやすい悩み
- 1家族葬を選べば安く済むと思っていたが、総額の目安が分からないことがあります。
- 2葬祭費や埋葬料を受け取れるのか、どこへ申請すればよいか迷うことがあります。
- 3身元保証や死後事務サービスの契約内容と預託金の扱いを判断しにくいことがあります。
- 4終身保険で葬儀費用を準備すべきか、預貯金で持つべきか悩むことがあります。
- 5不動産や口座、保険証券などの情報を家族へどう共有するか決められないことがあります。
家族葬は主流だが、比較しないまま決める人が多い
鎌倉新書が2026年5月に公表した(【第7回】お葬式に関する全国調査(2026年))では、直近2年以内に喪主等を経験した2,000人のうち、家族葬を行った人は47.0%でした。家族葬は一般的な選択肢として定着していますが、同調査では葬儀業者を決めた人の87.1%が相見積もりを取っていません。
費用面では、葬儀費用の総額が96.73万円、家族葬が96.39万円、一日葬が74.43万円、直葬・火葬式が49.56万円とされています。2026年調査は中央値で集計されているため、過去調査の平均額と単純比較せず、「実際に支払った人の中心的な金額」として見るのが現実的です。
注意したいのは、葬儀社に支払う費用とは別に、お布施、戒名、火葬待ちに伴う安置料、返礼品の追加、遺品整理費用などが発生する場合があることです。 家族葬費用 は「広告の基本プラン」だけで判断せず、家族が最終的に支払う総額で確認しましょう。
見積もりで何を確認すればよいですか?
家族葬の広告を見ると安く感じます。見積もりではどこを見ればよいですか?
まず、基本料金に含まれるものと含まれないものを分けて確認しましょう。安置料、ドライアイス、搬送料、火葬料、飲食、返礼品、お布施の扱いは特に差が出ます。可能なら2社以上で同じ条件の見積もりを取り、最終支払額に近い総額で比べるのがおすすめです。
葬祭費・埋葬料は申請しないと受け取れない
葬儀後に忘れやすいのが、公的医療保険からの給付です。会社員などが加入する協会けんぽでは、被保険者が亡くなった場合、生計を維持されていた人に埋葬料5万円が支給されます。詳しい要件は(埋葬料・埋葬費)で確認できます。
協会けんぽの(健康保険埋葬料(費)支給申請書)では、申請期限は埋葬料・家族埋葬料が死亡年月日の翌日から2年、埋葬費が埋葬年月日の翌日から2年と案内されています。審査の結果、支払い可能であれば受付日から10営業日以内に支払う旨も示されています。電子申請では入力ミスを防ぎやすく、スマートフォンやパソコンから処理状況を確認できる点も実務上のメリットです。
国民健康保険や後期高齢者医療制度の場合は、自治体ごとに扱いが異なります。たとえば大阪市の(葬祭費の支給)は2026年8月31日更新の案内で、葬祭を行った人に5万円を支給し、申請できる期間は葬祭を行った日の翌日から2年以内としています。 葬祭費・埋葬料 は自動的に振り込まれるものではないため、葬儀後のチェックリストに必ず入れておきましょう。
葬儀直後は心身ともに余裕がありません。だからこそ、元気なうちに申請先、期限、必要書類を家族と共有しておくことが、いちばん現実的な備えになります。
身元保証・死後事務サービスはガイドライン準拠を確認
単身世帯や、子どもに頼りにくい世帯では、入院・施設入所時の身元保証、日常生活支援、死後事務を民間事業者に依頼するケースが増えています。一方で、契約内容が複雑になりやすく、預託金や解約時返金をめぐる不安もあります。
消費者庁は(いわゆる「高齢者等終身サポート事業」の利用に関する注意点)で、サービス内容や自分の支払能力を確認し、不安がある場合は消費生活センターや地域包括支援センターへ相談するよう呼びかけています。同ページでは、2024年6月策定の事業者向けガイドラインや利用者向けチェックリストも案内されています。
大切なのは、2026年9月時点でも「身元保証サービスならどこでも公的に安全」と考えないことです。 高齢者等終身サポート事業者ガイドライン は事業者選びの目安になりますが、契約前にはサービス範囲、預託金の管理方法、中途解約時の返金、緊急時の連絡体制を自分の目で確認する必要があります。
契約前に確認したいチェック項目
- 1見積書に、入会金、月会費、預託金、実費精算の区分が明記されているか確認します。
- 2身元保証、日常生活支援、死後事務、遺品整理のどこまでが契約範囲か確認します。
- 3預託金が事業者の運転資金と分けて管理される仕組みか確認します。
- 4解約時や施設変更時に返金される費用と返金されない費用を確認します。
- 5契約書を家族、後見人候補、地域包括支援センターなど第三者にも見てもらいます。
終身保険は葬儀費用の準備に向くが万能ではない
終身保険は、一生涯の死亡保障を持てる保険です。葬儀費用や死後整理費用を家族へ残す目的では使いやすい一方、途中解約すると元本割れする商品もあり、急な介護費や生活費には預貯金のほうが向く場面もあります。
金利上昇を受け、貯蓄性のある生命保険では予定利率の引き上げが続いています。日本生命は2024年11月公表の(保険料率等の改定について)で、2025年1月2日以降の一部商品について予定利率を約40年ぶりに引き上げると発表しました。終身保険については、一時払を除く対象で予定利率が0.25%から0.40%へ改定されています。
さらに日本生命は2025年8月公表の(一時払終身保険の保険料率の改定について)で、2025年9月1日以降の一時払終身保険の予定利率を1.00%から1.50%へ改定しました。住友生命も2026年6月公表の(一時払終身保険の保険料率の改定について)で、2026年7月1日以降の一時払い終身保険の予定利率を1.75%から2.25%へ引き上げています。
ただし、予定利率が上がったからといって、すべての人に終身保険が有利になるわけではありません。加入年齢、健康状態、払込方法、解約返戻金、インフレへの耐性を見て、 死亡保障と手元資金 のバランスを取ることが大切です。
終身保険とNISAはどう使い分けますか?
予定利率が上がっているなら、NISAより終身保険を優先したほうがよいですか?
目的が違います。終身保険は死亡時にお金を残す仕組み、NISAは将来の資産形成に向いた制度です。葬儀費用の最低限は保険や預貯金で確保し、余裕資金はNISAなどで育てる、という分け方が分かりやすいです。
モデルケースで考える備え方
たとえば、都市部で一人暮らしをする70歳の方が「家族に葬儀費用の負担を残したくない」と考える場合、葬儀社へ支払う費用は100万円前後をひとつの目安にしつつ、お布施、火葬待ちの安置、遺品整理、住まいの原状回復などの別枠費用も見込んでおくと安心です。
この場合、死亡保険金200万円程度の終身保険を持つ方法もありますが、すべてを保険で準備する必要はありません。すぐ使える預貯金として50万〜100万円を残し、残りを終身保険や定期預金で補うなど、受け取りやすさを重視した設計が現実的です。
身元保証や死後事務サービスを利用するなら、さらに契約費用や預託金が加わります。ここまで含めると、保険商品だけでなく、預貯金、年金収入、住まい、頼れる親族の有無まで一体で確認する必要があります。
死亡保険金は大きな助けになりますが、葬儀前後にすぐ動かせる現金も必要です。保険で残すお金と、手元に置くお金を分けて考えることが大切です。
相続登記の期限も終活ノートに入れておく
終活費用を考えるときは、葬儀だけでなく、亡くなった後の不動産手続きも見落とせません。法務省の(相続登記の申請義務化に関するQ&A)では、相続人は不動産を相続で取得したことを知った日から3年以内に相続登記をする必要があり、正当な理由なく申請しない場合は10万円以下の過料が科される可能性があると説明されています。
2024年4月1日より前に相続したことを知った不動産で、まだ相続登記がされていないものも対象です。この場合、期限は2027年3月31日までとされています。2026年9月時点では期限まで半年ほどしかないため、親名義のままの実家や土地がある家庭は、固定資産税通知書、登記情報、遺産分割の状況を早めに確認しておきましょう。
葬儀費用の準備と相続登記は別の話に見えますが、家族が困るタイミングは重なりやすいものです。終活ノートには、預貯金や保険だけでなく、不動産の所在地、権利証や登記識別情報の保管場所、相談できる司法書士や法務局の窓口も書いておくと実務が進めやすくなります。
FP相談で整理しやすいポイント
終活費用は、葬儀だけで完結しません。医療費、介護費、住み替え、相続、保険、資産運用がつながっているため、家族だけで判断すると「保険はあるのに現金が足りない」「給付の申請先が分からない」「預託金を払った後の生活費が不安」といった抜けが起きやすくなります。
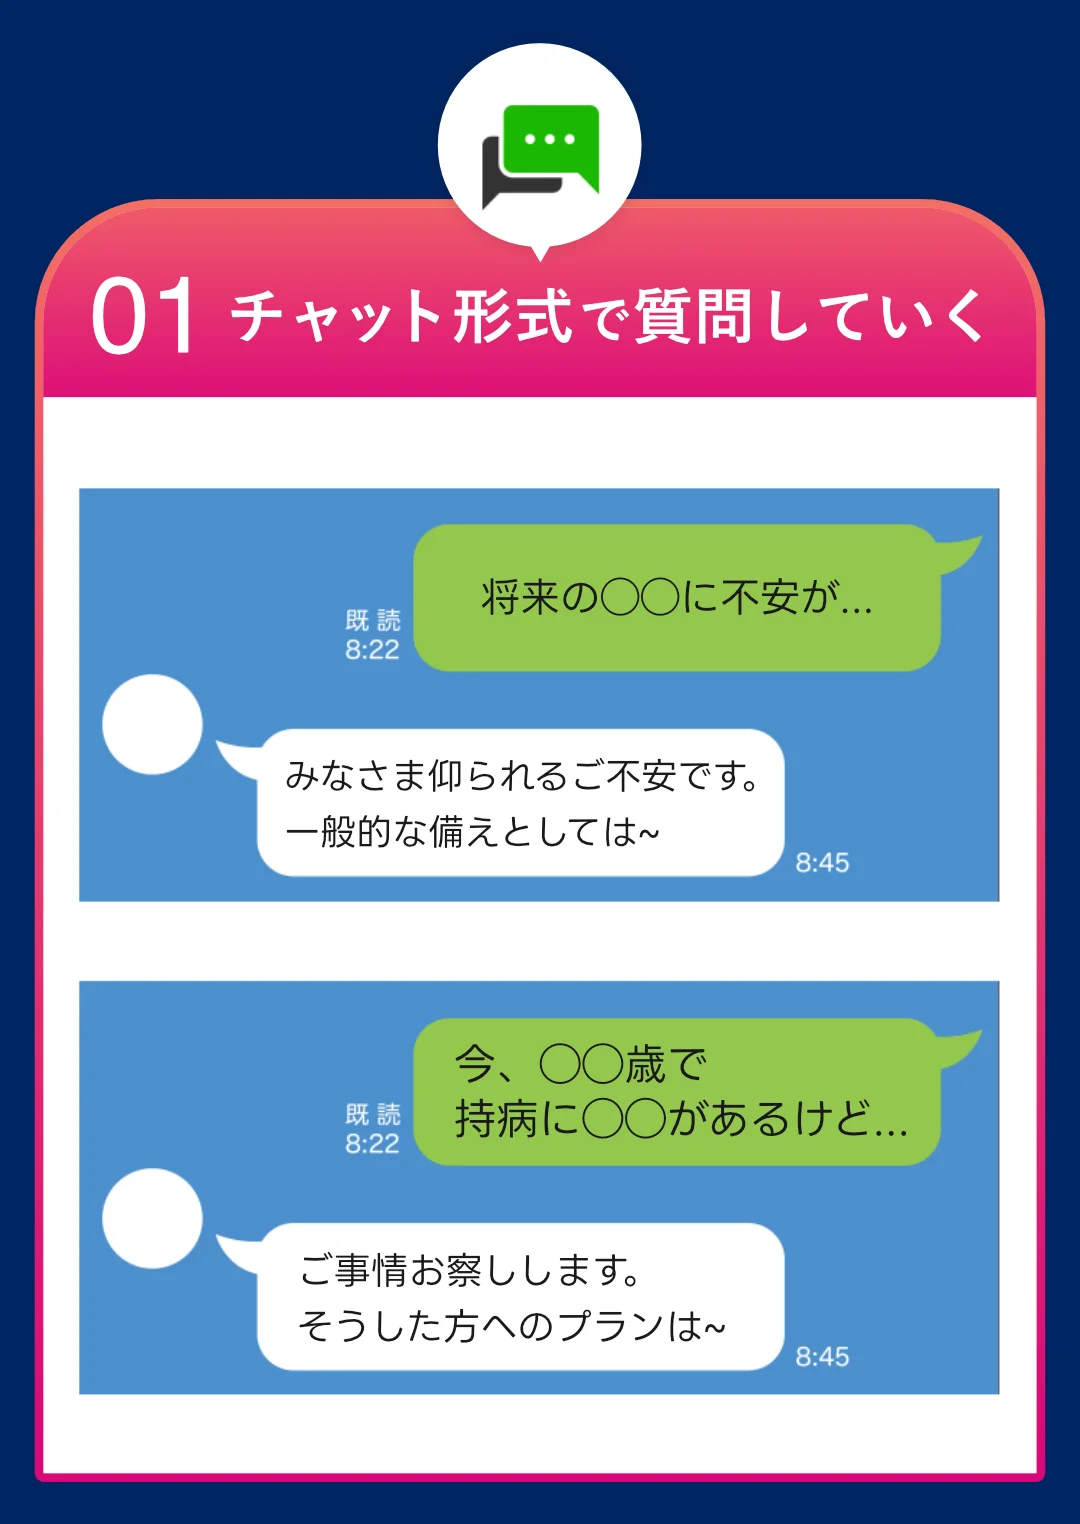
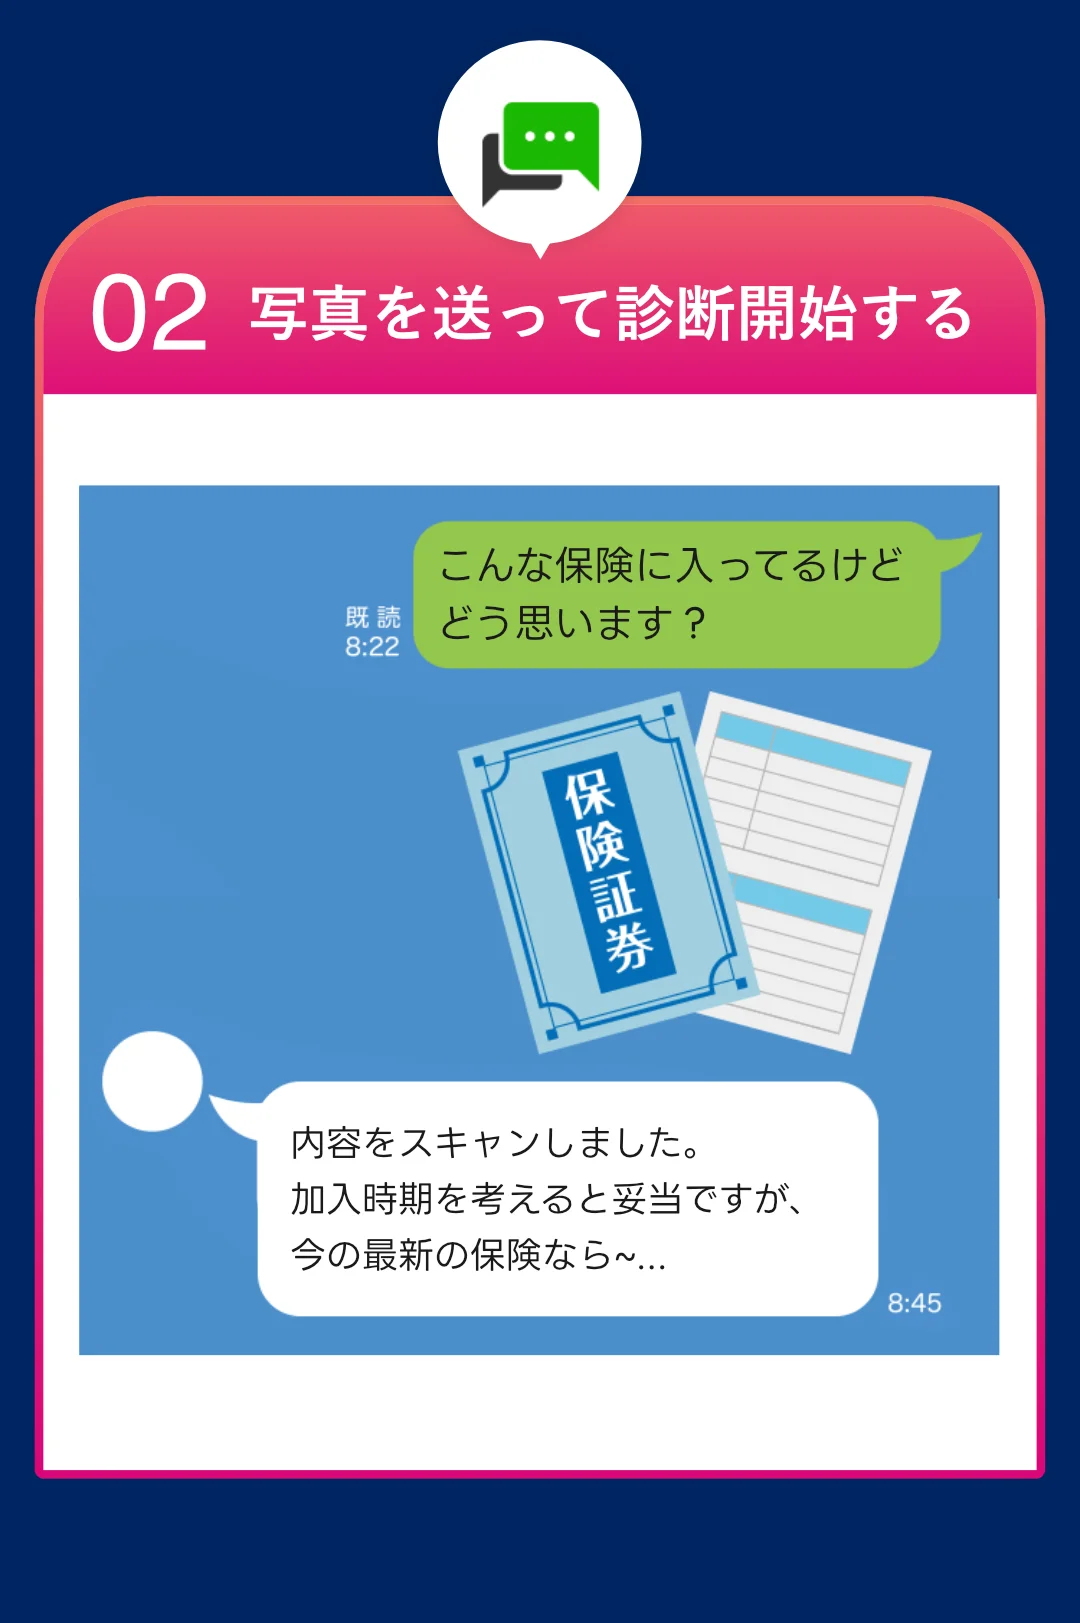
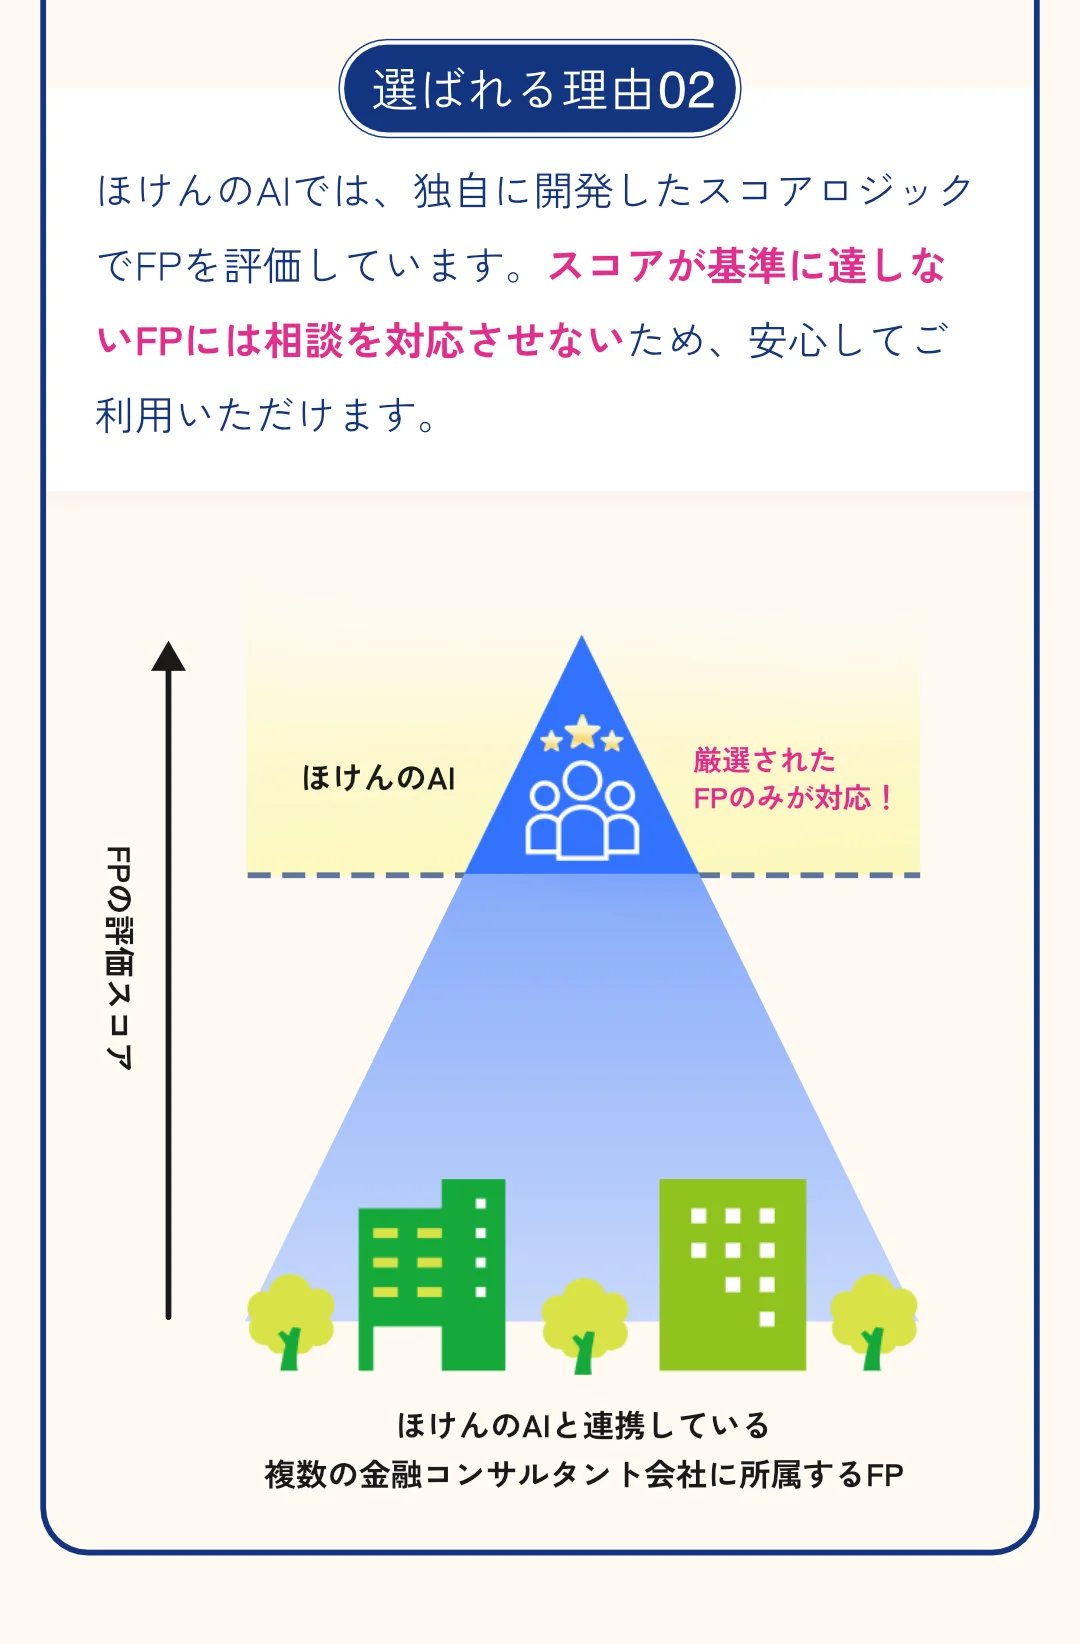
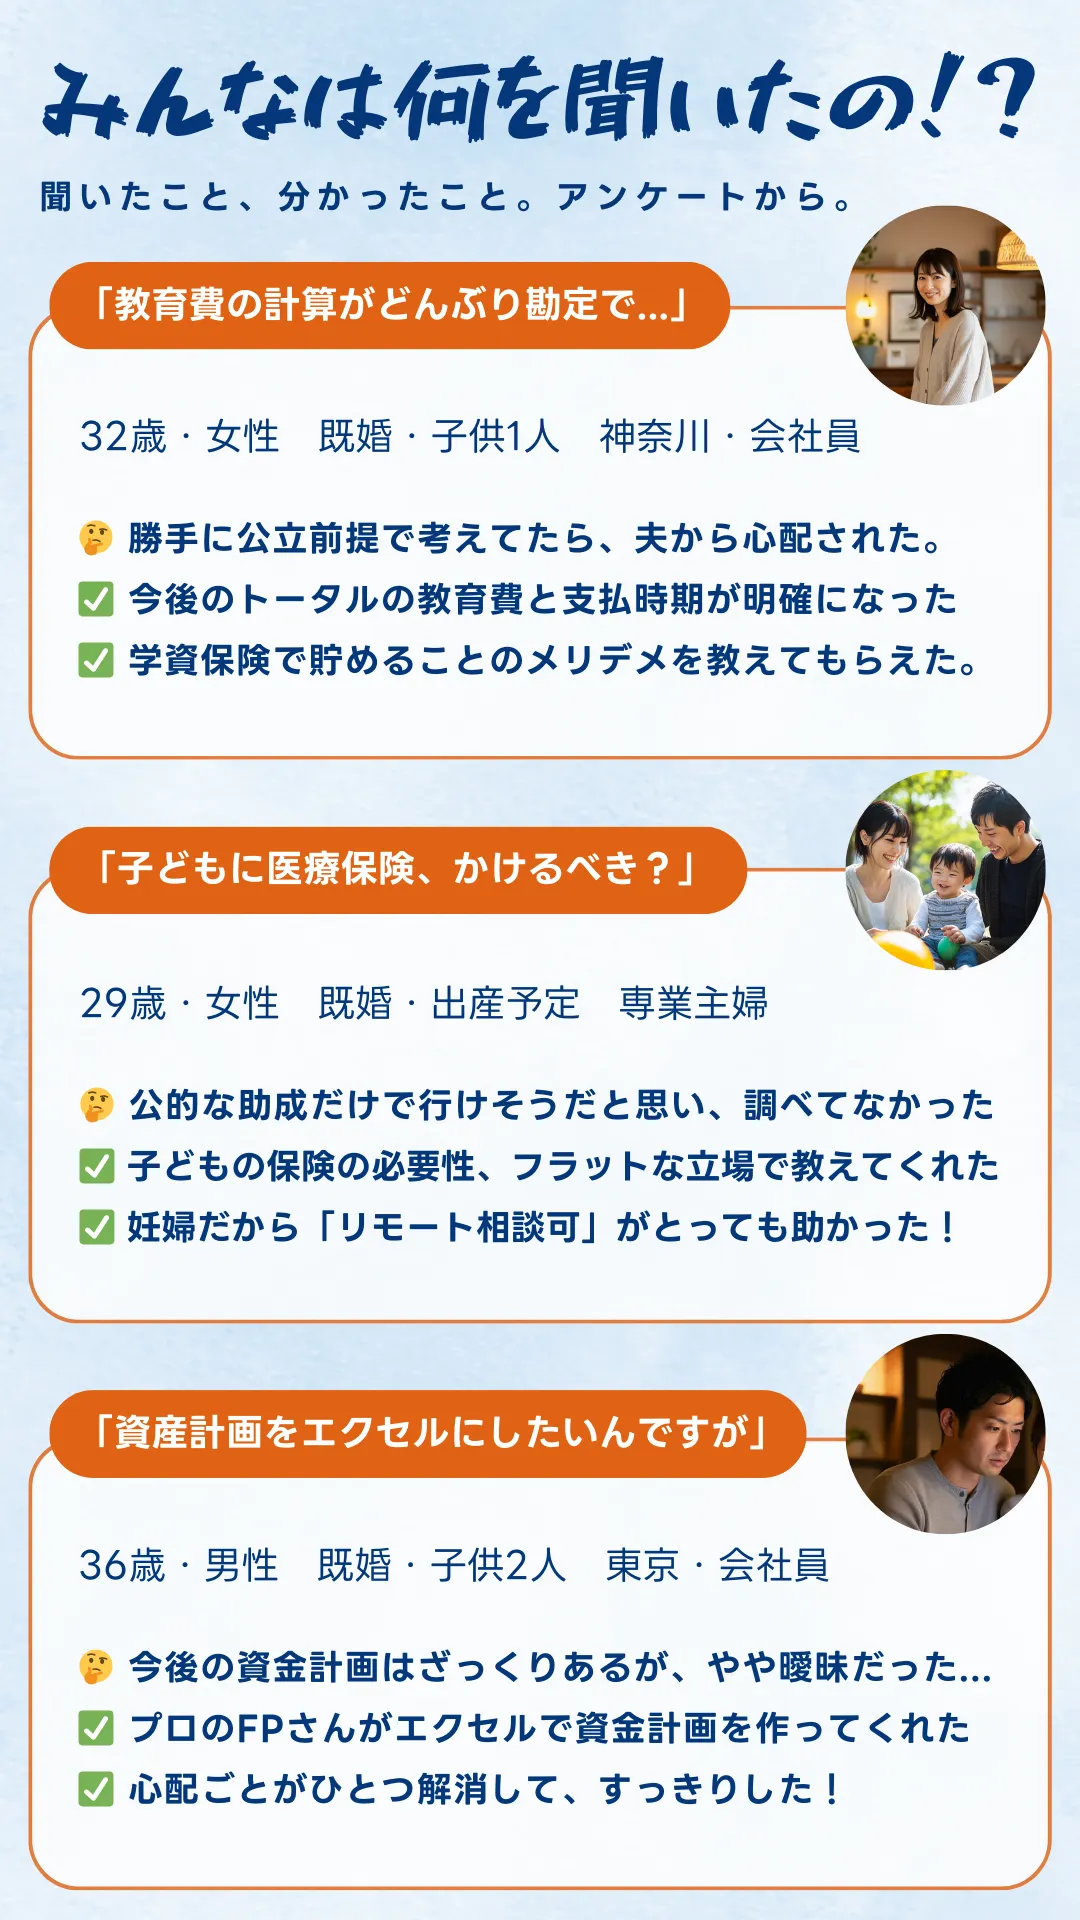
ほけんのAIでは、チャットで気軽に相談したうえで、有資格者のFPにオンラインで相談できます。相談は完全無料・全国対応で、保険の見直し、家計、NISA・資産形成、老後資金などをまとめて話せます。家計簿や保険証券があればスムーズですが、準備がなくても始められます。
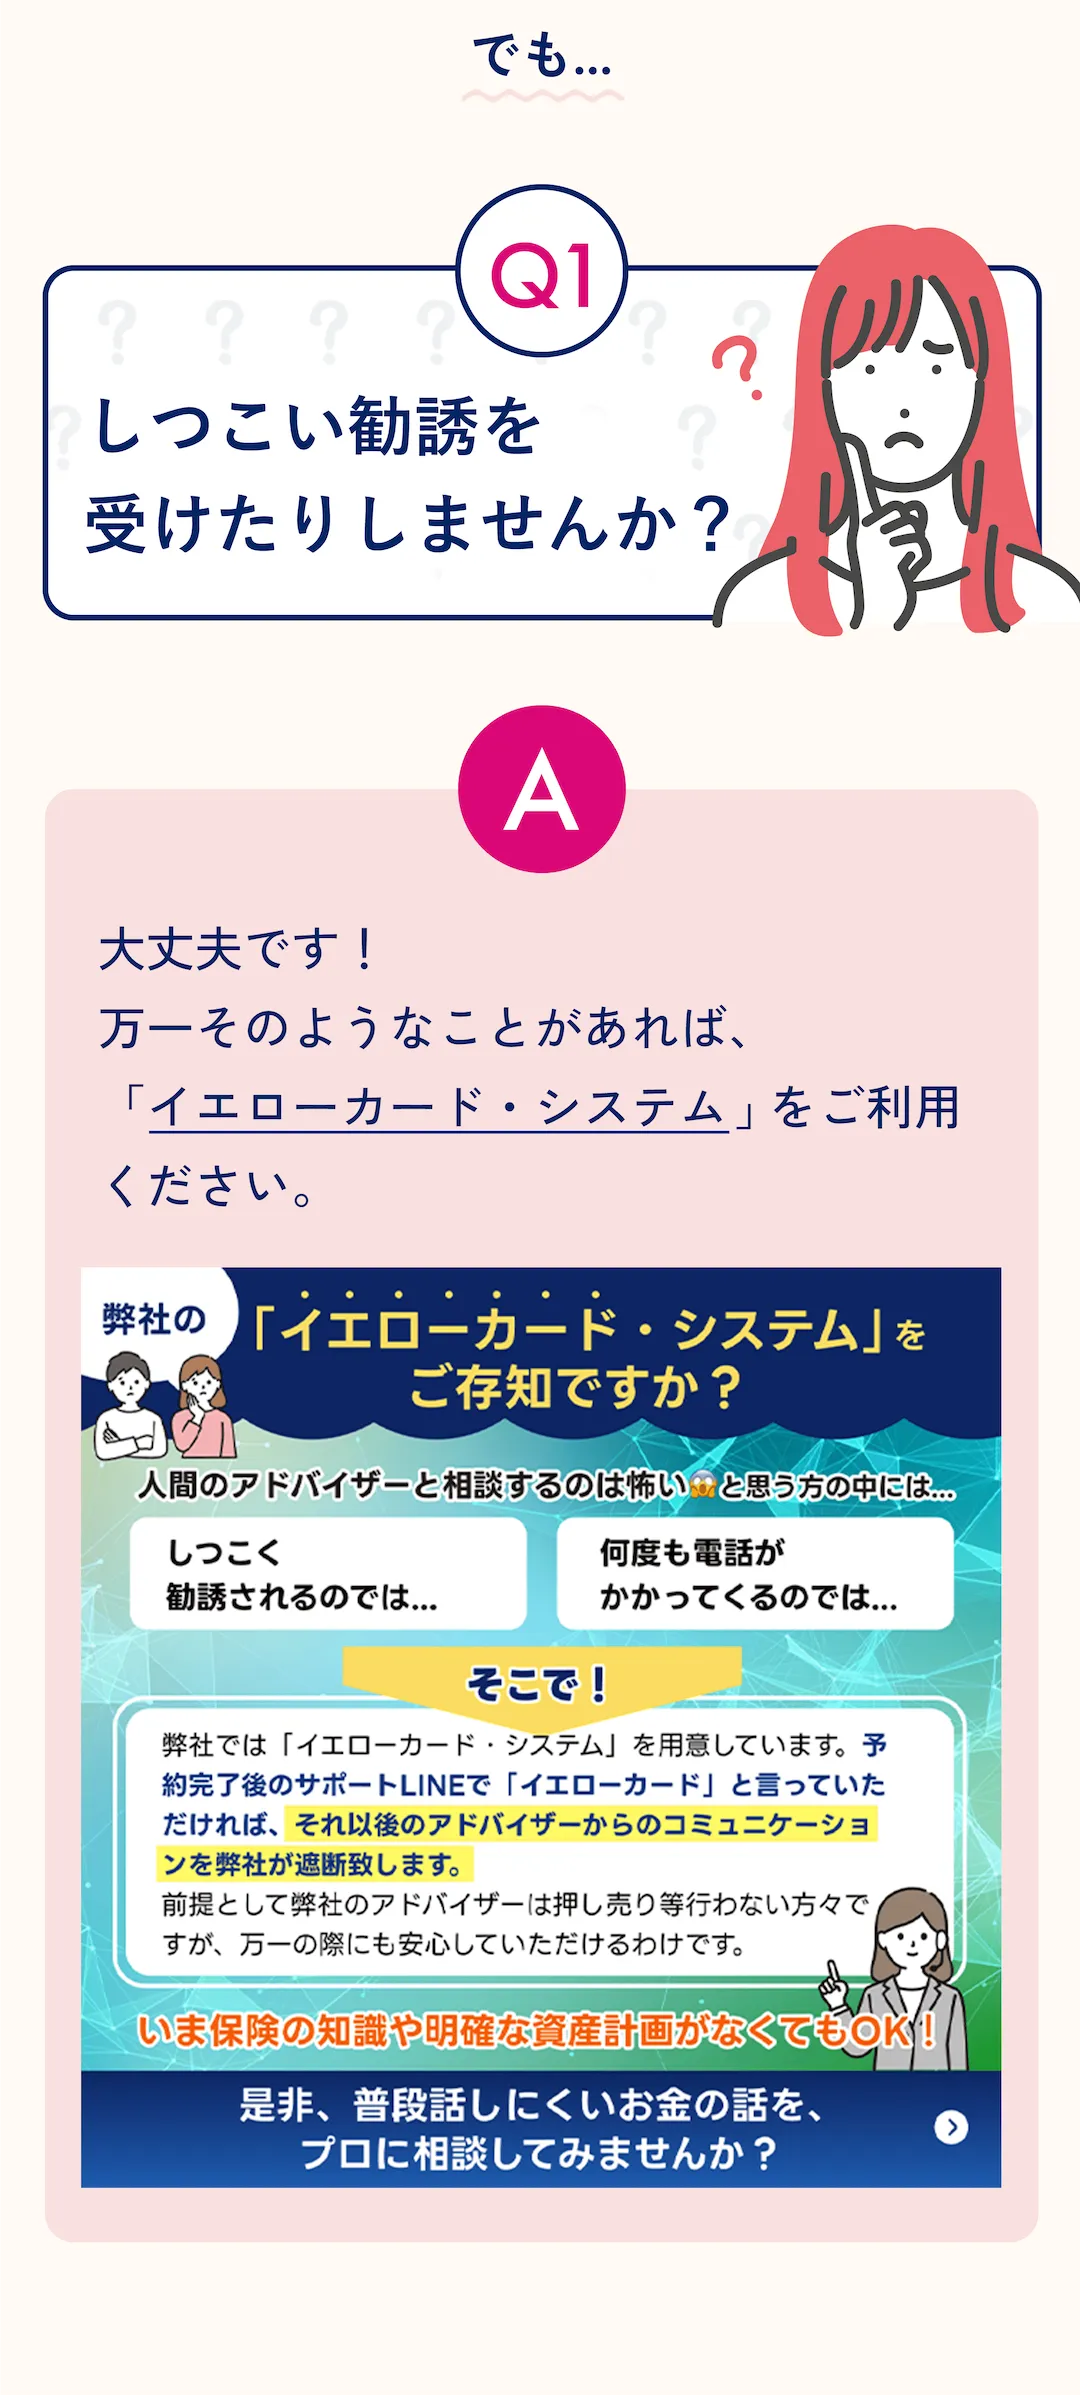
予約はLINEで完結し、オンライン相談はLINE通話やZoomに対応しています。しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝える仕組みも用意されています。終活の話は家族に切り出しにくいからこそ、第三者を交えて数字に落とし込むと、次にやることが見えやすくなります。
まとめ:重要ポイント
- 12026年調査では家族葬が47.0%と主流ですが、葬儀業者を比較しない人も多いため、総額見積もりが重要です。
- 2葬祭費・埋葬料は申請しないと受け取れず、期限は原則2年以内なので、申請先と必要書類を早めに確認しましょう。
- 3身元保証・死後事務サービスは、ガイドラインやチェックリストを参考に、預託金と解約条件を必ず確認しましょう。
- 4終身保険は葬儀費用の準備に役立ちますが、予定利率だけで選ばず、預貯金やNISAと目的を分けて考えましょう。
- 5相続登記の期限や不動産情報も終活ノートに入れ、家族が葬儀後に迷わない状態を作りましょう。
無料オンラインFP相談で終活費用を棚卸し
葬儀費用、身元保証、終身保険、NISAや預貯金の配分は、家族構成や健康状態によって答えが変わります。ほけんのAIの無料オンラインFP相談なら、自宅から家計と保険証券を見ながら整理でき、中立的な立場で複数の商品や備え方を比較できます。まずはLINEのチャットで、今の不安をそのまま相談してみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。
【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。
【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。
【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。