


【2026年8月更新】学資保険|国公立大学費用1,000万円の備え方
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
この記事の最新の更新
最終改良: 2026年8月14日
- 国立大学授業料改定校の最新整理
- 第61回学生生活実態調査による生活費再試算
- 児童手当・修学支援・NISA情報の更新

学資保険
国公立大学
大学費用
下宿費
児童手当
新NISA
修学支援新制度
国公立大学でも「1,000万円」を見ておきたい時代へ
子どもの進学費用を考えるとき、国公立大学は私立大学より学費を抑えやすい選択肢です。ただし、2026年8月時点では、国立大学でも授業料を標準額から上限額へ引き上げる動きが広がり、下宿費や食費も物価高の影響を受けています。
この記事では、2026年8月時点で確認できる公的情報や最新調査をもとに、 国公立大学の教育費 を「学費」「下宿費」「制度で軽くできる部分」「家庭で備える部分」に分けて整理します。目安は、国立大学+下宿で4年間950万〜1,000万円前後。最初に大きめの数字を置いておくと、学資保険、児童手当、新NISA、預貯金をどう組み合わせるかが見えやすくなります。
この記事でわかること
- 1国立大学の授業料標準額と上限額の差を、4年間の負担額で確認できます。
- 2下宿生の生活費を最新調査ベースで、月額・年額・4年額に置き直せます。
- 3国立大学+下宿、自宅通学、公立大学の費用差を家計目線で比較できます。
- 4修学支援新制度、児童手当、給付型奨学金を教育資金計画に反映できます。
- 5学資保険、新NISA、預貯金をどの順番で使うかを具体的に考えられます。
国立大学の学費:標準額と上限額の差は4年間で約43万円
国立大学の授業料は、文部科学省令で標準額が定められています。学部の授業料標準額は年53万5,800円、入学料標準額は28万2,000円です。各大学は一定の範囲で授業料を決められ、標準額の120%にあたる年64万2,960円が授業料の上限額となります。制度上の根拠は(国立大学等の授業料その他の費用に関する省令)で確認できます。
標準額のままなら4年間の授業料は214万3,200円。上限額なら257万1,840円で、差は42万8,640円です。入学料28万2,000円を足すと、標準額校の学費は4年間で242万5,200円、上限額校では285万3,840円となります。
実際に、東京大学は(入学料・授業料)で令和7年度以降入学者の学部授業料を年64万2,960円と案内しています。2026年度以降入学者を対象に、(2026年(令和8年)4月以降の授業料の改定について)を公表した電気通信大学、(機能強化のための授業料改定について)を公表した埼玉大学、(入学料・授業料)で2026年度以降入学者の年額64万2,960円を示す名古屋工業大学など、上限額への改定例が出ています。
授業料が上限額になると、毎月いくら積み増せばいい?
標準額の国立大学を想定していました。志望校が上限額になったら、どのくらい追加で備えればよいですか?
授業料だけで4年間約42.9万円の差です。10年前から準備するなら月3,600円前後、15年前からなら月2,400円前後を追加で積み立てるイメージです。進学先が決まる前は、標準額ではなく上限額で見積もっておくと、後から慌てにくくなります。
公立大学は入学金の「地域区分」を必ず確認
公立大学は、設置している都道府県や市町村が学費を定めます。授業料は国立大学に近い水準の大学が多い一方、入学金は「地域内」「地域外」で差が出ることがあります。地域内なら20万円台、地域外なら30万円台後半というケースもあり、国立大学の入学料28万2,000円と単純比較できません。
公立大学を候補に入れる場合は、大学公式サイトで「入学料」「地域内者の定義」「入学時納付金」を確認しましょう。親の住所、本人の住民票、居住年数など、地域内判定の条件は大学によって異なります。下宿の有無とあわせて確認すると、受験校選びの現実的な比較がしやすくなります。
教育費の見積もりは、最安ケースではなく少し厳しめのケースで置くのがおすすめです。余ったお金は別の進路や生活費に回せますが、足りないお金を入学直前に作るのは簡単ではありません。
下宿費・生活費の最新実態:月13.8万円をひとつの目安に
下宿費は、学費以上に家庭差と地域差が出ます。全国大学生協連の(第61回学生生活実態調査 概要報告)は、2025年10〜11月に実施され、2026年2月に公表された最新の大規模調査です。下宿生の収入合計は月13万8,070円で、過去10年間で最も多い水準でした。
内訳では、仕送りが月7万4,652円、アルバイト収入が月3万7,620円、奨学金が月1万9,515円です。支出面では、住居費が月5万5,452円、食費が月2万9,853円。食費は前年から3,743円増えており、物価高が学生生活に影響していることがわかります。
教育資金計画では、 自宅外生の生活費 を月13.8万円で置くと、年間約166万円、4年間で約663万円です。都市部の家賃、帰省費、実習費、パソコン買い替え、資格試験料などを考えると、下宿予定の家庭は「学費とは別に600万〜700万円」の生活費枠を見ておくと安心です。
生活費のブレを小さくする工夫
- 1住まいは家賃だけでなく、通学定期代と通学時間を合算して比較します。
- 2初年度の家具・家電・引っ越し費用は、購入とレンタルを分けて上限額を決めます。
- 3食費は自炊、学食、まとめ買いを組み合わせ、週単位の予算で管理します。
- 4アルバイトは授業と健康を優先し、仕送り不足を労働時間だけで埋めないようにします。
- 5火災保険、更新料、帰省費、資格試験料など年1回の支出も家計表に入れます。
4年間総額のレンジ試算:国立+下宿は950万〜1,000万円前後
国立大学の標準額、下宿生の生活費を月13.8万円、初年度の家財・引っ越し費用を50万円と仮置きすると、4年間の総額は次のように見積もれます。
国立大学の標準額なら、入学料28.2万円+授業料214.3万円+生活費約663万円+初期費用50万円で、合計は約955万円です。授業料が上限額の大学なら、授業料が257.2万円になるため、合計は約998万円です。
自宅通学の場合は住居費と仕送りの多くを抑えられるため、4年間総額は500万〜600万円台に収まることもあります。ただし、通学定期代、昼食代、教材費、パソコン費用は必要です。家族で試算するときは「国立+下宿」「国立+自宅」「公立+下宿」「私立も併願」の4パターンを作ると、準備すべき金額の幅がつかみやすくなります。
下宿なら学資保険だけで足りますか?
国立大学なら学資保険で300万円くらい準備すれば足りると思っていました。下宿だと足りませんか?
入学金と授業料の一部には役立ちますが、下宿まで含めると総額は900万円台後半も視野に入ります。学資保険は確実に受け取りたい入学時資金、児童手当は自動積立、新NISAは長期で増やす部分、預貯金は直近で使う部分というように、役割を分けるのが現実的です。
制度で軽くできる部分:多子世帯支援と給付型奨学金
2025年度から、 高等教育の修学支援新制度 では多子世帯への支援が拡充されています。文部科学省の(高等教育の修学支援新制度)では、扶養する子どもが3人以上いる多子世帯の学生について、所得制限なく、国が定める一定額まで大学等の授業料・入学金の減免を行うと案内されています。2026年度に進学または在学している方向けのリーフレットも掲載されています。
注意したいのは、「3人きょうだいなら必ず全額無料」と単純には言えないことです。扶養している子どもの数、本人の学業要件、通う学校が制度対象校かどうか、授業料・入学金の減免上限額などで実際の支援額は変わります。
第61回学生生活実態調査では、2025年の奨学金受給率は36.8%と過去10年で最も高い水準に達し、増加の中心は給付型奨学金でした。授業料の減額・免除を受けている学生の割合も上昇しています。教育費が不安な家庭ほど、貸与型奨学金を借りる前に、給付型奨学金、授業料減免、大学独自の支援を確認しましょう。
教育費が足りないと感じたときほど、先に給付型奨学金や授業料減免を確認してください。貸与型奨学金は有力な選択肢ですが、卒業後の返済も含めて家族で考えることが大切です。
備えの3本柱:学資保険、児童手当、新NISAを分けて使う
教育費準備は、ひとつの商品で完結させようとすると無理が出ます。役割を分けると考えやすくなります。
学資保険は、大学入学時など使う時期が決まっているお金を計画的に準備しやすい方法です。契約者に万一のことがあった場合の払込免除など、保障の仕組みも確認しましょう。ただし、保障特約を厚くしすぎると返戻率が下がることがあります。
児童手当 は、2024年10月分から所得制限が撤廃され、高校生年代まで支給対象が広がりました。支給額は3歳未満が月1万5,000円、3歳以上高校生年代までが月1万円、第3子以降は月3万円です。支給は偶数月の年6回で、制度の詳細は(児童手当制度のご案内)で確認できます。第1子・第2子の場合、0歳から高校生年代まで受け取れる児童手当を大まかに積み立てると、総額は200万円台前半の教育資金になります。
新NISAは、10年以上の時間が取れる家庭なら教育費準備の一部に使える選択肢です。金融庁は2026年7月3日に、2025年12月末時点の(NISA口座の利用状況に関する調査結果)を公表しており、NISAの利用は引き続き広がっています。ただし、大学入学直前に大きく値下がりする可能性もあるため、入学3〜5年前から預貯金や学資保険など安全性の高い資金へ移す計画を持ちましょう。
家計に落とし込むなら、まず「初年度ピーク」を分ける
大学費用で特に資金繰りが厳しくなりやすいのは初年度です。入学金、前期授業料、引っ越し、家具・家電、パソコン、教科書、スーツ、定期代などが短期間に重なります。
そのため、4年間総額を均等に割るだけではなく、まず初年度に必要な現金を別枠で確保しましょう。国立大学+下宿なら、初年度だけで250万〜300万円程度を見込む家庭もあります。学資保険の満期金は入学前に受け取れるか、児童手当の積立はいくら貯まっているか、新NISAから取り崩すならいつから現金化するかを、入試スケジュールと合わせて確認しておくと安心です。
迷ったら、ほけんのAIで教育費と保険を一緒に棚卸し
教育費は、学費、下宿費、奨学金、児童手当、保険、投資を別々に考えるほど複雑になります。家計全体で見れば、住宅ローン、老後資金、医療保険、死亡保障とのバランスも欠かせません。
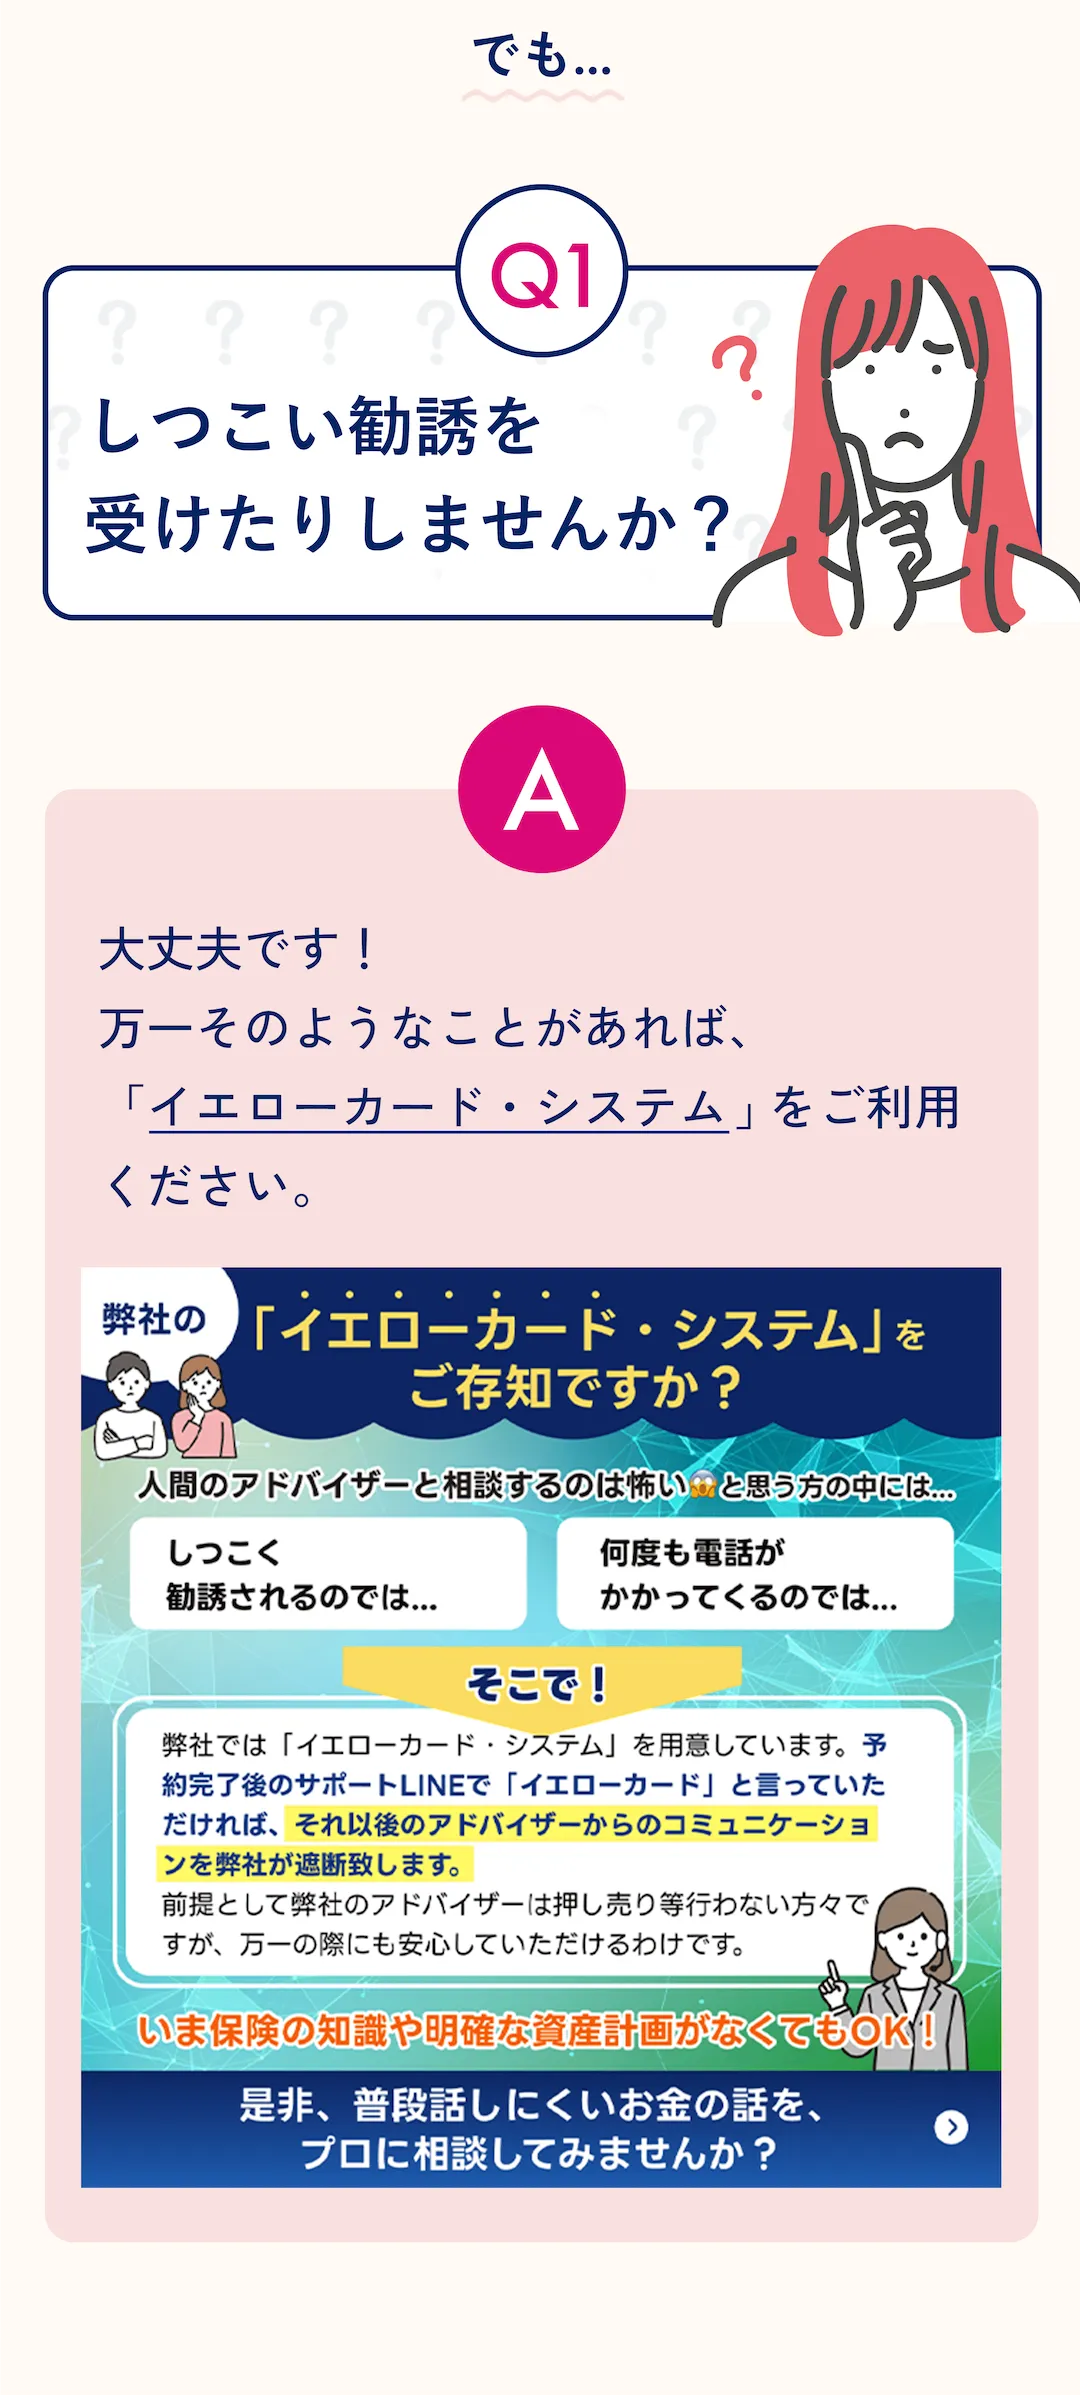
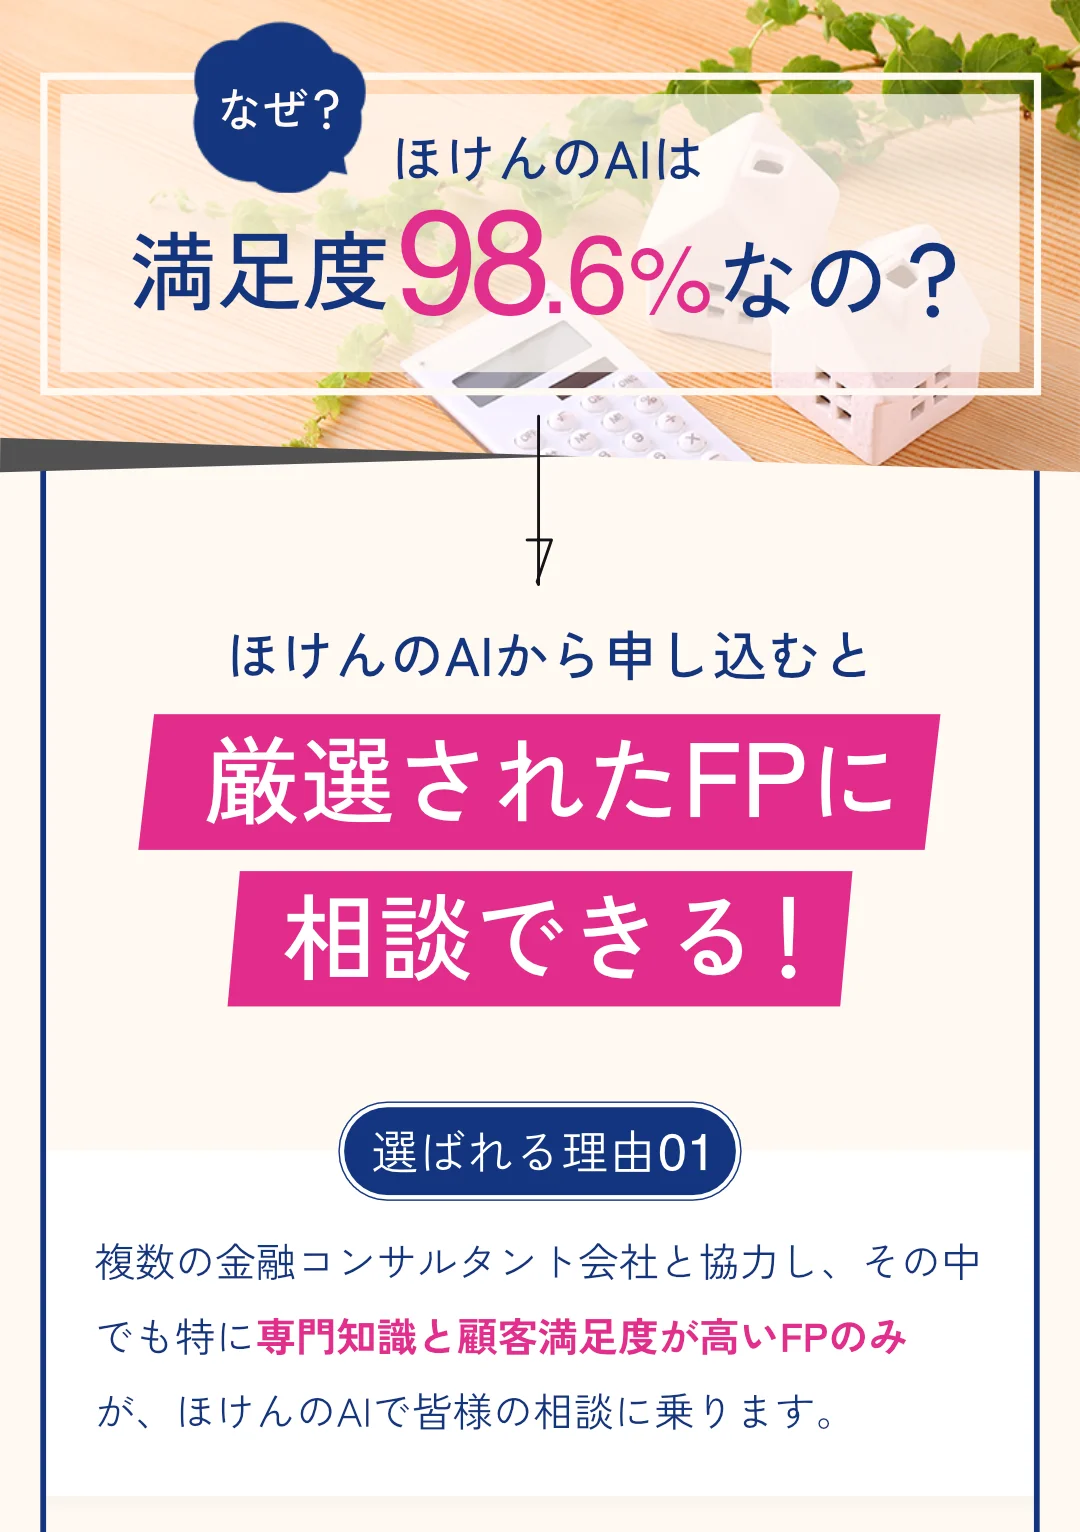
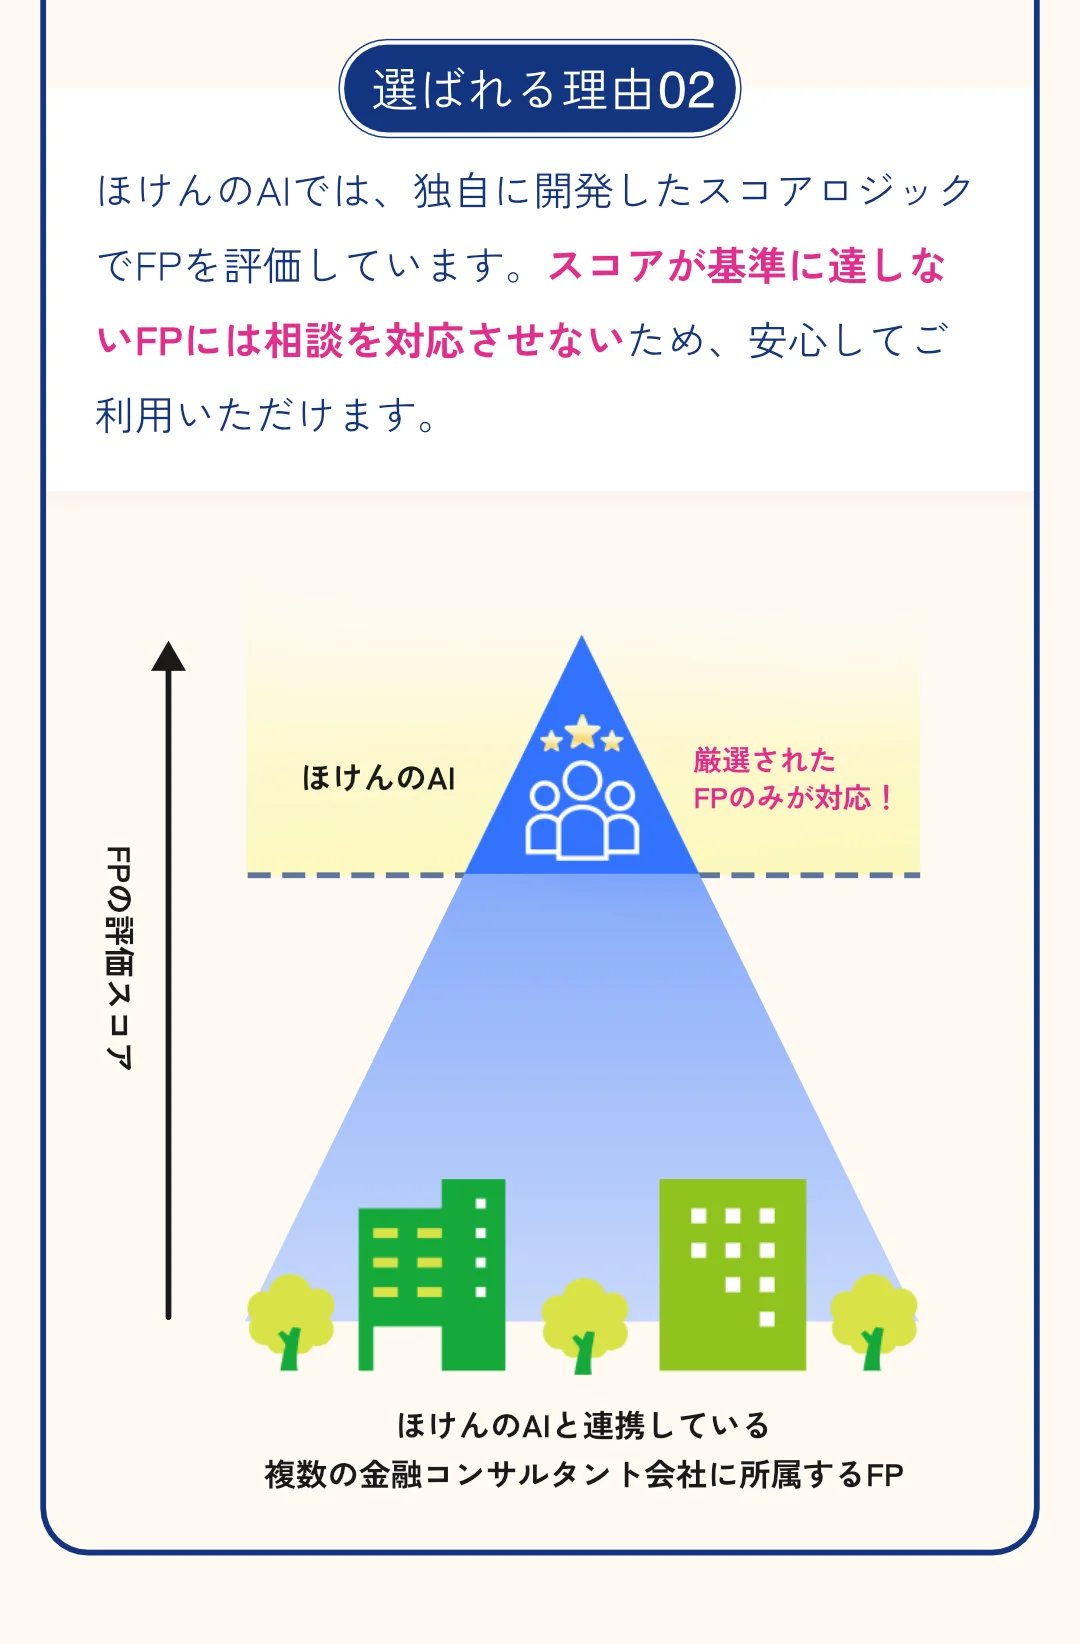
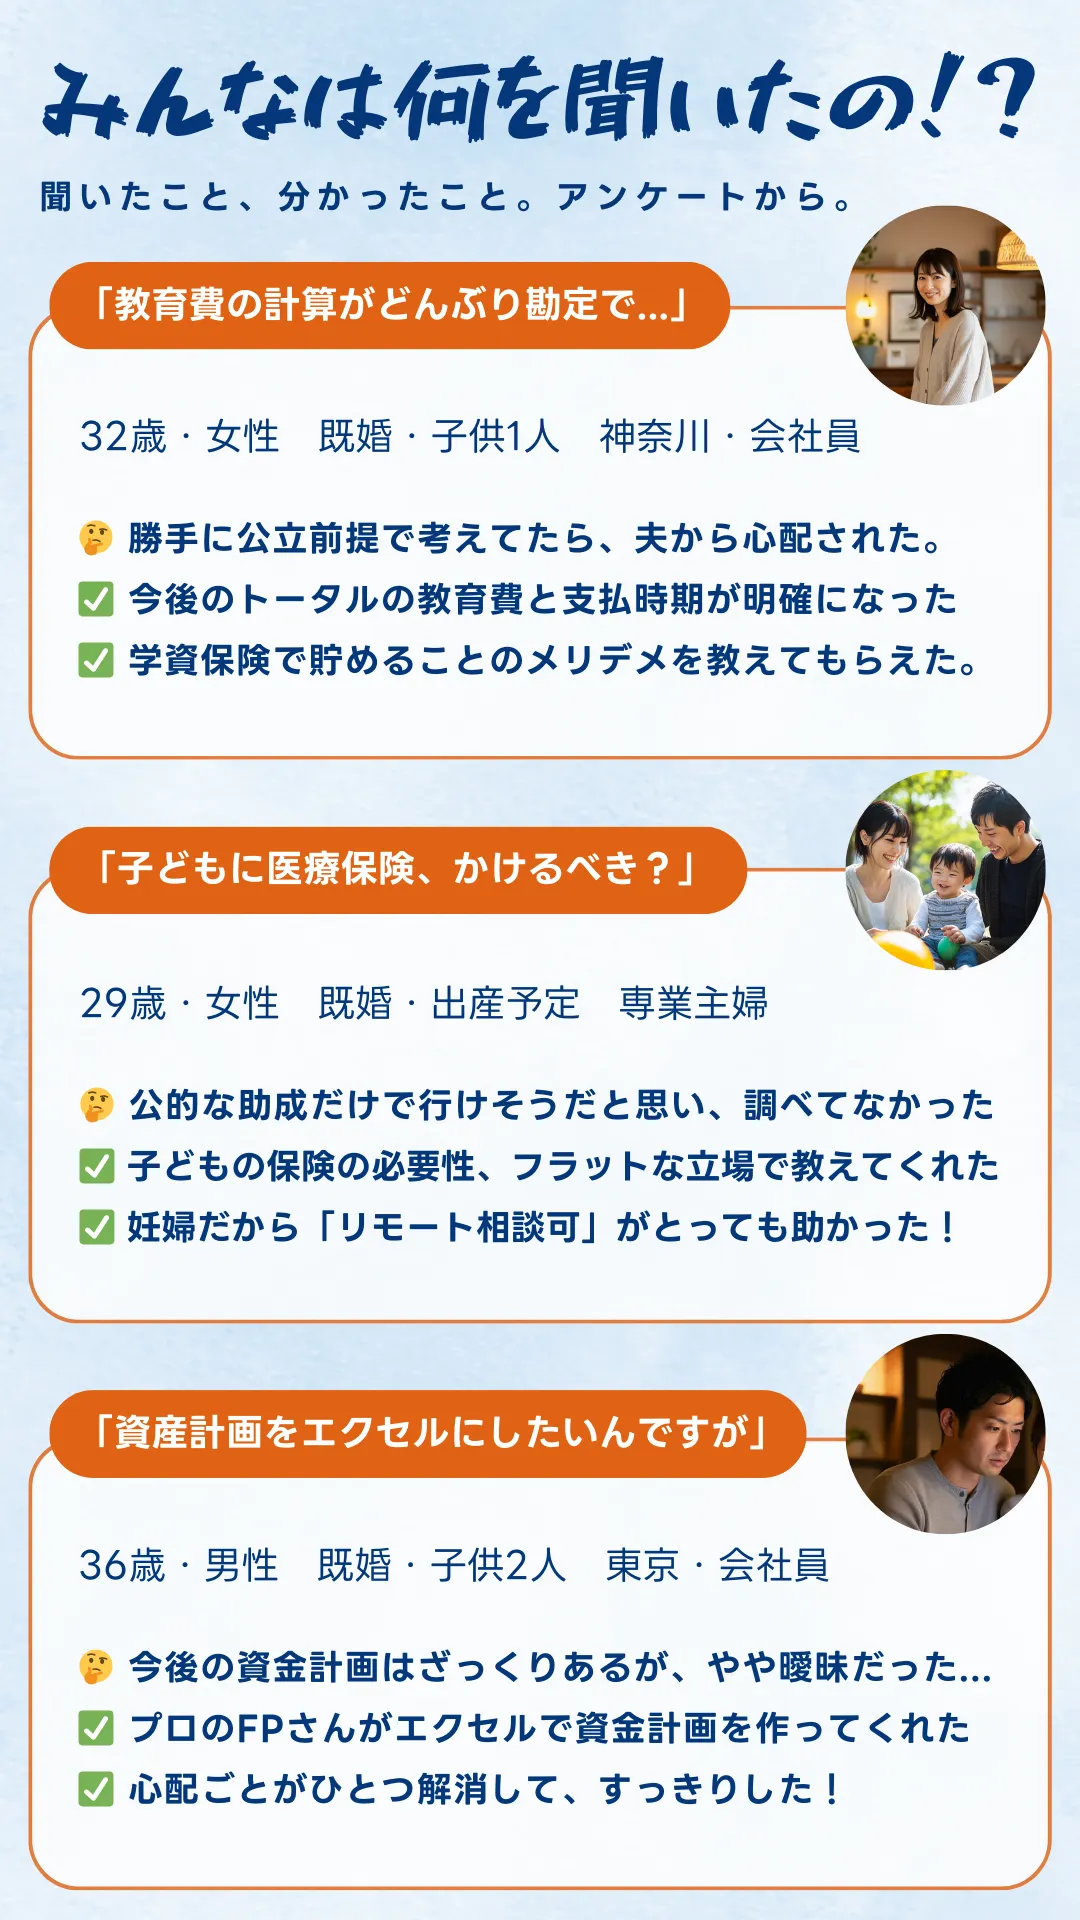
ほけんのAIは、チャットで家計や保険の悩みを相談し、必要に応じて有資格者のFPにオンライン相談できるサービスです。公式サイトでは、累計相談数90,000件以上、完全無料・全国対応、相談満足度98%と案内されています。予約はLINEで完結し、LINE通話やZoomで自宅から相談できます。しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝える仕組みもあります。
無料オンラインFP相談に参加した方へ、giftee Cafe Boxほか各種ギフトBoxをプレゼントするキャンペーンも案内されています。詳細は(ほけんのAI)から確認できます。教育費の総額、学資保険の受取時期、児童手当の積立先、新NISAのリスク配分を一度に整理したい方は、早めに棚卸ししておくと判断しやすくなります。
まとめ:重要ポイント
- 1国立大学の授業料は標準額53万5,800円、上限額64万2,960円で、4年間の差は約42.9万円です。
- 2第61回学生生活実態調査を踏まえると、下宿生の生活費は月13.8万円前後、4年間で約663万円を見込むと現実的です。
- 3国立大学+下宿の4年間総額は、標準額で約955万円、上限額校で約998万円がひとつの目安です。
- 4多子世帯支援、給付型奨学金、授業料減免を先に確認し、自己負担額を小さくしてから積立計画を作りましょう。
- 5学資保険は確実に使う資金、児童手当は自動積立、新NISAは長期運用、預貯金は直近支出と役割を分けるのが基本です。
ぜひ無料オンライン相談を
国公立大学の費用は、授業料改定、下宿費、修学支援制度の対象可否で大きく変わります。ほけんのAIの無料オンラインFP相談なら、教育費の総額試算、学資保険の受取時期、児童手当の積立方法、新NISAの配分、保険の見直しまで家計全体で整理できます。オンラインなので場所を選ばず、中立的な立場で複数の商品や制度を比較しながら、無理のない準備額を一緒に確認できます。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。