比較推奨販売時代の保険集客術—保険リーズ×顧客本位で選ばれる代理店
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
保険集客
比較推奨販売
保険リーズ
顧客本位
保険代理店
ASTRAL for 保険集客
ロ方式
2026年「比較推奨販売」時代、保険集客はどう変わるのか?
2026年6月より全面施行される改正保険業法・監督指針により、 比較推奨販売 が義務化されます。これにより、これまで代理店都合の商品推奨(ハ方式)は全面廃止され、 顧客の意向に基づき複数社比較を行う「ロ方式」 へ完全移行します。この法改正は、顧客本位・透明性・説明責任を徹底させる流れであり、集客から商談・クロージングまでの全プロセスで「比較・推奨・証跡管理」の高度化が求められます。2025年までに保険リーズ(見込み客情報)の単価も約2倍となっており、より確度の高い集客・成約が必須です。
比較推奨販売時代の集客・営業プロセスで重視すべきポイント
- 1顧客の情報・ニーズを事前に把握し、適合する複数社の商品比較を徹底する
- 2説明の根拠や推奨理由を会話記録・AIチャットログ・比較資料として保存し証跡管理を強化する
- 3送客元(リーズ業者)の選定では法令順守・コンプライアンスの信頼性を重視する
- 4広告表現・KPI開示ルールの厳格化に対応し、成約率や着席率などの具体数値は公に謳わない
- 5違法・低品質リード、闇サイト経由リードの排除を徹底し、行政処分・業務停止リスクをヘッジする
違反リスクと罰則:より厳格になる広告・提案体制
新制度では、 特定の保険商品を恣意的に推奨することや、数値によるKPIの誇張的開示、優良誤認表示、証跡なき提案 が厳しく規制されます。違反が発覚すると、 行政処分(業務停止・勧告)、募集人資格の停止、さらに保険会社・代理店契約解除 といった重大なリスクが直ちに発生します。近年の行政処分事例では、違法な見込み客(闇サイト・過度な低単価リード)を利用した場合、大手を含む複数の代理店が業務停止命令を受けています。
「ロ方式」へと移行する現場で戸惑う代理店の声
比較推奨販売義務化で何を変えればいいですか?証跡や推奨理由の残し方も分かりません。
まず、提案の都度AIチャットログや会話記録を残し、なぜその商品を提案したかを“比較シート”などで整理しましょう。運用や保存方法は社内のルールに合わせて標準化し、第三者が見ても説明がつく形式が必要です。
顧客本位を体現する保険リーズ活用—ASTRALの現場優位性
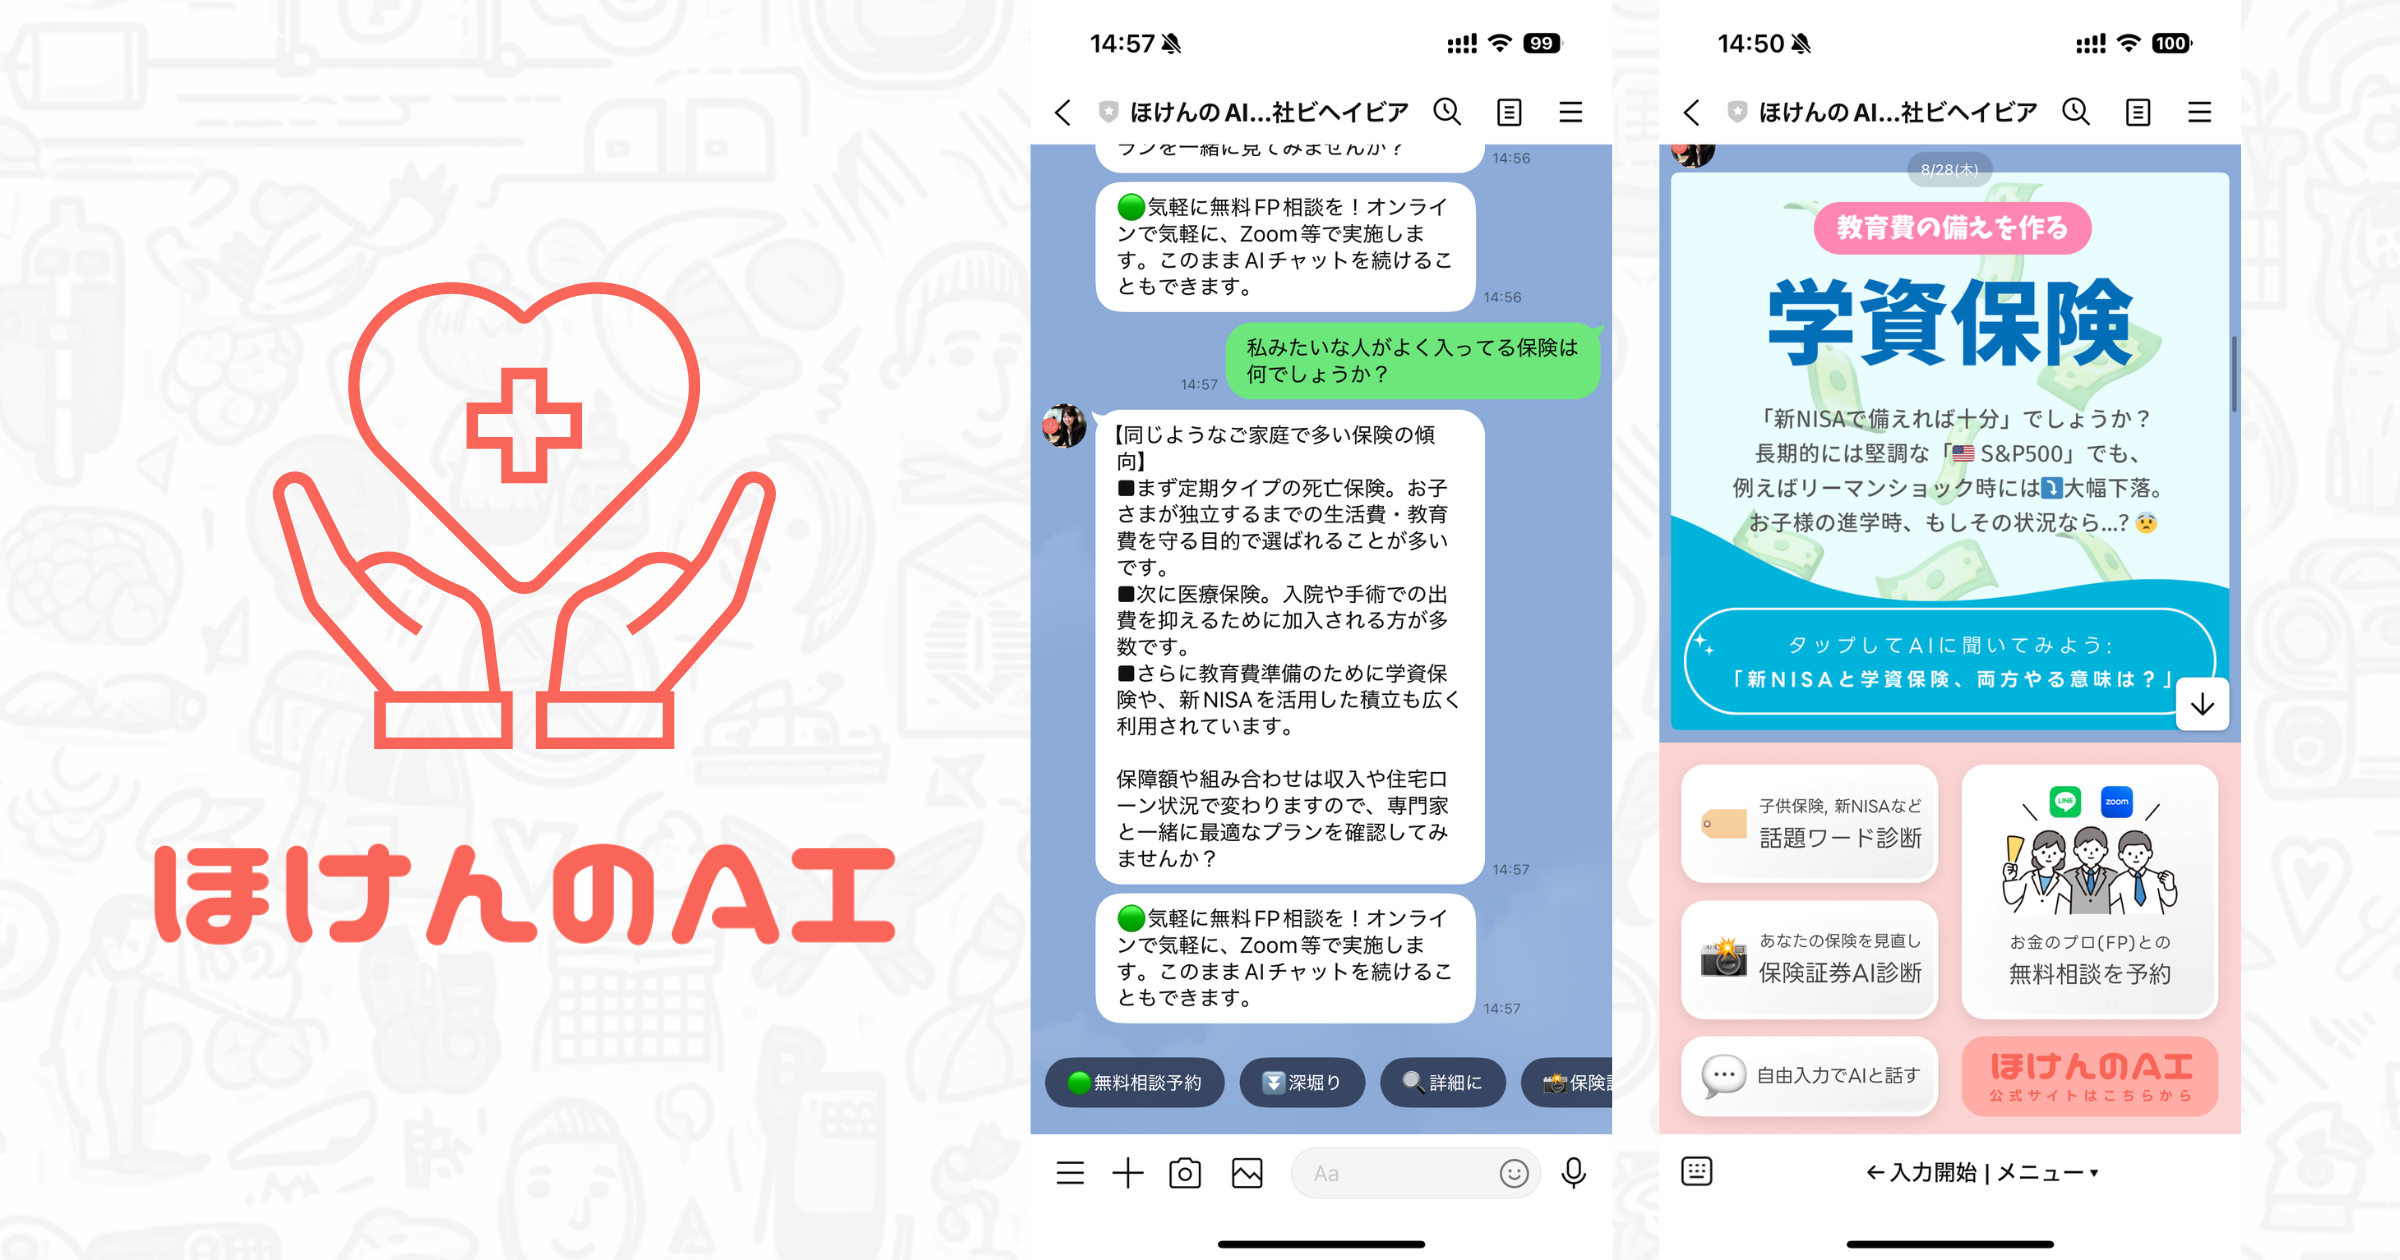
ASTRAL for 保険集客 は、相談AIで十分に“温められた”リード(見込み客)を提供するため、面談時点で「何を悩んでいて、どこに興味があるか」がお客様と共有されています。つまり初対面でも商談設計・比較推奨の根拠やストーリーを事前に把握でき、質の高い提案資料を短時間で作成できます。これが従来型保険リーズサービスとの決定的な違いです。
リード品質7チェックと業者選定ポイント—2026年基準
業法改正後は、 「7つのリード品質チェック」 (個人情報適正取得・意思確認・ドタキャン防止・ヒアリング項目充実・意向・既契約・年収等の属性一致・AIチャットの活用)で品質を見極めることが重要。特に広告費高騰・規制強化時代は「広告モラル」「本人同意」「AIログの利活用」「コンプライアンス証跡の有無」に注目し、行政処分リスクを最小化できるパートナー選びが不可欠です。
AI相談履歴やチャットログはいまや“比較推奨の証跡”として認められる時代になっています。事前ヒアリングを科学的・体系的に把握できるかが生き残る代理店の分岐点です。
「比較推奨」対応の最適な提案フローとストーリーテリング実践法
オンライン60分面談などタイパ志向の提案でも、「3商品以上の比較シート」「意向・悩みに応じたストーリー説明」「AI相談ログ引用」といったロ方式運用が現場で主流です。最新のコンプライアンス指針では、提案内容や数値根拠もAIログや公的データなどの出典を明示し、証跡を残すことが重視されています。特にエビデンス提示時の数値表現は「誰でも同じように再現・確認できるデータ(例:保険会社HPや公式統計)」のみに限定されます。
30日で始める比較推奨販売対応×ASTRAL導入ロードマップ
- 1自社のロ方式対応マニュアル・社内規程を整備し、スタッフ研修を企画—「説明根拠・証跡の残し方」実習を必須化
- 2ASTRALの管理画面に連携カレンダー・アカウントを設定し、テスト送客でチャットログ閲覧を体験
- 3送客1件ごとに「推奨理由・比較シート」「AI対話ログ」「面談記録」を保存。法令遵守のための運用チェックリストを実施
- 4業法改正・行政処分事例を全員で共有し、NG集・ヒヤリハット事例も現場ナレッジ化
顧客本位×保険集客KPIの新潮流。“非開示”運用とダッシュボード構築
新たな保険業法では、自社KPI(成約率や着席率など)や数値を直接アピールする広告・説明は厳禁となります。そのため、全社共通ダッシュボードで「成約後満足度」や「再紹介率」、「証跡データの管理状況」などの“質的指標”をPDCAで回す時代です。社内実績管理・運用内省は細かく行いながらも、対外的には数値を強調しない。「比較推奨・エビデンス重視時代」の集客・営業体制が求められます.
ASTRALを使って着実に面談機会を蓄積し、PDCA運用で各提案フローを改善し続ける体験が、TOT(Top of the Table)を達成した現場での普遍的な成功要因になっています。
(成功事例インタビュー)もぜひご参照ください。
行政処分・苦情から代理店を守る「証跡管理とリスクヘッジ」
2026年施行前後は、保険リーズ協業やAI活用に不慣れな代理店への行政処分・監督強化事例が増加します。面談前の同意・属性確認/AI対話ログ・比較シート保全/違法リード排除体制といった「証跡管理」「監査体制強化」「コンプラ再教育」で大手含む複数社が難を逃れています。外部開示は控えつつも、内部監査/証憑化/NG事例集蓄積が重要です。
読後アクション:顧客本位集客を自社文化に定着させるために
2026年以降は「顧客本位・比較推奨・証跡管理」が生き残る代理店の条件です。
営業担当者・経営陣双方が業法・コンプライアンスの動向にキャッチアップし、“比べて推奨”できる商談フロー&ASTRAL for 保険集客のAIログ運用を標準化しましょう。全社で定期的な運用チェック・行政処分事例共有・リード選定見直しを実践できる仕組み作りが何よりのリスクヘッジ・営業成長となります。
まとめ:重要ポイント
- 12026年6月施行の改正保険業法で『比較推奨販売』=ロ方式が義務化され、顧客本位・説明根拠・証跡管理が集客/営業の生命線になる
- 2成約率・着席率等の数値KPIアピールは禁止に。質的指標(満足度・証跡管理等)のPDCA運用が新時代の成功モデル
- 3コンプライアンス重視のASTRAL for 保険集客で、“違法・闇リード”のリスクを徹底排除。チャットログ活用が証跡・比較推奨の強力な武器になる
- 42026年の行政処分・違反事例も急増中で“説明責任・証跡保存・広告・提案の厳格化”が代理店経営の死活問題
- 5全社チェックリスト・標準化運用・NG事例集蓄積による運用改善が差を生む
ASTRAL for 保険集客で『比較推奨時代』を勝ち抜くオンライン相談を体験しよう
2026年新基準に本気で対応したい代理店経営/保険募集人の皆さまは、ASTRAL for 保険集客のAIチャットログ×面談課金型の違い・現場支援力をご覧ください。オンライン無料相談で自社課題の“何が変わるか”をご体感いただけます。成功事例や導入イメージをぜひお問い合わせ・面談でご確認ください。
現在、お申込みは従業員10名以上の保険代理店・保険会社さまに限ります。募集人さま個人でのお申込みは承っておりません。
関連記事一覧
来店待ちに頼らない保険リーズ活用術|保険ショップの保険集客
来店待ちで空き枠が埋まらない保険ショップ向けに、保険リーズでオンライン面談を増やす方法を解説。Behavior Leadsの活用ポイントも整理します。
国民健康保険と扶養相談を保険集客につなぐ面談導線
社会保険適用拡大で増える国民健康保険と扶養の相談を、制度説明だけで終わらせず、手取り・家計・保障見直し面談へつなげる保険集客術として解説。Behavior Leads活用時の面談導線と注意点も整理します。
保険リーズ規制時代の保険集客|取得経路と面談品質をどう見極めるか
保険リーズ規制時代に中小代理店が確認すべき取得経路、同意取得、個人情報管理、特別利益、面談品質を実務目線で解説します。
20代独身女性の最小保障相談を面談化する保険集客術|保険リーズ活用
20代独身女性の最小保障相談を、医療費・収入減・女性疾病・死亡保障の整理から面談化する保険集客術として解説します。
介護保険の一時金・年金比較を保険リーズ化する保険集客術
介護保険の一時金・年金比較相談を、初期費用と継続費用の整理から家計・老後資金・保障見直し面談へ広げる保険集客術を解説します。
県民共済・こくみん共済見直しを保険集客へつなげる面談術
県民共済・こくみん共済の見直し相談を、共済否定ではなく保障棚卸しから面談化する保険集客術として実務目線で解説します。